Estima la trayectoria de respuesta horizonte por horizonte15 min de lectura
Proyecciones locales: cómo estimar respuestas al impulso
Aprende cómo las proyecciones locales estiman respuestas al impulso en cada horizonte, cómo interpretar los intervalos de confianza y por qué la identificación y las decisiones de modelado siguen siendo importantes.
En esta guíaUna respuesta al impulso muestra qué ocurre después de un choque
Resumen breve
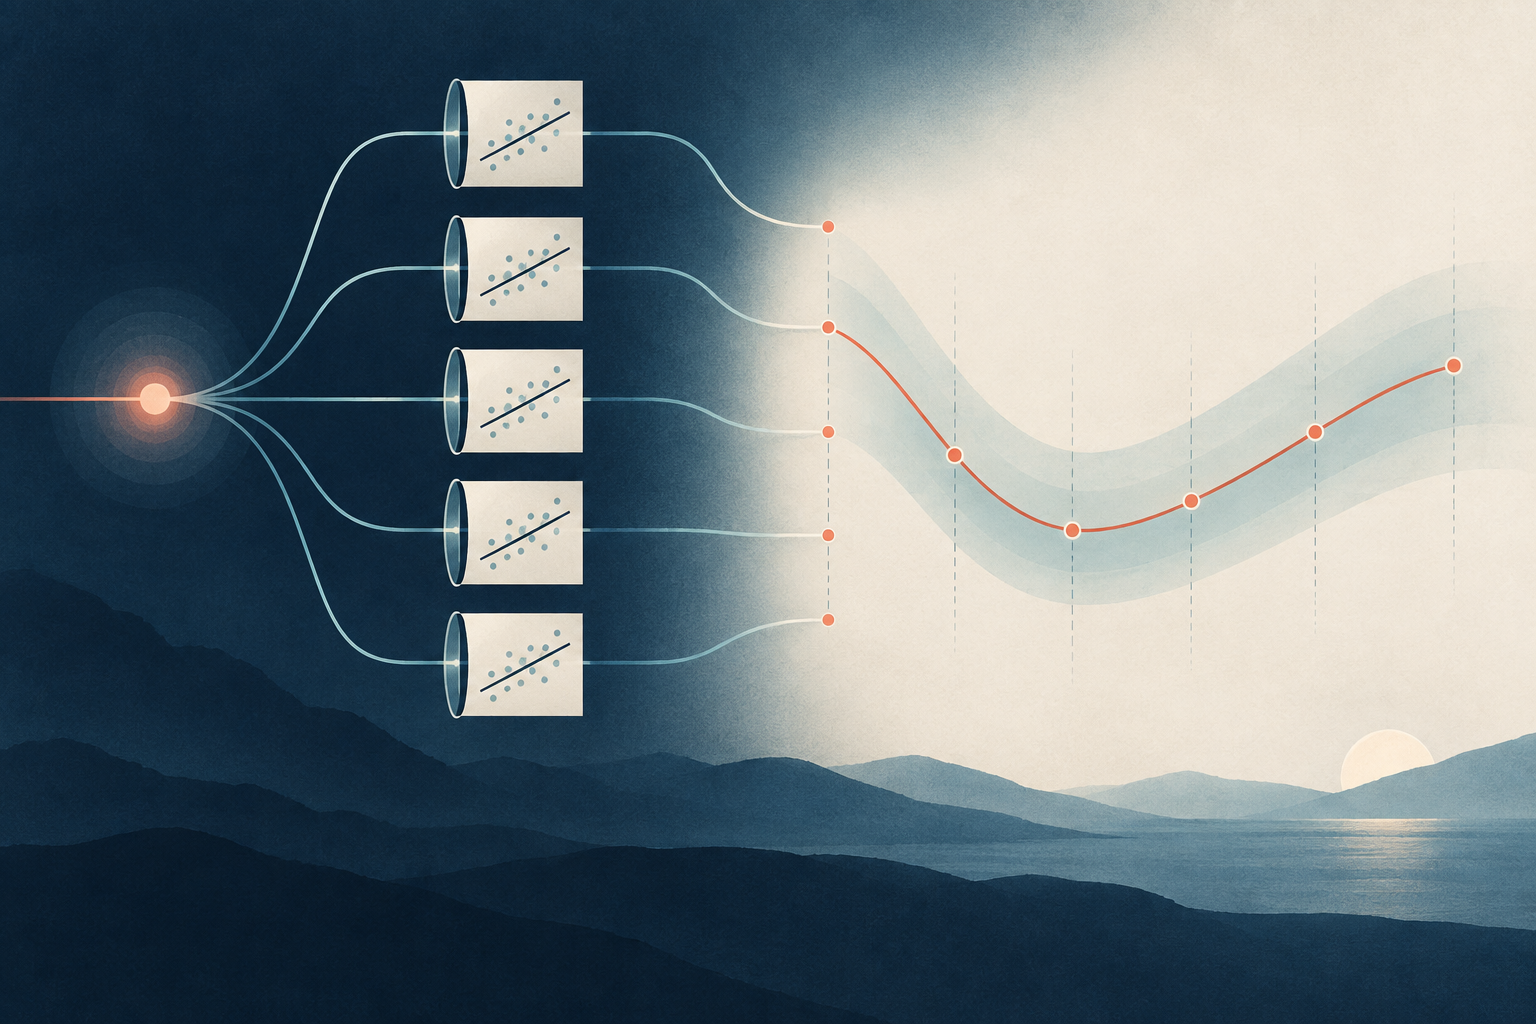
Una proyección local (LP) estima la respuesta en cada horizonte futuro mediante una regresión distinta. Los coeficientes resultantes forman una trayectoria de respuesta al impulso, pero la regresión por sí sola no demuestra que el choque sea causal. La identificación, las variables de control y el cálculo de la incertidumbre siguen determinando qué significa esa trayectoria.
Una respuesta al impulso muestra qué ocurre después de un choque
Una función de respuesta al impulso (IRF) describe cómo evoluciona un resultado tras un cambio o choque definido. Una pregunta de investigación podría ser cómo responde la producción a un aumento inesperado de los tipos de interés, cómo reacciona un valor a un anuncio fechado o cómo responde una cartera a un choque de riesgo identificado. La trayectoria a lo largo de distintos horizontes puede mostrar cuándo aparece un efecto, cuándo alcanza su máximo y cuánto dura.
La palabra «choque» necesita una definición. Un movimiento observado en un tipo de interés oficial, un precio de mercado o una señal de negociación no es automáticamente un choque estructural inesperado. Puede reflejar en parte información sobre el propio resultado. Sin una estrategia de identificación creíble, un coeficiente LP representa una asociación condicional o una proyección lineal, no una respuesta causal.
Cada horizonte tiene su propia regresión
Sea \(y_t\) el resultado y \(s_t\) la medida del choque. Una especificación habitual de LP para el horizonte \(h\) es
Aquí, \(h\) es el número de periodos transcurridos desde el choque, \(W_{t-j}\) contiene las variables de control rezagadas que se hayan elegido y \(\beta_h\) es el coeficiente de interés. Se estima una regresión distinta para \(h=0,1,2,\ldots\). Al representar las estimaciones \(\hat\beta_h\) frente a \(h\), se obtiene la trayectoria de respuesta. Con un choque estructural y una identificación adecuada, esa trayectoria puede estimar una IRF estructural; de lo contrario, describe una proyección predictiva condicional.
Esta estimación directa es la idea central del método original de Jordà: estimar la regresión para cada periodo de interés en lugar de extrapolar repetidamente hacia horizontes cada vez más lejanos desde un único sistema dinámico estimado. Las estimaciones separadas pueden ser flexibles, pero no comparten automáticamente la dinámica suavizada que impone un único sistema.
Cada observación vincula el momento del choque \(t\) con el momento del resultado \(t+h\). Si \(h=0\), se observa el resultado en el periodo del choque; si \(h=6\), se observa seis periodos después. La fecha del choque se mantiene fija y solo cambia el momento en que se observa el resultado. Por eso, cuanto mayor es \(h\), más filas se pierden al final de la muestra. Las regresiones deben usar la misma definición del choque y controles comparables para poder interpretar conjuntamente la trayectoria de respuesta.
Define el resultado, el choque y las unidades antes de estimar
El coeficiente \(\beta_h\) solo se puede interpretar después de especificar las variables y su escala. Si \(s_t=1\) representa un aumento inesperado de 25 puntos básicos en el tipo de interés oficial, \(\beta_h\) es la respuesta estimada a un choque de ese tamaño. Si \(s_t\) se mide en puntos porcentuales, el coeficiente representa en cambio una respuesta por punto porcentual. Cambiar la escala del choque cambia la escala de todos los coeficientes.
La variable dependiente también determina si la trayectoria es acumulada o corresponde a cada periodo. Por ejemplo, si \(Y_t\) es un índice de producción positivo, definamos
Entonces \(r_{t,h}\) es el cambio porcentual aproximado del índice desde el nivel anterior al choque hasta el horizonte \(h\). Otra variable de resultado, como la variación mensual de la producción, responde a otra pregunta. No describas una respuesta acumulada del nivel como si fuera el cambio que ocurre únicamente en el mes \(h\).
Para cambios pequeños, 100 veces una diferencia logarítmica se puede interpretar aproximadamente como un cambio porcentual. Si la variable dependiente es la diferencia logarítmica acumulada del índice de producción, \(\beta_h\) mide la diferencia estimada en el nivel respecto al valor inmediatamente anterior al choque hasta el horizonte \(h\). Si se usa como variable dependiente el crecimiento mensual, se estima en cambio la respuesta de la tasa de crecimiento en cada periodo. Un título o gráfico que solo diga «respuesta de la producción» puede dejar ambiguo si se refiere al nivel, al cambio acumulado o al cambio de cada periodo.
Ilustración conceptual, no empírica: cada estimación por horizonte contribuye a la trayectoria; los intervalos muestran la incertidumbre de cada una.
Un ejemplo hipotético de choque de tipos ayuda a leer la trayectoria
Supongamos que un estudio mensual define \(s_t=1\) como un aumento inesperado de 25 puntos básicos en los tipos y usa la medida acumulada de producción anterior. Las cifras siguientes son valores hipotéticos para explicar el método, no estimaciones obtenidas de datos reales. Los intervalos usan 1,96 veces cada error estándar indicado únicamente para ilustrar el cálculo puntual por horizonte.
En este ejemplo, la estimación a seis meses está un 0,60% por debajo del nivel anterior al choque y su intervalo puntual excluye cero. La estimación a doce meses es menos negativa, pero su intervalo incluye cero. Esto no demuestra por sí solo que haya una recuperación entre los meses seis y doce: las estimaciones son inciertas y están correlacionadas entre horizontes, y el solapamiento de los intervalos no permite contrastar la diferencia entre dos horizontes. Una afirmación sobre la trayectoria requiere un contraste adecuado o una inferencia conjunta. Ninguna de estas cifras es una previsión de política monetaria ni un resultado sobre una economía real.
El valor a seis meses no significa que la producción haya caído un 0,60% únicamente durante el sexto mes. Según la variable dependiente acumulada definida, es la diferencia estimada del nivel del índice de producción respecto a la referencia anterior al choque. Que el intervalo de doce meses incluya cero tampoco confirma que el efecto haya desaparecido en ese momento. Significa que el cálculo puntual con los errores estándar elegidos no permite excluir cero. Los intervalos de confianza muestran la precisión de la estimación; no eliminan las limitaciones de la muestra ni de la identificación.
La identificación y los controles determinan qué significa el coeficiente
LP es un método de estimación; no aporta por sí mismo la variación necesaria para identificar el efecto. El investigador puede definir un choque a partir de un modelo estructural, una medida de sorpresa de alta frecuencia, un instrumento externo válido o un diseño de investigación respaldado por supuestos defendibles. Cada enfoque requiere pruebas que separen el choque de otras noticias y de la retroalimentación del resultado.
Los controles deben respetar el orden temporal de la pregunta. Las variables rezagadas y anteriores al choque pueden tener en cuenta las condiciones previas. Una variable medida después del choque puede responder ella misma al choque. Controlar por un mediador de este tipo puede eliminar parte de la respuesta total o introducir un nuevo sesgo. Anota qué información estaba disponible justo antes del choque y explica por qué incluyes cada control en la regresión.
Que \(\hat\beta_h\) sea estadísticamente significativo no convierte en exógeno un suceso que parece inesperado. Comprueba la anticipación, los anuncios simultáneos, los errores de medición, los cambios en las reglas de política y la selección de la muestra. En finanzas, las noticias solapadas o los choques comunes pueden hacer que los resultados se muevan juntos aunque el evento estudiado no sea la causa.
Si usas un instrumento externo, explica por qué está relacionado con el choque de interés y por qué no afecta al resultado por otra vía. Con una medida de sorpresa de alta frecuencia, comprueba qué noticias contiene la ventana de publicación y con qué rapidez incorporan los precios la información. Define primero la lógica de identificación y luego elige la LP con la que estimarás la respuesta a ese choque. Un buen ajuste de la regresión o un valor p pequeño no demuestra que los supuestos de identificación sean válidos.
Las proyecciones locales y los VAR comparten un objetivo poblacional bajo condiciones comunes
Las proyecciones locales y los modelos autorregresivos vectoriales (VAR) suelen presentarse como métodos rivales para estimar IRF. Plagborg-Møller y Wolf muestran que, con información e identificación coincidentes, una normalización compatible del choque y estructuras de rezagos sin restringir, ambos enfoques pueden estimar la misma respuesta poblacional. El resultado se refiere a un estimando común; no afirma que las estimaciones de muestras finitas deban coincidir ni que cualquier LP y VAR estimados usen las mismas restricciones.
Con un número fijo \(p\) de rezagos, los estimandos de respuesta pueden coincidir aproximadamente hasta horizontes \(h\leq p\), mientras que a horizontes más largos pueden aparecer diferencias. En muestras finitas, las LP estiman cada horizonte directamente y pueden ser más variables, mientras que un VAR usa un modelo dinámico conjunto que puede producir una trayectoria más regular. Esa estructura puede ayudar si es adecuada y puede inducir a error si sus restricciones no encajan bien. No hay un método que gane siempre por su nombre.
Por eso, no memorices como regla fija que LP es más robusto y VAR más eficiente: comprueba qué restricciones dinámicas se usan. Aunque especificaciones flexibles y compatibles tengan el mismo objetivo poblacional, las diferencias en el número de rezagos y el conjunto de información de la muestra pueden cambiar la trayectoria estimada y su precisión. La normalización del choque también debe coincidir para comparar directamente la magnitud de los coeficientes. Registra conjuntamente las unidades del choque, las variables incluidas, los rezagos, la muestra y las restricciones de identificación.
Los intervalos de confianza dependen del horizonte y del método de inferencia
Para cada \(h\), la regresión produce una estimación y una medida de incertidumbre. A medida que \(h\) aumenta, puede haber menos observaciones porque \(y_{t+h}\) no está disponible cerca del final de la muestra. Además, los resultados a varios pasos se solapan, por lo que los residuos y las estimaciones de distintos horizontes pueden depender unos de otros. El error estándar o el bootstrap elegidos deben ajustarse al diseño y al objetivo de inferencia.
Un intervalo puntual del 95% se construye para un horizonte cada vez. No garantiza una cobertura del 95% de toda la curva de respuesta. Una banda de confianza simultánea es un objeto distinto y debe presentarse cuando la afirmación se refiere a la trayectoria completa. Montiel Olea y Plagborg-Møller establecen resultados útiles para ciertas LP con rezagos adicionales bajo sus supuestos; esos resultados no permiten omitir diagnósticos ni trasladar una receta de errores estándar a cualquier regresión. En el escenario de raíz unitaria que estudian, los resultados indicados no cubren horizontes que crecen en proporción al tamaño de la muestra. Especifica los controles, el rango de horizontes, el método de covarianza o bootstrap y si los intervalos son puntuales o simultáneos.
Los resultados a varios pasos se solapan y pueden generar autocorrelación en los residuos. Eso no significa que todas las LP se puedan corregir con la misma longitud de rezago HAC. Los resultados de inferencia para LP con rezagos adicionales se refieren a especificaciones concretas que incluyen valores rezagados de las variables del sistema y cumplen sus condiciones. En una aplicación, explica por qué el error estándar elegido es adecuado para el estimador, la persistencia de la serie, el tamaño de la muestra y el horizonte de interés. Los intervalos más amplios en horizontes largos pueden reflejar la reducción de observaciones e información disponibles, no un error de cálculo.
Las respuestas flexibles añaden preguntas y decisiones de estimación
Los investigadores pueden interactuar el choque con un estado observado, como un indicador de recesión, para preguntar si las respuestas difieren entre regímenes. También pueden estudiar varios resultados, tamaños del choque o submuestras. Cada extensión cambia el estimando y utiliza las observaciones disponibles de otra manera; dividir la muestra puede dejar una gran incertidumbre, sobre todo a horizontes largos.
Cuando sea práctico, especifica de antemano qué horizontes y estados importan. Si pruebas muchos resultados, rezagos, muestras o definiciones del choque, informa de esa búsqueda en lugar de presentar la trayectoria seleccionada como si fuera el único análisis. Suavizar entre horizontes puede facilitar la lectura del gráfico, pero añade restricciones o decisiones de ajuste. Muestra las estimaciones sin suavizar y documenta el método si también presentas una curva suavizada.
Informa los detalles necesarios para reproducir la trayectoria de respuesta
Indica el resultado, la frecuencia, la transformación, la definición y las unidades del choque, el rango de horizontes, las fechas de la muestra, los controles y el tratamiento de observaciones ausentes. Explica los supuestos de identificación por separado de la fórmula de regresión. Informa del coeficiente y de la incertidumbre en cada horizonte o muestra un gráfico con unidades e intervalos claramente definidos.
Nombra los procedimientos de estimación e inferencia, incluidos el número de rezagos, el estimador de covarianza o el bootstrap y si los intervalos son puntuales o simultáneos. Muestra la sensibilidad pertinente a otra medida defendible del choque, a otra elección de rezagos o a otra ventana muestral. Una IRF es un resumen basado en un modelo de un choque y un resultado identificados; no es una señal de negociación ni una garantía de rentabilidades futuras.
Q1¿Una proyección local es causal automáticamente?
No. Estima relaciones específicas para cada horizonte. Una IRF causal requiere una estrategia defendible para identificar el choque y los supuestos que la sustentan.
Q2¿Las proyecciones locales siempre superan a los VAR?
No. Bajo condiciones comunes pueden tener como objetivo la misma respuesta, pero el comportamiento en muestras finitas depende del número de rezagos, las restricciones, el tamaño de la muestra y los datos. Ningún método domina en todas las aplicaciones.
Q3¿Bastan los intervalos de confianza puntuales para un gráfico de respuesta al impulso?
Solo para afirmaciones sobre cada horizonte por separado. Si la afirmación se refiere a toda la curva, utiliza y presenta una banda simultánea adecuada.