Cómo los residuos revelan una relación de largo plazo15 min de lectura
Prueba de cointegración de Engle–Granger: residuos y corrección del error
Aprende cómo funciona la prueba de cointegración de Engle–Granger en dos pasos, por qué las pruebas de raíz unitaria sobre residuos requieren valores críticos especiales y cómo interpretar un modelo de corrección del error.
En esta guíaLa cointegración es una afirmación sobre un residuo estimado
Resumen breve
El método de Engle–Granger pregunta si una combinación concreta de series no estacionarias es estacionaria. Primero estima una ecuación de largo plazo y después contrasta su residuo estimado con valores críticos específicos para cointegración. Detectar una relación puede motivar un modelo de corrección del error, pero no demuestra que los precios tengan que converger ni que una operación vaya a ser rentable.
La cointegración es una afirmación sobre un residuo estimado
Dos series con tendencia pueden parecer relacionadas porque ambas contienen una tendencia estocástica. La cointegración es una afirmación más acotada: si las series individuales están integradas de orden uno, I(1), una combinación ponderada concreta puede ser estacionaria, I(0). Esa combinación es el error de equilibrio de largo plazo en el modelo elegido. Fluctúa alrededor de una distribución estable en vez de vagar sin límite.
El procedimiento de Engle–Granger en dos pasos investiga esa afirmación con una sola ecuación. En el primero estima una relación de largo plazo en niveles. En el segundo comprueba si el residuo estimado tiene raíz unitaria. En muestras finitas, la prueba depende de la dirección porque la ecuación de la primera etapa debe elegir qué variable aparece a la izquierda. Esta guía trata el caso clásico de dos variables; no sustituye a un método de sistema cuando puede haber varias relaciones de cointegración.
Comprueba primero las series y los términos deterministas
La especificación habitual supone que las variables componentes son I(1): sus niveles son no estacionarios bajo la especificación elegida, mientras que sus primeras diferencias son estacionarias. Las pruebas de raíz unitaria son imperfectas, sobre todo en muestras cortas y cerca de una ruptura estructural. Por eso, interpreta la comprobación del orden de integración como evidencia y no como un requisito mecánico. Una serie I(0) mezclada con otra I(1) no corresponde al caso clásico de cointegración I(1) descrito aquí.
Decide si la ecuación de largo plazo incluye constante, tendencia determinista o ninguna de las dos según la pregunta de investigación. Por ejemplo, para los precios logarítmicos de activos podría convenir una constante, pero no una tendencia determinista en el diferencial; un agregado económico quizá necesite una tendencia. Los términos deterministas afectan tanto al equilibrio que se estima como a la distribución de la prueba sobre el residuo. Elegirlos después de buscar un valor p pequeño hace más difícil interpretar la prueba.
El primer paso estima una ecuación de largo plazo en niveles
Para dos series en niveles \(y_t\) y \(x_t\), una ecuación sencilla de primera etapa es
\[ y_t = a + \beta x_t + u_t. \]
Estima \(a\) y \(\beta\) por mínimos cuadrados ordinarios bajo los supuestos mantenidos y guarda \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Si las series están cointegradas con esta especificación, esta combinación estimada debería ser estacionaria aunque los niveles por separado no lo sean.
En un ejemplo financiero, \(y_t\) y \(x_t\) podrían ser índices logarítmicos de rentabilidad total de dos activos observados con la misma frecuencia. El coeficiente \(\hat\beta\) define la combinación estimada de largo plazo; no es automáticamente una ponderación de cartera neutral en dólares ni de bajo riesgo. Cambiar la variable del lado izquierdo, la muestra, el tratamiento de dividendos, la moneda o la especificación de tendencia puede cambiar la estimación y el residuo. Explicita el significado económico de la ecuación.
El segundo paso contrasta el residuo con valores críticos especiales
Una regresión del residuo al estilo de Dickey–Fuller aumentado puede escribirse así:
La hipótesis nula de ausencia de cointegración corresponde a una raíz unitaria en el residuo; la alternativa es que el residuo estimado sea estacionario. En la notación sencilla anterior, una estadística de prueba del residuo suficientemente negativa aporta evidencia contra la nula. Los términos rezagados ayudan a representar la dependencia serial del residuo, por lo que importan tanto el orden de rezagos como los diagnósticos de residuos. Esta decisión es independiente de elegir la constante o la tendencia de la primera etapa, que determina el caso de valores críticos de cointegración. Un número insuficiente de rezagos aumentados puede dejar autocorrelación. Explica cómo elegiste el orden de rezagos y comprueba alternativas plausibles, como analizan Agiakloglou y Newbold.
El residuo se estima en el primer paso, lo que modifica su distribución bajo la hipótesis nula. No compares esta estadística con valores críticos ordinarios de Dickey–Fuller ni con un valor p genérico de ADF. Usa valores críticos o valores p diseñados para la prueba de residuos de Engle–Granger y adecuados a los términos deterministas elegidos, el número de variables y el tamaño de la muestra. Phillips y Ouliaris desarrollan la teoría asintótica de las pruebas basadas en residuos; MacKinnon ofrece valores críticos mediante superficies de respuesta para especificaciones habituales. Si cambian los términos deterministas de la primera etapa o el número de variables explicativas, la misma estadística residual puede compararse con otros valores críticos de referencia.
Un resultado hipotético muestra qué significa la decisión
Supongamos que una investigadora estudia dos índices mensuales de precios logarítmicos durante una muestra fija. Según las especificaciones de raíz unitaria indicadas, ambos parecen I(1). La regresión de primera etapa incluye una constante y produce un residuo estimado. Después, la estadística basada en residuos se evalúa con la distribución de Engle–Granger correspondiente a esa configuración determinista y a esa muestra, no con una tabla ADF habitual.
Imaginemos que la prueba adecuada arroja un valor p inferior al umbral del 5 % fijado de antemano por la investigadora. Para esta especificación, rechaza la hipótesis nula de ausencia de cointegración y obtiene evidencia de que la combinación estimada es estacionaria. La conclusión depende de la muestra, la elección de rezagos, los términos deterministas y los supuestos sobre integración. No demuestra que todos los pares de activos estén relacionados, que la relación vaya a persistir fuera de la muestra ni que el residuo estimado ofrezca una señal de entrada rentable. Si el valor p superara el 5 %, la interpretación correcta sería «la prueba no rechazó la ausencia de cointegración bajo la especificación indicada», no «se ha demostrado que las series no estén relacionadas».
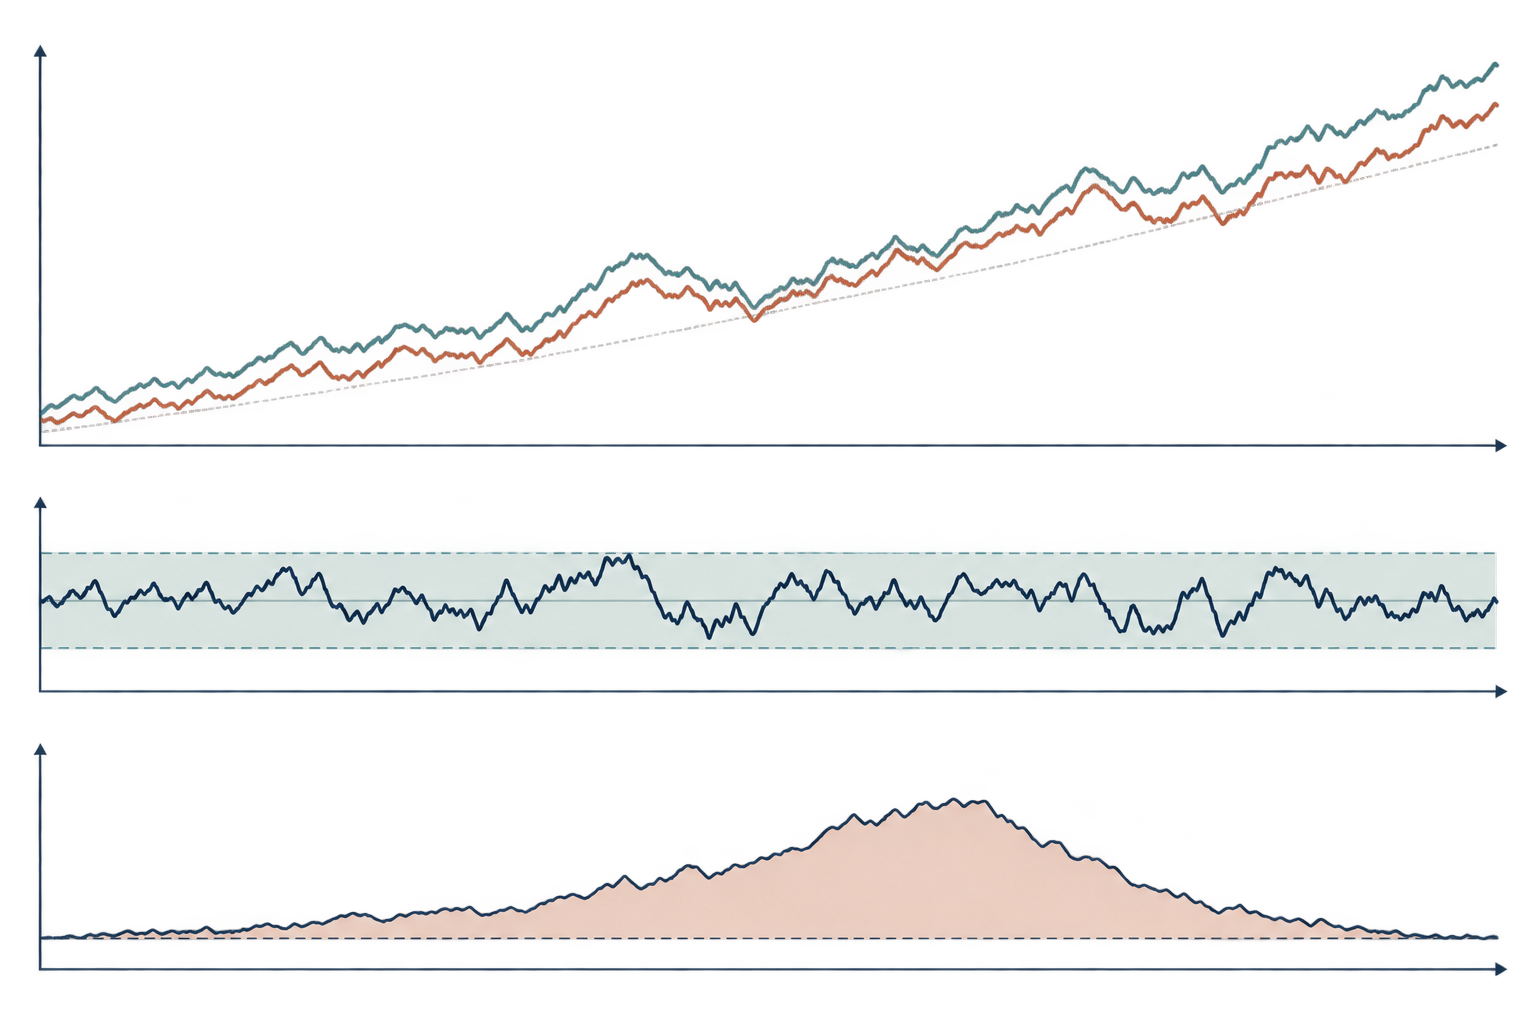
La ilustración siguiente es conceptual: pueden coexistir tendencias estocásticas comunes y un residuo acotado, y las desviaciones respecto de una relación estimada pueden estrecharse más adelante. No contiene series medidas ni implica que el ajuste se produzca siempre a una velocidad predecible.
Esquema conceptual, no evidencia empírica: las tendencias compartidas pueden coexistir con un residuo acotado y desviaciones que se estrechan
Un modelo de corrección del error describe el ajuste a corto plazo
Si hay respaldo para una relación de largo plazo, un modelo de corrección del error puede combinar cambios a corto plazo con el error de equilibrio del periodo anterior. Con \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\), un ejemplo es
Aquí, \(\lambda\) es el coeficiente de ajuste de \(y_t\) en esta parametrización. Si \(y\) está por encima de su relación estimada y \(\lambda<0\), el término de corrección del error contribuye a una variación negativa de \(y\), manteniendo lo demás constante. Esta lectura del signo usa la definición \(\hat u=y-\hat a-\hat\beta x\); si se invierte la convención del residuo, también se invierte el signo del coeficiente. Los coeficientes de corto plazo describen otras respuestas condicionales. Otra variable también puede ajustarse: la cointegración por sí sola no indica qué variable económica o de mercado soporta el ajuste.
No traduzcas \(\lambda\) mecánicamente como «el diferencial se cierra este porcentaje cada mes» a menos que el modelo tenga realmente esa forma dinámica sencilla. Los cambios rezagados, varias variables que se ajustan, las respuestas no lineales y las rupturas afectan a la trayectoria. Una relación estable de largo plazo no es un mecanismo causal estructural, y el coeficiente de ajuste está condicionado al modelo y al conjunto de información especificados.
La prueba en dos pasos tiene límites de alcance
Una especificación de Engle–Granger con una sola ecuación puede contrastar una combinación de largo plazo propuesta, incluso si incluye una variable dependiente y varios regresores. Con dos variables I(1), el rango máximo de cointegración es uno; un sistema más amplio puede tener varios vectores de cointegración. Una sola prueba de residuos no determina el rango completo del sistema. El procedimiento de Johansen está diseñado para estudiar ese rango bajo sus propios supuestos sobre el VAR y los términos deterministas.
La normalización de la primera etapa también importa en muestras finitas. Regresar \(y\) sobre \(x\) no suele dar exactamente el mismo resultado numérico que regresar \(x\) sobre \(y\), aunque conceptualmente una relación de largo plazo se refiera a una combinación. Elige la normalización por una razón económica clara y comunícala. Si las conclusiones cambian al invertir la ecuación, describe esa sensibilidad en vez de seleccionar el resultado favorable.
La prueba puede tener poca potencia en una muestra pequeña, y la selección de rezagos, los términos deterministas, los valores atípicos y las rupturas estructurales pueden afectar al resultado. Una ruptura de la relación de largo plazo puede hacer que una combinación antes estacionaria parezca inestable en toda la muestra. Un único rechazo es evidencia bajo una especificación mantenida, no una prueba de que la relación sea permanente.
La evidencia de cointegración no es una regla de trading lista para usar
En una aplicación de trading, el residuo estimado puede llamarse diferencial, pero ese nombre no define una cartera ejecutable. Un diferencial construido con precios logarítmicos no equivale a una posición expresada en dinero; una serie de precios sin más no equivale a una serie de rentabilidad total. El coeficiente de regresión puede variar, y la estacionariedad estimada no determina automáticamente un umbral de entrada, un periodo de tenencia, un nivel de salida por pérdidas ni el tamaño de la posición.
Estima la relación de largo plazo solo con los datos disponibles en cada fecha de decisión. Si estimas el coeficiente de cobertura con todo el backtest y después operas en fechas anteriores, las observaciones futuras se filtran en la señal. Separa cronológicamente las ventanas de formación y evaluación, ten en cuenta dividendos, desdoblamientos, disponibilidad de préstamo de valores, financiación, diferencial entre compra y venta, impacto de mercado y rebalanceo, y define qué hacer cuando los diagnósticos indican una ruptura. Buscar entre muchos pares y ventanas también crea sesgo de selección que la prueba de cointegración no corrige.
La cuestión práctica no es solo si una prueba de residuos rechaza. Pregunta si hay una razón económica para que el vínculo propuesto persista, si supera una comprobación de estabilidad transparente y si queda una regla viable una vez consideradas la incertidumbre y los costes. La cointegración puede informar un modelo; no garantiza convergencia, eficacia de cobertura ni rentabilidad.
Comunica la especificación para que otros puedan reproducirla
Indica las variables, transformaciones, frecuencia, fechas de la muestra, evidencia sobre integración y normalización de la primera etapa. Enumera la inclusión de constante o tendencia, el tipo de prueba de residuos, la regla de selección de rezagos, la estadística de prueba y la fuente de los valores críticos o valores p específicos para cointegración. Comunica la sensibilidad a una alternativa razonable de rezagos o ventana muestral y señala cualquier análisis de rupturas.
Si estimas un modelo de corrección del error, define el término de desequilibrio rezagado y la convención de signos, indica qué variables pueden ajustarse y separa los coeficientes a corto plazo de la relación de largo plazo. En un estudio de trading, revela las divisiones cronológicas de la muestra, las reglas de selección de pares, los costes, la financiación, los supuestos sobre préstamo de valores y cómo se gestionan los fallos. Estos detalles distinguen una prueba reproducible de un gráfico que solo parece mostrar convergencia.
Q1¿Puedo usar valores críticos ordinarios de ADF para el residuo estimado?
No. Estimar primero la relación de largo plazo cambia la distribución nula de la prueba sobre el residuo. Usa valores adecuados a la especificación de Engle–Granger elegida.
Q2¿Un resultado significativo de Engle–Granger demuestra que un par convergerá?
No. Es evidencia de una combinación estimada estacionaria bajo los supuestos de la prueba y en la muestra analizada. Las rupturas, el error de estimación y los datos nuevos pueden cambiar la relación.
Q3¿Cuándo conviene usar Johansen?
Cuando un sistema tiene más de dos variables o puede contener varias relaciones de cointegración, un método de rango para sistemas como Johansen responde a una pregunta distinta de la que plantea una sola relación basada en residuos.