Estimación en dos etapas del precio de las exposiciones a factores18 minutos de lectura
Regresión de Fama–MacBeth: primas de riesgo en dos etapas
Sigue el procedimiento Fama–MacBeth desde las betas estimadas en series temporales hasta los precios de riesgo transversales por fecha, y distingue el error estándar, el ajuste de Shanken y la inferencia HAC.
En esta guíaEstima precios de las exposiciones, no una beta de serie temporal
Resumen breve
El procedimiento Fama–MacBeth estima la exposición a factores de cada activo usando su serie temporal, regresa en cada fecha los rendimientos de los activos sobre esas exposiciones estimadas y promedia las pendientes de precios de riesgo resultantes a lo largo del tiempo. La serie temporal de pendientes permite calcular la incertidumbre habitual. Sin embargo, el error estándar de la segunda etapa no tiene en cuenta automáticamente las betas estimadas, la dependencia serial ni una especificación incorrecta del modelo de valoración. Un precio de riesgo medio significativo no estima el beneficio de una operación.
Estima precios de las exposiciones, no una beta de serie temporal
Una beta de factor y el precio de riesgo de un factor responden a preguntas distintas. La beta describe cómo se movió el rendimiento de un activo con un factor en la regresión temporal de la primera etapa. El coeficiente del precio de riesgo, escrito a menudo como \(\lambda\), describe en el corte transversal de la segunda etapa cómo difieren los rendimientos entre activos con betas estimadas distintas. El procedimiento Fama–MacBeth estima un precio de riesgo para cada fecha y luego resume esas estimaciones en el tiempo.
El diseño resulta útil si la pregunta es si la exposición a un factor de riesgo propuesto está asociada con los rendimientos medios de un conjunto elegido de acciones o carteras. Es un procedimiento estadístico de valoración de activos, no un diseño causal. Tampoco especifica por sí mismo una cartera que pudiera haberse negociado usando solo información disponible entonces.
El estudio original de Fama y MacBeth aplicó regresiones transversales repetidas de riesgo y rendimiento a acciones de la NYSE. Trabajos posteriores, incluidas las pruebas empíricas de Fama y French, convirtieron las pendientes transversales mensuales en una forma habitual de estimar y probar precios de riesgo medios. Conviene entender el método como dos problemas de estimación vinculados, cada uno con sus propios supuestos.
Primera etapa: estimar la exposición de cada activo
Para cada activo o cartera de prueba \(i\), estima una regresión temporal como
donde \(r^{e}_{i,t}\) es el rendimiento excedente del activo, \(\mathbf{f}_t\) el vector de rendimientos de los factores en la fecha \(t\) y \(\boldsymbol{\beta}_i\) el vector de exposiciones. La estimación \(\hat{\boldsymbol{\beta}}_i\) se convierte en variable explicativa en la segunda etapa. Un ejemplo con solo el mercado tiene una beta; uno multifactorial tiene una carga estimada por factor.
La primera etapa necesita variación temporal suficiente en los factores para estimar las pendientes. Una ventana larga puede aportar más observaciones, pero mezclar distintos regímenes de mercado. Una ventana corta puede reflejar la exposición reciente, aunque deja betas más ruidosas. Indica la frecuencia de los rendimientos, las fechas muestrales, la construcción de los factores, el tratamiento de datos faltantes, la constante y la ventana de estimación.
Esto no significa que siempre deban estimarse las betas con toda la muestra. En una prueba de valoración ex post, las betas de muestra completa pueden describir la muestra analizada. En una simulación histórica de trading, usar una beta calculada con observaciones futuras filtraría información. Para ese uso se necesita una beta en cada momento, estimada con datos disponibles antes de cada decisión simulada.
Segunda etapa: valorar las exposiciones en el corte transversal de cada fecha
En cada fecha \(t\), regresa los rendimientos de los activos de prueba de esa fecha sobre las betas estimadas en la primera etapa:
\(\boldsymbol{\lambda}_t\) contiene los precios de riesgo específicos de la fecha. Si hay un factor, la pendiente transversal \(\lambda_t\) mide en esa fecha la diferencia de rendimiento asociada con una unidad de beta estimada. \(\lambda_{0,t}\) es una constante transversal distinta. Que se estime libremente, se restrinja o se interprete como rendimiento de un activo de beta cero depende del modelo y de si se usan rendimientos brutos o excedentes.
La segunda regresión es transversal entre activos en una sola fecha; no es otra regresión de series temporales. Su ajuste depende del número y composición de los activos de prueba, de la dispersión de sus betas estimadas y de la correlación entre ellas. Si las betas apenas varían entre activos, el corte transversal contiene poca información para distinguir los precios de riesgo. Añadir muchos activos casi idénticos no crea variación de exposición inexistente.
Al repetir la regresión se obtiene una serie \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). La estimación Fama–MacBeth del factor \(k\) es el promedio temporal
El promedio tiene las mismas unidades y frecuencia de rendimiento que los rendimientos de la segunda etapa. Las ponderaciones transversales, las fechas ausentes o los cambios en el universo de activos afectan qué representa y deben comunicarse.
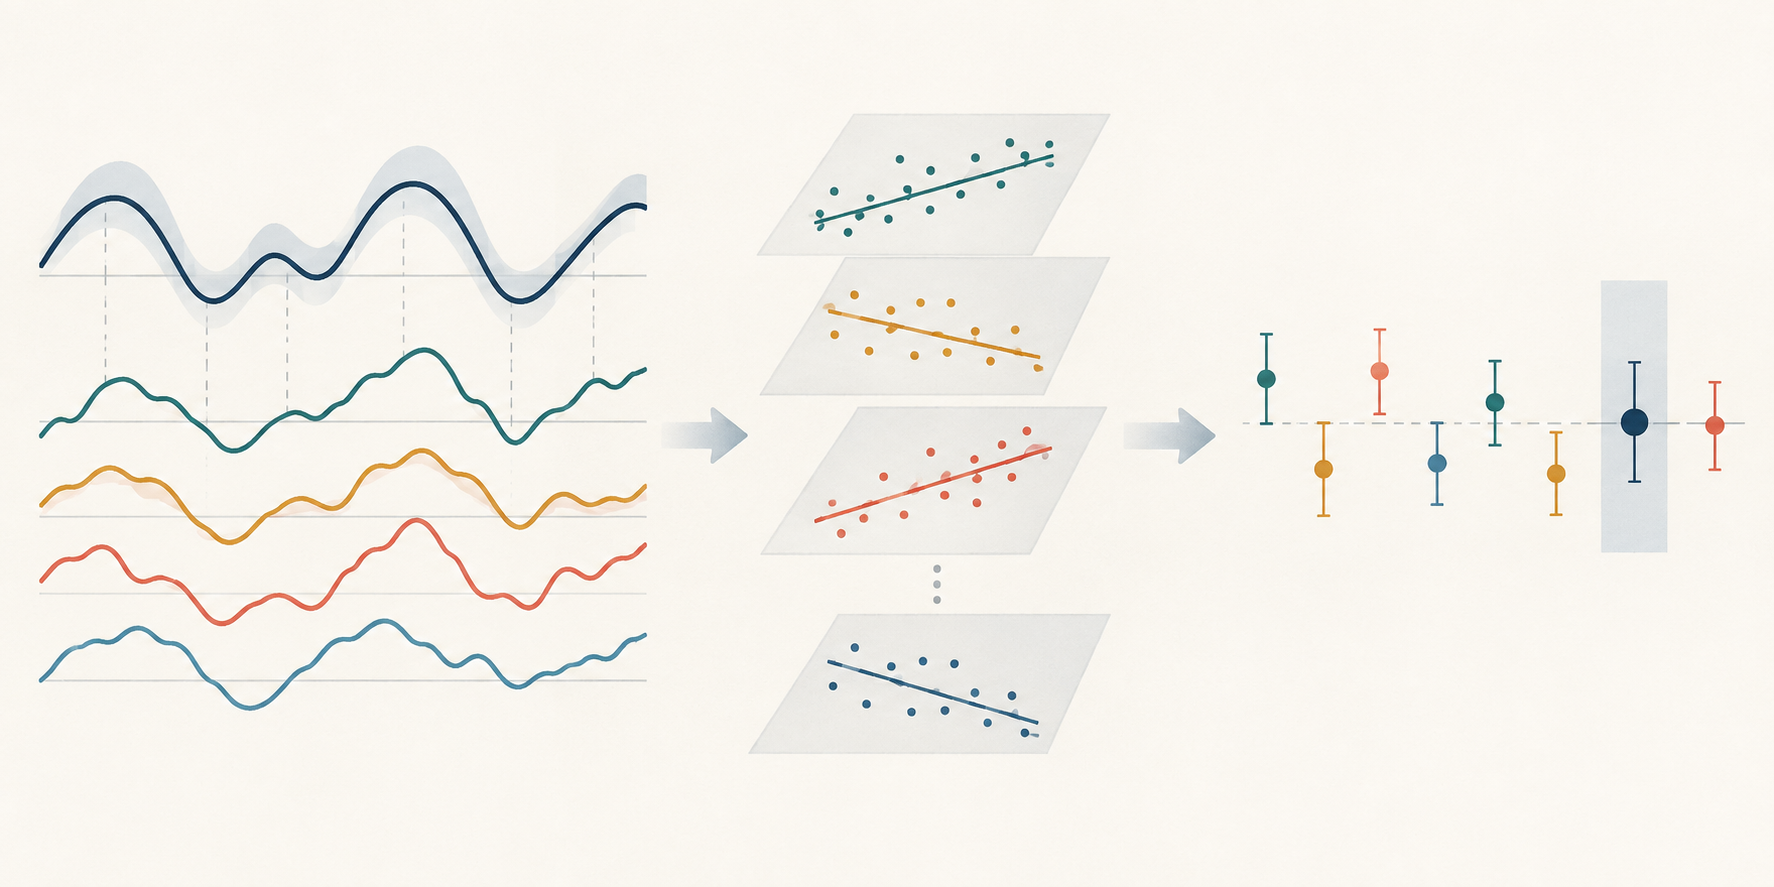
Ilustración conceptual del procedimiento en dos etapas; los puntos y los intervalos no son estimaciones empíricas ni demuestran causalidad.
Un ejemplo separa el resultado mensual del promedio
Supón que las betas de mercado estimadas en la primera etapa para tres carteras de prueba son \(0.5\), \(1.0\) y \(1.5\). En un mes hipotético, sus rendimientos excedentes son \(0.3\%\), \(0.8\%\) y \(1.3\%\). Los tres puntos caen sobre
La pendiente estimada de ese mes es 1,0 punto porcentual por unidad de beta y la constante es \(-0,2\%\). Este ejemplo deliberadamente pequeño e ilustrativo de ajuste exacto no demuestra que la beta de mercado tenga precio; tres puntos tampoco permiten una prueba empírica útil.
Ahora imagina que las pendientes de la segunda etapa en seis meses son, por unidad de beta, \(0.8\%\), \(-0.4\%\), \(1.0\%\), \(-0.2\%\), \(0.6\%\) y \(0.0\%\). Su media aritmética es
La pendiente del primer mes no es la estimación Fama–MacBeth final: la estimación es el promedio de las seis pendientes por fecha. Los meses negativos también cuentan; seleccionar solo meses positivos cambiaría el parámetro estimado y añadiría otra etapa de selección. Estas cifras inventadas solo ilustran la aritmética, no son resultados de mercado ni afirman que un factor prediga rendimientos.
El error estándar habitual usa el tiempo como dimensión de inferencia
En el cálculo más simple, toma la desviación estándar muestral \(s_\lambda\) de las \(T\) pendientes mensuales y divídela por \(\sqrt{T}\):
La estadística t correspondiente divide la pendiente media estimada por ese error estándar. El tiempo es la dimensión repetida para estimar la incertidumbre del precio de riesgo medio. El número de activos \(N\) afecta a la precisión de cada pendiente transversal mensual, pero no sustituye a \(T\) en el error estándar del promedio temporal.
Para las seis pendientes ilustrativas, la desviación estándar muestral es aproximadamente 0,576 puntos porcentuales al mes. Dividirla por \(\sqrt{6}\) da un error estándar convencional de alrededor de 0,235 puntos; \(0.3/0.235\) es aproximadamente 1,28. Seis observaciones son demasiado pocas para evaluar la significación de forma fiable. El cálculo solo muestra que una media positiva no equivale a una media estimada con precisión.
El error estándar habitual también depende de condiciones de la serie temporal de pendientes. Si hay dependencia serial, el error estándar que supone observaciones independientes puede estimar mal la incertidumbre. Con una muestra corta o una composición cambiante de activos, las estadísticas t asintóticas pueden ser especialmente frágiles. Informa la longitud y frecuencia de la serie \(\lambda_t\), no solo el número de activos transversales.
Fama–MacBeth y MCO agrupados no siempre dan estimaciones puntuales distintas
A veces se contrapone “Fama–MacBeth” a “regresión de panel agrupada” como si necesariamente produjeran pendientes distintas. Existe un caso especial importante: si aparecen los mismos activos en todas las fechas, los regresores beta permanecen fijos y cada corte mensual usa el mismo diseño de mínimos cuadrados ordinarios, el promedio de los coeficientes MCO por fecha coincide con el coeficiente de pendiente común de MCO agrupados. Ambos resumen el mismo conjunto balanceado de regresiones transversales.
La igualdad puede desaparecer si cambia el conjunto de activos o las ponderaciones por fecha, si las betas varían en el tiempo, el panel está desequilibrado, se usan controles distintos o el modelo agrupado impone restricciones adicionales. Entonces los métodos pueden ponderar las fechas u observaciones de forma diferente y responder preguntas muestrales distintas. No elijas el método solo por el nombre: especifica la matriz de diseño, las ponderaciones y el coeficiente objetivo.
Aunque coincidan las estimaciones puntuales, la incertidumbre puede calcularse de forma distinta. La inferencia Fama–MacBeth usa la variación temporal de las pendientes transversales. Una regresión agrupada necesita un estimador de covarianza que corresponda a la estructura de errores del panel. Agrupar por fecha o activo, estimar una covarianza bidireccional o usar HAC en la serie temporal implica supuestos diferentes; ninguno queda validado solo por llamar al modelo agrupado o Fama–MacBeth.
Las betas estimadas y HAC tratan fuentes de incertidumbre distintas
La segunda etapa trata \(\hat{\boldsymbol{\beta}}_i\) como si fuera conocida, aunque procede de una regresión estimada en la primera. El error de una variable generada puede afectar al precio de riesgo y a su incertidumbre. El análisis de Shanken deriva un ajuste para la inferencia de precios de beta bajo una configuración de valoración concreta; no es un multiplicador universal que repare cualquier diseño de dos etapas. Otros trabajos estudian el comportamiento en muestras grandes y estimadores alternativos bajo distintas condiciones. Indica qué corrección o método de inferencia usas y por qué se aplican sus supuestos.
La correlación serial de \(\hat{\lambda}_{k,t}\) es otro problema. Por ejemplo, rendimientos solapados de varios meses pueden hacer que pendientes de fechas cercanas compartan observaciones de rendimiento. Un estimador consistente con heterocedasticidad y autocorrelación, como la covarianza Newey–West, ajusta la varianza estimada del promedio temporal a la dependencia serial hasta una ventana de rezagos elegida. No reincorpora el error de estimar betas en la primera etapa, no corrige un modelo de factores mal especificado ni elimina el sesgo por mirar al futuro. A la inversa, el ajuste de Shanken no sustituye el análisis de dependencia de la serie lambda.
Jagannathan y Wang, así como Shanken y Zhou, analizan propiedades de los métodos de valoración por beta bajo condiciones específicas de modelo y muestreo. Sus resultados aconsejan describir el diseño de dos etapas concreto, en vez de repetir que los errores estándar Fama–MacBeth ordinarios siempre son demasiado pequeños o siempre válidos. Informa si las betas se estiman una vez o se actualizan, cómo se trata la dependencia temporal de lambda, si se corrige el uso de betas estimadas y por qué esa elección corresponde a la pregunta.
Un precio de riesgo medio significativo no estima una ganancia de trading
Una media \(\lambda\) positiva y distinguible de cero significa que, bajo el universo de activos, la definición del factor, las betas y el procedimiento de inferencia elegidos, los activos con mayor exposición estimada tuvieron rendimientos medios superiores en la muestra. No demuestra que un inversor pudiera obtener esa diferencia después de costes, que el factor sea una fuente causal de rendimientos ni que el modelo de valoración sea correcto.
El resultado puede cambiar al modificar los factores, el período, la construcción de carteras, la ventana de beta, los activos de prueba o la ponderación. Buscar entre muchos factores, cortes muestrales y especificaciones añade un problema de pruebas múltiples. Una prueba de un solo precio de riesgo estimado tampoco resume todos los errores de valoración conjuntos de los activos. Indica si el resultado es una asociación condicional, una prueba de precios basada en un modelo o un pronóstico fuera de muestra; no intercambies esas etiquetas.
Para una estrategia real o simulada, las exposiciones y ponderaciones deben construirse solo con información disponible en cada momento. También hacen falta precios de entrada ejecutables, rotación, costes de transacción, financiación, capacidad y una regla de rebalanceo. La beta del factor estima una exposición; la media de \(\lambda\) no es el rendimiento de una cartera que obtiene automáticamente esa prima. Consulta las guías de cargas factoriales y modelos de factores, errores estándar robustos y HAC y coeficientes de información por rangos.
Documentar el diseño para que otra persona pueda reproducirlo
Un resultado interpretable identifica los activos de prueba, rendimientos de factores, serie libre de riesgo si se usa, unidades, frecuencia y período de la muestra. También registra cómo se estimó cada beta, si la ventana del primer paso se solapa con el período de prueba del segundo, qué activos entran en cada fecha, cómo se manejan rendimientos faltantes y cambios de composición, si se ponderan los cortes y si se incluye o restringe una constante.
Para la inferencia, informa el número total \(T\) de pendientes por fecha, su media y dispersión temporal, el estimador de error estándar, cualquier banda HAC, la corrección por estimación de betas y las decisiones para muestra finita. Muestra la dispersión de las betas y el ajuste transversal junto a las estadísticas t: muchos activos no compensan exposiciones casi idénticas. Compara ventanas, definiciones de factores y construcciones de activos de prueba razonables, sin elegir la variante que casualmente dé el menor valor p.
No. Estima una asociación entre exposiciones estimadas y rendimientos bajo un modelo de valoración y un diseño de activos de prueba concretos. La interpretación causal necesita un argumento de identificación independiente.
Q2¿Añadir más activos siempre mejora la precisión del precio de riesgo?
No. Más activos pueden mejorar el corte transversal de una fecha, pero la precisión también depende de cuánto varían sus betas, de lo bien que se estimaron y del número de fechas que contribuyen al promedio.
Q3¿Cuándo debería usar un error estándar HAC?
Considéralo si la serie de precios de riesgo por fecha puede tener heterocedasticidad o dependencia serial, por ejemplo con rendimientos solapados. Indica la ventana de rezagos y recuerda que HAC no corrige el error de estimación de las betas del primer paso.