Dinero bancario y política monetaria10 min de lectura
¿Crean dinero las reservas bancarias? Préstamos, depósitos y multiplicador
Reservas bancarias, creación de depósitos por préstamos y supuestos del multiplicador. La QE no garantiza un aumento fijo del dinero ni de la inflación.
En esta guía¿Qué es una reserva bancaria?
Resumen breve
Las reservas bancarias son saldos que las entidades habilitadas mantienen en su banco central. Por lo general, un préstamo bancario crea un depósito equivalente para quien lo recibe; no le entrega reservas del banco central. El multiplicador monetario de los manuales es un modelo didáctico sujeto a ciertas condiciones, no una predicción fija y fiable del crédito, los depósitos o la inflación actuales.
¿Qué es una reserva bancaria?
En Estados Unidos, un saldo de reservas es un depósito que una entidad de depósito mantiene en su cuenta de un Banco de la Reserva Federal. Es un activo para esa entidad y un pasivo para la Reserva Federal. Ese saldo puede servir para liquidar pagos entre bancos, gestionar la liquidez y cumplir los requisitos regulatorios aplicables. La cuenta corriente de un hogar es un derecho de cobro frente a su banco comercial, no una cuenta de reservas en la Fed. Las [preguntas frecuentes de la Reserva Federal sobre los saldos de reservas]({source:fedIorbFaq}) explican quién los mantiene y para qué.
Si un cliente del banco A paga a una persona que opera con el banco B, ambos bancos liquidan el pago ajustando sus saldos de reservas. Disminuye el depósito del cliente del banco A y el banco A transfiere reservas; el banco B recibe las reservas y abona el depósito de su cliente. Las reservas se mueven entre entidades habilitadas y el destinatario recibe un depósito en un banco comercial. El banco no entrega reservas a un hogar como forma de pago.
Reservas, base monetaria, M1 y M2
Estos términos miden cosas distintas. En las estadísticas actuales de la Reserva Federal de Estados Unidos, la base monetaria es la suma del efectivo en circulación y los saldos de reservas que mantienen las entidades de depósito. En cambio, M1 y M2 describen determinados activos similares al dinero que posee el público. El M1 actual de EE. UU. incluye el efectivo en manos del público, los depósitos a la vista, otros depósitos transferibles mediante cheque y los depósitos de ahorro, sujetos a las exclusiones y ajustes especificados en la publicación H.6. M2 añade depósitos a plazo de pequeña denominación y saldos en fondos minoristas del mercado monetario, con los ajustes especificados para saldos de jubilación. Las categorías y los ajustes concretos son definiciones estadísticas, no etiquetas universales. La [publicación H.6 vigente]({source:fedH6Current}) presenta los componentes de Estados Unidos, y las [preguntas frecuentes de la Fed sobre la oferta monetaria]({source:fedMoneySupplyFaq}) resumen estas medidas.
Por tanto, un aumento de los saldos de reservas puede elevar la base monetaria estadounidense sin añadir mecánicamente la misma cantidad a M1 o M2. Las entidades habilitadas mantienen reservas en el banco central; no son los depósitos de cheques y de ahorro que se cuentan como dinero en manos del público. Otros países usan agregados monetarios y sistemas de liquidación propios. Antes de comparar series entre países, consulta las definiciones del banco central local.
Esta distinción también evita un error frecuente al leer gráficos: los saldos de reservas, los depósitos bancarios y la base monetaria son existencias medidas en una fecha; los préstamos y los pagos son flujos a lo largo de un período. Para comparar sus tasas de crecimiento, hay que usar las mismas fechas, unidades, reglas de ajuste estacional y definiciones. Para ver qué incluyen M1 y M2 en Estados Unidos, consulta la guía M1 frente a M2; para otra proporción que relaciona el dinero con el PIB nominal, lee la guía sobre la velocidad de M2.
¿Qué pasa cuando un banco concede un préstamo?
Imagina que un banco aprueba un préstamo comercial hipotético de 10.000 dólares. Al concederlo, registra un activo de préstamo por 10.000 dólares y abona otros 10.000 dólares en la cuenta de depósitos del prestatario, creando el pasivo correspondiente. Después, el prestatario puede usar ese depósito para pagar a un proveedor. El banco no saca 10.000 dólares de reservas de una caja fuerte para entregárselos; el prestatario recibe un depósito bancario que puede gastar.
Es contabilidad por partida doble, no riqueza gratuita. El prestatario debe 10.000 dólares y tiene que devolverlos según el contrato; el banco posee un derecho de cobro por el préstamo y debe el depósito. Si el principal se devuelve desde un depósito en el mismo banco, este reduce a la vez el activo del préstamo y el pasivo del depósito. Si se paga desde una cuenta de otro banco, el banco pagador reduce el depósito del prestatario; el banco prestamista recibe reservas para la liquidación y reduce el activo del préstamo. En ambos casos, el dinero bancario depositado en el conjunto del sistema disminuye en el importe del principal. Los intereses son distintos: son ingresos del banco, no una devolución del principal.
Los pagos también afectan a las reservas. Si el prestatario paga a un proveedor que opera con otro banco, el depósito pasa del banco del prestatario al del proveedor, y las reservas liquidan el pago entre ambos. Esto puede generar una necesidad de financiación o liquidez en el banco que concedió el préstamo. Pero no quiere decir que el banco prestara primero reservas al público. La [explicación del Banco de Inglaterra sobre la creación de dinero moderno]({source:boeMoneyCreation}) muestra los asientos de préstamos y depósitos y la función separada de la liquidación.
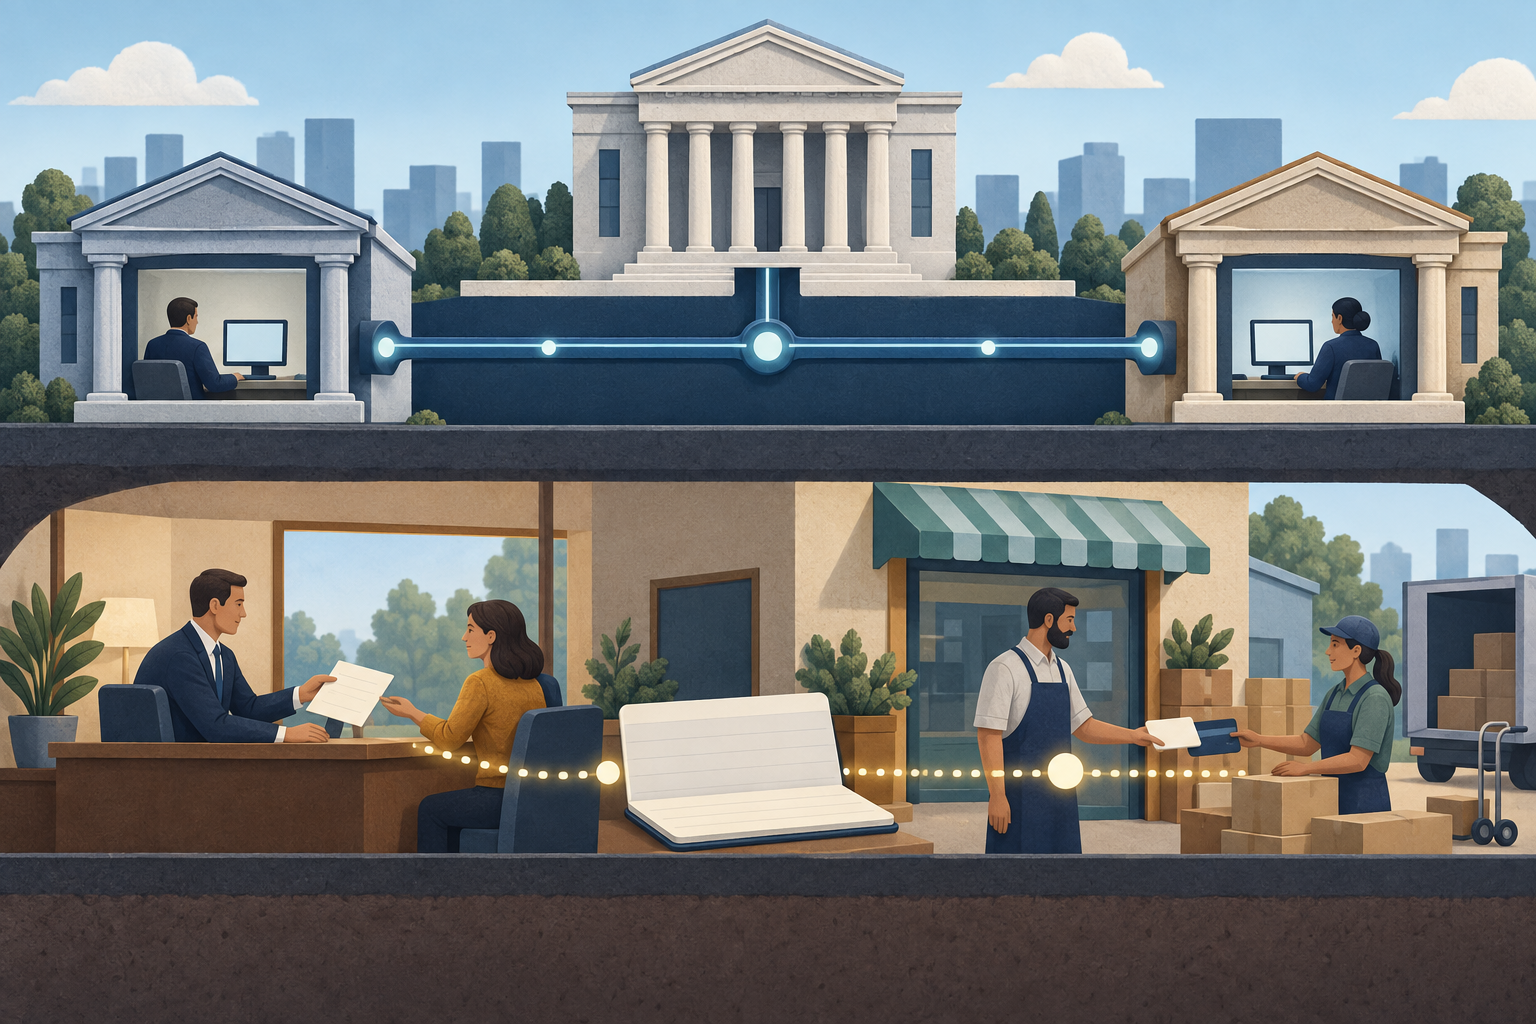
El recorrido superior representa la liquidación de reservas entre bancos; el inferior muestra cómo un préstamo crea un depósito bancario. Los libros y superficies no tienen texto ni cifras.
¿Cómo funciona el multiplicador monetario de los manuales?
Un modelo sencillo de manual parte de un coeficiente fijo de reservas obligatorias. Si ese coeficiente es del 10 %, la fórmula básica del multiplicador de depósitos es 1 ÷ 0,10 = 10. En una cadena esquemática, una parte de un depósito inicial de 100 dólares se conserva como reserva obligatoria; el resto se presta y luego vuelve a depositarse en otro banco. Si el proceso se repite, el modelo puede generar hasta 1.000 dólares en depósitos totales. El total ya incluye los 100 dólares iniciales; no son 1.000 dólares adicionales de nuevos préstamos.
El resultado depende de supuestos fuertes: el coeficiente de reservas es vinculante, los bancos no mantienen reservas excedentarias, el público no conserva efectivo fuera de los bancos, cada préstamo se concede y vuelve a depositarse, y los prestatarios quieren pedir crédito y son solventes. El modelo también necesita una inyección inicial bien definida y una definición coherente de los depósitos. Si cambian esos supuestos, cambia el resultado. La fórmula sirve para aprender cómo funciona un modelo restringido de redepósitos sucesivos; no promete que cada dólar adicional de reservas genere diez dólares de nuevos préstamos.
¿Por qué no existe un multiplicador moderno fijo?
En la práctica, un banco sopesa la rentabilidad esperada del préstamo frente a su coste de financiación, el riesgo crediticio, su posición de capital, sus necesidades de liquidez y los requisitos regulatorios. También necesita que el prestatario quiera el crédito y sea solvente. Estas decisiones influyen en cuánto presta. Después de contabilizar el préstamo, el banco debe poder financiar los pagos y gestionar su liquidez. Las reservas ayudan a liquidar operaciones, pero no son un fondo que los bancos entreguen mecánicamente a los hogares.
El ejemplo estadounidense hace especialmente visible el supuesto del manual: la Reserva Federal redujo a cero los coeficientes de reservas obligatorias con efecto desde el 26 de marzo de 2020. Ese cambio no eliminó otras restricciones de capital, liquidez, supervisión o gestión de riesgos, y no describe a todos los países. La [página de la Reserva Federal sobre requisitos de reservas]({source:fedReserveRequirements}) documenta el cambio en Estados Unidos. Tanto la investigación de la Reserva Federal como la explicación del Banco de Inglaterra advierten que no se debe tratar el multiplicador sencillo como una descripción mecánica de la creación moderna de dinero ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Los bancos centrales siguen influyendo en el crédito a través de la política monetaria. Los tipos oficiales afectan al coste de los préstamos y a la demanda; las facilidades de liquidez y los sistemas de pagos influyen en cómo los bancos gestionan la liquidación. Un banco que prevé salidas de fondos puede buscar financiación o reservas de otras entidades o del banco central, con arreglo al marco aplicable. Esa es una limitación operativa real, pero no equivale a decir que todo préstamo deba esperar a que se multiplique primero una cantidad fija de reservas.
¿Qué cambia la expansión cuantitativa?
Cuando un banco central compra un valor, paga abonando fondos en la cuenta de reservas de un banco. Si el vendedor es un banco, el cambio simplificado en el balance es un intercambio: el banco termina con más reservas y menos valores. Por sí sola, esa operación no añade un depósito de cliente a los pasivos del banco. La Reserva Federal describe sus compras de títulos del Tesoro como una forma de añadir reservas al sistema bancario ({source:fedIorbFaq}).
Si quien vende no es un banco, sino, por ejemplo, un fondo de pensiones, la liquidación cambia en el sector privado. El vendedor entrega un valor y recibe un depósito en su banco; ese banco recibe reservas y registra el nuevo depósito del cliente como un pasivo. En este ejemplo simplificado aumentan tanto los saldos de reservas como el depósito del vendedor no bancario. La cadena concreta depende de quién vende y de cómo se liquida la operación. Por eso, decir que «la QE aumenta las reservas» no basta para saber cómo cambia cada medida de dinero amplio ({source:boeMoneyCreation}).
La expansión cuantitativa (QE) es una medida de política destinada a relajar las condiciones financieras mediante compras de activos. Sus efectos pueden depender de los activos adquiridos, los vendedores, las decisiones de cartera, los tipos de interés, la demanda de crédito y la economía en general. Un mayor saldo de reservas no implica un múltiplo fijo de préstamos bancarios, un aumento equivalente de M2 ni una subida garantizada de los precios al consumo. La guía sobre los tipos de la Reserva Federal y el tipo preferencial explica otra parte del mecanismo de transmisión de la política.
¿Qué papel desempeñan las reservas en la política de tipos de interés?
Las reservas importan porque los bancos las utilizan para realizar pagos y porque los bancos centrales aplican la política monetaria mediante las condiciones en que se mantienen. En Estados Unidos, la Reserva Federal paga intereses por los saldos de reservas de las entidades habilitadas. Utiliza el tipo IORB como herramienta para ayudar a mantener los tipos de mercado a corto plazo en línea con la orientación del Comité Federal de Mercado Abierto. Es el marco operativo estadounidense, no una plantilla universal ({source:fedIorbFaq}).
El tipo objetivo, el tipo sobre los saldos de reservas y el tipo de interés que un banco cobra a sus clientes se relacionan a través de los mercados y las instituciones, pero no son el mismo tipo. Un cambio del tipo oficial puede influir en los tipos de préstamo y en la demanda de crédito sin determinar mecánicamente una cantidad fija de nuevos préstamos. Otros bancos centrales pueden utilizar instrumentos, contrapartes habilitadas y reglas de cuentas de reservas diferentes.
Lista de comprobación para afirmaciones sobre reservas y crecimiento del dinero
Cuando un titular diga que las reservas «se dispararon» o que la QE «imprimió dinero», identifica primero la serie y su unidad: saldos de reservas, base monetaria, M1, M2 o una medida de otro país. Comprueba si la afirmación se refiere a una existencia en una fecha o a un flujo durante un período, y anota si los datos son nominales, están ajustados estacionalmente o se han revisado. La última publicación H.6 de Estados Unidos separa los saldos de reservas y la base monetaria de M1 y M2.
Después, pregunta qué operación cambió el balance y quién vendió el activo. Un préstamo bancario puede crear un depósito; un pago entre bancos cambia dónde se registran depósitos y reservas; una compra de valores puede intercambiar activos por reservas o añadir un depósito de una entidad no bancaria, según quién venda. Ninguno de esos asientos contables determina por sí solo los préstamos, el gasto o la inflación futuros. Para evaluar esos resultados, examina las condiciones crediticias, los tipos oficiales, la demanda de los prestatarios, el capital y la liquidez de los bancos, la producción y los precios durante el mismo período.
Utiliza el multiplicador monetario como un modelo con supuestos explícitos, no como una predicción separada de ellos. Una afirmación rigurosa identifica el país, el agregado, el período, el saldo inicial y el mecanismo. Sin esos datos, «más reservas significa diez veces más dinero» mezcla varios balances distintos en una sola afirmación.
Preguntas frecuentes
Q1¿Se incluyen las reservas bancarias en M2?
No, según la definición vigente de H.6 en Estados Unidos. Las entidades de depósito mantienen saldos de reservas en los Bancos de la Reserva Federal; estos forman parte de la base monetaria. M2 en Estados Unidos mide determinados activos similares al dinero en manos del público. Cada país define sus propios agregados.
Q2¿Pueden los bancos prestar sus saldos de reservas a los hogares?
No. Cuando un banco concede un préstamo, el hogar recibe un depósito en un banco comercial. Los saldos de reservas están en cuentas del banco central y pueden transferirse entre entidades habilitadas para liquidar pagos. Los bancos pueden prestarse fondos entre sí de formas que afectan a su financiación y a sus posiciones de reservas, pero un hogar no recibe un saldo de una cuenta de reservas.
Q3¿La expansión cuantitativa garantiza inflación?
No. La QE cambia los activos de la cartera del banco central y los saldos de reservas; las compras a entidades no bancarias también pueden aumentar los depósitos bancarios. El efecto posterior en el gasto y los precios depende de las condiciones monetarias, las decisiones de cartera, la demanda de crédito, la oferta y otros factores. El crecimiento de las reservas por sí solo no es una previsión de inflación.