

Stimatore di Roll dello spread denaro-lettera: formula, esempio e limiti
Scopri come lo stimatore di Roll ricava uno spread denaro-lettera effettivo dall’autocovarianza negativa dei rendimenti, con un calcolo ipotetico e i limiti delle sue ipotesi
In questa guidaChe cosa misura lo stimatore di Roll
Breve sintesi
Lo stimatore di Roll ricava uno spread denaro-lettera effettivo implicito nel modello dalla covarianza negativa tra i rendimenti consecutivi dei prezzi di transazione. Richiede prezzi di transazione, non lo storico delle quotazioni, ma il risultato dipende da ipotesi sul prezzo efficiente, sulla direzione degli scambi, sul campionamento e sulla stabilità dello spread.
Che cosa misura lo stimatore di Roll
Lo spread quotato è il prezzo lettera meno il prezzo denaro in un dato momento. Lo spread effettivo, invece, riassume il costo sostenuto dagli scambi realmente eseguiti rispetto al prezzo medio nello stesso istante. Lo stimatore di Roll è una misura proxy a bassa frequenza dello spread effettivo: usa la covarianza seriale delle variazioni osservate dei prezzi di transazione per inferire il divario di prezzo che potrebbe aver causato inversioni nel breve periodo.
Il vantaggio è la quantità limitata di dati necessaria. Se sono disponibili prezzi di transazione affidabili, ma non quotazioni storiche denaro e lettera o indicatori della direzione dello scambio, lo stimatore si può comunque calcolare. Può quindi essere utile per confronti storici e per mercati con archivi delle quotazioni incompleti. Tuttavia, non ricostruisce il book degli ordini, non identifica il lato di ciascuna transazione e non indica al trader lo spread disponibile in questo momento. L’articolo originale di Roll deriva questa misura per un mercato efficiente e osserva che la grandezza stimata è uno spread effettivo, non necessariamente lo spread quotato visualizzato (Roll, 1984).
La stima non è nemmeno una misura completa dei costi di transazione. Non include commissioni, impatto di mercato di un ordine specifico, costo dell’attesa, quantità non eseguita o movimenti dei prezzi successivi all’osservazione. Considerala una sintesi basata su un modello del comportamento storico dei prezzi di transazione, non una quotazione eseguibile o un modello completo dei costi per un backtest.
Il bid–ask bounce genera una covarianza negativa
Sia \(x_t\) il logaritmo del prezzo di transazione, \(m_t\) il logaritmo del valore non osservato attorno al quale si collocano denaro e lettera, e \(s\) lo spread effettivo completo in unità di log-prezzo. Nel modello semplice e simmetrico,
\[ x_t=m_t+\frac{s}{2}q_t, \]
dove \(q_t=+1\) indica una transazione iniziata dall’acquirente alla lettera e \(q_t=-1\) una transazione iniziata dal venditore al denaro. Il rendimento osservato è quindi
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
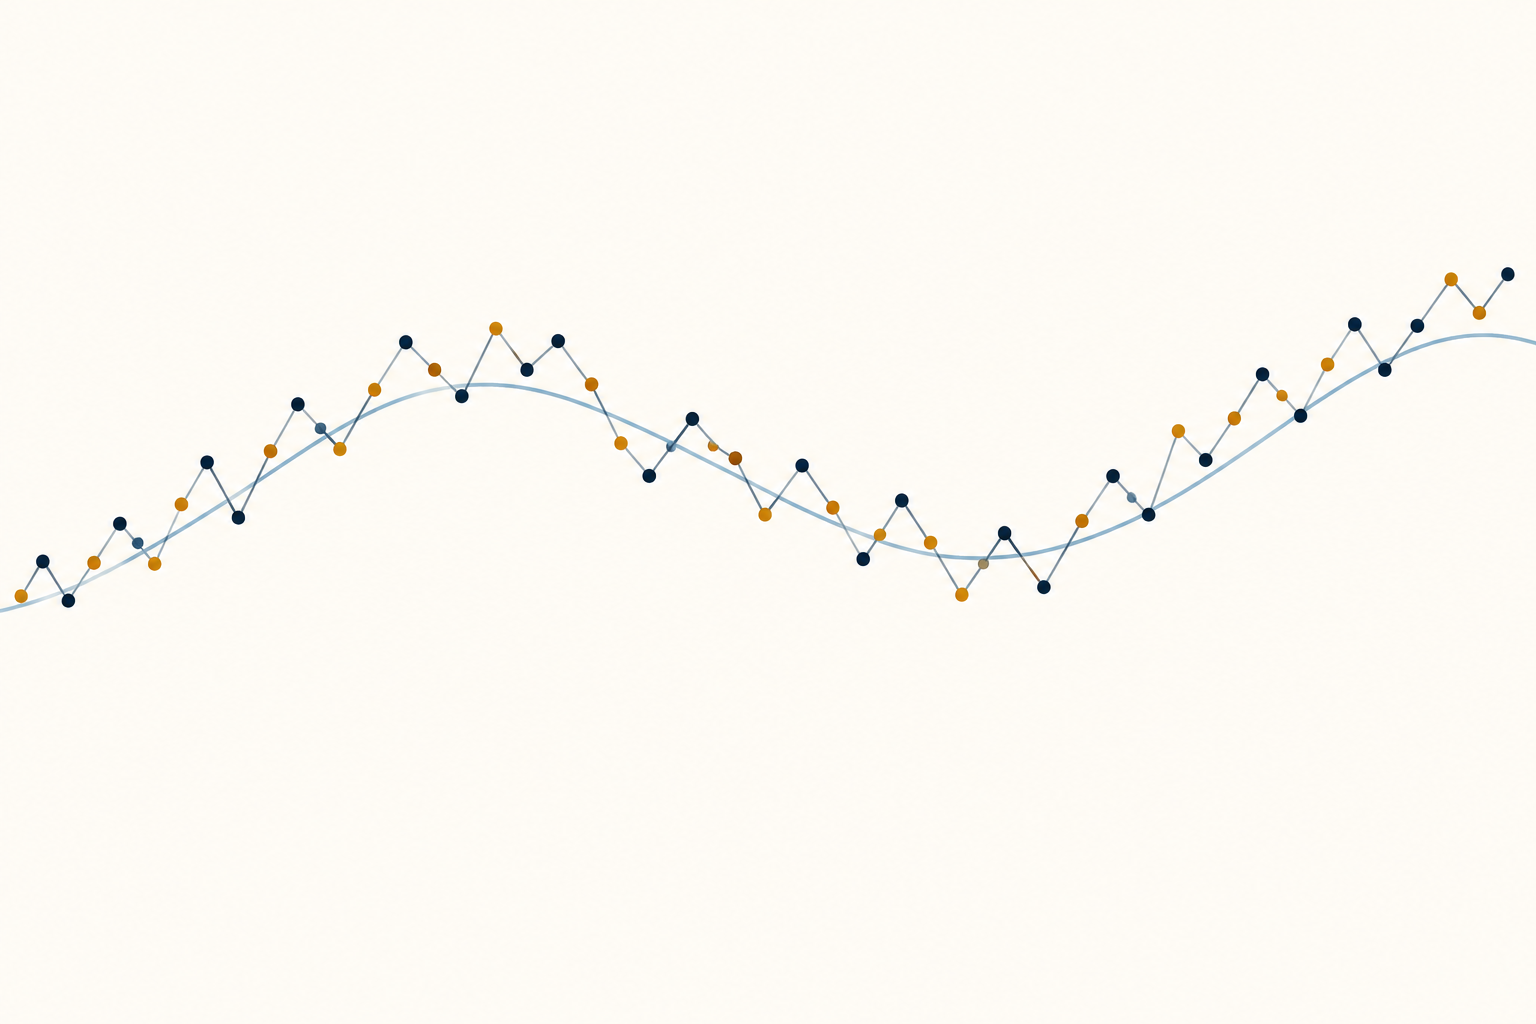
Supponiamo che i segni delle transazioni siano indipendenti e che \(+1\) e \(-1\) abbiano la stessa probabilità, che le innovazioni del valore efficiente non presentino covarianza seriale e che lo spread resti costante nel campione. Quando una transazione passa da un lato del mercato all’altro, il prezzo di transazione attraversa lo spread anche se il valore sottostante cambia appena. Un acquisto alla lettera seguito da una vendita al denaro produce un rendimento negativo seguito da un’inversione positiva, oppure la sequenza opposta. Se due transazioni consecutive avvengono dallo stesso lato, la componente dello spread tra le due osservazioni può essere nulla.
Con queste ipotesi, la componente dello spread fa sì che i rendimenti consecutivi si muovano in media in direzioni opposte:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
Risolvendo rispetto a \(s\) si ottiene la formula di Roll. Questo andamento della covarianza deriva dal modello se le sue ipotesi sono valide; non dimostra che ogni inversione di prezzo osservata sia causata dallo spread denaro-lettera.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Usa la covarianza del primo ordine, non l’autocorrelazione
Indichiamo la covarianza del primo ordine con \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). Per un campione di \(T\) rendimenti, una convenzione di calcolo campionario comune è
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
dove \(\bar r\) è la media campionaria. Se \(\widehat C_1<0\), la stima plug-in è
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
Il risultato ha le stesse unità dei rendimenti usati per la covarianza. Se \(r_t\) è un rendimento logaritmico, \(\widehat s\) è uno spread proporzionale o in unità di log-prezzo. Se l’input è una variazione di prezzo in dollari invece di un rendimento, la stima è espressa in unità di prezzo. Specifica la trasformazione, l’intervallo di campionamento e la convenzione per la covarianza prima di confrontare stime tra attività o periodi.
Roll pone l’accento sulla covarianza, non sulla correlazione. La correlazione divide per la varianza incondizionata del rendimento, che include la variabilità dovuta alle nuove informazioni incorporate nel valore efficiente. Questa varianza legata alle notizie può cambiare anche se il meccanismo dello spread resta invariato. Nel modello, la covarianza non normalizzata è direttamente legata allo spread al quadrato; sostituirla con un’autocorrelazione cambia lo stimatore e la sua interpretazione. Se uno studio usa logaritmi dei prezzi, rendimenti riscalati o un denominatore diverso, deve dichiarare esplicitamente la convenzione adottata.
Un calcolo ipotetico converte −1.44 bp² in una stima di 2.4 bp
Supponiamo che un campione ipotetico di rendimenti logaritmici dei prezzi di transazione sia espresso in punti base e che la covarianza campionaria del primo ordine, dopo aver sottratto la media, sia \(-1.44\,\text{bp}^2\). La stima è
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
Nel modello, si tratta di una stima dello spread proporzionale completo di \(2.40\) punti base, ovvero \(0.024\%\). Con un prezzo medio ipotetico di \(\$100\), la conversione approssimativa in dollari per uno spread ridotto è
\[ \$100\times 0.00024=\$0.024 \]
per azione per lo spread completo. La metà, circa \(\$0.012\) per azione, è la distanza dal prezzo medio a uno dei lati. Se le quotazioni restassero invariate e un trader acquistasse 1.000 azioni alla lettera per poi venderle al denaro, la differenza di prezzo per lo spread completo sarebbe di circa \(\$24\), al lordo di commissioni, altri oneri, variazioni di prezzo e impatto di mercato. Sono conversioni illustrative, non quotazioni osservate né costi di esecuzione garantiti.
Il calcolo non mostra se \(\$100\) fosse un prezzo medio effettivamente negoziabile, quale quantità fosse disponibile o a quale prezzo sarebbe stato eseguito un ordine. Una stima di Roll può comprimere un campione storico in un’unica statistica e nascondere differenze per ora del giorno, dimensione dell’ordine o stato del mercato. Non confrontare la stima con lo spread visualizzato attualmente a meno che attività, intervallo e definizione dello spread coincidano.
Spread variabili e finestre di campionamento cambiano la grandezza stimata
L’ipotesi che \(s\) sia costante è una semplificazione. Roll considera anche uno spread che varia nel tempo e, nel modello, deriva una relazione con la media dei quadrati degli spread. In questo caso, applicare la formula della radice quadrata corrisponde in genere a uno spread pari alla radice della media dei quadrati (RMS), non necessariamente allo spread medio aritmetico. Alcune osservazioni con spread ampi possono quindi incidere in modo sproporzionato sulla stima, poiché lo spread entra al quadrato.
L’articolo originale presenta anche un risultato che può sembrare più ampio di quanto sia: sotto le ipotesi del modello, la covarianza attesa indotta dallo spread non dipende dalla durata di un intervallo di osservazione non sovrapposto. Ciò non garantisce che le stime empiriche giornaliere, settimanali e intraday coincidano. I segni reali delle transazioni possono persistere tra osservazioni, alcuni intervalli non contengono scambi e le condizioni dello spread variano. Cambiare intervallo modifica anche quale transazione diventa il prezzo campionario e quanta componente informativa entra in ciascun rendimento.
Scegli la regola di campionamento prima di guardare il risultato. Per esempio, confronta prezzi di transazione campionati in modo coerente invece di mescolare scambi ufficiali di chiusura, indicatori di prezzo medio e ultimi prezzi ormai obsoleti. Indica se i rendimenti coprono il tempo di calendario o le sessioni di negoziazione, come vengono trattati i giorni festivi e i periodi senza scambi e se sono state applicate rettifiche per operazioni societarie o rollover dei contratti. Un intervallo di campionamento diverso costituisce un disegno empirico diverso anche quando la formula è la stessa.
Una covarianza positiva rende indefinita la stima di base
La radice quadrata è reale solo quando la covarianza campionaria è negativa. Se \(\widehat C_1=0\), il calcolo plug-in restituisce zero; se \(\widehat C_1>0\), la formula di base è indefinita. Una covarianza campionaria nulla o positiva non dimostra che lo spread effettivo sia zero. Può riflettere rumore campionario, persistenza della direzione degli scambi, discrezione dei prezzi, dipendenza seriale dei rendimenti del valore efficiente o uno spread troppo piccolo per essere distinto dal rumore in un campione breve.
Alcune applicazioni empiriche sostituiscono con zero una covarianza positiva prima di estrarre la radice quadrata. Altre usano il valore assoluto o riportano solo le finestre con covarianza negativa. Queste scelte possono produrre un numero, ma sono regole aggiuntive, non conseguenze dell’equazione di Roll. Riporta quante stime erano indefinite, quanto spesso la stima è stata posta a zero e se le esclusioni hanno modificato il campione. Usare il valore assoluto senza dichiararlo può trasformare una covarianza in contrasto con il modello in una stima positiva dello spread.
I campioni piccoli comportano un altro problema. La covarianza stessa è stimata con errore e poi trasformata tramite una radice quadrata. Harris analizza le proprietà a campione finito nel modello di Roll e mostra che il rumore può produrre covarianze campionarie positive e che la trasformazione non lineare può causare distorsioni rilevanti (Harris, 1990). Indica la lunghezza del campione insieme alla stima puntuale e mostra la sensibilità a variazioni ragionevoli della finestra; non presentare una precisione superiore a quella supportata dai dati di prezzo.
La persistenza dei segni degli scambi o delle variazioni del prezzo efficiente può violare il modello
La derivazione semplice richiede più di una covarianza negativa. Presuppone che gli scambi avviati da acquirenti e venditori siano indipendenti e abbiano la stessa probabilità; che lo spread sia simmetrico attorno a un valore efficiente; che le innovazioni di tale valore non presentino covarianza seriale; e che il processo di campionamento rappresenti il meccanismo dei prezzi di transazione. La suddivisione degli ordini di mercato e la gestione dell’inventario possono rendere persistenti i segni delle transazioni. Se gli ordini di acquisto arrivano in sequenza, i rendimenti delle transazioni possono mantenere una componente positiva dello spread e la covarianza negativa può essere più debole di quanto preveda il modello.
Anche il percorso del prezzo medio può presentare dipendenza seriale. Momentum, inversioni, prezzi obsoleti, osservazioni asincrone o adeguamenti programmati dei prezzi possono generare covarianze positive o negative dei rendimenti senza una variazione corrispondente dello spread effettivo. La discrezione dei prezzi e gli effetti della dimensione del tick possono produrre inversioni proprie. Questi effetti non devono dominare il campione per essere rilevanti: lo stimatore deduce lo spread da un solo momento, quindi qualsiasi altro processo che incide su quel momento può confondere il risultato.
La variazione nel tempo crea inoltre una distinzione tra media campionaria e proprietà stabile del mercato. Lo spread può ampliarsi in prossimità di notizie, all’apertura e alla chiusura, durante scambi poco liquidi o nelle fasi di stress del mercato. Una stima sull’intero periodo può nascondere questi episodi, mentre finestre brevi possono essere troppo rumorose per stimare la covarianza. Esamina la serie temporale e dichiara la definizione della finestra. La covarianza seriale negativa è coerente con il bid–ask bounce nel modello, ma non è una scomposizione causale di tutti i movimenti di prezzo a breve termine.
I dati delle quotazioni e gli altri stimatori a bassa frequenza rispondono a domande diverse
Se sono disponibili dati affidabili su quotazioni e transazioni, si può calcolare direttamente lo spread effettivo confrontando ogni prezzo di transazione con il prezzo medio contemporaneo e tenendo conto della direzione dello scambio. Servono osservazioni sincronizzate e pulite, oltre a una regola chiara per le quotazioni bloccate, incrociate, obsolete o fuori sequenza. Questo metodo misura le transazioni osservate in quel set di dati, mentre Roll inferisce lo spread dalla covarianza seriale dei prezzi di transazione. La guida alla classificazione della direzione degli scambi spiega perché anche i segni delle transazioni possono richiedere una regola di stima.
Altri metodi a bassa frequenza utilizzano informazioni e ipotesi diverse. Hasbrouck sviluppa uno stimatore tramite campionatore di Gibbs dai prezzi di chiusura giornalieri, invece di basarsi solo sulla trasformazione plug-in di Roll (Hasbrouck, 2009). Corwin e Schultz usano i massimi e minimi giornalieri per costruire uno stimatore dello spread che non si basa sulle stesse dinamiche della direzione degli scambi (Corwin and Schultz, 2012). Queste alternative non rendono osservabile lo spread quotato a partire da una qualsiasi serie di prezzi; ciascuna ha ipotesi e ambiti di validazione propri.
La misura da scegliere dipende dalla domanda pratica. Per confronti storici tra mercati con dati di quotazione limitati, un proxy a bassa frequenza può essere utile se si riportano il tasso di fallimento e le ipotesi. Prima di inviare un ordine, controlla i prezzi denaro e lettera correnti, la profondità del mercato e la dimensione dell’ordine. La guida agli spread e allo slippage dei futures distingue lo spread quotato dalle differenze di esecuzione realizzate; la guida alla liquidità degli ETF spiega perché il volume da solo non descrive la liquidità eseguibile.
Riporta le ipotesi e non mettere la stima nella colonna dei segnali
Un rapporto riproducibile dovrebbe specificare se le osservazioni sono transazioni, prezzi ufficiali di chiusura o un altro proxy del prezzo di transazione; se l’input usa variazioni di prezzo o rendimenti logaritmici; l’intervallo di campionamento; il numero di osservazioni; il denominatore della covarianza; e il trattamento delle covarianze nulle o positive. Indica anche l’universo di attività, l’intervallo temporale, le rettifiche per operazioni societarie e rollover dei contratti, i filtri dei dati e se lo spread è riportato in unità di prezzo, percentuale o punti base. Se la stabilità dello spread è poco plausibile, mostra le stime su sottoperiodi definiti in anticipo anziché scegliere la finestra con la covarianza più negativa.
Una stima di Roll è un proxy storico dei costi di transazione nel quadro di un modello. Non rivela la quotazione di oggi, non garantisce un prezzo di esecuzione, non misura il costo totale di una strategia e non prevede il rendimento successivo. Per valutare un backtest serve comunque un modello di costi ed esecuzione che consideri dimensione dell’ordine, commissioni, impatto di mercato, esecuzioni parziali e tempistica. Uno spread stimato più basso non dimostra da solo l’esistenza di un vantaggio negoziabile. Per una panoramica più ampia della volatilità osservata a diverse frequenze di campionamento, consulta la guida sulla volatilità realizzata.
Domande frequenti
Q1Lo stimatore di Roll richiede quotazioni storiche denaro e lettera?
No. La versione di base usa i prezzi di transazione e la covarianza dei loro rendimenti consecutivi. Per questo può essere usata quando manca lo storico delle quotazioni, ma la stima resta basata su un modello e non ricostruisce la quotazione effettiva in ogni momento.
Q2Un’autocovarianza positiva significa che lo spread è zero?
No. La formula di base è indefinita quando la covarianza campionaria è positiva. Una convenzione che tronca la stima a zero non prova che lo spread effettivo sia nullo; riporta la regola e la quota di campioni interessata.
Q3Si può usare la stima di Roll come costo dello spread in un backtest in tempo reale?
Non da sola. È un proxy storico fondato su ipotesi specifiche. Il backtest richiede comunque ipotesi su costi ed esecuzione coerenti con sede di negoziazione, dimensione dell’ordine, tempistica, commissioni e modalità di esecuzione.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Quale input usa lo stimatore di Roll di base per inferire lo spread?
Scegli una risposta per vedere la spiegazione