

Risk parity: portafogli con contributo al rischio uguale
Scopri come la risk parity ripartisce la volatilità del portafoglio, calcola i contributi al rischio delle componenti e differisce dalla ponderazione uguale e dal volatility targeting.
In questa guidaLa risk parity bilancia i contributi al rischio del portafoglio
Breve sintesi
La risk parity ripartisce un budget di rischio scelto tra le componenti del portafoglio. Nella variante comune a contributo al rischio uguale (ERC), ogni componente riceve la stessa quota della volatilità stimata del portafoglio: non si punta quindi a investire lo stesso capitale in ogni asset. Il risultato dipende dalla stima della covarianza e dalla definizione delle componenti. Il metodo non prevede i rendimenti, non fissa da solo il rischio totale e non garantisce diversificazione quando cambiano le correlazioni.
La risk parity bilancia i contributi al rischio del portafoglio
Un portafoglio può distribuire il capitale in parti uguali e concentrare comunque gran parte della volatilità in uno o due asset. Una posizione dello stesso valore in un asset volatile può contribuire più di una in un asset tranquillo; anche la covarianza cambia il contributo di ciascuna posizione. La risk parity sostituisce la domanda «quanto capitale assegno a ogni posizione?» con «quale quota del rischio scelto deve apportare ciascuna componente?».
Un budget di rischio è la quota obiettivo \(b_i\) della componente \(i\), con budget che sommano a uno. ERC è il caso particolare \(b_i=1/N\) per \(N\) componenti; si possono assegnare budget diversi a classi di asset o fattori. Maillard, Roncalli e Teïletche studiano portafogli a contributo uguale come alternativa all’allocazione a capitale uguale e alla varianza minima (articolo del 2010).
Nella formulazione standard, «rischio» significa volatilità stimata dei rendimenti del portafoglio. È una scelta esplicita, non universale: ERC basata sulla volatilità non equivale a equalizzare expected shortfall, drawdown, rischio di liquidità o esposizioni ai fattori. Specifica la misura di rischio e le componenti prima di definire un portafoglio risk parity. Il metodo non elimina il rischio, non impone pesi uguali e non dice se i rendimenti attesi compensino il rischio.
Volatilità e covarianza determinano la quota di rischio di ogni componente
Siano \(w\) il vettore dei pesi e \(\Sigma\) la matrice di covarianza dei rendimenti sullo stesso orizzonte. Con una misura basata sulla volatilità, la stima è:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
Il contributo marginale al rischio (MRC) dell’asset \(i\) misura la variazione della volatilità del portafoglio a seguito di un piccolo aumento del peso. Il contributo al rischio della componente (RC) moltiplica tale effetto per il peso:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \qquad \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Per questa misura omogenea di grado uno, la decomposizione di Eulero dà \(\sum_i\mathrm{RC}_i=\sigma_p\). La quota con segno è \(\mathrm{RC}_i/\sigma_p\) e le quote sommano a uno. ERC mira a \(\mathrm{RC}_i=b_i\sigma_p\), con \(b_i=1/N\). Una posizione fortemente diversificante può avere un contributo negativo anche con peso long positivo; anche le posizioni short possono farlo. In quel caso il contributo compensa il rischio di altre componenti e non va letto isolatamente come una normale percentuale.
\((\Sigma w)\) descrive la covarianza di ogni asset con l’intero portafoglio ponderato, non solo la sua varianza autonoma. Due asset con la stessa volatilità possono quindi contribuire in modo diverso. La guida al volatility targeting descrive la regola separata che scala nel tempo l’esposizione totale.
Un esempio con tre asset confronta capitale uguale e rischio uguale
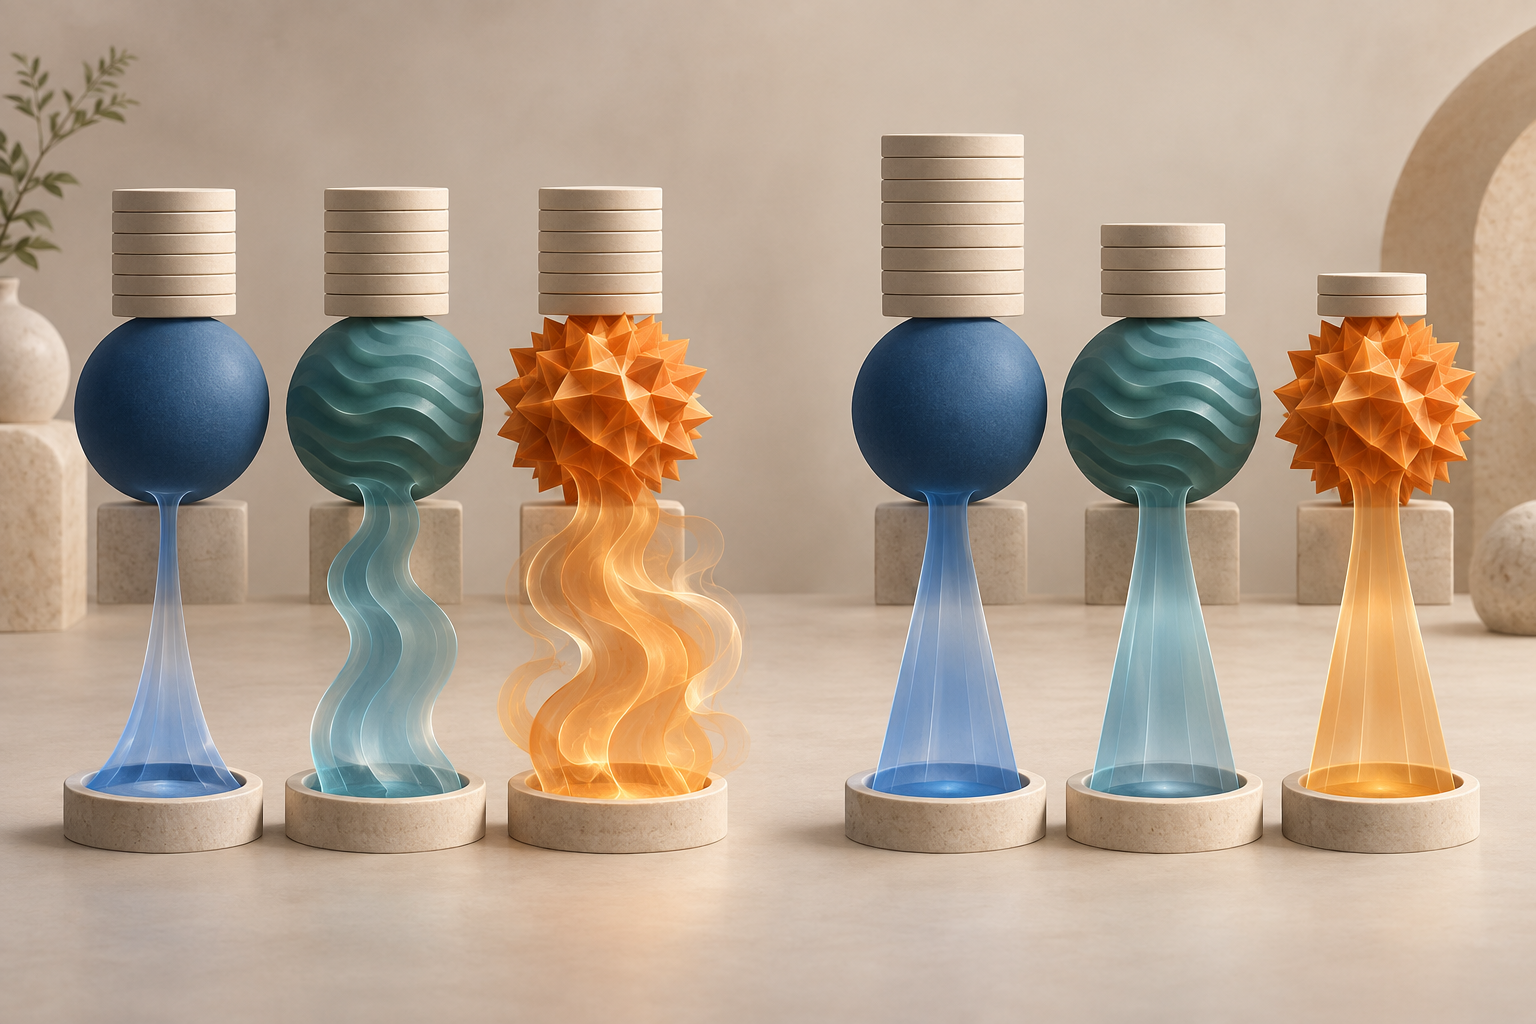
Consideriamo tre asset ipotetici con volatilità annualizzate del 10%, 20% e 30% e rendimenti non correlati. La matrice di covarianza è diagonale; i numeri sono inventati e non stimati per titoli reali. Con un terzo del capitale per ciascun asset, la varianza è \((0.01+0.04+0.09)/9\approx0.01556\) e la volatilità è circa 12,47%. In assenza di correlazione, i contributi sono proporzionali a \(w_i^2\sigma_i^2\): \(1/14\approx7,14\%\), \(4/14\approx28,57\%\), \(9/14\approx64,29\%\). L’asset più volatile genera quasi due terzi del rischio stimato.
Con asset non correlati, rendere uguali \(w_i\sigma_i\) uguaglia i contributi al quadrato. I pesi inversi alla volatilità, normalizzati, sono:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
I pesi di capitale sono circa 54,55%, 27,27% e 18,18%, ma ciascun asset contribuisce per un terzo alla volatilità stimata, pari a circa 9,45% con queste ipotesi. L’asset meno volatile riceve più capitale senza dominare il contributo al rischio.
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
L’inverso della volatilità non è una soluzione generale per qualunque matrice di covarianza. Con correlazioni, il rischio marginale dipende da \((\Sigma w)_i/\sigma_p\) e l’ERC deve usare la matrice completa. La regola inversa ha anche una soluzione chiusa per due asset e alcune strutture simmetriche, ma non nel caso generale con molti asset.
Correlazione e definizione della componente cambiano il risultato
Due asset con la stessa volatilità autonoma possono comportarsi come un’unica fonte concentrata di rischio se sono molto correlati; un terzo asset meno correlato può diversificare. La ponderazione uguale li tratta come posizioni distinte, mentre l’ERC che considera la covarianza rileva l’esposizione congiunta tramite \((\Sigma w)\). I pesi necessari possono quindi differire sia dalla ponderazione uguale sia dall’inverso della volatilità autonoma.
Conta anche l’unità di allocazione. Budget uguali per tre classi di asset non equivalgono a budget uguali per ogni ETF o contratto future. Se una classe è rappresentata da dieci titoli molto correlati e un’altra da un solo strumento, assegnare un budget per titolo dà alla prima dieci quote. Una componente può essere un asset, una classe, una strategia o un fattore sistematico. Roncalli e Weisang distinguono la parità tra asset dall’allocazione tra fattori comuni e residui (articolo sui fattori di rischio); la guida ai modelli fattoriali introduce le esposizioni ai fattori.
Anche la misura di rischio cambia il risultato. La volatilità tratta simmetricamente scostamenti positivi e negativi, mentre l’expected shortfall misura le perdite di coda e richiede ipotesi diverse su distribuzione e scenari. Un portafoglio bilanciato per deviazione standard recente può restare concentrato in una perdita congiunta rara. Specifica misura, orizzonte, componenti e dati. La guida a VaR ed expected shortfall spiega la differenza.
Stima i budget di rischio con il modello completo di covarianza
Per una misura \(R(w)\) differenziabile e omogenea di grado uno, il contributo generale è \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). Il risk budgeting cerca \(\mathrm{RC}_i=b_iR(w)\), con \(b_i>0\) e \(\sum_i b_i=1\). Ponendo \(b_i=1/N\) si ottiene ERC; un mandato può invece richiedere budget diversi.
L’ERC basata sulla volatilità risolve un sistema non lineare usando varianze e correlazioni stimate. La covarianza può essere stimata su una finestra storica fissa, con pesi o tramite un modello strutturato. Finestre brevi reagiscono più rapidamente ma possono far oscillare i pesi; finestre lunghe sono più stabili ma possono rilevare tardi un cambiamento strutturale. Con molti asset e poca storia, le correlazioni campionarie possono essere rumorose: regolarizzare o ridurre la matrice è una scelta di modello, non una proprietà garantita della risk parity.
Le stime devono corrispondere agli strumenti: intervalli dei rendimenti, valute, trattamento delle operazioni societarie e convenzioni di prezzo coerenti. I future vanno convertiti in esposizioni nozionali o di rischio confrontabili; va definito il rischio valutario delle attività coperte e non coperte. Prezzi obsoleti e calendari di negoziazione disallineati possono distorcere la covarianza.
Vincoli long-only, massimi di peso, limiti di leva e liquidità, tagli minimi e finanziamento disponibile possono impedire contributi esatti. Se un vincolo è attivo, riporta le quote di rischio effettive e non solo il target. Soglie di ribilanciamento e costi contano: aggiustamenti matematicamente esatti a ogni stima possono aumentare il turnover senza migliorare in modo affidabile le covarianze.
La risk parity differisce da ponderazione uguale e volatility targeting
La ponderazione uguale imposta \(w_i=1/N\), ma le quote di rischio possono essere molto diverse. ERC adatta i pesi relativi. La varianza minima minimizza \(w^{\top}\Sigma w\) entro i vincoli e non deve equalizzare i contributi; può concentrare i pesi su pochi asset. Il quadro di Markowitz mette rendimento atteso e covarianza al centro della selezione di portafoglio (Markowitz, 1952); il risk budgeting semplice mira a un oggetto diverso e non richiede un vettore di rendimenti attesi.
Il volatility targeting chiede quanta esposizione totale mantenere in un dato momento. Una regola comune moltiplica l’allocazione base per \(g_t=\sigma^*/\hat\sigma_{p,t}\), con obiettivo e volatilità stimata espressi nelle stesse unità e sullo stesso orizzonte. Un moltiplicatore positivo comune cambia il rischio totale, conservando le quote relative di rischio. La risk parity stabilisce queste quote; il targeting scala l’esposizione nel tempo. Si possono combinare. Moreira e Muir studiano i portafogli gestiti in base alla volatilità; lavori successivi valutano strategie simili (Cederburg e coautori). Non è la stessa regola di ERC.
La guida al [criterio di Kelly](/it/learn/kelly-criterion-position-sizing-trading-explained) tratta la dimensione della posizione in base a rendimento e rischio stimati per uno scopo definito. ERC non ordina gli asset in base ai rendimenti attesi. Nessuno dei due metodi elimina l’incertezza di stima o costituisce una raccomandazione su un asset.
La risk parity non elimina leva o rischio di modello
ERC ripartisce la misura di rischio scelta, ma non stabilisce i rendimenti attesi né la volatilità totale da accettare. Dare più capitale agli asset meno volatili può lasciare il portafoglio sotto un obiettivo complessivo. Aumentare l’esposizione può richiedere leva, derivati o finanziamento e introdurre rischi di garanzia, basis, liquidità, controparte e funding. La leva non è sempre necessaria, ma l’esposizione complessiva va valutata separatamente.
Le quote stimate dipendono dalla finestra dei dati e dal modello. Le correlazioni possono aumentare nelle crisi e le stime di volatilità reagire in ritardo. Quote ex ante uguali non garantiscono perdite realizzate uguali. Esamina i contributi nel tempo, sottoponi a stress le ipotesi di covarianza e considera scenari rari o assenti dal campione.
La risk parity non aumenta automaticamente i rendimenti. Senza previsioni di rendimento può sovrappesare asset con rischio stimato basso ma prospettive deboli. Asness, Frazzini e Pedersen discutono l’avversione alla leva come possibile spiegazione economica e presentano evidenze nell’ambito del loro studio (articolo del 2012); non è una spiegazione universale né una garanzia di sovraperformance. Confronta il portafoglio con un benchmark pertinente, un disegno fuori campione definito e costi netti realistici.
Comunica il budget di rischio e le ipotesi
Una descrizione riproducibile specifica componenti, misura di rischio, budget obiettivo, stimatore di covarianza, finestra storica, orizzonte dei rendimenti, frequenza di ribilanciamento, convenzioni valutarie e vincoli. Mostra sia i pesi di capitale sia i contributi al rischio. Se i vincoli impediscono i target, riporta valori raggiunti e limiti vincolanti.
Per un’implementazione di trading comunica anche leva, garanzie o finanziamento, turnover, ipotesi di esecuzione e costi. Tieni separati rischio stimato e realizzato: il budget ex ante è un risultato del modello; le traiettorie ex post sono osservate. Distingui il target di volatilità totale dal budget relativo e non dedurre profitti attesi da contributi bilanciati.
La risk parity può rendere visibile la concentrazione del rischio stimato e definire una regola trasparente. L’utilità dipende da componenti, misura, stime di covarianza e implementazione. Non rende ugualmente sicuri asset diversi, non elimina le perdite, non trova la migliore previsione di rendimento e non garantisce resilienza se cambiano le relazioni.
Domande frequenti
Q1La risk parity è uguale alla ponderazione uguale?
No. La ponderazione uguale divide il capitale; ERC divide una misura di rischio, quindi i pesi differiscono se volatilità o correlazioni sono diverse.
Q2Tutti i portafogli risk parity usano pesi inversi alla volatilità?
No. Funzionano con asset non correlati e in alcuni casi simmetrici. Una matrice generale richiede pesi che considerino tutte le covarianze a coppie.
Q3La risk parity garantisce una volatilità obiettivo?
No. ERC ripartisce i contributi relativi. Per puntare a una volatilità totale serve una regola separata di scala o leva, con relativi vincoli e costi.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa mira a ottenere l’ERC con N componenti?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Leggi la guida completaExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Leggi la guida completaAssignmentThe process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Leggi la guida completa