

Come funziona la politica monetaria: dai tassi all’inflazione
Scopri come le decisioni delle banche centrali si trasmettono ai tassi di mercato, al credito, alla spesa, all’occupazione e ai prezzi, e perché gli effetti variano e richiedono tempo.
In questa guidaChe cosa significa trasmissione della politica monetaria?
Breve sintesi
Il **meccanismo di trasmissione della politica monetaria** è l’insieme dei canali attraverso cui le decisioni di una banca centrale influenzano le condizioni finanziarie, l’attività economica e i prezzi. Una variazione del tasso ufficiale è un impulso iniziale, non un comando che modifica immediatamente tutti i tassi dei prestiti, gli acquisti delle famiglie o i prezzi. Aspettative dei mercati, banche, contratti, prezzi degli attivi e decisioni di spesa determinano ciò che accade in seguito. Gli effetti possono richiedere tempo e variare tra economie e persone. {source:ecbMonetaryPolicyTransmission}
Che cosa significa trasmissione della politica monetaria?
Di solito una banca centrale modifica uno strumento di politica monetaria per influenzare le condizioni finanziarie a breve termine e, in ultima istanza, i propri obiettivi economici. Lo strumento può essere un tasso obiettivo o amministrato, acquisti di attività, operazioni di prestito o indicazioni sulla politica futura. Gli strumenti disponibili e le modalità di attuazione variano tra banche centrali. Per esempio, la panoramica della politica monetaria della Federal Reserve descrive come le sue decisioni influenzino le condizioni finanziarie e l’economia nel suo complesso. Questa guida si concentra sulla trasmissione delle decisioni sui tassi, non su come una banca centrale scelga il proprio obiettivo né sulle regole giuridiche di un singolo paese. {source:fedMonetaryPolicyTransmission}
Il processo si può immaginare come una catena: le decisioni e la comunicazione di politica modificano le condizioni finanziarie attese; mercati e istituzioni finanziarie adeguano i prezzi o la disponibilità del credito; famiglie e imprese rivedono le decisioni di risparmio, indebitamento, spesa e investimento; tali decisioni influenzano la domanda aggregata, l’occupazione, i salari e l’inflazione. La catena non procede in un’unica direzione. Le condizioni finanziarie e i risultati economici influenzano a loro volta le aspettative e le successive decisioni di politica.
Il meccanismo di trasmissione non è una formula unica con un risultato garantito. La stessa decisione può produrre effetti diversi a seconda della situazione iniziale, di ciò che i mercati già si aspettavano, di come si aggiornano i contratti, della solidità delle banche e dei debitori e degli altri shock economici. La panoramica della Banca centrale europea sul meccanismo di trasmissione descrive canali che vanno dai tassi ufficiali ai mercati monetari, ai tassi sui prestiti e sui depositi, alle aspettative, ai prezzi degli attivi, al credito, alla spesa e ai prezzi. {source:ecbMonetaryPolicyTransmission}
Dalla decisione di politica alle condizioni finanziarie
Il primo passaggio è di solito una variazione di un tasso a breve termine che ancora o influenza fortemente i tassi overnight del mercato monetario. Questi tassi sono utilizzati nei mercati finanziari e possono contribuire a determinare il costo dei finanziamenti a breve termine. Negli Stati Uniti, per esempio, la Federal Reserve spiega come le variazioni del suo tasso sui federal funds influenzino altri tassi di prestito a breve termine e i finanziamenti a tasso variabile. Questo esempio operativo riguarda la Fed; un’altra banca centrale può utilizzare uno strumento o un quadro di attuazione diverso. {source:fedMonetaryPolicyTransmission}
Anche i mercati finanziari guardano al futuro. Una decisione può modificare le aspettative sul percorso futuro dei tassi ufficiali e quindi i rendimenti obbligazionari a lungo termine, i tassi di cambio e altri prezzi degli attivi. Se gli investitori avevano già previsto una decisione, parte dell’aggiustamento può avvenire prima dell’annuncio. Se una comunicazione modifica le aspettative sulle decisioni successive, i tassi a lungo termine possono cambiare anche quando il tasso ufficiale corrente resta invariato. Il tasso ufficiale corrente è quindi solo uno dei fattori che determinano le condizioni di finanziamento di debitori e investitori. {source:boeMonetaryPolicyTransmission2024}
La politica monetaria non fissa direttamente ogni tasso d’interesse. Il tasso di un prestito bancario può dipendere da un indice di riferimento, dal costo di finanziamento dell’istituto, dal rischio di credito del debitore, dalle garanzie, dalla concorrenza e dalle condizioni di revisione del contratto. Un rendimento di mercato a lungo termine può riflettere le aspettative sui futuri tassi a breve, oltre ai premi a termine e per il rischio. Queste componenti possono muoversi in misura diversa o persino in direzioni opposte. La spiegazione della Bank of England distingue una prima fase relativamente rapida — dal Bank Rate alle condizioni finanziarie — dagli effetti successivi sull’economia reale e sull’inflazione. È un quadro utile, non la promessa di tempi fissi per ogni mercato. {source:boeMonetaryPolicyTransmission2024}
Tassi d’interesse, aspettative e costo reale del credito
Il canale dei tassi d’interesse opera in parte attraverso il costo del credito e il rendimento del risparmio. Quando i tassi salgono, i nuovi finanziamenti possono diventare più costosi e alcuni debiti esistenti a tasso variabile possono essere aggiornati alla scadenza prevista. Una famiglia può rinviare un acquisto importante; un’impresa può rimandare un investimento il cui rendimento atteso non copre più il costo del finanziamento. Quando i tassi scendono, il calcolo può orientarsi nella direzione opposta. Sono incentivi, non reazioni automatiche: contano anche reddito, fiducia, accesso al credito, prezzi e piani.
Le aspettative d’inflazione sono importanti perché famiglie e imprese considerano il potere d’acquisto dei pagamenti futuri. Il tasso nominale da solo non indica se prendere a prestito diventi più restrittivo in termini reali. Se il tasso nominale sale mentre cambia anche l’inflazione attesa, il costo reale atteso del credito può variare meno o più del tasso nominale. Per il calcolo specifico, consulta il confronto tra tassi d’interesse reali e nominali; qui il punto è che le aspettative d’inflazione contribuiscono alla trasmissione della politica.
Per questo la comunicazione può contare tanto quanto una variazione effettiva dei tassi. Se una banca centrale è credibile, le sue dichiarazioni possono influenzare le aspettative sull’inflazione e sui tassi futuri. Le imprese che fissano prezzi o salari e i finanziatori che stabiliscono condizioni a più lungo termine possono reagire a queste prospettive. La BCE descrive le aspettative come un canale attraverso cui la politica può incidere sui tassi a medio e lungo termine e sulla determinazione dei prezzi. Sottolinea inoltre che la trasmissione comporta ritardi lunghi, variabili e incerti. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
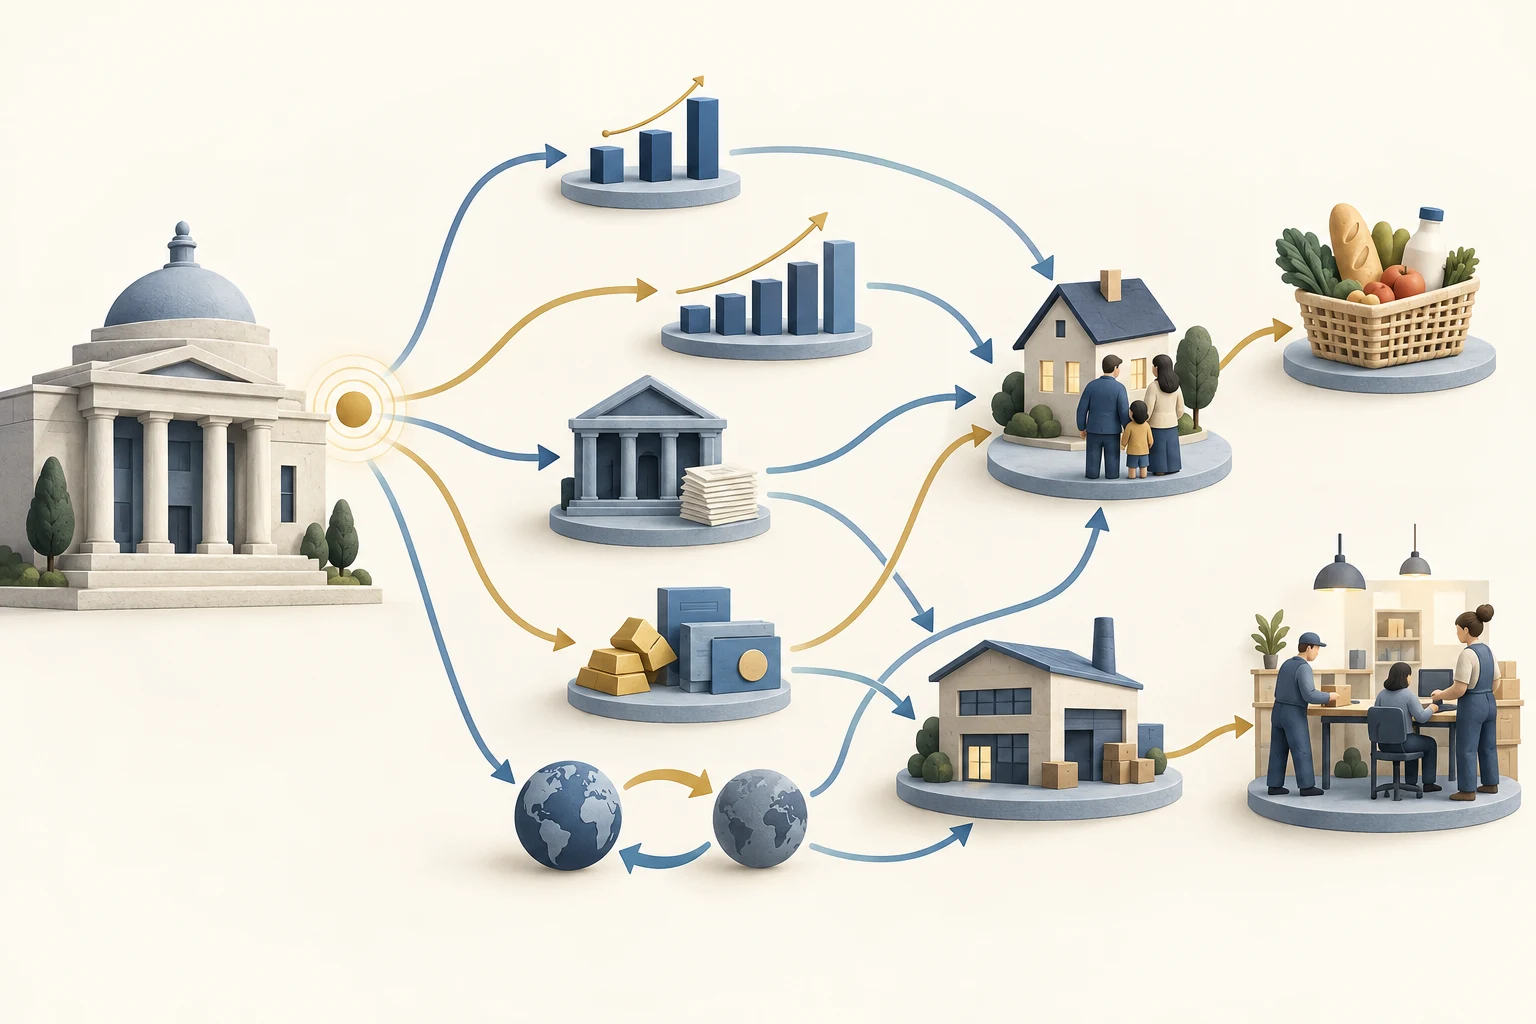
Il diagramma collega un segnale di politica monetaria della banca centrale a diversi possibili percorsi attraverso tassi d’interesse, credito bancario, prezzi degli attivi e tassi di cambio. Questi percorsi si collegano alle decisioni di famiglie e imprese, alla domanda, all’occupazione e ai prezzi; possono sovrapporsi e svilupparsi a velocità diverse. È una mappa concettuale, non un insieme di effetti misurati né una previsione.
Banche, credito ed esempio numerico
Banche e altri finanziatori trasmettono la politica modificando il prezzo e la disponibilità del credito. Costi di finanziamento, bilancio e concorrenza di una banca, insieme alla valutazione del rischio del debitore, possono influenzare sia i tassi applicati sia la disponibilità a concedere prestiti. Una politica più restrittiva può anche modificare il valore delle garanzie o la capacità di rimborso dei debitori; i finanziatori possono quindi variare importi, margini o criteri di concessione oltre al tasso indicato. I finanziatori non bancari e i mercati dei capitali possono rafforzare o compensare alcune risposte delle banche. Una ricerca riassunta dalla Federal Reserve rileva che i costi di finanziamento bancari reagiscono in modo diverso nei vari cicli di politica monetaria; ciò non significa che ogni finanziatore o debitore riceva la stessa variazione di tasso. {source:fedMonetaryPolicyBankFundingCosts2025}
Anche le famiglie all’interno dello stesso paese possono essere coinvolte in modo diverso. Il tasso di un prestito variabile può essere aggiornato prima di quello di un prestito a tasso fisso. Un risparmiatore può ricevere un tasso sui depositi più elevato, ma questo non deve necessariamente aumentare tanto o rapidamente quanto i tassi di mercato. Una rassegna BCE del 2026 sulla trasmissione alle famiglie nell’area dell’euro descrive un trasferimento incompleto ed eterogeneo, con differenze legate ai bilanci familiari, all’accesso al credito e alle strutture del mercato immobiliare. I risultati riguardano l’area dell’euro e non sono stime universali per ogni paese. {source:ecbHouseholdTransmission2026}
Consideriamo un esempio volutamente ipotetico in un’economia immaginaria. Una famiglia ha un debito di 20.000 unità monetarie su un prestito a tasso variabile il cui tasso annuo corrente è 5,00%. La banca centrale alza il proprio tasso ufficiale di 1 punto percentuale. Al successivo aggiornamento del prestito, ipotizziamo che il finanziatore aumenti il tasso di questo prestito di 0,60 punti percentuali, dal 5,00% al 5,60%. Questo trasferimento di 0,60 punti è un’ipotesi inventata, non una stima della risposta tipica di un prestito.
In un calcolo semplice di un anno, con capitale invariato, senza commissioni e senza rimborsi durante l’anno, gli interessi salirebbero da 20.000 × 5,00% = 1.000 unità a 20.000 × 5,60% = 1.120 unità. Gli interessi annui aggiuntivi sono 120 unità. Il calcolo isola un canale dei flussi di cassa; una rata effettiva dipende anche dal piano di ammortamento, dalla data di revisione, dal contratto e da altri costi. Un prestito a tasso fisso non verrebbe necessariamente aggiornato in quella data, anche se potrebbero cambiare i tassi dei nuovi prestiti o delle offerte di rifinanziamento.
L’esempio non mostra l’effetto complessivo sulla famiglia o sull’economia. Il debitore può ridurre la spesa, usare i risparmi o cambiare un altro piano; un risparmiatore può ricevere interessi diversi; imprese, mercati degli attivi e tassi di cambio possono reagire allo stesso tempo. La trasmissione passa attraverso molti bilanci e non consiste semplicemente nel moltiplicare la fattura degli interessi di una singola famiglia. {source:ecbHouseholdTransmission2026}
Prezzi degli attivi, ricchezza e garanzie
Le variazioni dei tassi d’interesse possono influenzare il valore di attivi come obbligazioni, azioni e immobili. A parità di altre condizioni, un tasso di sconto più elevato riduce il valore attuale di un flusso fisso di pagamenti futuri. Nei mercati reali possono cambiare anche i flussi di cassa attesi, i premi per il rischio, l’offerta e le aspettative degli investitori; perciò il prezzo di un attivo non deve necessariamente muoversi in una sola direzione prevedibile dopo ogni annuncio di politica.
I prezzi degli attivi possono ripercuotersi su spesa e credito. Una famiglia che si sente più ricca può essere più disposta a spendere; un’impresa con garanzie di valore più elevato può ottenere credito più facilmente. Un calo dei prezzi degli attivi può indebolire questi effetti o rendere i finanziatori più prudenti. Il canale della ricchezza e delle garanzie interagisce con i tassi e con l’offerta di credito, non è una leva separata e perfettamente misurabile. La panoramica della politica monetaria della Federal Reserve descrive canali che passano attraverso tassi, prezzi degli attivi, bilanci delle famiglie e delle imprese e spesa. {source:fedMonetaryPolicyTransmission}
Tassi di cambio e prezzi delle importazioni
In un’economia aperta, la politica monetaria può influenzare anche i tassi di cambio. Una variazione delle aspettative relative sui tassi può modificare l’attrattiva relativa degli attivi denominati in valute diverse. I tassi di cambio, però, reagiscono anche al rischio, alle prospettive di crescita, al commercio e a molti altri fattori. Un aumento del tasso ufficiale non garantisce quindi un apprezzamento della valuta, e il canale del cambio non ha la stessa importanza in ogni economia.
Un movimento valutario può influenzare il costo in valuta nazionale dei beni e degli input importati e cambiare il prezzo pagato dagli acquirenti esteri per le esportazioni nazionali. Il trasferimento ai prezzi al consumo dipende da ciò che viene importato, da come le imprese fissano i prezzi, dai contratti e dalla situazione generale del mercato. La panoramica BCE comprende sia un canale del tasso di cambio sia possibili effetti sui prezzi delle importazioni. Per approfondire il ruolo dei pesi commerciali e dei prezzi relativi in un indicatore valutario, consulta la guida al [tasso di cambio effettivo reale](/it/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
Dalle condizioni finanziarie alla domanda, all’occupazione e ai prezzi
Le variazioni dei costi e dell’accesso al credito, della ricchezza e dei tassi di cambio possono influenzare consumi e investimenti. Quando cambiano le decisioni di molte famiglie e imprese, la domanda complessiva di beni e servizi può aumentare o diminuire rispetto alla capacità dell’economia di offrirli. Le imprese possono reagire variando produzione, assunzioni, salari o prezzi. Direzione e dimensione di ciascun passaggio dipendono dalle condizioni iniziali e dalle altre forze che incidono su domanda e offerta.
Un percorso semplificato è il seguente: condizioni finanziarie più restrittive possono ridurre parte dell’indebitamento, della spesa e degli investimenti; col tempo, una domanda più debole può ridurre la pressione sulla capacità delle imprese e sui prezzi. Ma la politica monetaria non produce beni, non ripara le catene di approvvigionamento e non inverte direttamente uno shock energetico. Se un’interruzione dell’offerta fa salire i costi mentre la produzione cala, la politica può influenzare la domanda e la persistenza dell’inflazione senza ripristinare subito l’offerta. La Federal Reserve spiega che la sua politica incide su occupazione e inflazione attraverso condizioni finanziarie e costi del credito, ma i collegamenti non sono diretti né immediati e contano molti altri fattori. {source:fedMonetaryPolicyTransmission}
Alcuni effetti possono raggiungere i prezzi anche senza attendere una lunga catena attraverso la domanda interna. Le variazioni dei cambi possono modificare i prezzi delle importazioni, mentre aspettative d’inflazione ben ancorate o mutevoli possono influenzare la determinazione di salari e prezzi. Questi percorsi possono sovrapporsi: una domanda più debole può incidere su assunzioni e salari, mentre tassi di cambio o spread creditizi possono modificare i costi delle imprese. Il risultato complessivo è la risposta combinata, non la somma di moltiplicatori indipendenti e costanti. {source:ecbMonetaryPolicyTransmission}
Perché gli effetti variano e come leggere una decisione sui tassi
Non esiste un ritardo universale tra una decisione di politica monetaria e l’inflazione, né una quota fissa della variazione del tasso ufficiale trasferita da ogni banca. I prezzi di mercato possono adeguarsi rapidamente quando cambiano le aspettative; i tassi di prestiti e depositi possono farlo più lentamente; bilanci familiari, piani d’investimento, occupazione e prezzi possono reagire su periodi più lunghi e sovrapposti. La BCE definisce questi ritardi lunghi, variabili e incerti. La Bank of England sottolinea inoltre il ruolo della stabilità finanziaria nell’efficacia della trasmissione dai tassi ufficiali alle condizioni finanziarie. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
Il percorso dipende da fattori come la quota di debiti a tasso variabile o fisso, l’indebitamento di famiglie e imprese, la struttura di finanziamento e il capitale delle banche, la struttura dei mercati finanziari, la concorrenza, il regime valutario e la natura dello shock. L’analisi BCE sulle famiglie documenta differenze tra debitori e risparmiatori e tra paesi dell’area dell’euro; i risultati aiutano a capire perché l’esempio di una famiglia non rappresenta un’intera economia. Non trasformare una media storica o il risultato di un modello in una risposta garantita a una nuova decisione. {source:ecbHouseholdTransmission2026}
Per valutare un’affermazione su una decisione sui tassi, chiediti quale strumento di politica è cambiato e che cosa i mercati si aspettavano già; quale tasso di mercato, prestito o deposito è effettivamente variato; se il tasso è nominale o corretto per l’inflazione attesa; quali condizioni contrattuali, di aggiornamento e di credito si applicano; e su quale orizzonte si confrontano produzione, occupazione o prezzi. Distingui inoltre la decisione di politica dagli altri shock e stabilisci se l’affermazione è una descrizione, una stima causale o una previsione. Una semplice successione temporale non dimostra che la politica monetaria abbia causato ogni cambiamento successivo.
Per approfondire, consulta come la regola di Taylor inquadra una decisione sul tasso ufficiale, le differenze tra tasso sui federal funds e prime rate, perché i tassi sui depositi non seguono uno a uno le mosse della Fed e perché i rendimenti dei Treasury a lungo termine possono salire dopo un taglio dei tassi della Fed. Queste guide esaminano più nel dettaglio la regola sui tassi e specifici casi statunitensi di trasmissione.
Domande frequenti
Q1Una banca centrale fissa direttamente tutti i tassi di prestito?
No. Una banca centrale fissa o influenza il proprio strumento di politica e le condizioni di mercato a breve termine. I tassi di mercato a più lungo termine e i tassi specifici sui prestiti o sui depositi dipendono anche dalle aspettative sui tassi futuri, dal rischio, dai costi di finanziamento, dalla concorrenza, dai prezzi degli attivi e dalle condizioni contrattuali.
Q2Quanto tempo impiega la politica monetaria a influenzare l’inflazione?
Non esiste un ritardo unico valido per tutte le economie o per ogni decisione. I mercati finanziari possono reagire rapidamente alle nuove informazioni, mentre l’aggiornamento dei prestiti, le decisioni di spesa, le assunzioni e la determinazione dei prezzi possono richiedere più tempo. Altri shock possono cambiare il percorso, quindi una media storica non è un orologio preciso per una nuova decisione.
Q3Un aumento dei tassi riduce sempre l’inflazione?
No. Una politica più restrittiva può frenare la domanda nel tempo, ma l’inflazione può dipendere anche da interruzioni dell’offerta, tassi di cambio, aspettative e altri fattori. Una variazione dei tassi non crea subito più offerta e il percorso osservato, da solo, non mostra come sarebbe cambiata l’inflazione senza quella decisione.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Che cosa descrive il meccanismo di trasmissione della politica monetaria?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
Definizioni chiare dei termini essenziali, da call, put e catene di opzioni a IV, greche, interesse aperto e max pain
Sfoglia il glossario delle opzioni