

MFE e MAE: misurare il percorso del prezzo durante un’operazione
Scopri come misurare l’escursione favorevole e avversa massima, convertirla in R e capire perché un estremo della candela non garantisce un’esecuzione.
In questa guidaDistingui l’escursione dal risultato
Breve sintesi
Il risultato realizzato mostra come si è conclusa l’operazione. MFE e MAE descrivono fin dove il prezzo si è mosso a favore o contro di te mentre la posizione era aperta. Sono misure del percorso del prezzo, non uscite alternative che avresti certamente potuto ottenere.
Distingui l’escursione dal risultato
Il risultato realizzato registra i prezzi di esecuzione che hanno chiuso la posizione, al netto dei costi inclusi nel report. La maximum favorable excursion (MFE) e la maximum adverse excursion (MAE) riassumono il movimento migliore e peggiore rispetto all’ingresso durante la finestra di detenzione definita. Per un long, salire è favorevole e scendere è avverso; per uno short la direzione si inverte.
Un’operazione può raggiungere un profitto non realizzato pari a 1,6 volte il rischio iniziale, ritracciare e chiudere comunque con un guadagno lordo di 0,75R. Il primo valore è la MFE; il secondo è il risultato lordo secondo la convenzione di rischio dell’esempio. La MFE non dimostra che un ordine limit di vendita sul massimo sarebbe stato eseguito; la MAE non significa che tutto il movimento avverso sia diventato una perdita realizzata. Le definizioni statistiche di NinjaTrader calcolano le escursioni rispetto all’ingresso e distinguono i valori di backtest su grafico dal tracciamento live {source:ninjaTraderTradeStatisticsDefinitions}.
Definisci la finestra della posizione prima dei massimi
Parti dall’effettiva esecuzione d’ingresso, non dall’apertura o dalla chiusura della candela del segnale. Termina alla reale esecuzione d’uscita. Se entri a metà candela, una parte del massimo o del minimo può essere avvenuta prima che la posizione fosse aperta. Se esci prima della chiusura, il movimento successivo in quella candela è fuori dall’operazione. Includere una delle due parti gonfia l’escursione.
Con un solo ingresso e un’uscita completa, usa il prezzo d’ingresso eseguito e i prezzi osservati tra quei due orari. In presenza di esecuzioni parziali, aggiunte alla posizione o uscite frazionate, decidi se misurare ogni esecuzione d’ingresso o la posizione aggregata. L’aggregazione richiede un prezzo medio d’ingresso ponderato per quantità e una regola coerente per la quantità ancora aperta. Registra il metodo: le piattaforme possono raggruppare le esecuzioni in modo diverso sotto la voce “trade”.
Per i futures, registra anche il mese esatto del contratto e la sessione insieme agli orari. Un simbolo continuo può passare a un altro contratto al roll e rettificare i prezzi storici: il percorso concatenato non coincide necessariamente con il contratto negoziato. Misura l’escursione sul contratto effettivamente eseguito. Se una posizione reale supera un roll, registra separatamente ogni contratto e la sua quantità prima di aggregare il P&L monetario.
Calcola secondo il lato dell’operazione
Indica con E il prezzo d’ingresso effettivo. Per un long: MFE = massimo tra zero e prezzo più alto nella finestra meno E; MAE = massimo tra zero ed E meno prezzo più basso. Per uno short: MFE = massimo tra zero ed E meno prezzo più basso; MAE = massimo tra zero e prezzo più alto meno E. Usa solo i massimi e i minimi osservati mentre la posizione era aperta.
Il risultato è una distanza nell’unità di prezzo della quotazione. Dividila per la dimensione del tick per ottenere i tick, poi moltiplica per il valore del punto per la cifra monetaria di un contratto. Moltiplica anche per la quantità se è rimasta costante. Esponi MFE e MAE come importi positivi oppure dichiara la convenzione dei segni. Una MAE negativa in una colonna e una perdita avversa positiva in un’altra rendono ambigui i confronti delle medie.
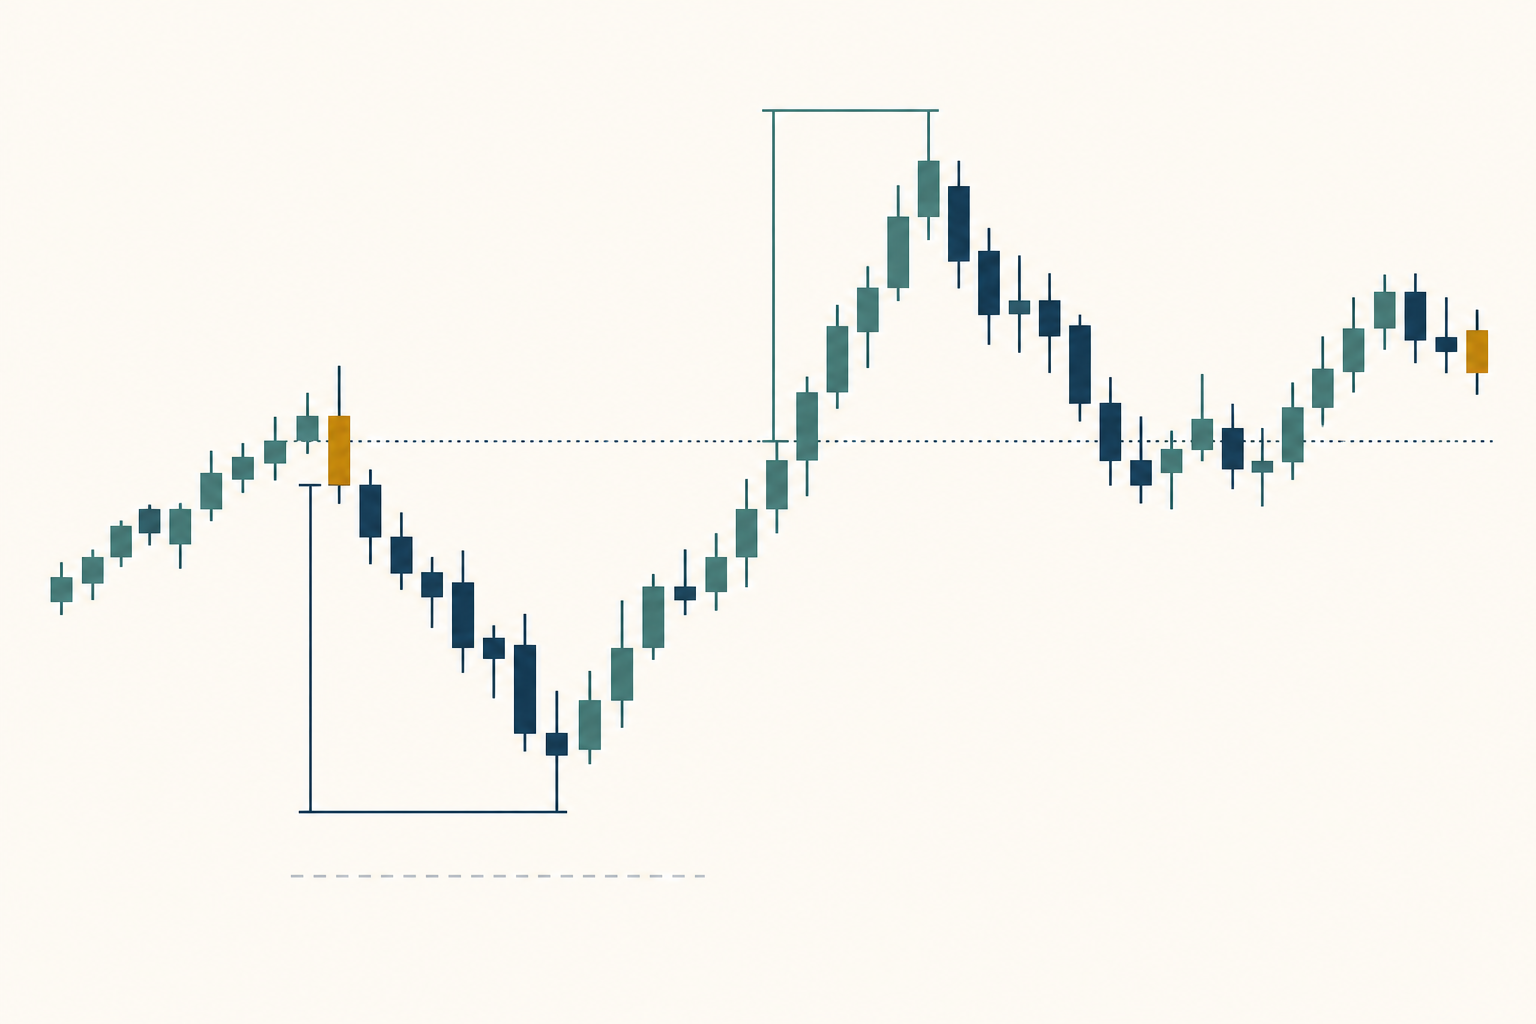
Un esempio completo su un contratto MES
Considera un long ipotetico su un contratto Micro E-mini S&P 500. L’ingresso è 5.200,00 e il riferimento iniziale dello stop è 5.198,00, a 2,00 punti. Con un contratto aperto, i massimi di quattro barre sono 5.201,25, 5.203,25, 5.202,00 e 5.201,75; i minimi sono 5.199,50, 5.200,75, 5.199,00 e 5.200,50. La posizione si chiude al prezzo di chiusura della quarta barra, 5.201,50 e il minimo non raggiunge il riferimento dello stop.
Il massimo è 5.203,25, quindi la MFE è 3,25 punti, cioè 13 tick da 0,25 punti. Il minimo è 5.199,00, quindi la MAE è 1 punto, o 4 tick. CME indica un moltiplicatore MES di 5 $ per punto indice e un tick minimo di 0,25 punti: il valore del tick è 1,25 $ {source:cmeMicroEMiniSP500ContractSpecifications}. Prima dei costi, MFE è 16,25 $ e MAE 5 $ per contratto; l’uscita effettiva genera 7,50 $ lordi. I prezzi sono inventati per mostrare il calcolo, non descrivono un’operazione, una quotazione corrente o una previsione.
Tieni distinti movimento, R e P&L del conto
Nell’esempio il rischio iniziale di prezzo è 2,00 punti × 5 $ = 10 $ per contratto. Se questa cifra lorda prima dell’operazione definisce 1R, la MFE è 16,25 ÷ 10 = 1,625R, la MAE è 5 ÷ 10 = 0,50R e il risultato lordo dell’uscita è 7,50 ÷ 10 = 0,75R. È la distanza iniziale dello stop a definire il denominatore di R, non la MFE successiva.
Stabilisci in anticipo se R include commissioni e spread previsti o solo il rischio di prezzo prima dei costi. Non confrontare un’escursione lorda con un risultato netto e chiamare la differenza “profitto perso”. Il massimo sul grafico può non coincidere con il bid disponibile per vendere un long; il minimo può differire dall’ask per ricomprare uno short. Commissioni, slippage, priorità in coda ed esecuzioni parziali cambiano il P&L eseguibile. Tieni separate distanza, conversione monetaria, costi e risultato netto.
Rispetta i limiti dei dati di prezzo
Open, high, low e close di una barra danno dei limiti, ma non sempre rivelano l’ordine in cui i prezzi sono stati negoziati. Se la stessa barra tocca stop e target, i dati OHLC da soli non stabiliscono quale livello sia stato raggiunto per primo. Se l’ingresso cade nella stessa barra, il massimo o il minimo può precedere l’esecuzione. Una MFE/MAE apparentemente precisa può quindi poggiare su un percorso ipotizzato.
La documentazione delle strategie Pine di TradingView descrive le ipotesi predefinite del broker emulator sul percorso intrabar e come i dati di timeframe inferiori possano affinare le esecuzioni storiche {source:tradingViewPineStrategyBrokerEmulator}. La guida del broker emulator tratta separatamente impostazioni di esecuzione, commissioni e slippage {source:tradingViewBrokerEmulatorSupport}. Sono regole di quella piattaforma, non la prova del percorso effettivo nei dati di un altro broker. Se serve precisione, usa transazioni o quotazioni con timestamp; altrimenti indica l’intervallo delle barre e classifica con prudenza i casi non risolti nella stessa barra.
Confronta le distribuzioni senza selezionare i casi
Confronta operazioni con la stessa versione del setup, strumento, direzione, base di barre o quotazioni, raggruppamento della posizione e denominatore R. Includi anche le perdite e indica la numerosità del campione. Alcune escursioni molto ampie possono spostare la media; mediana e percentili scelti descrivono meglio altri aspetti della distribuzione. Se le regole cambiano, separa direzioni o sessioni.
Una perdita con MFE elevata non è automaticamente un errore di uscita, e una vincita con MAE ampia non dimostra che uno stop più largo sia migliore. I gruppi per risultato sono descrittivi: allargando lo stop cambierebbero le operazioni ancora aperte e il loro percorso successivo. Il testo Wiley sui test dei sistemi tecnici tratta MFE e MAE come prospettive aggiuntive su rischio e dispersione delle operazioni, non come giudizio completo sulla performance {source:wileyTechnicalAnalysisSystemDesignAndTesting}.
Trasforma un pattern in una regola verificabile
Usa le escursioni per formulare una domanda, non per scegliere a posteriori stop o target. Per esempio: “Le operazioni del setup A che raggiungono 1R di MFE entro la seconda barra completa mantengono un’aspettativa netta migliore con una regola trailing definita prima?” Specifica trigger, esecuzione degli ordini, costi e limite temporale prima della valutazione. Poi riesegui la regola completa, perché cambiare l’uscita modifica quali operazioni restano aperte e quale percorso si osserva dopo.
Se molte soglie sembrano efficaci nello stesso campione, registra la ricerca e conserva dati successivi o non ancora esaminati per la valutazione. Così riduci il rischio di scegliere una regola solo perché si adatta ai percorsi già osservati. Mantieni fissi setup e stop nel piano di trading prima della revisione. Continua con come costruire un piano di trading futures, come fissare un obiettivo di profitto futures e distanza dello stop futures con ATR.
Domande frequenti
Q1MFE significa che avrei potuto incassare quel profitto?
No. Registra un estremo di prezzo nella finestra misurata. Un limit a quel livello potrebbe non essere disponibile o eseguito; contano anche commissioni, spread e posizione in coda.
Q2La MAE può indicare dove mettere il prossimo stop?
Non da sola. Descrive percorsi passati secondo ingresso, uscita e convenzione dei dati specifici. Un nuovo stop cambia quali operazioni restano aperte e va testato come regola completa.
Q3Posso calcolare l’escursione dalla barra che contiene il mio ingresso?
Solo se riesci a isolare i prezzi successivi al fill. Se la barra combina movimenti prima e dopo l’ingresso, usa dati timestampati più fini o contrassegna il valore come irrisolto.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Un long MES entra a 5.200,00. Il prezzo minimo durante l’operazione è 5.199,00. Quanto vale la MAE in punti?
Scegli una risposta per vedere la spiegazione