

ATR per gli stop sui futures: dal True Range al rischio per contratto
Scopri come l’ATR include i gap, perché smoothing e impostazioni del grafico ne cambiano il valore e come convertire una distanza ATR in tick e rischio per contratto.
In questa guidaCosa misura l’ATR e cosa non misura
Breve sintesi
L’Average True Range (ATR) misura l’ampiezza media dei True Range di una serie di barre scelta. È espresso in unità di prezzo e non indica una direzione. Prima di usarlo come distanza dello stop, allinea al trade contratto, sessione, timeframe, smoothing e valore del tick.
Cosa misura l’ATR e cosa non misura
L’ATR riassume l’ampiezza dei range di prezzo recenti. Non dice se la prossima variazione sarà al rialzo o al ribasso, non stima la probabilità che uno stop regga e non trasforma un grafico in una previsione. Un valore maggiore significa soltanto che la serie scelta ha registrato di recente True Range più ampi: non è un segnale d’ingresso né un limite di perdita sicuro. TradingView descrive l’ATR come misura della volatilità che può riflettere gap e movimenti limitati ([guida ATR]({source:tradingViewAverageTrueRangeSupport})).
L’ATR usa le unità di prezzo del grafico: punti indice, dollari per barile, centesimi per bushel o un’altra unità dello strumento. Non è ancora rischio nella valuta del conto. Servono anche moltiplicatore del contratto, tick minimo, numero di contratti e costi di esecuzione.
Il True Range va oltre l’intervallo della candela
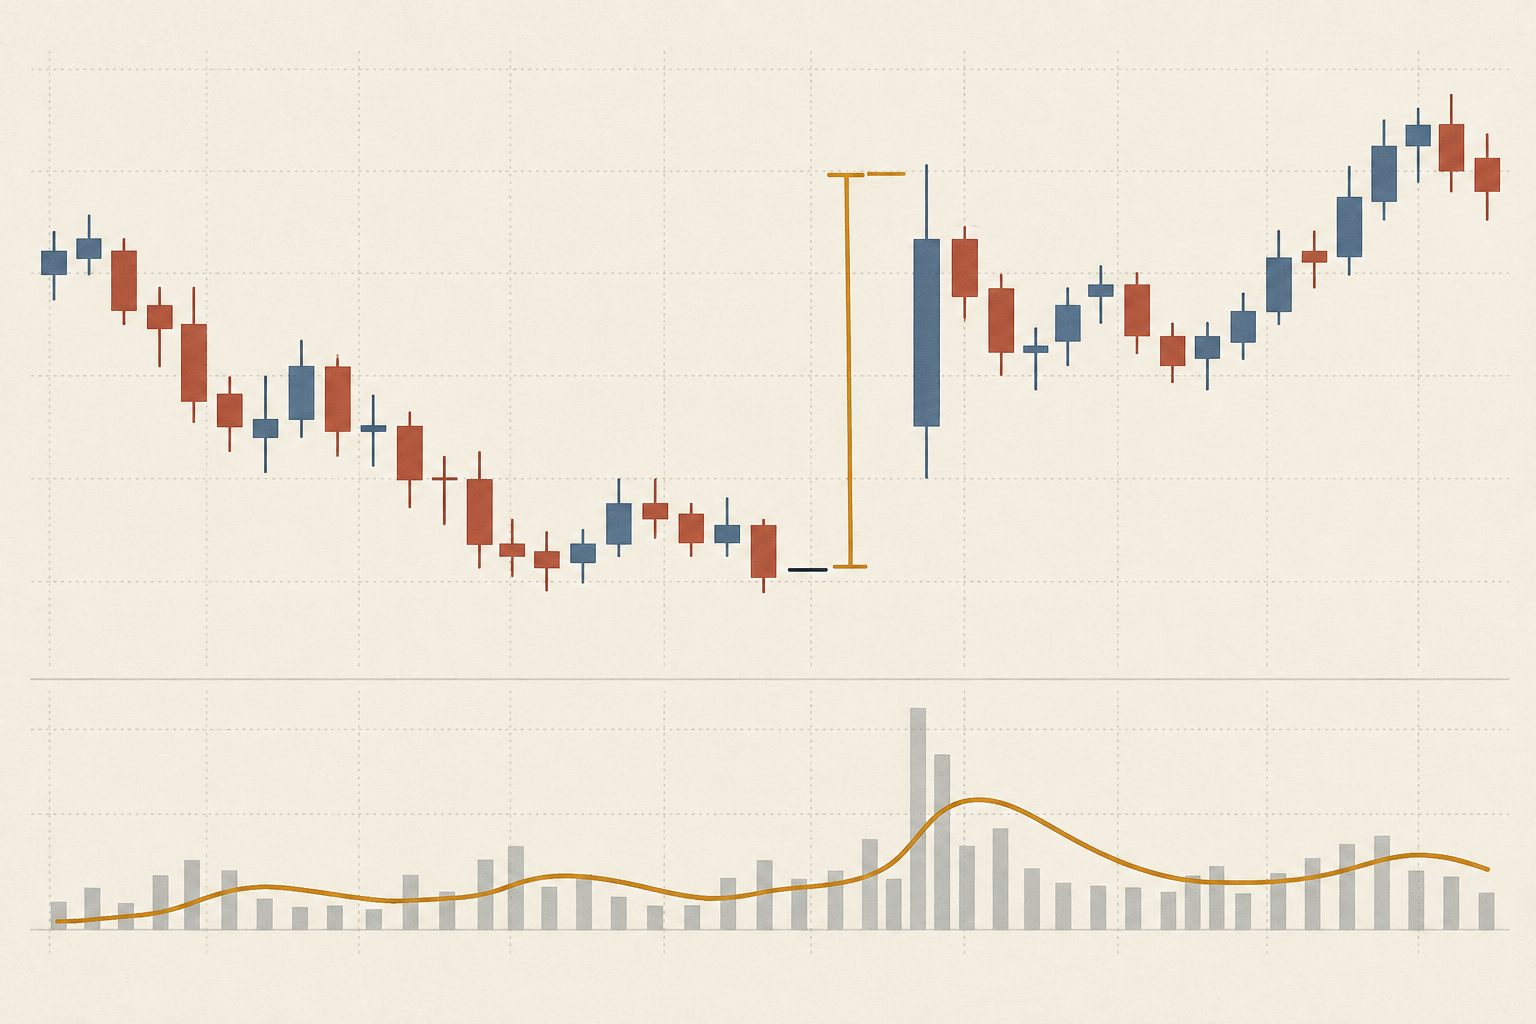
Per la barra t calcola tre distanze e scegli la maggiore: TR = max(H − L, |H − C₍t−1₎|, |L − C₍t−1₎|). H e L sono massimo e minimo correnti; C₍t−1₎ è la chiusura della barra precedente. I valori assoluti rendono la misura non negativa e priva di direzione.
Supponi che la chiusura precedente sia 100,00 e che la barra successiva abbia massimo 105,20 e minimo 104,40. Il range massimo-minimo è solo 0,80, mentre la distanza dalla chiusura precedente al massimo è 5,20 e al minimo 4,40. Il True Range è quindi 5,20: registra il gap tra le barre. TradingView documenta le tre distanze; la documentazione dei built-in Pine indica che ta.tr(true) usa massimo meno minimo quando manca la chiusura precedente ([guida ai built-in]({source:tradingViewPineBuiltins})).
Lo smoothing cambia la velocità di risposta dell’ATR
Dopo aver definito il valore iniziale, un aggiornamento Wilder per un ATR di n periodi è: ATRₜ = ((n − 1) × ATRₜ₋₁ + TRₜ) ÷ n. Con n = 14, ATR precedente di 1,20 punti e nuovo True Range di 2,60 si ottiene (13 × 1,20 + 2,60) ÷ 14 = 1,30 punti. La nuova barra modifica la stima senza sostituire tutta la storia.
Su TradingView lo smoothing ATR predefinito è RMA; le impostazioni consentono anche SMA, EMA o WMA. Metodi diversi possono produrre valori diversi sulle stesse barre. Contano anche il periodo e l’inizializzazione. Non dare per scontato che un RMA a 14 barre equivalga a una media semplice a 14 barre ([guida ATR]({source:tradingViewAverageTrueRangeSupport})).
Allinea la serie del grafico al trade
Annota prodotto e scadenza, intervallo delle barre, definizione della sessione, feed dati, regola per la chiusura precedente, smoothing, lookback e scelta tra barre chiuse o ancora in formazione. Un grafico della sola sessione regolare e uno di tutte le sessioni possono attribuire in modo diverso i movimenti notturni. Una serie futures continua può concatenare o rettificare le scadenze: verifica il contratto negoziabile e il trattamento del rollover prima di dimensionare la posizione su un range apparentemente ampio. Vedi grafici futures continui e contratti negoziabili.
Se l’ATR viene ricalcolato mentre la barra è in formazione, massimo, minimo e range possono cambiare. Un backtest che usa il valore finale come se fosse noto al momento della decisione passata sfrutta un’informazione allora non disponibile. Specifica se usi l’ultima barra chiusa o una stima live e mantieni lo stesso timing in alert e verifiche.
Converti un multiplo ATR in tick validi
Ipotizza un ATR di 1,30 punti indice e una distanza pianificata di 2 ATR. La distanza grezza è 1,30 × 2 = 2,60 punti. CME specifica per i futures Micro E-mini S&P 500 un valore di 5 dollari per punto indice e un tick minimo di 0,25 punti. 2,60 ÷ 0,25 = 10,4 tick; arrotondando verso l’esterno a 11 tick si ottengono 2,75 punti. A 1,25 dollari per tick, il rischio di prezzo pianificato è 13,75 dollari per contratto prima dei costi ([specifiche CME]({source:cmeMicroEMiniSP500ContractSpecifications})).
Il multiplo 2 è solo un esempio, non un’impostazione consigliata. Arrotondare verso l’ingresso restringerebbe lo stop rispetto alla distanza dichiarata. Per altri prodotti verifica tick e valore esatti: un punto o un pip non ha un valore monetario universale. Vedi valore del tick e moltiplicatore dei futures.
Usa la distanza per dimensionare la posizione
Supponi un budget ipotetico di perdita pianificata di 100 dollari e costi stimati di andata e ritorno di 2 dollari per contratto. Il denominatore è 13,75 + 2 = 15,75 dollari per contratto. floor(100 ÷ 15,75) = 6 contratti, per un rischio modellato di 94,50 dollari prima di slippage o gap oltre il trigger. Con 7 contratti il modello è 110,25 dollari, sopra il budget. Sono numeri didattici, non consigli né tariffe attuali. La [lezione CME sul dimensionamento]({source:cmeProperPositionSize}) distingue anch’essa distanza dello stop e budget di rischio.
Il prezzo di attivazione dello stop non garantisce l’esecuzione né la perdita massima. Mercati rapidi, gap, esecuzioni parziali e stop-limit non eseguiti possono peggiorare il risultato. Se un livello d’invalidazione sensato comporta troppo rischio, riduci la quantità, valuta un contratto più piccolo o salta il trade. Non avvicinare lo stop per forzare il numero di contratti desiderato. Vedi dimensionamento delle posizioni futures.
Tieni l’ATR distinto dalla tesi e dal segnale
Scegli prima il livello che invaliderebbe l’idea del trade, poi usa l’ATR per confrontare quella distanza con i range recenti. Un multiplo ATR può servire a confrontare regole scalate per volatilità, ma non dimostra che il livello abbia rilevanza strutturale, che il prezzo invertirà lì o che la strategia abbia aspettativa positiva. Uno stop a 2 ATR può essere troppo stretto per una configurazione e inutilmente largo per un’altra.
Confronta gli strumenti con cautela: l’ATR grezzo tende a essere più alto per strumenti con prezzi nominali maggiori. ATR diviso per prezzo, spesso chiamato ATR%, normalizza la scala ma non converte il valore in dollari, non uniforma la liquidità e non considera moltiplicatori diversi. Scegli la misura coerente con la decisione.
Fissa e registra ogni impostazione della regola
Prima di valutare i risultati, fissa periodo, smoothing, timeframe, sessione, serie in ingresso, riferimento a barra chiusa, multiplo, direzione di arrotondamento dei tick, costi e ipotesi d’esecuzione dello stop. Se provi molte combinazioni e conservi il grafico migliore, documenta l’intera ricerca e valuta la regola su dati successivi. Includi spread, commissioni, slippage, gap e stop non eseguiti.
Registra scadenza del contratto, valore e orario ATR, chiusura precedente, input del True Range, formula e smoothing, distanza grezza, tick arrotondati, valore del tick, quantità pianificata, costi ed esecuzione effettiva. L’ATR è un riepilogo compatto del range; il diario e i dati di esecuzione determinano se la stima del rischio è riproducibile. Per stop e ordini, vedi come impostare uno stop-loss sui futures.
Domande frequenti
Q1L’ATR prevede il prossimo movimento del prezzo?
No. Misura l’ampiezza dei True Range recenti con i dati e lo smoothing scelti. Non specifica la direzione né garantisce un range simile in seguito.
Q2Un ATR a 14 periodi è sempre l’impostazione giusta?
No. Quattordici è un valore comune, non un ottimo universale. Intervallo delle barre, sessione, strumento e orizzonte decisionale determinano cosa misura.
Q3Ogni stop futures deve essere a due ATR?
No. Il multiplo è un parametro della regola, non uno stop convalidato per ogni trade. Definisci prima invalidazione e rischio, poi verifica la distanza con tick e costi realistici.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
La chiusura precedente è 100,00; la barra successiva ha massimo 105,20 e minimo 104,40. Qual è il True Range?
Scegli una risposta per vedere la spiegazione