

DSR delle famiglie e rapporto debito/reddito: cosa misura la Fed
Confronta il rapporto del servizio del debito delle famiglie della Federal Reserve con il DTI del singolo debitore: denominatore, dati creditizi e limiti.
In questa guidaIl DSR della Fed è un rapporto aggregato
Breve sintesi
Il rapporto del servizio del debito delle famiglie della Federal Reserve (DSR) confronta i pagamenti obbligatori stimati del debito delle famiglie negli Stati Uniti con il reddito personale disponibile aggregato. Il rapporto debito/reddito di un debitore (DTI) confronta invece i suoi pagamenti mensili con il suo reddito lordo mensile. I nomi sono simili, ma popolazione, denominatore e utilizzo sono diversi.
Il DSR della Fed è un rapporto aggregato
Il DSR chiede quanto siano grandi, rispetto al reddito personale disponibile, i pagamenti programmati dei debiti delle famiglie nell'economia statunitense. In forma compatta:
DSR delle famiglie = pagamenti obbligatori aggregati dei debiti delle famiglie ÷ reddito personale disponibile aggregato
È un rapporto macroeconomico tra totali. Non è la media dei DTI di tutti i debitori, il bilancio di una famiglia mediana né la quota di reddito effettivamente versata ai creditori da una famiglia tipica. La Federal Reserve pubblica un DSR complessivo e le componenti relative a mutui e debito al consumo. Ogni componente usa lo stesso denominatore, il reddito personale disponibile aggregato: prima degli arrotondamenti, i rapporti delle componenti si sommano al totale. {source:fedHouseholdDebtServiceRatioMethodology}
Il termine «servizio» si riferisce ai pagamenti dovuti sul debito durante un periodo, non all'ammontare del debito ancora da rimborsare. Il DSR misura quindi un flusso di pagamenti. Può cambiare quando variano i pagamenti programmati, quando cambia il reddito personale disponibile aggregato o quando si muovono entrambe le grandezze. Lo stock di debito e il relativo onere di pagamento sono collegati, ma rispondono a domande diverse.
Cosa include il DSR attuale
Il metodo attuale della Federal Reserve stima i pagamenti dovuti su mutui, prestiti al consumo come quelli per studenti e automobili, e linee di credito. Usa i dati mensili sui pagamenti programmati riportati nei registri delle agenzie di credito, poi applica un fattore di scala al campione per stimare gli obblighi della popolazione statunitense rappresentata dai dati. Il Consumer Credit Panel è un campione anonimizzato di adulti con una posizione nel sistema creditizio; non è un censimento di tutte le bollette o dei pagamenti in contanti di ogni persona. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
La misura attuale include i pagamenti programmati registrati sia per i conti in ritardo sia per quelli regolari. Per le carte di credito, il pagamento registrato è il minimo richiesto, non il saldo totale che ogni titolare sceglie di pagare. Una linea di credito cointestata può comparire nei report di più debitori, perciò il metodo corregge i record in modo da non contare due volte lo stesso obbligo. Poiché la fonte registra obblighi programmati, il DSR non va interpretato come il totale diretto dei pagamenti che le famiglie sono riuscite a effettuare in contanti. {source:fedHouseholdDebtServiceMethodologyNote}
Il denominatore è il reddito personale disponibile (DPI) dei conti nazionali statunitensi. Il BEA definisce il DPI come il reddito personale al netto delle imposte correnti personali: è il reddito disponibile alle persone per consumare o risparmiare. Si tratta di una misura aggregata dei conti nazionali, non del reddito netto dei soli debitori presenti nel campione delle agenzie di credito. {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
La componente dei mutui può comprendere imposte immobiliari, assicurazione sulla casa e assicurazione ipotecaria quando il gestore del mutuo le riscuote tramite un conto di deposito a garanzia (escrow) e le riporta insieme alla rata programmata. Questa è una caratteristica del metodo attuale basato sui dati creditizi. Per questo la serie attuale non misura esattamente lo stesso concetto di pagamento della vecchia stima, che era costruita attorno a capitale e interessi. {source:fedHouseholdDebtServiceMethodologyNote}
Un esempio ipotetico chiarisce il significato della percentuale
Supponiamo che in un trimestre i pagamenti obbligatori stimati inclusi nella misura siano pari a 18 miliardi di dollari e che il reddito personale disponibile degli Stati Uniti sia di 450 miliardi. Il DSR illustrativo è:
18 miliardi ÷ 450 miliardi = 0,04 = 4%
Il calcolo indica che, nel trimestre e secondo le ipotesi dichiarate, i pagamenti programmati coperti dalla misura equivalgono al 4% del DPI aggregato. Non significa che ogni famiglia spenda il 4% del proprio reddito per i debiti. Una famiglia può non avere debiti registrati, un'altra può pagare una rata ipotecaria elevata e molte altre si trovano tra questi due casi. Il rapporto tra totali mantiene la scala dell'intera economia, ma non descrive come gli obblighi siano distribuiti tra le famiglie.
Le componenti si interpretano allo stesso modo. Se i pagamenti ipotecari ipotetici fossero 12 miliardi e quelli dei debiti al consumo 6 miliardi, rispetto allo stesso denominatore di 450 miliardi i rapporti sarebbero circa 2,67% e 1,33%. Insieme danno il 4% prima degli arrotondamenti. Le cifre sono inventate per mostrare il calcolo, non sono un'osservazione pubblicata dalla Federal Reserve. La serie ufficiale è trimestrale e destagionalizzata: per i dati effettivi, controlla le unità e le note della pubblicazione. {source:fedHouseholdDebtServiceRatioMethodology}
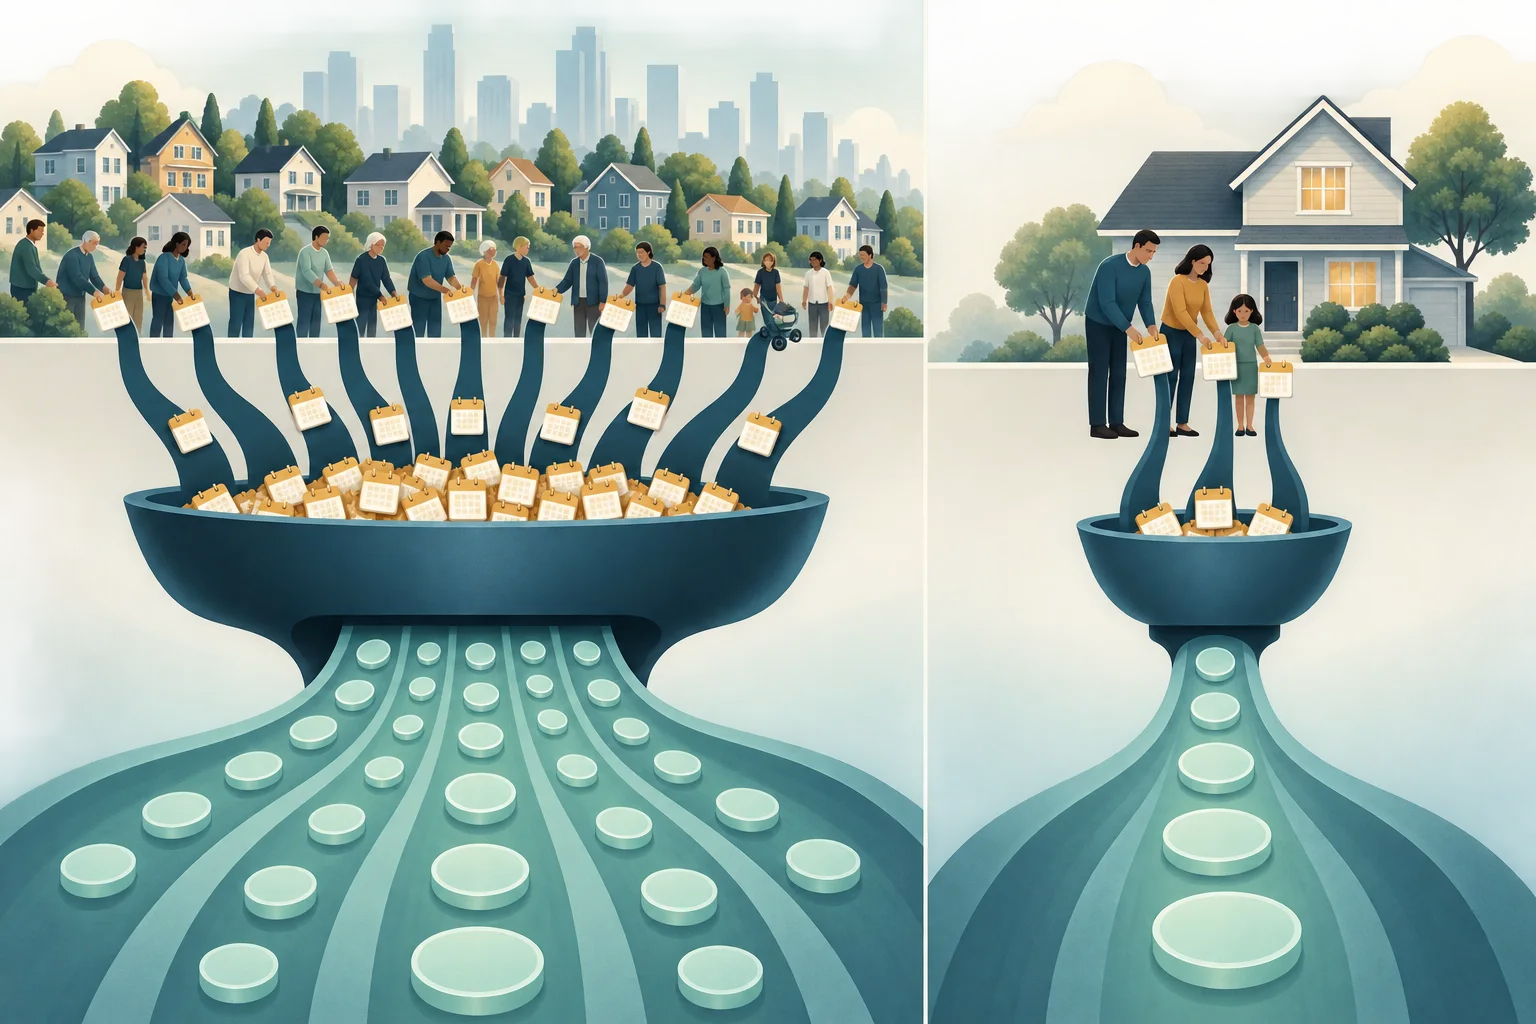
Il DTI del debitore risponde a un'altra domanda
Il rapporto debito/reddito, o DTI, viene di solito calcolato per un singolo debitore o per una domanda di finanziamento. Il CFPB lo descrive come pagamenti mensili dei debiti divisi per il reddito lordo mensile. Gli istituti di credito lo usano tra i vari elementi per valutare se il richiedente può sostenere i pagamenti proposti; i limiti di DTI possono variare in base all'istituto e al prodotto di credito. {source:cfpbDebtToIncomeRatio}
DTI del debitore = pagamenti mensili dei debiti di quella persona ÷ reddito lordo mensile di quella persona
Per esempio, supponiamo che un richiedente abbia 2.000 dollari di pagamenti mensili dei debiti e 6.000 dollari di reddito lordo mensile. Il DTI è circa il 33,3%. Numeratore e denominatore riguardano quel richiedente e quel mese. Un istituto può seguire regole proprie su quali debiti e costi abitativi proposti includere; per una domanda specifica, il calcolo va fatto secondo le istruzioni di quel finanziatore. È un esempio aritmetico, non un consiglio per indebitarsi né una soglia universale di approvazione.
Il DSR della Federal Reserve è diverso sotto diversi aspetti:
- Il numeratore è una stima dei pagamenti obbligatori aggregati nella popolazione statunitense rappresentata dai dati, non gli obblighi di un richiedente.
- Il denominatore è il reddito personale disponibile aggregato dopo le imposte correnti personali, non il reddito lordo mensile di un singolo debitore.
- È una statistica macroeconomica trimestrale; il DTI si calcola comunemente su base mensile durante la valutazione di un prestito.
- Descrive l'onere dei pagamenti a livello nazionale, non la decisione di un finanziatore sull'idoneità di una persona.
Un analista non dovrebbe confrontare un DSR aggregato del 4% con un DTI individuale del 33,3% come se un debitore fosse confrontato con la media nazionale usando la stessa scala. Ambito e denominatori diversi fanno parte della funzione di ciascuna misura.
Il cambio di metodo del 2024 interrompe la continuità della serie
A partire dalla pubblicazione del secondo trimestre del 2024, la Federal Reserve è passata al metodo DSR basato sui dati delle agenzie di credito. In precedenza la Board stimava i pagamenti partendo dai saldi in essere, dai tassi d'interesse medi e da durate di rimborso ipotizzate, combinando più fonti. Il metodo attuale usa i dati sui pagamenti programmati riportati nel campione creditizio. Include anche alcune spese di deposito a garanzia legate ai mutui quando sono comprese nel pagamento registrato. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
La serie con il metodo attuale inizia nel 2005, quando i dati creditizi coprono le tipologie di linee necessarie. La serie precedente va dal 1980 al 2024 ed è ancora disponibile come archivio, ma non viene più aggiornata. Le due serie possono raccontare andamenti generali simili ma differire per livello o movimento, perché stimano i pagamenti in modo diverso e coprono concetti di pagamento leggermente diversi. Il periodo di sovrapposizione aiuta a capire la transizione, ma non giustifica l'unione delle due serie come se fossero una storia senza interruzioni. {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
Quando costruisci una serie storica lunga, indica quale metodo è stato usato per ogni osservazione. Se il confronto attraversa il secondo trimestre del 2024, puoi rendere visibile la transizione oppure mostrare i metodi su linee separate. Se un grafico parte dal 1980 e passa senza spiegazioni al nuovo metodo nel 2005 o nel 2024, parte del cambiamento apparente potrebbe dipendere dalla misurazione e non dal comportamento delle famiglie. Controlla data, unità, criterio di destagionalizzazione e nota metodologica associata alla versione dei dati scaricata.
Il DSR è più ristretto di tutti gli obblighi delle famiglie
Il DSR copre specifici pagamenti dei debiti; non è un bilancio familiare completo. Costi ricorrenti come affitto, utenze, alimentari, assistenza all'infanzia e spese mediche non sono tutti pagamenti di debiti inclusi nel numeratore del DSR. Alcune imposte o assicurazioni legate al mutuo possono entrare se sono pagate tramite escrow e incluse nella rata registrata, ma questo non trasforma la serie in una misura completa dei costi abitativi o di sostentamento. {source:fedHouseholdDebtServiceMethodologyNote}
Si può incontrare anche il Financial Obligations Ratio (FOR) della Federal Reserve, una serie distinta e più ampia che in passato aggiustava il DSR per includere altri obblighi ricorrenti. La Fed ha smesso di pubblicarla dopo il terzo trimestre del 2023 perché non disponeva di dati di qualità sufficiente per assicurazione sulla casa e imposte immobiliari. Il FOR storico può offrire contesto, ma non è un sostituto del DSR aggiornato nel presente. {source:fedFinancialObligationsRatioDiscontinuation}
Questa distinzione spiega perché un DSR più basso non significhi automaticamente che ogni famiglia abbia più denaro da spendere liberamente. Il numeratore aggregato e il denominatore DPI non mostrano differenze di affitto, risparmio, altre spese domestiche o distribuzione dei debiti tra famiglie. Inoltre, la definizione di imposte correnti personali del DPI non coincide con ogni costo fiscale o familiare che una persona sostiene.
Cosa può e non può dirti una variazione del DSR
Un DSR in aumento significa che i pagamenti obbligatori stimati sono cresciuti rispetto al DPI aggregato. Il rapporto può aumentare perché salgono i pagamenti programmati, perché il reddito disponibile aggregato diminuisce o perché accadono entrambe le cose. Una diminuzione può riflettere rate richieste più basse, un reddito aggregato più forte o entrambi. Per spiegare il movimento, osserva le componenti dei mutui e dei debiti al consumo e confronta numeratore e denominatore, invece di attribuire il cambiamento soltanto ai tassi d'interesse.
Il rapporto è utile per descrivere un ampio onere dei pagamenti e la sua evoluzione nel tempo. Non rivela il DTI della famiglia mediana, la quota di debitori in ritardo, chi è vicino al default, se un nuovo prestito sia sostenibile per una persona specifica o se le famiglie si sentano finanziariamente sicure. Per queste domande servono distribuzioni a livello di debitore, dati su ritardi o saldi e informazioni su spese e attività. Il metodo include pagamenti programmati su conti sia in ritardo sia regolari, quindi non è una misura dei rimborsi effettivamente riusciti. {source:fedHouseholdDebtServiceMethodologyNote}
Il rapporto tra debito ed economia può funzionare in entrambe le direzioni. Più prestiti oggi possono aumentare i pagamenti futuri; un reddito in crescita può rendere un dato flusso di rate più piccolo rispetto al DPI; e condizioni o composizione dei prestiti possono cambiare gli esborsi senza una variazione uguale del debito totale. Sono possibili canali, non spiegazioni causali ricavabili dal solo DSR. Usa il rapporto per descrivere la relazione tra pagamenti e reddito, poi consulta altri dati prima di formulare una tesi causale.
Anche le variazioni dei tassi d'interesse possono riflettersi sui pagamenti programmati in momenti diversi. Un prestito a tasso fisso può mantenere invariata la rata richiesta fino a un rifinanziamento o a una modifica contrattuale; un nuovo prestito o la revisione del tasso variabile possono incidere prima sui pagamenti. Perciò, una variazione del tasso ufficiale non dice da sola quale componente del DSR cambierà né quando. Prima di attribuire un movimento alla politica monetaria, confronta le serie di mutui e credito al consumo con i dati sui tassi dei prestiti, sul credito e sul reddito.
Come leggere un DSR pubblicato
Inizia dalla data di pubblicazione e dal trimestre. La pagina DSR della Federal Reserve fornisce la serie attuale, le componenti dei mutui e dei debiti al consumo e la descrizione metodologica. Verifica che l'osservazione usi il metodo creditizio e controlla se il grafico include anche la serie storica archiviata. Se riporti un valore specifico, conserva la versione dei dati, perché le stime statistiche possono essere riviste. {source:fedHouseholdDebtServiceRatioMethodology}
Poi chiediti quale problema vuoi analizzare. Per l'onere nazionale dei pagamenti programmati, il DSR è pertinente. Per il carico di debiti di un richiedente rispetto ai suoi guadagni, calcola il suo DTI secondo le definizioni del finanziatore. Per il livello dei debiti delle famiglie in essere rispetto all'economia, usa una misura dello stock di debito come il rapporto debito/PIL. La definizione BEA citata sopra spiega il denominatore di reddito usato dal DSR. {source:beaDisposablePersonalIncome}
I nomi sono simili, ma l'interpretazione non è intercambiabile: il DSR descrive pagamenti obbligatori aggregati rispetto al reddito personale disponibile aggregato dopo le imposte; il DTI descrive i pagamenti mensili di un singolo debitore rispetto al suo reddito lordo. Quando riporti uno dei due valori, indica popolazione, denominatore, periodo e metodo.
Domande frequenti
Q1Un DSR basso significa che una famiglia tipica ha un peso del debito modesto?
Non da solo. Il DSR è un rapporto tra totali nazionali e non mostra come i pagamenti siano distribuiti tra le famiglie. Alcune possono avere un onere elevato anche quando il rapporto aggregato è basso.
Q2Il DSR attuale della Federal Reserve è direttamente confrontabile con la vecchia serie?
Occorre cautela. Il metodo attuale usa i pagamenti programmati registrati nei dati delle agenzie di credito e inizia nel 2005; il vecchio metodo stimava i pagamenti usando saldi, tassi e scadenze ed è ora archiviato. Indica il cambio di metodo quando confronti osservazioni ai due lati della transizione.
Q3Il DSR include l'affitto e tutte le bollette delle famiglie?
No. Il numeratore copre specifici pagamenti di debiti. Il Financial Obligations Ratio, più ampio, era una serie storica separata e non viene più aggiornata; le normali spese di vita non rientrano tutte nel DSR.
Q4Posso usare il DSR della Fed per calcolare se posso ottenere un mutuo?
No. Un finanziatore valuta il richiedente con le proprie regole e i dati individuali. Il DSR è una statistica macroeconomica nazionale, non un test personale di sostenibilità né una soglia universale di approvazione.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Qual è il denominatore del DSR delle famiglie pubblicato dalla Federal Reserve?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Leggi la guida completaBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Leggi la guida completa