

Rischio di regolamento valutario: che cosa protegge il pagamento contro pagamento
Distingui capitale esposto, costo di sostituzione e liquidità, e scopri perché il PvP non equivale al netting né garantisce il pagamento puntuale.
In questa guidaFissare il cambio non completa lo scambio
Breve sintesi
Il rischio di regolamento valutario nasce quando il pagamento della valuta venduta non può più essere annullato con certezza, mentre la valuta acquistata non è ancora stata ricevuta definitivamente. Il pagamento contro pagamento (PvP) collega i trasferimenti definitivi delle due valute. Gestisce il rischio sul capitale delle istruzioni coperte, ma non garantisce puntualità né elimina ogni altro rischio.
Fissare il cambio non completa lo scambio
Un’impresa acquista un milione di euro a 1,10 dollari per euro per una certa data valuta. Deve pagare 1,1 milioni di dollari e ricevere un milione di euro. Il prezzo è definito, ma le valute devono ancora essere consegnate. La conferma dell’operazione documenta l’accordo, non il completamento definitivo dei due pagamenti.
L’analisi della BRI sul regolamento distingue i meccanismi delle operazioni con consegna. La domanda è se il pagamento in uscita possa diventare definitivo indipendentemente dall’incasso. Inviare insieme due messaggi non basta: sistemi diversi possono avere orari e regole giuridiche differenti.
Un forward può fissare il cambio lasciando obblighi di pagamento alla scadenza. I punti forward riguardano il prezzo futuro; il rischio di regolamento riguarda l’arrivo effettivo delle valute. Bloccare il cambio e disporre di euro in tempo per il fornitore sono esigenze distinte.
Capitale, sostituzione e liquidità non sono la stessa cosa
Gli importi seguenti sono ipotetici, escludono commissioni e interessi e partono da un’unica operazione non compensata. Se l’impresa ha versato irrevocabilmente 1,1 milioni di dollari senza ricevere euro, è esposto il capitale consegnato. Non soltanto lo spread o una piccola variazione del cambio. Un recupero successivo può ridurre la perdita finale: l’esposizione non è una previsione della perdita definitiva.
Consideriamo invece l’inadempimento prima di entrambi i pagamenti, quando l’impresa può ancora annullare con certezza la propria istruzione. Serve comunque un milione di euro. A 1,12 dollari per euro, il nuovo acquisto richiede 1.000.000 × 1,12 = 1.120.000 USD, cioè 20.000 USD oltre gli originari 1.100.000 USD. È un esempio semplificato di costo di sostituzione, non una perdita di capitale di 1,1 milioni.
Sono scenari alternativi, non perdite da sommare automaticamente. Le linee guida del Comitato di Basilea separano rischio sul capitale, costo di sostituzione e liquidità. Anche senza perdere capitale, gli euro potrebbero servire prima del regolamento sostitutivo. Il finanziamento urgente dipende da credito disponibile, tempi e condizioni di mercato.
L’esposizione può iniziare prima dell’addebito visibile
Senza PvP conta l’ultimo momento in cui il pagamento in uscita può essere annullato unilateralmente e con certezza. Il rischio sul capitale parte quando tale possibilità viene meno e termina con la ricezione definitiva della valuta acquistata. La riconciliazione resta essenziale: il superamento dell’ora prevista non prova che il denaro sia arrivato.
Immaginiamo un unico fuso orario: la garanzia di annullamento termina alle 09:00, l’addebito appare alle 10:00, l’incasso è definitivo alle 15:00 e la riconciliazione lo conferma alle 15:30. L’esposizione economica dura sei ore, dalle 09:00 alle 15:00. Misurarla dall’addebito ometterebbe la prima ora. Il monitoraggio operativo deve gestire anche l’incertezza fino alle 15:30.
Non sono orari di CLS né scadenze bancarie universali. La data valuta da sola non definisce la finestra: festività delle due monete, orari dei sistemi, corrispondenti e regole di annullamento la modificano. Un incasso non riconciliato richiede verifiche, ma non dimostra da solo una perdita permanente.
Il PvP condiziona reciprocamente i trasferimenti definitivi
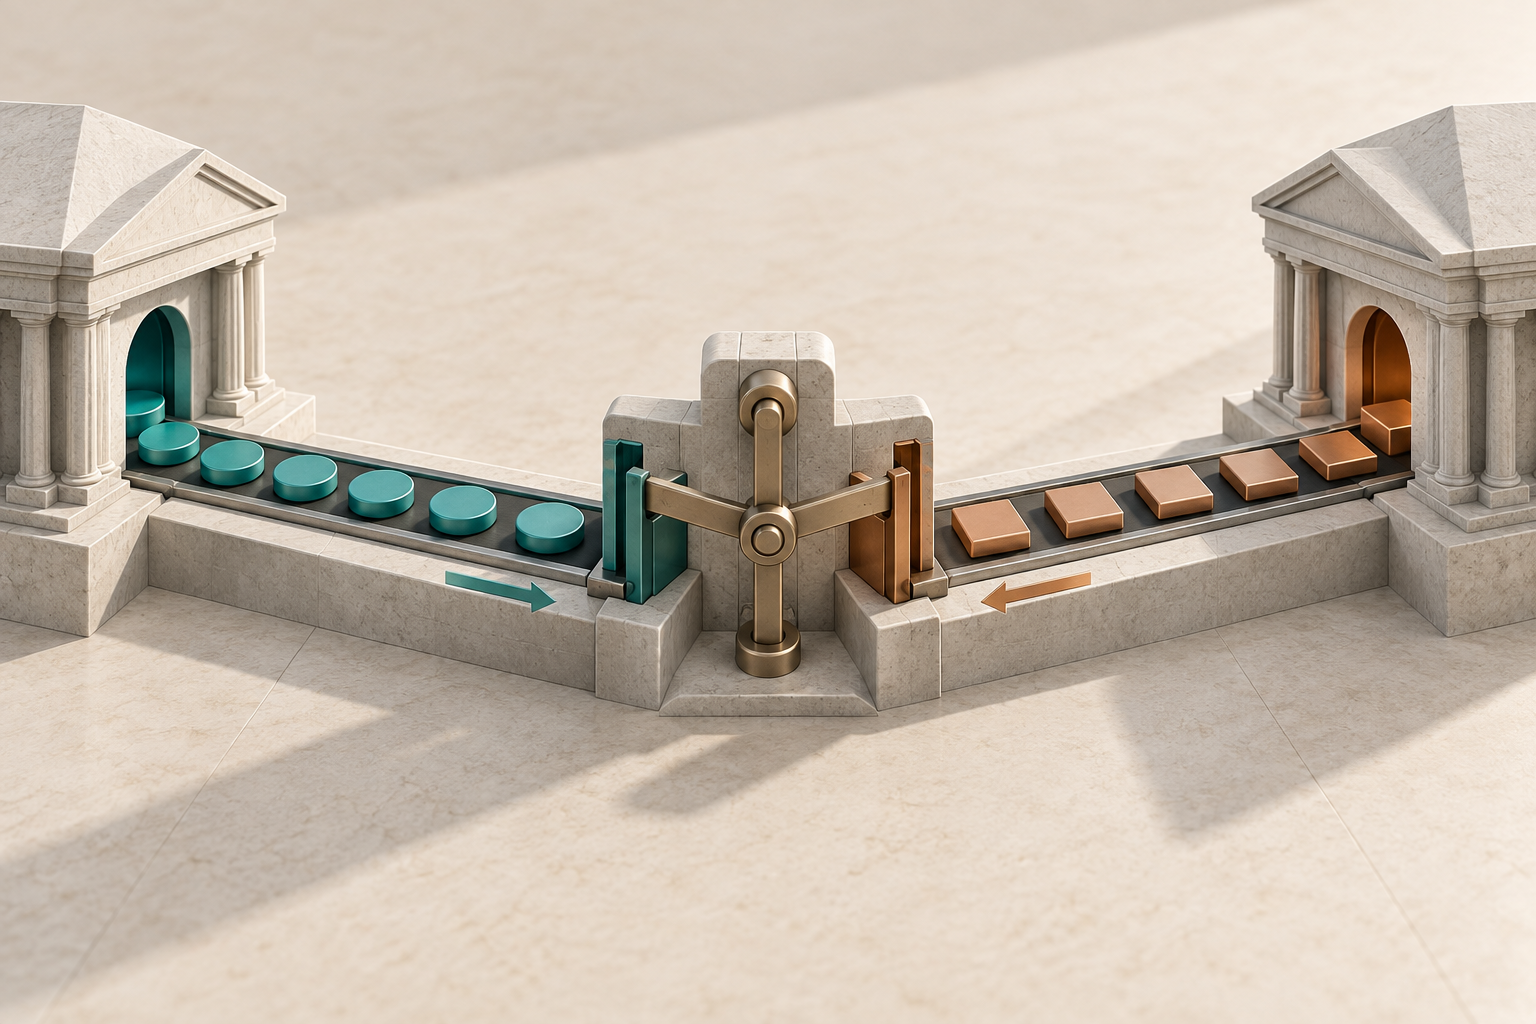
Il trasferimento definitivo di una valuta avviene se e solo se avviene quello dell’altra. È più di una promessa di pagamento o di due istruzioni visualizzate. Conta il collegamento della definitività, non l’identica ora mostrata su due schermi.
Nell’esempio EUR/USD coperto dal meccanismo, una valuta non deve essere regolata definitivamente in modo indipendente dall’altra. Se mancano le condizioni necessarie, lo scambio può non completarsi. L’impresa può quindi evitare di consegnare soltanto il proprio capitale e rimanere comunque senza gli euro per il fornitore.
Il rapporto CPMI sull’adozione del PvP illustra benefici e ostacoli. Le due barriere collegate nell’immagine spiegano uno scambio condizionato, non conti, procedure di default o orari reali. Il prefinanziamento e i crediti verso il prestatore vanno valutati separatamente dalla protezione delle istruzioni valutarie.
Il PvP non è neppure sinonimo di compensazione centrale. Una controparte centrale (CCP) si interpone fra le parti e assume obblighi secondo le proprie regole; PvP descrive il legame fra trasferimenti. Un sistema può combinare funzioni, ma l’etichetta PvP non dimostra una garanzia della CCP sull’operazione.
Il netting riduce importi, il PvP collega valute
Supponiamo obblighi ammissibili fra le stesse parti, nella stessa valuta e alla stessa data: A deve pagare a B 1,1 milioni di dollari e B deve pagare ad A 0,9 milioni. Se un accordo giuridicamente efficace consente la compensazione degli obblighi, resta un pagamento di A a B pari a 1,1 milioni − 0,9 milioni = 0,2 milioni USD.
È un’obbligazione residua, non un utile o un risparmio sulle perdite. Non prova che un pagamento in euro sia condizionato a quello in dollari. Il netting può ridurre il capitale da trasferire; PvP collega il regolamento delle due valute. Non si sottraggono euro da dollari trattandoli come unità identiche.
Un foglio di calcolo non crea compensazione giuridica. Il fabbisogno di finanziamento può essere netto mentre le istruzioni restano lorde. Il close-out netting dopo un default, la compensazione degli obblighi prima del pagamento e il calcolo operativo dei fondi hanno scopi diversi. Contano accordi e diritto applicabile.
CLS ha requisiti di accesso e ammissibilità
CLS presenta CLSSettlement come servizio PvP con netting multilaterale. La descrizione pubblica consultata il 26 settembre 2026 indica 18 valute ammissibili. È l’ambito dichiarato a quella data, non la prova che ogni operazione in tali valute passi automaticamente dal servizio.
Occorrono un’operazione idonea e istruzioni corrette. Un’impresa che accede tramite banca deve distinguere la partecipazione della banca dalla propria transazione: quali istruzioni sono coperte, come viene comunicato lo stato, quali fondi restano da fornire e come vengono trattate le eccezioni?
La protezione del capitale non è una garanzia dei depositi né una copertura di ogni insolvenza del prestatore. Non dimostra la protezione del saldo presso un broker al dettaglio. Qui si parla di consegna di valute; NDF, CFD con regolamento monetario e futures quotati hanno strutture diverse. La guida futures e Forex offre contesto senza equipararle.
Quali rischi rimangono?
Collegare il regolamento non fissa il cambio di un’operazione sostitutiva. La valuta può costare di più e un mancato incasso può richiedere finanziamento temporaneo. Istruzioni errate, interruzioni dei sistemi e controversie giuridiche possono ancora creare problemi.
Se il fornitore vuole euro a mezzogiorno ma lo scambio si completa più tardi, si può mancare una scadenza commerciale senza perdere capitale. Serve la valuta corretta nel luogo e nel momento richiesti. Possedere dollari non equivale automaticamente a poter usare euro a quell’ora.
Viceversa, una variazione del cambio non è di per sé un mancato regolamento. Se entrambi i pagamenti contrattuali arrivano definitivamente, l’operazione è regolata anche se un cambio successivo sembra più favorevole. Prezzo, esecuzione dei pagamenti e calendario aziendale vanno registrati separatamente.
Quali informazioni deve chiedere la tesoreria?
Partire da valute, importi, controparte giuridica, data valuta e destinazione del pagamento. Identificare poi termine di annullamento, momento atteso dell’incasso definitivo e prova della ricezione, con i relativi fusi orari. Il percorso della singola operazione è più concreto della pubblicità generale della banca.
Per il PvP verificare ammissibilità, abbinamento delle istruzioni, finanziamento ed eccezioni. Per il netting stabilire quali obblighi rientrano e se cambia il debito giuridico o soltanto il fabbisogno di fondi. Preparare verifiche degli incassi, sostituzione e finanziamento temporaneo. Sono domande per capire il servizio, non una lista giuridica universale.
Bisogna poter spiegare quali trasferimenti sono collegati, quando la valuta comprata è utilizzabile e quali esposizioni restano fuori. Un buon cambio, un tasso forward concordato o un piccolo fabbisogno netto non rispondono da soli.
Domande frequenti
Q1Un forward elimina questo rischio?
Può fissare il cambio, ma un forward con consegna conserva obblighi di pagamento. La protezione dipende dal regolamento.
Q2PvP elimina tutti i rischi?
No. Riguarda il capitale delle istruzioni coperte; ritardi, sostituzione, liquidità e problemi operativi o giuridici restano separati.
Q3Una banca membro di CLS vi regola ogni mia operazione?
La partecipazione non basta. Contano ammissibilità, istruzioni, condizioni del servizio e organizzazione della banca.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Quando inizia il rischio sul capitale senza PvP?
Scegli una risposta per vedere la spiegazione