

Le riserve bancarie creano moneta? Prestiti, depositi e moltiplicatore monetario
Scopri cosa sono le riserve bancarie, come i prestiti creano depositi e perché il moltiplicatore monetario da manuale non è una previsione fissa.
In questa guidaChe cosa sono le riserve bancarie?
Breve sintesi
Le riserve bancarie sono saldi che gli intermediari ammessi detengono presso la banca centrale. Un prestito bancario crea di norma un deposito di pari importo per il cliente: non gli consegna riserve della banca centrale. Il moltiplicatore monetario dei manuali è un modello didattico condizionato, non una previsione fissa attendibile del credito, dei depositi o dell’inflazione moderni.
Che cosa sono le riserve bancarie?
Negli Stati Uniti, un saldo di riserva è un deposito che un istituto di deposito detiene sul proprio conto presso una Federal Reserve Bank. Per l’istituto è un’attività, mentre per la Federal Reserve è una passività. Il saldo può servire a regolare pagamenti tra banche, gestire la liquidità e rispettare i requisiti applicabili. Il conto corrente di una famiglia è un credito verso la propria banca commerciale, non un conto di riserva presso la Fed. Le [FAQ della Federal Reserve sui saldi di riserva]({source:fedIorbFaq}) spiegano chi detiene le riserve e a cosa servono.
Se un cliente della banca A paga una persona che ha un conto presso la banca B, le banche regolano il pagamento modificando i rispettivi saldi di riserva. Il deposito del cliente della banca A diminuisce e la banca A invia riserve; la banca B le riceve e accredita il deposito del proprio cliente. Le riserve si spostano tra istituti ammessi, mentre il destinatario riceve un deposito presso una banca commerciale. La banca non versa riserve sul conto di una famiglia come forma di pagamento.
Riserve, base monetaria, M1 e M2
Questi termini misurano cose diverse. Nelle attuali statistiche della Federal Reserve statunitense, la base monetaria è costituita dal circolante più i saldi di riserva detenuti dagli istituti di deposito. M1 e M2 descrivono invece alcune attività assimilabili alla moneta detenute dal pubblico. L’attuale M1 statunitense include il circolante detenuto dal pubblico, i depositi a vista, gli altri depositi utilizzabili per pagamenti con assegno e i depositi di risparmio, con le esclusioni e gli aggiustamenti indicati nella pubblicazione. M2 aggiunge depositi a termine di piccolo importo e saldi di fondi monetari al dettaglio, con gli aggiustamenti specificati per i saldi pensionistici. Le categorie sono definizioni statistiche, non etichette universali. Il [rilascio H.6 corrente]({source:fedH6Current}) pubblica le componenti statunitensi e le [FAQ della Fed sull’offerta di moneta]({source:fedMoneySupplyFaq}) ne riassumono le misure.
Perciò, un aumento dei saldi di riserva può accrescere la base monetaria degli Stati Uniti senza aggiungere automaticamente lo stesso importo a M1 o M2. Gli istituti ammessi detengono riserve presso la banca centrale; queste non sono i depositi correnti o di risparmio del pubblico conteggiati nella moneta. Altri paesi utilizzano aggregati monetari e sistemi di regolamento propri: prima di confrontare serie tra paesi, controlla le definizioni della banca centrale locale.
La distinzione evita anche un errore comune nella lettura dei grafici: saldi di riserva, depositi bancari e base monetaria sono stock misurati a una data, mentre prestiti e pagamenti sono flussi riferiti a un periodo. Per confrontarne la crescita, allinea date, unità, trattamento stagionale e definizioni. Per le componenti statunitensi di M1 e M2, consulta M1 e M2; per un rapporto distinto che usa il PIL nominale, vedi la velocità di circolazione di M2.
Che cosa succede quando una banca concede un prestito?
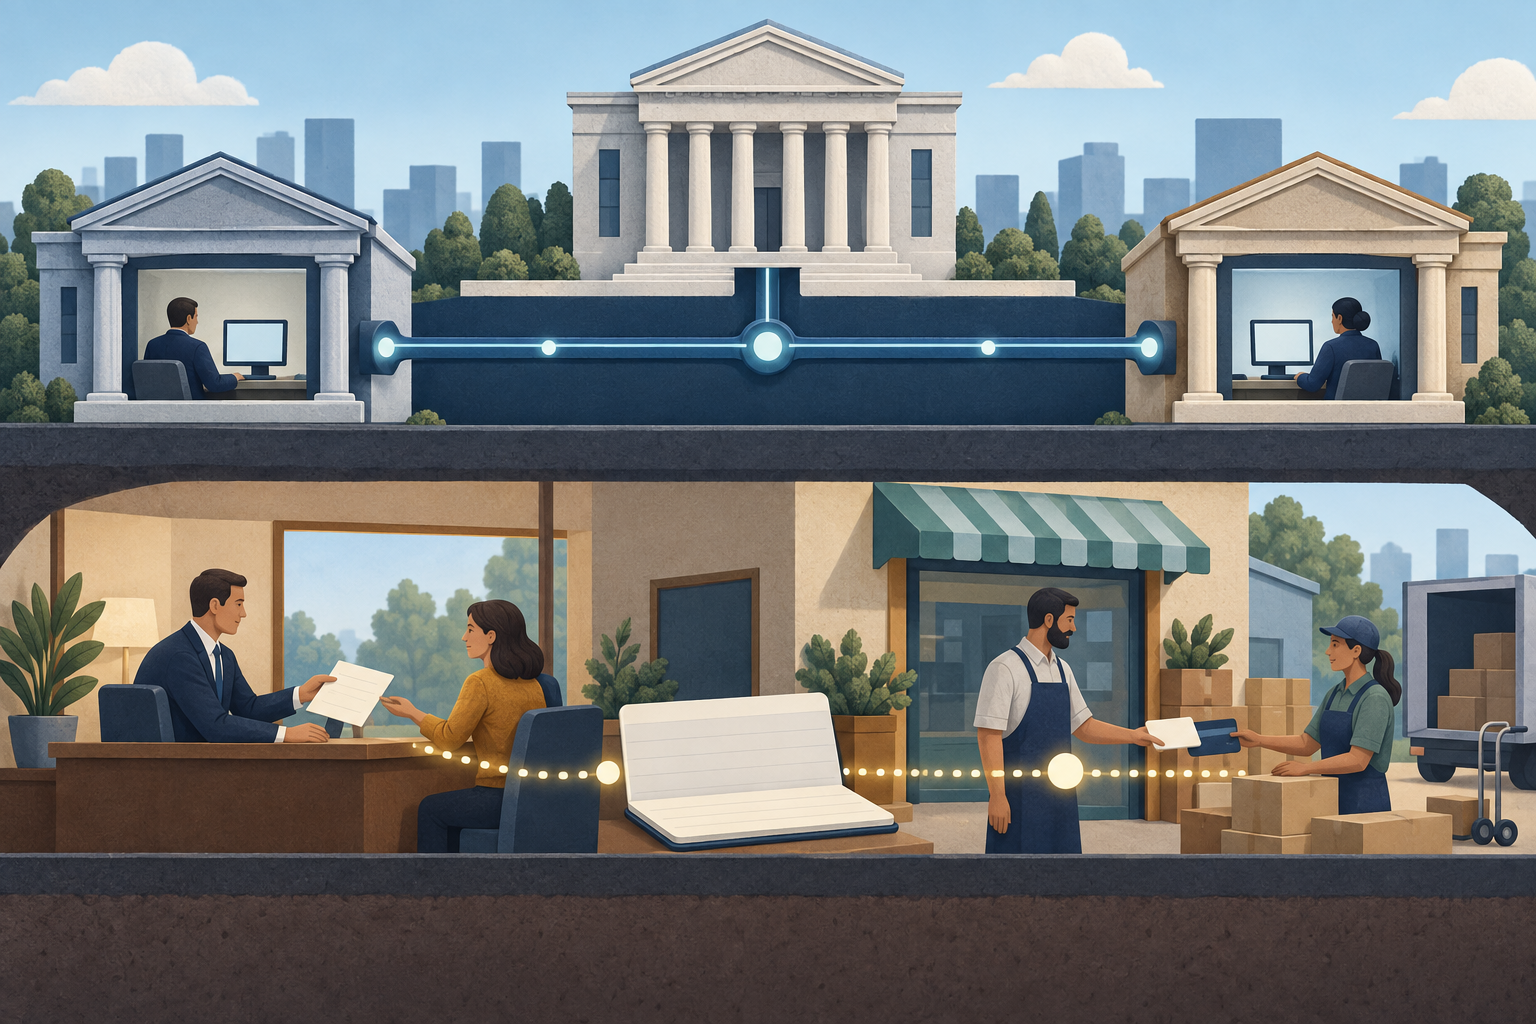
Immagina che una banca approvi un prestito aziendale ipotetico di 10.000 dollari. Quando lo eroga, registra un’attività di prestito da 10.000 dollari e accredita altrettanto sul conto di deposito del cliente, creando una passività di pari importo. Il cliente può poi usare il deposito per pagare un fornitore. La banca non preleva 10.000 dollari di riserve da una cassaforte per consegnarli al cliente: quest’ultimo riceve un deposito bancario spendibile.
È una scrittura contabile a partita doppia, non ricchezza gratuita. Il cliente deve 10.000 dollari e deve rimborsarli secondo il contratto; la banca ha un credito verso il cliente e un debito corrispondente per il deposito. Se il rimborso del capitale proviene da un deposito presso la banca che ha erogato il prestito, quella banca riduce insieme l’attività di prestito e la passività di deposito. Se il pagamento parte da un deposito presso un’altra banca, la banca del pagatore riduce il deposito del debitore, mentre la banca creditrice riceve riserve e riduce l’attività di prestito. In entrambi i casi, il rimborso del capitale riduce la moneta-deposito nell’intero sistema. Gli interessi sono diversi: costituiscono reddito per la banca e non rimborsano il capitale.
I pagamenti continuano a incidere sulle riserve. Se il cliente paga un fornitore presso un’altra banca, il deposito passa dalla banca del debitore a quella del fornitore e le riserve regolano il trasferimento tra le banche. Il regolamento può creare un fabbisogno di finanziamento o liquidità per la banca che ha concesso il prestito, ma non significa che questa abbia prima prestato riserve al pubblico. La [spiegazione della Bank of England sulla creazione di moneta moderna]({source:boeMoneyCreation}) illustra le scritture di prestiti e depositi e il ruolo distinto del regolamento.
Come funziona il moltiplicatore monetario dei manuali?
Un semplice modello didattico parte da un coefficiente di riserva obbligatoria fisso. Se il coefficiente è del 10%, la formula base del moltiplicatore dei depositi è 1 ÷ 0,10 = 10. In una catena stilizzata, una parte del primo deposito di 100 dollari è trattenuta come riserva obbligatoria; il resto viene prestato e ridepositato presso un’altra banca. Ripetendo il processo, nel modello si possono ottenere depositi complessivi fino a 1.000 dollari. Il totale comprende i 100 dollari iniziali: non sono 1.000 dollari di nuovi prestiti in aggiunta al deposito iniziale.
Il risultato dipende da ipotesi forti: il coefficiente deve essere vincolante, le banche non devono detenere riserve in eccesso, il pubblico non deve tenere contante fuori dalle banche, ogni prestito deve essere concesso e ridepositato e devono esserci debitori disposti e solvibili. Servono inoltre un’iniezione iniziale ben definita e una definizione coerente di depositi. Se cambiano le ipotesi, cambia il risultato. Il rapporto è utile per capire un modello vincolato di ridepositi successivi; non promette che un dollaro aggiuntivo di riserve produca dieci dollari di nuovi prestiti.
Perché oggi non esiste un moltiplicatore fisso?
In pratica una banca confronta il rendimento atteso di un prestito con il costo della provvista, il rischio di credito, la posizione patrimoniale, il fabbisogno di liquidità e i requisiti normativi. Le serve anche un debitore disposto e solvibile. Queste decisioni incidono su quanto presta. Dopo aver registrato un prestito, la banca deve poter finanziare i pagamenti e gestire la liquidità; le riserve aiutano nel regolamento, ma non sono una scorta che la banca trasferisce meccanicamente alle famiglie.
L’esempio statunitense rende particolarmente evidente l’ipotesi didattica: la Federal Reserve ha ridotto a zero i coefficienti di riserva obbligatoria con effetto dal 26 marzo 2020. La modifica non ha eliminato gli altri vincoli patrimoniali, di liquidità, vigilanza o gestione del rischio e non descrive tutti i paesi. La pagina della [Federal Reserve sui requisiti di riserva]({source:fedReserveRequirements}) documenta la modifica statunitense. La ricerca della Federal Reserve e l’analisi della Bank of England mettono entrambe in guardia dal considerare il semplice moltiplicatore una rappresentazione meccanica della creazione di moneta moderna ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Le banche centrali continuano a influenzare il credito attraverso la politica monetaria. I tassi ufficiali incidono sul costo del credito e sulla domanda; le operazioni di liquidità e le regole di pagamento influenzano il modo in cui le banche gestiscono il regolamento. Una banca che prevede uscite può cercare finanziamenti o riserve presso altri istituti o la banca centrale, secondo il quadro applicabile. È un vincolo operativo reale, ma non significa che ogni prestito debba attendere una quantità fissa di riserve da moltiplicare.
Che cosa cambia con il quantitative easing?
Quando una banca centrale acquista un titolo, paga accreditando il conto di riserva di una banca. Se il venditore è una banca, in una rappresentazione semplificata la banca scambia attività: detiene più riserve e meno titoli. L’operazione, da sola, non aggiunge depositi dei clienti tra le passività della banca. La Federal Reserve spiega che i suoi acquisti di titoli del Tesoro aggiungono riserve al sistema bancario ({source:fedIorbFaq}).
Se il venditore è un soggetto non bancario, per esempio un fondo pensione, il regolamento sul lato privato è diverso. Il venditore cede il titolo e riceve un deposito presso la propria banca; la banca riceve riserve e registra la nuova passività di deposito del cliente. In questo esempio semplificato aumentano sia i saldi di riserva sia un deposito non bancario. La Bank of England descrive questo canale dei depositi nella sua analisi degli acquisti di QE da parte di istituzioni finanziarie non bancarie ({source:boeMoneyCreation}). La sequenza precisa dipende da chi vende e da come avviene il regolamento: dire che “il QE aggiunge riserve” non basta a stabilire la variazione di ogni misura di moneta ampia.
Il QE è una misura pensata per allentare le condizioni finanziarie attraverso acquisti di attività. Gli effetti possono dipendere dai titoli acquistati, dai venditori, dalle scelte di portafoglio, dai tassi, dalla domanda di credito e dall’economia nel complesso. Più riserve non implicano un multiplo fisso di prestiti, un aumento equivalente di M2 o un rialzo garantito dei prezzi al consumo. La guida sui tassi della Federal Reserve e il prime rate illustra un altro passaggio della trasmissione della politica.
Che ruolo hanno le riserve nella politica dei tassi?
Le riserve contano perché le banche le usano per i pagamenti e perché le banche centrali applicano la politica monetaria anche attraverso le condizioni offerte sulle riserve. Negli Stati Uniti, la Federal Reserve corrisponde interessi sui saldi di riserva degli istituti ammessi. Usa il tasso IORB per contribuire a mantenere i tassi di mercato a breve coerenti con l’orientamento stabilito dal Federal Open Market Committee. È il quadro operativo statunitense, non un modello universale ({source:fedIorbFaq}).
Il tasso obiettivo, il tasso sui saldi di riserva e il tasso applicato da una banca ai clienti sono collegati attraverso mercati e istituzioni, ma non coincidono. Una variazione del tasso ufficiale può influenzare i tassi sui prestiti e la domanda di credito senza determinare meccanicamente un volume fisso di nuovi prestiti. Altre banche centrali possono usare strumenti, controparti ammesse e regole sui conti di riserva differenti.
Una lista di controllo per le affermazioni su riserve e crescita della moneta
Quando un titolo dice che le riserve sono “esplose” o che il QE “stampa moneta”, identifica prima la serie e l’unità: saldi di riserva, base monetaria, M1, M2 o misura di un altro paese. Controlla se si parla di uno stock a una data o di un flusso in un periodo e se i dati sono nominali, destagionalizzati o rivisti. L’ultimo rilascio H.6 statunitense distingue saldi di riserva e base monetaria da M1 e M2.
Poi chiediti quale operazione ha modificato il bilancio e chi ha venduto l’attività. Un prestito bancario può creare un deposito; un pagamento tra banche sposta depositi e riserve; l’acquisto di un titolo può scambiare attività con riserve o aggiungere un deposito non bancario, a seconda del venditore. Nessuna di queste scritture, da sola, determina prestiti, spese o inflazione futuri. Per valutare gli esiti, esamina condizioni del credito, tassi ufficiali, domanda dei debitori, capitale e liquidità delle banche, produzione e prezzi nello stesso periodo.
Usa il moltiplicatore monetario come modello con ipotesi esplicite, non come previsione scollegata da tali ipotesi. Un’affermazione precisa indica paese, aggregato, periodo, saldo iniziale e meccanismo. Senza questi elementi, “più riserve significano dieci volte più moneta” confonde diversi bilanci.
Domande frequenti
Q1Le riserve bancarie sono incluse in M2?
Non nella definizione H.6 statunitense attuale. Gli istituti di deposito detengono i saldi di riserva presso le Federal Reserve Banks e questi sono inclusi nella base monetaria. M2 negli Stati Uniti misura alcune attività assimilabili alla moneta detenute dal pubblico. Gli altri paesi definiscono separatamente i propri aggregati.
Q2Le banche possono prestare saldi di riserva alle famiglie?
No. Quando una banca concede un prestito, la famiglia riceve un deposito presso una banca commerciale. I saldi di riserva sono conti presso la banca centrale e possono essere trasferiti tra istituti ammessi per regolare pagamenti. Le banche possono prestare e prendere in prestito fondi influenzando provvista e posizione di riserva, ma una famiglia non riceve un saldo di riserva.
Q3Il quantitative easing garantisce l’inflazione?
No. Il QE modifica le attività della banca centrale e i saldi di riserva; gli acquisti da soggetti non bancari possono anche aumentare i depositi bancari. L’effetto finale su spesa e prezzi dipende dalle condizioni monetarie, dalle scelte di portafoglio, dalla domanda di credito, dall’offerta e da altri fattori. La crescita delle riserve, da sola, non è una previsione d’inflazione.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Quando una banca commerciale registra un nuovo prestito da 10.000 dollari, quale scrittura di contropartita viene normalmente effettuata all’origine?
Scegli una risposta per vedere la spiegazione