

M1, M2 e base monetaria: che cosa include ciascuna misura
Confronta M1, M2 e base monetaria negli Stati Uniti, scopri le revisioni H.6 e perché le riserve bancarie non moltiplicano automaticamente i depositi.
In questa guidaTre misure, tre confini statistici
Breve sintesi
M1, M2 e base monetaria sono tre misure distinte pubblicate nel rapporto H.6 della Federal Reserve statunitense. M1 comprende le forme di denaro più facilmente spendibili, M2 aggiunge alcuni depositi e fondi monetari, mentre la base monetaria somma il contante in circolazione e le riserve detenute dalle banche presso la Federal Reserve.
Tre misure, tre confini statistici
La Federal Reserve pubblica M1, M2 e base monetaria nel rapporto statistico mensile H.6. Non sono tre conteggi dello stesso insieme: ciascuno risponde a una domanda diversa e include strumenti o detentori differenti. Il [rapporto H.6 e le sue componenti]({source:fedH6CurrentMoneyStockMeasures}) indicano come vengono costruite queste serie.
M1 e M2 riguardano denaro e attività liquide del settore privato. M2 comprende M1 e vi aggiunge alcuni strumenti di risparmio a breve termine. La base monetaria include invece le riserve depositate dalle banche presso la Federal Reserve: per questo non è semplicemente una versione “più ampia” di M1.
Gli aggregati statunitensi non rappresentano tutta la ricchezza, ogni mezzo di pagamento digitale o tutte le passività della banca centrale. Prima di confrontare due valori, verifica periodo, aggiustamento stagionale, soggetti inclusi e definizioni delle componenti.
Che cosa rientra nella base monetaria
Nell’H.6 la base monetaria è la somma del contante in circolazione e dei saldi di riserva delle istituzioni di deposito presso la Federal Reserve. Le riserve sono un’attività per la banca e una passività per la Federal Reserve; non sono depositi intestati alle famiglie e non entrano in M1 come depositi del pubblico.
La componente di contante della base può includere banconote custodite nei caveau bancari. Per il contante incluso in M1, invece, si esclude quello nei caveau delle istituzioni di deposito: si conta il contante fuori dal Tesoro degli Stati Uniti, dalla Federal Reserve e dai caveau. Le note metodologiche H.6 distinguono questi confini, anche se le voci hanno nomi simili.
Supponiamo che il contante rilevante per la base sia pari a 300 miliardi di dollari, inclusi 20 miliardi custoditi nei caveau, e che le riserve bancarie presso la Federal Reserve siano 500 miliardi. La base monetaria dell’esempio è 300 + 500 = 800 miliardi di dollari. È soltanto un calcolo illustrativo.
Le [FAQ della Federal Reserve sugli interessi sulle riserve]({source:fedIorbFaq}) spiegano che le banche mantengono questi saldi per gestire liquidità e pagamenti. Le riserve presso la banca centrale e i depositi dei clienti presso una banca commerciale sono voci di bilancio differenti.
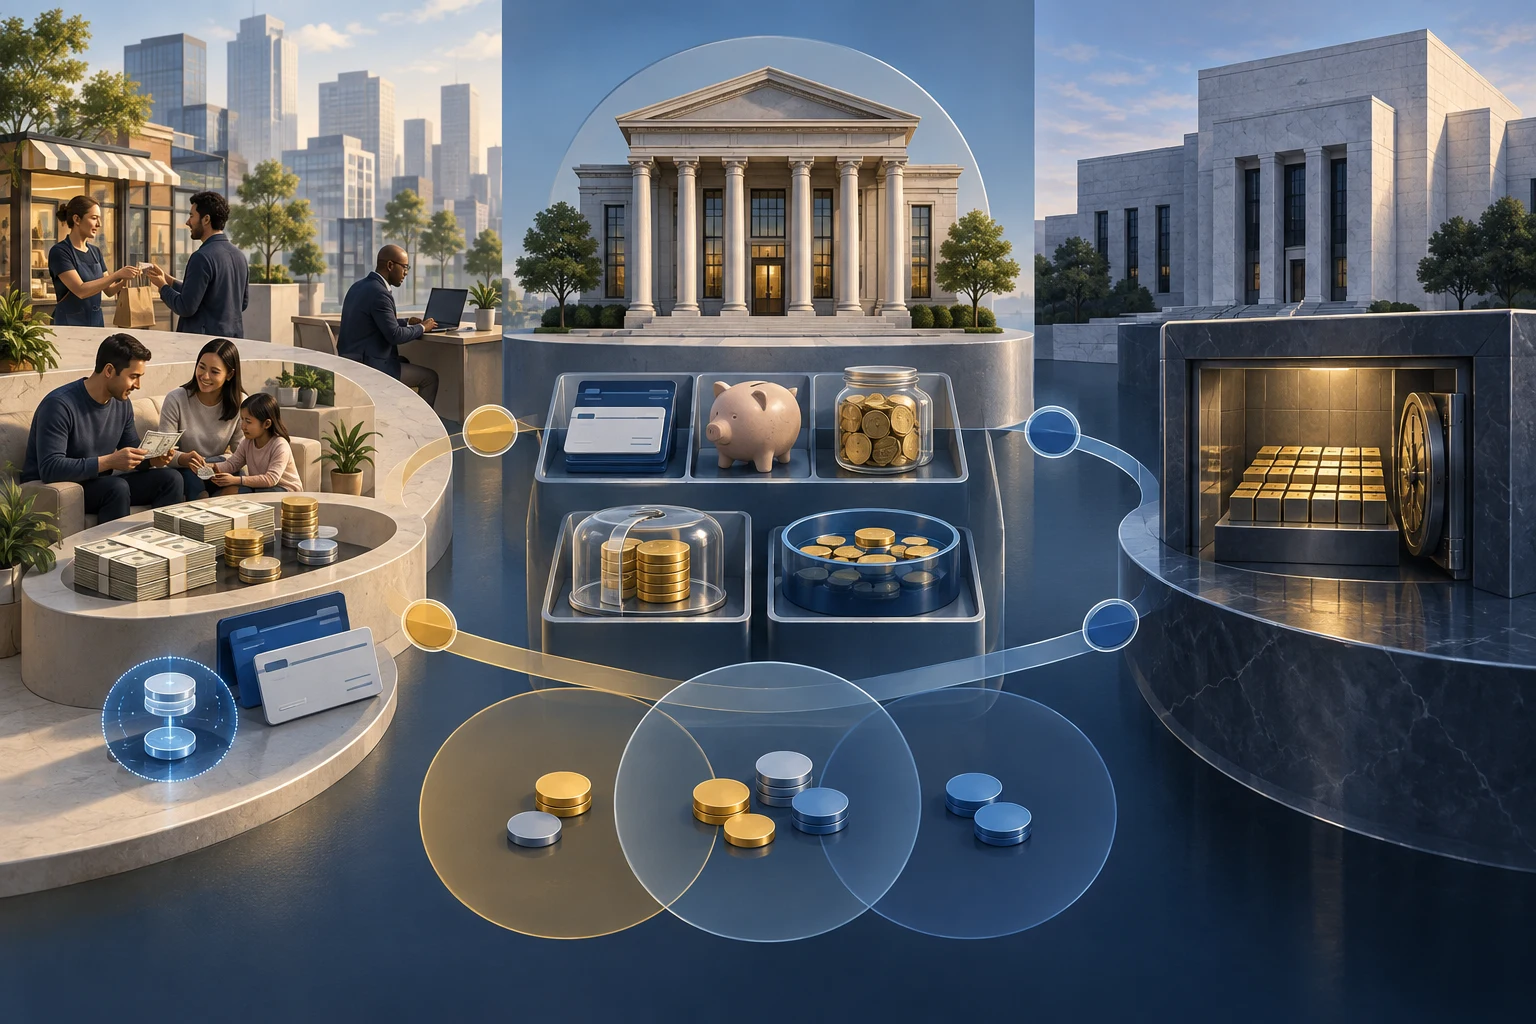
Come l’H.6 costruisce M1 e M2
M1 comprende il contante detenuto dal pubblico, determinati depositi a vista e la categoria “other liquid deposits”, cioè altri depositi liquidi. Quest’ultima include, tra l’altro, i depositi di risparmio, compresi i conti di deposito del mercato monetario, e alcune altre forme di deposito a vista.
M2 parte da M1, aggiunge depositi a termine di piccolo importo, inferiori a 100.000 dollari, e quote di fondi comuni monetari al dettaglio; poi sottrae i saldi IRA e Keogh presso istituzioni di deposito e fondi monetari. Dal cambiamento del 28 luglio 2026, la sottrazione IRA/Keogh avviene sul totale M2, non riducendo separatamente ciascuna componente.
Un conto bancario di deposito del mercato monetario non equivale a una quota di fondo comune monetario al dettaglio. Il primo è incluso nei depositi liquidi che formano M1; la seconda è una componente aggiunta a M1 per ottenere M2. Il nome simile non indica lo stesso emittente, trattamento statistico o modalità di accesso.
Un esempio inventato: dalla base a M1 e M2
Consideriamo valori inventati, riferiti allo stesso periodo e calcolati con definizioni coerenti. La componente di contante della base è 300 miliardi di dollari, compresi 20 miliardi nei caveau bancari; le riserve sono 500 miliardi. Quindi la base monetaria vale 300 + 500 = 800 miliardi.
Per M1, si contano solo 280 miliardi di contante fuori dai caveau, più 1.520 miliardi di depositi transazionali e altri depositi liquidi ammissibili: M1 = 280 + 1.520 = 1.800 miliardi. I 20 miliardi nei caveau restano nella base dell’esempio, ma non nella componente di contante del pubblico in M1.
Se i depositi a termine piccoli sono 250 miliardi, i fondi monetari al dettaglio 400 miliardi e la deduzione aggregata IRA/Keogh 50 miliardi, M2 = 1.800 + 250 + 400 − 50 = 2.400 miliardi. La deduzione si applica al totale M2. Sono tutti numeri didattici, non valori H.6 osservati né dati di un Paese.
Perché M1 è salito nel 2020 senza creazione di denaro
Nell’aprile 2020 la Federal Reserve ha rimosso il limite di sei trasferimenti mensili dai conti di risparmio. Dopo il cambiamento, quei depositi avevano caratteristiche di liquidità simili a quelle dei conti transazionali. L’H.6 li ha quindi sommati agli “other checkable deposits” nella voce “other liquid deposits” di M1, aggiornando retroattivamente la serie da maggio 2020.
La riclassificazione ha aumentato M1 di circa 11.200 miliardi di dollari a partire dall’osservazione di maggio 2020, ma M2 è rimasto invariato. Quei depositi erano già compresi in M2; è cambiato il confine più ristretto di M1. Il salto nella serie non prova che in quel mese siano stati creati 11.200 miliardi di nuovo denaro.
Le [FAQ tecniche H.6]({source:fedH6TechnicalQAs}) documentano il motivo e l’entità della discontinuità. Nei grafici, il punto da tenere presente è maggio 2020: il confronto prima/dopo deve considerare il cambiamento di definizione, anziché attribuire tutto il salto a nuove transazioni.
Che cosa è cambiato in M2 nel luglio 2026
Dal rilascio del 28 luglio 2026 la Federal Reserve ha modificato il modo in cui sottrae i saldi IRA e Keogh. In precedenza, le stime riducevano le singole voci dei depositi a termine piccoli e dei fondi monetari al dettaglio. Una quota crescente dei saldi pensionistici si trova però anche in altri tipi di deposito, perciò la vecchia ripartizione per componente era meno precisa.
Con il metodo rivisto, le due componenti vengono mostrate senza quella sottrazione specifica e il totale IRA/Keogh viene sottratto una volta dalla somma che forma M2. I valori delle serie dei depositi a termine piccoli e dei fondi monetari al dettaglio sono più alti, perché i saldi IRA/Keogh non vengono più sottratti da ciascuna componente. Il totale M2 non destagionalizzato è rimasto invariato; quello destagionalizzato ha subito revisioni limitate.
La Federal Reserve ha applicato il metodo retroattivamente all’inizio delle serie interessate e ha riorganizzato le tabelle per rendere più visibile il calcolo. Le [risposte tecniche H.6 sulla metodologia IRA e Keogh]({source:fedH6TechnicalQAs}) spiegano il motivo e l’effetto. La variazione di una componente per metodo non significa che il risparmio sia cambiato proprio il giorno della pubblicazione.
Perché le riserve non moltiplicano automaticamente i depositi
Le riserve sono saldi delle banche sui conti presso la Federal Reserve. Servono ai pagamenti tra banche e alla gestione della liquidità; non sono fondi che la banca presta direttamente alle famiglie. Quando una banca eroga un prestito, registra un credito tra le proprie attività e accredita un deposito al cliente: è un meccanismo contabile diverso dal trasferimento di riserve tra banche.
Perciò, un aumento della base monetaria non implica un aumento automatico di M1 o M2 secondo un rapporto fisso. Il credito dipende dalla domanda meritevole di finanziamento, dal capitale, dal rischio, dai costi di raccolta, dalle prospettive e dalla politica monetaria. Le riserve sostengono i pagamenti e i bilanci bancari, ma non costituiscono una scorta da trasformare in prestiti tramite un moltiplicatore meccanico.
La [nota della Federal Reserve sulla crescita dei depositi durante la pandemia]({source:fedBankDepositGrowthPandemic2022}) mostra che, in quell’episodio, riserve e depositi non aumentarono uno a uno. Quando la Fed acquista un’attività da un soggetto non bancario, il pagamento può accreditare un deposito al venditore e riserve alla sua banca. Quando acquista da una banca, quest’ultima sostituisce un titolo con riserve; l’operazione non crea direttamente un deposito per un cliente. Nell’episodio esaminato contarono anche il ricorso alle linee di credito e le misure fiscali. È una lettura di un periodo specifico, non una previsione meccanica per ogni fase. Per il canale dei tassi, consulta federal funds e prime rate.
Che cosa dicono e non dicono gli aggregati
M1 dà più peso alla disponibilità immediata per i pagamenti. Le componenti M2 fuori da M1 sono più vicine al risparmio che può richiedere trasferimenti o rimborso. La base evidenzia invece contante e riserve presso la banca centrale. Nessuna misura descrive da sola la ricchezza netta delle famiglie, la velocità della spesa o il valore di tutte le attività finanziarie.
La crescita di un aggregato non è nemmeno una previsione automatica dell’inflazione. Prezzi e potere d’acquisto dipendono da domanda, capacità produttiva, aspettative, politica e altri shock. Per confrontare gli indicatori dei prezzi, leggi CPI, PCE e deflatore del PIL: gli aggregati monetari offrono contesto, non sostituiscono le misure dei prezzi o dell’attività economica.
La [nota del personale della Federal Reserve su nuove forme di denaro e aggregati monetari]({source:fedNewFormsMoneyAggregates2026}), pubblicata il 4 settembre 2026, distingue le categorie già conteggiate dalle possibili classificazioni future. Un deposito tokenizzato è già incluso secondo il tipo di deposito sottostante: in M1 se soddisfa la definizione di M1, oppure nella componente di M2 fuori da M1 se rientra in quella categoria. Un fondo monetario retail tokenizzato è già incluso nella categoria dei fondi monetari retail di M2. Per le stablecoin di pagamento, la nota considera soltanto una possibile classificazione futura in base all’uso: i pagamenti quotidiani potrebbero essere compatibili con M1, mentre una funzione prevalente di riserva di valore a breve termine potrebbe rientrare in M2 fuori da M1. La misurazione richiede dati affidabili, comunicazioni coerenti, controlli contro il doppio conteggio degli attivi di riserva e attenzione all’ambito geografico. Gli autori precisano che si tratta di ricerca indipendente, non di politica della Federal Reserve. Le stablecoin non sono oggi una categoria separata dell’M1 o dell’M2 H.6.
Un’attività può servire ai pagamenti o al risparmio senza avere una categoria statistica dedicata. La classificazione in un aggregato non certifica ricchezza, stabilità del peg, diritti di rimborso o sicurezza. Per distinguere queste domande, consulta rischi di peg, rimborso e riserve delle stablecoin. Non usare il solo valore di M1 o M2 come prova di inflazione o di salute economica.
Domande frequenti
Q1Le banche prestano direttamente alle famiglie le proprie riserve?
No. Le riserve restano sui conti bancari presso la Federal Reserve e servono alla liquidità e ai pagamenti interbancari. Prestiti ai clienti e depositi dei clienti sono voci diverse nel bilancio della banca.
Q2Un aumento della base monetaria significa che l’inflazione salirà?
Non da solo. La base non misura la spesa né i prezzi, e le riserve non moltiplicano automaticamente i depositi con un rapporto fisso. L’inflazione dipende da domanda, offerta, politiche e altri fattori.
Q3Le stablecoin sono già una categoria separata nell’M1 o nell’M2?
No, non nelle componenti H.6 pubblicate attualmente. Una nota di ricerca del personale della Federal Reserve del 2026 valuta possibili classificazioni, ma non è una decisione di politica monetaria.
Fonti e approfondimenti
Segnala un problema
Prepareremo un’e-mail con il link a questo articolo. Mark riceverà la segnalazione solo dopo l’invio
Controllo rapido
Hai finito la guida? Verifica ciò che hai capito con 3 domande
Domanda 01
Quali elementi compongono M1 secondo l’H.6 attuale?
Scegli una risposta per vedere la spiegazione
Glossario delle opzioni
Definizioni chiare dei termini essenziali, da call, put e catene di opzioni a IV, greche, interesse aperto e max pain
Sfoglia il glossario delle opzioni