

Imbal Hasil Setara Pajak Obligasi Daerah: Rumus, AMT, dan Risiko
Bandingkan obligasi daerah AS dengan obligasi kena pajak memakai TEY; pahami pengaruh pajak negara bagian, AMT, penebusan, kredit, dan likuiditas.
Dalam panduan iniPertanyaan yang dijawab TEY
Ringkasan singkat
Imbal hasil setara pajak (TEY) memperkirakan berapa imbal hasil sebelum pajak yang perlu diberikan obligasi kena pajak agar menyamai bunga setelah pajak federal dari obligasi pemerintah daerah AS yang memenuhi syarat. Dalam versi sederhana yang hanya menghitung pajak federal: TEY = imbal hasil bebas pajak ÷ (1 − tarif marginal federal yang berlaku). Ini ambang perbandingan berdasarkan asumsi, bukan prakiraan atau imbal hasil yang disesuaikan dengan risiko.
Pertanyaan yang dijawab TEY
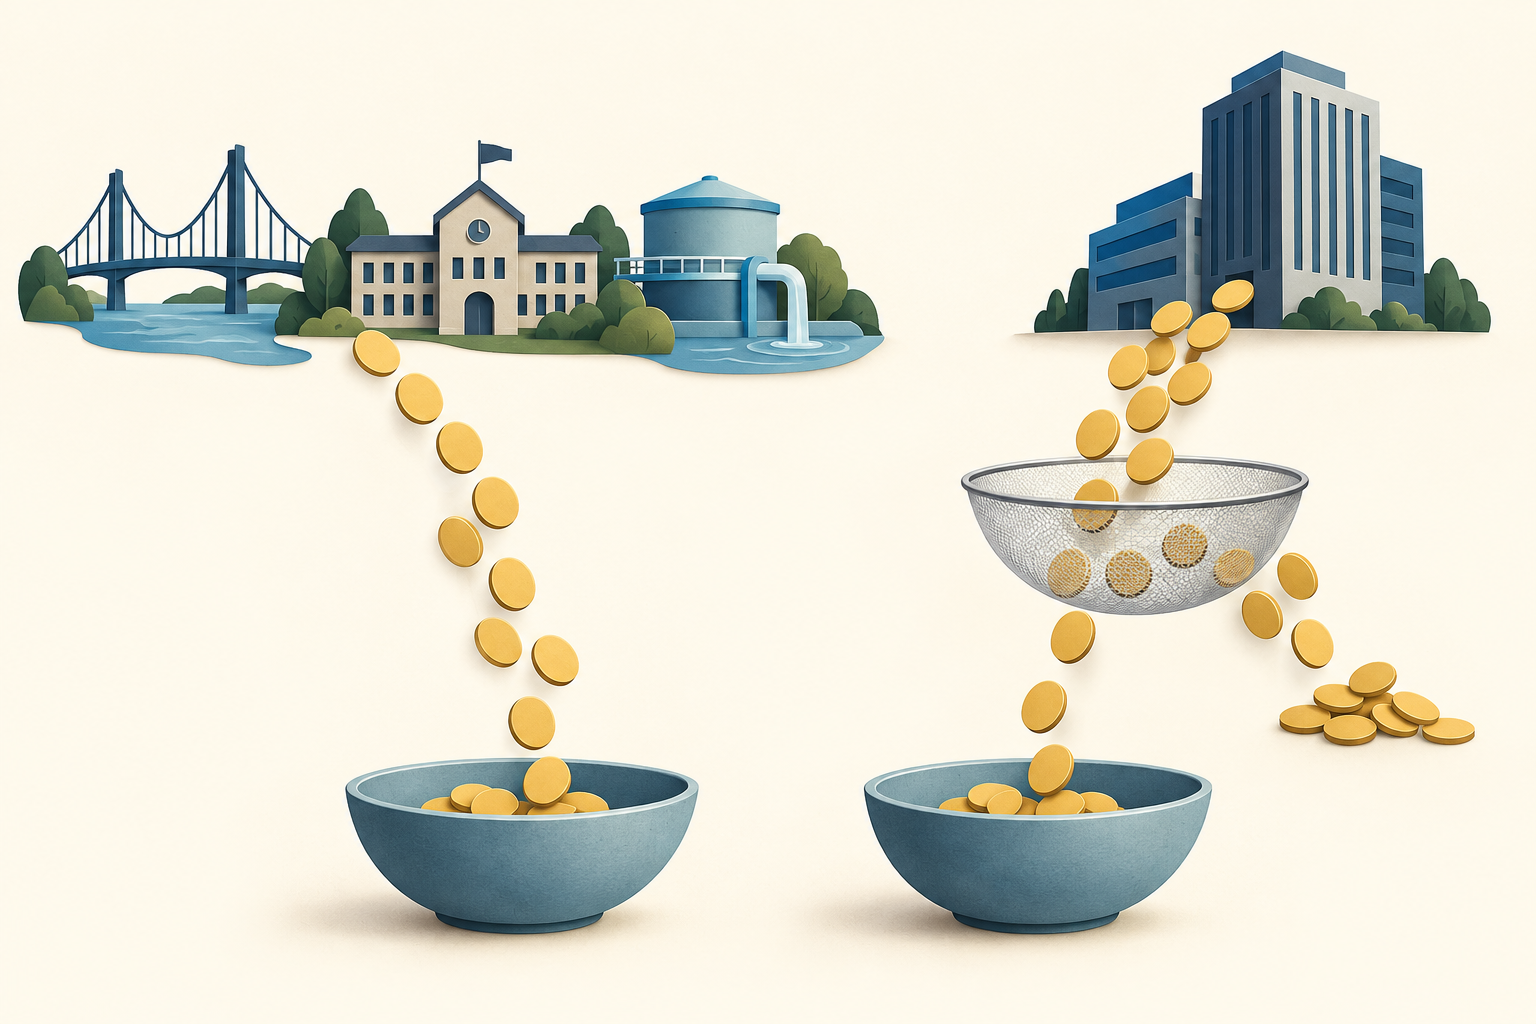
Obligasi daerah diterbitkan oleh negara bagian, kota, county, atau lembaga yang mencari pendanaan untuk mereka. Bunga dari penerbitan yang memenuhi persyaratan pajak umumnya tidak masuk penghasilan kena pajak federal AS, sedangkan bunga obligasi kena pajak biasanya dikenai pajak. Karena itu, imbal hasil nominal obligasi daerah yang lebih rendah masih dapat menghasilkan bunga bersih yang sebanding. TEY mengubah imbal hasil bebas pajak menjadi imbal hasil kena pajak yang diperlukan berdasarkan asumsi yang dinyatakan.
Rumus ini hanya menjawab berapa imbal hasil kena pajak yang diperlukan untuk menyamai bunga setelah pajak asumsi. Rumus tidak mengurutkan obligasi menurut total imbal hasil yang diharapkan, kualitas kredit, stabilitas harga, likuiditas, atau kecocokan. TEY 4% tidak berarti obligasi daerah benar-benar membayar 4% atau seaman Treasury AS. Setiap obligasi tetap memiliki kupon, harga beli, ketentuan penebusan, dan sumber pembayaran masing-masing.
Pastikan status pajak federal obligasi terlebih dahulu
Istilah “daerah” menjelaskan penerbit atau struktur pendanaan, tetapi tidak menentukan perlakuan pajak setiap pembayaran. IRS Publication 550 menyatakan bunga dari kewajiban pemerintah negara bagian dan lokal umumnya bebas pajak, tetapi juga menjelaskan kewajiban kena pajak dan pengecualian. Panduan status pajak MSRB membedakan penerbitan yang bebas pajak federal, kena pajak, dan terkait AMT. Periksa dokumen penawaran resmi dan pengungkapan pajak untuk obligasi tertentu.
Sebagian bunga yang bebas dari pajak penghasilan federal biasa masih dapat memengaruhi pajak minimum alternatif (AMT) bagi wajib pajak tertentu. Obligasi daerah kena pajak dapat dikenai pajak federal tetapi perlakuan pajak negara bagiannya berbeda. Pajak negara bagian dan lokal bergantung pada tempat tinggal, lokasi penerbitan, dan hukum yang berlaku. Obligasi general obligation dan revenue juga memiliki sumber pembayaran berbeda; label pajak tidak membuktikan kemampuan penerbit membayar.
Hitung TEY dengan asumsi hanya pajak federal
Dalam perbandingan sederhana pada akun kena pajak, misalkan m adalah imbal hasil bebas pajak obligasi daerah dan t adalah tarif marginal federal atas bunga kena pajak yang sebanding. Obligasi kena pajak dengan imbal hasil y menyisakan kira-kira y × (1 − t) setelah pajak federal tersebut. Dengan menyamakannya dengan m, diperoleh TEY = m ÷ (1 − t). Gunakan tarif marginal yang relevan, bukan tarif rata-rata investor.
Misalkan imbal hasil obligasi daerah secara hipotetis 3,00% dan tarif marginal federal 24%, tanpa pengaruh pajak negara bagian atau AMT: TEY = 3,00% ÷ 0,76 = 3,947%, sekitar 3,95%. Berdasarkan asumsi itu, inilah imbal hasil impas obligasi kena pajak. YTW kena pajak yang sebanding sebesar 4,10% menyisakan sekitar 3,116% setelah pajak federal; 3,80% menyisakan sekitar 2,888%. Hitungan ini tidak mencakup perubahan harga, biaya, pajak negara bagian, AMT, atau perbedaan risiko.
Contoh MSRB memakai imbal hasil bebas pajak 3,00% dan tarif pajak 37% untuk menghasilkan 4,76%. Ini asumsi ilustratif, bukan rekomendasi. Pada 22%, hasilnya sekitar 3,85%; pada 32%, sekitar 4,41%. Angka ini hanya contoh sensitivitas, bukan pernyataan tarif saat ini atau kewajiban pajak seseorang. Jika bunga melintasi beberapa kelompok tarif, rumus satu tarif hanya pendekatan.
Bandingkan jenis imbal hasil yang sama
Kupon adalah tingkat bunga kontraktual atas nilai pari, bukan imbal hasil pasar saat ini. Yield to maturity (YTM) mencerminkan harga dan arus kas terjadwal, tetapi bergantung pada asumsi pembayaran dan investasi ulang. Untuk obligasi daerah yang dapat ditebus lebih awal, periksa yield to call (YTC) berdasarkan tanggal dan harga penebusan. FINRA menjelaskan bahwa yield to worst (YTW) membandingkan hasil YTM dan YTC yang berlaku, tetapi tetap merupakan estimasi, bukan total imbal hasil yang terealisasi.
Gunakan dasar imbal hasil yang sama untuk obligasi daerah dan obligasi kena pajak. Obligasi bernilai pari $1.000 dengan kupon 4% membayar $40 per tahun; jika dibeli seharga $1.050, imbal hasil berjalan sederhananya 40 ÷ 1.050 ≈ 3,81%. Perhitungan ini mengabaikan pengembalian pokok dan waktu penebusan, jadi bukan YTM atau YTW. Sekalipun tanggal penyelesaian, metode harga, dan asumsi penebusan disamakan, TEY tidak menyesuaikan perbedaan kredit, likuiditas, durasi, atau risiko opsi.
Pajak negara bagian dan jenis akun mengubah tarif yang relevan
Contoh ini sengaja mengabaikan pajak negara bagian dan lokal. Sebagian negara bagian membebaskan bunga obligasi yang diterbitkan di negara bagian tempat investor tinggal; negara bagian lain mengenakan pajak atas sebagian atau semua bunga dari luar negara bagian. Jangan otomatis menjumlahkan tarif federal dan negara bagian; gunakan hukum, pengurangan, dan keadaan investor yang benar untuk setiap obligasi. Reksa dana obligasi daerah nasional dapat memiliki obligasi dari beberapa negara bagian; periksa alokasi tahunan per negara bagian.
Jenis akun juga penting. Dalam akun kena pajak, bunga yang memenuhi syarat dapat menghindari pajak federal saat ini. Dalam akun tangguhan pajak seperti 401(k) tradisional, bunga obligasi kena pajak umumnya juga tidak langsung dikenai pajak pada tahun diterima; TEY sederhana tidak mencerminkan pajak saat penarikan kelak. Bandingkan perlakuan pajak seluruh akun.
AMT, pelaporan, dan reksa dana obligasi daerah
Sebagian bunga dari obligasi aktivitas swasta tertentu dapat menjadi pos penyesuaian AMT. Petunjuk IRS Form 6251 tahun 2025 menjelaskan bunga dan pengecualian terkait. Informasi penerbit atau reksa dana dapat menunjukkan jumlah terkait pada kotak 9 Form 1099-INT atau kotak 13 Form 1099-DIV. Itu tidak berarti setiap investor harus membayar AMT: perhitungan dilakukan untuk wajib pajak secara keseluruhan dan memperhitungkan pengecualian serta penyesuaian lain.
Bunga bebas pajak tetap mungkin harus dilaporkan, biasanya pada baris 2a Form 1040. Kotak 9 Form 1099-INT sudah termasuk dalam kotak 8, dan kotak 13 Form 1099-DIV termasuk dalam kotak 12; jangan hitung dua kali. Pisahkan bunga dari hasil penjualan. Diskon pasar dari obligasi daerah bebas pajak tidak otomatis menjadi bunga bebas pajak; OID awal dari obligasi tertentu yang memenuhi syarat dapat diperlakukan sebagai bunga bebas pajak. Membeli seharga $95 lalu menjual $98 saja tidak cukup untuk menentukan karakter pajak selisih $3.
Pada reksa dana daerah, dividen bunga bebas pajak bergantung pada kepemilikan dan pelaporan pajak tahunan. Panduan dana obligasi Investor.gov mengingatkan bahwa tidak semua pendapatan dana pasti bebas pajak federal atau negara bagian. Periksa lampiran pajak dan rincian distribusi untuk tahun yang relevan.
Keuntungan pajak tidak menghilangkan risiko obligasi
Harga obligasi daerah dapat turun saat imbal hasil pasar naik. Penebusan lebih awal mengubah arus kas dan peluang investasi ulang. Risiko kredit bergantung pada penerbit dan sumber pembayaran: obligasi general obligation dan obligasi yang dibayar dari tol jalan tidak bergantung pada mekanisme yang sama. Peringkat tinggi tidak menjamin pembayaran. Sebagian obligasi daerah jarang diperdagangkan sehingga harga kutipan mungkin bukan harga jual yang dapat dieksekusi. Investor.gov menjelaskan risiko penebusan, kredit, suku bunga, inflasi, dan likuiditas.
Obligasi bernilai pari $100 yang dibeli seharga $105 lalu dijual seharga $97 sebelum jatuh tempo sudah mengalami penurunan harga $8 sebelum kupon dan biaya dihitung. Perbandingan TEY tidak mencegah atau otomatis mengganti pergerakan harga tersebut. Keuntungan penjualan, diskon pasar, dan distribusi dana juga dapat mengikuti aturan pajak berbeda.
Urutan praktis untuk membandingkan
Mulailah dengan jenis akun dan tahun pajak, lalu identifikasi sekuritas tertentu alih-alih hanya mengandalkan label “muni”. Baca dokumen penawaran resmi untuk memastikan status pajak federal, pengungkapan AMT, pajak negara bagian dan lokal, jadwal penebusan, serta sumber pembayaran. Untuk reksa dana, gunakan lampiran pajak dan informasi kepemilikan untuk tahun terkait.
Berikutnya, pilih ukuran imbal hasil yang sama untuk kedua alternatif; pada obligasi yang dapat ditebus, YTW bisa lebih berguna daripada kupon. Samakan tanggal penyelesaian dan dasar harga. Gunakan rumus federal hanya jika asumsinya cocok, dan tambahkan pajak negara bagian setelah memeriksa perlakuan sebenarnya. Jika AMT atau aturan akun mengubah perbandingan, rumus sederhana tidak cukup.
Terakhir, bandingkan hal yang tidak dimasukkan TEY: kualitas kredit, durasi, risiko penebusan, likuiditas, spread bid-ask, biaya, dan asumsi investasi ulang. Lihat juga ikhtisar obligasi daerah Investor.gov, artikel tentang imbal hasil obligasi korporasi dan Treasury, serta panduan SEC yield versus distribution yield ETF. TEY adalah alat penyaringan, bukan kesimpulan pajak pribadi atau rekomendasi obligasi.
Pertanyaan umum
Q1Apakah semua bunga obligasi daerah bebas dari pajak penghasilan federal?
Tidak. Bunga dari penerbitan yang memenuhi syarat biasanya bebas pajak, tetapi ada obligasi kena pajak dan bunga obligasi aktivitas swasta tertentu yang dapat memengaruhi AMT. Periksa dokumen penerbitan dan aturan tahun terkait.
Q2Apakah TEY 3,95% berarti obligasi daerah membayar 3,95%?
Tidak. Itu ambang pembanding untuk obligasi kena pajak berdasarkan imbal hasil daerah dan tarif asumsi. Pembayaran sebenarnya bergantung pada kupon, arus kas, harga, ketentuan penebusan, dan pajak.
Q3Apakah penjualan obligasi daerah dengan bunga bebas pajak tetap bisa menimbulkan pajak?
Bisa. Pembebasan atas bunga yang memenuhi syarat tidak otomatis membebaskan keuntungan penjualan atau diskon pasar. Harga beli dan jual, lama kepemilikan, serta aturan yang berlaku menentukan hasilnya.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Obligasi daerah yang memenuhi syarat memiliki imbal hasil hipotetis 3,00%. Dengan tarif marginal federal asumsi 24% dan tanpa pajak negara bagian atau AMT, berapa TEY sederhana?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Baca panduan lengkapGammaGamma mengukur seberapa cepat delta opsi berubah ketika harga aset acuan bergerak. Nilainya menunjukkan bahwa delta adalah perkiraan lokal, bukan angka tetap.
Baca panduan lengkap