

Cara Kerja Kebijakan Moneter: Dari Suku Bunga hingga Inflasi
Ikuti cara keputusan bank sentral memengaruhi suku bunga pasar, kredit perbankan, belanja, pekerjaan, dan harga, serta alasan dampaknya berbeda dan membutuhkan waktu.
Dalam panduan iniApa arti transmisi kebijakan moneter?
Ringkasan singkat
**Mekanisme transmisi kebijakan moneter** adalah rangkaian jalur yang menghubungkan keputusan bank sentral dengan kondisi keuangan, kegiatan ekonomi, dan harga. Perubahan suku bunga kebijakan merupakan sinyal awal, bukan perintah yang langsung mengubah semua bunga pinjaman, pembelian rumah tangga, atau harga barang. Ekspektasi pasar, bank, kontrak, harga aset, dan keputusan belanja ikut membentuk perkembangan selanjutnya. Dampaknya dapat memerlukan waktu dan berbeda antarnegara maupun antarorang. {source:ecbMonetaryPolicyTransmission}
Apa arti transmisi kebijakan moneter?
Bank sentral biasanya mengubah instrumen kebijakan untuk memengaruhi kondisi keuangan jangka pendek dan pada akhirnya mencapai sasaran ekonominya. Instrumen itu dapat berupa suku bunga target atau suku bunga yang ditetapkan bank sentral, pembelian aset, fasilitas pinjaman, atau panduan mengenai kebijakan mendatang. Instrumen dan cara pelaksanaannya berbeda di setiap bank sentral. Sebagai contoh, ikhtisar kebijakan Federal Reserve menjelaskan cara keputusan kebijakannya memengaruhi kondisi keuangan dan perekonomian secara luas. Panduan ini berfokus pada transmisi keputusan suku bunga, bukan cara bank sentral memilih target atau aturan hukum suatu negara tertentu. {source:fedMonetaryPolicyTransmission}
Proses ini dapat dibayangkan sebagai sebuah rangkaian: keputusan dan komunikasi kebijakan mengubah ekspektasi tentang kondisi keuangan mendatang; pasar dan lembaga keuangan menyesuaikan harga atau ketersediaan kredit; rumah tangga dan bisnis meninjau kembali keputusan untuk menabung, meminjam, membelanjakan, dan berinvestasi; pilihan tersebut kemudian memengaruhi permintaan agregat, pekerjaan, upah, dan inflasi. Rangkaian itu tidak sepenuhnya satu arah. Kondisi keuangan dan hasil ekonomi juga memberi umpan balik pada ekspektasi serta keputusan kebijakan berikutnya.
Mekanisme transmisi bukan satu rumus yang menjamin hasil tertentu. Perubahan kebijakan yang sama dapat menimbulkan dampak berbeda, bergantung pada kondisi awal perekonomian, hal yang telah diperkirakan pasar, waktu penyesuaian kontrak, kesehatan bank dan peminjam, serta guncangan ekonomi lain yang terjadi bersamaan. Ikhtisar Bank Sentral Eropa tentang mekanisme transmisi menjelaskan jalur dari suku bunga resmi melalui pasar uang, bunga pinjaman dan simpanan, ekspektasi, harga aset, kredit, belanja, hingga harga. {source:ecbMonetaryPolicyTransmission}
Dari keputusan kebijakan ke kondisi keuangan
Langkah pertama biasanya berupa perubahan suku bunga jangka pendek yang menjadi jangkar atau sangat memengaruhi suku bunga pasar uang overnight. Suku bunga tersebut digunakan di pasar keuangan dan dapat memengaruhi penetapan harga pinjaman jangka pendek. Di Amerika Serikat, misalnya, Federal Reserve menjelaskan cara perubahan federal funds rate memengaruhi bunga pinjaman jangka pendek lainnya dan pinjaman berbunga mengambang. Ini contoh khusus dari cara kerja Fed; bank sentral lain mungkin menggunakan instrumen atau kerangka pelaksanaan yang berbeda. {source:fedMonetaryPolicyTransmission}
Pasar keuangan juga melihat ke depan. Keputusan dapat mengubah ekspektasi tentang jalur suku bunga kebijakan di masa depan, sehingga imbal hasil obligasi jangka panjang, nilai tukar, dan harga aset lainnya dapat bergerak. Jika investor telah memperkirakan keputusan tersebut, sebagian penyesuaian mungkin terjadi sebelum pengumuman. Jika pernyataan bank sentral mengubah ekspektasi atas keputusan berikutnya, suku bunga jangka panjang dapat bergerak meski suku bunga kebijakan saat ini tidak berubah. Karena itu, suku bunga kebijakan saat ini hanyalah salah satu masukan dalam kondisi pembiayaan yang dihadapi peminjam dan investor. {source:boeMonetaryPolicyTransmission2024}
Kebijakan tidak menetapkan semua suku bunga secara langsung. Bunga pinjaman bank dapat mencerminkan suku bunga acuan, biaya pendanaan pemberi pinjaman, risiko kredit peminjam, agunan, persaingan, dan ketentuan penyesuaian dalam kontrak. Imbal hasil pasar jangka panjang dapat mencerminkan ekspektasi suku bunga jangka pendek mendatang serta premi jangka waktu dan premi risiko. Komponen-komponen itu dapat bergerak dengan besar atau arah yang berbeda. Penjelasan Bank of England memisahkan tahap awal yang relatif cepat—dari Bank Rate ke kondisi keuangan—dari dampak berikutnya terhadap kegiatan ekonomi riil dan inflasi. Ini kerangka yang berguna, bukan janji bahwa setiap pasar mengikuti jadwal yang sama. {source:boeMonetaryPolicyTransmission2024}
Suku bunga, ekspektasi, dan biaya pinjaman riil
Saluran suku bunga bekerja sebagian melalui biaya pinjaman dan imbal hasil tabungan. Saat suku bunga naik, pinjaman baru dapat menjadi lebih mahal, dan sebagian utang berbunga mengambang yang sudah ada dapat disesuaikan pada jadwal peninjauan. Rumah tangga mungkin menunda pembelian besar; bisnis dapat menunda investasi yang imbal hasilnya diperkirakan tak lagi menutup biaya pendanaan. Ketika suku bunga turun, perhitungannya dapat berbalik arah. Ini adalah insentif, bukan reaksi otomatis: pendapatan, keyakinan, akses kredit, harga, dan rencana juga berpengaruh.
Inflasi yang diharapkan penting karena orang dan perusahaan memikirkan daya beli pembayaran di masa depan. Suku bunga nominal saja tidak menunjukkan apakah pinjaman menjadi lebih ketat secara riil. Jika suku bunga nominal naik bersamaan dengan perubahan ekspektasi inflasi, biaya pinjaman riil yang diharapkan dapat berubah lebih sedikit atau lebih besar daripada suku bunga nominal. Lihat perhitungan terpisah di panduan suku bunga riil dan nominal; di sini, intinya adalah ekspektasi inflasi ikut membentuk transmisi kebijakan.
Karena itu, komunikasi bank sentral dapat berpengaruh selain perubahan suku bunga yang telah diterapkan. Jika bank sentral dipercaya, pernyataannya dapat memengaruhi ekspektasi tentang inflasi dan suku bunga mendatang. Perusahaan yang menetapkan harga atau upah serta pemberi pinjaman yang menentukan persyaratan jangka panjang dapat merespons prospek tersebut. ECB menjelaskan ekspektasi sebagai salah satu saluran yang dapat memengaruhi suku bunga jangka menengah dan panjang serta penetapan harga, sambil menekankan bahwa jeda transmisi berlangsung lama, bervariasi, dan tidak pasti. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
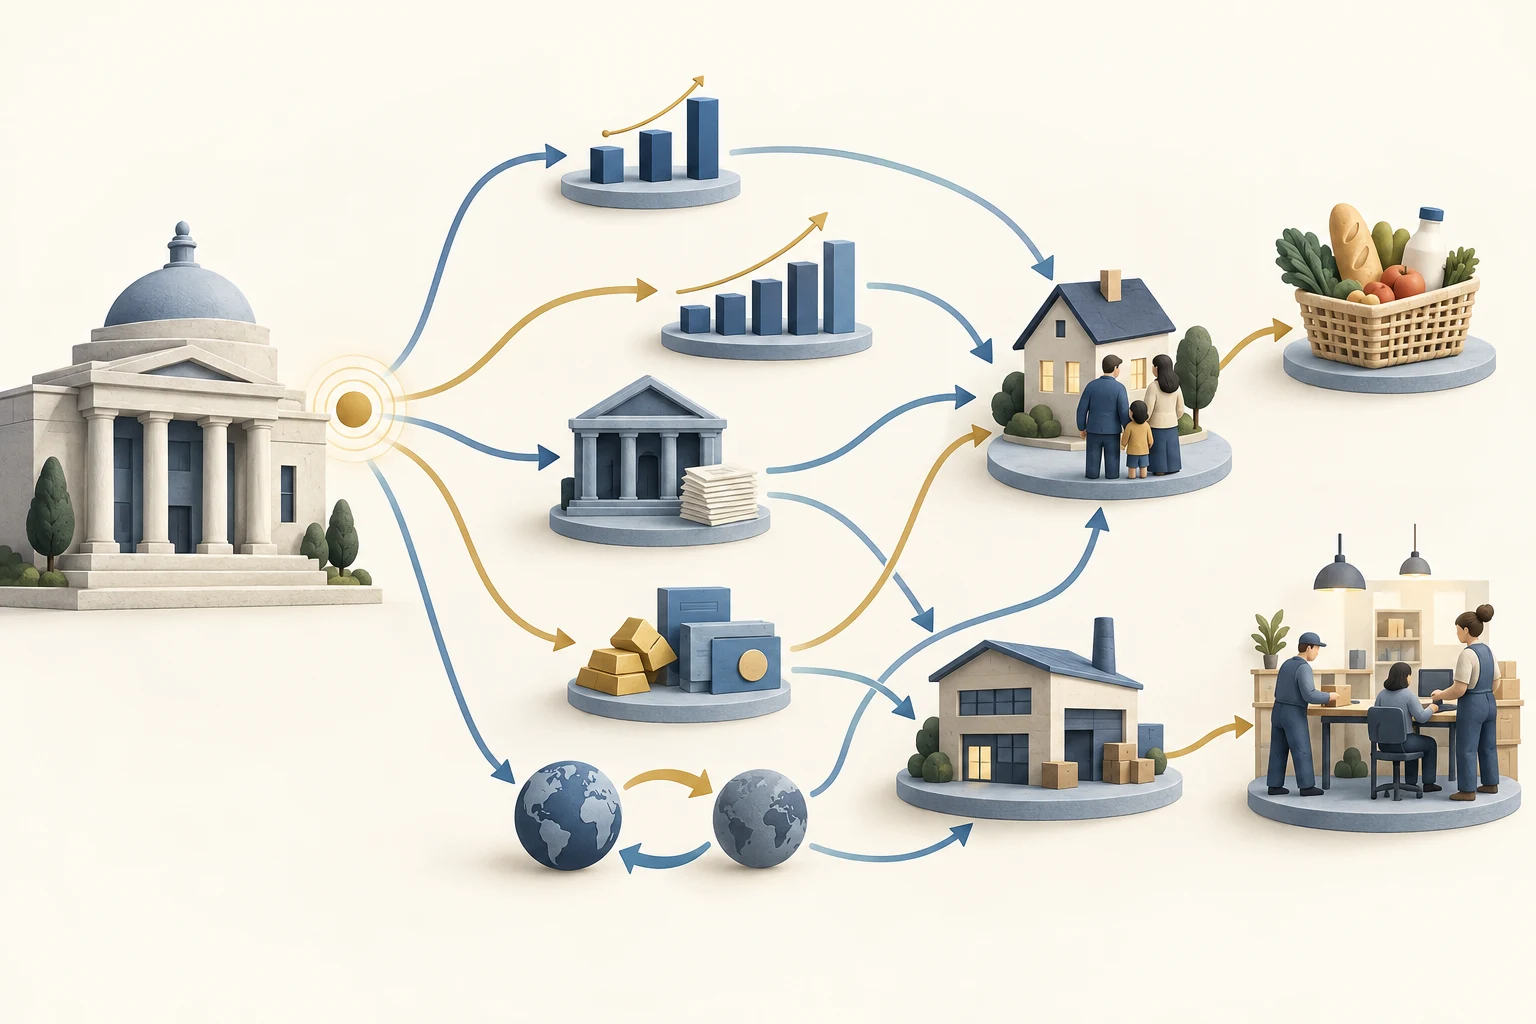
Diagram ini memetakan sinyal kebijakan bank sentral ke beberapa jalur yang mungkin melalui suku bunga, kredit bank, harga aset, dan nilai tukar. Jalur tersebut terhubung dengan keputusan rumah tangga dan bisnis, permintaan, pekerjaan, dan harga; jalurnya dapat bertumpang tindih atau berlangsung dengan kecepatan berbeda. Ini peta konseptual, bukan kumpulan dampak terukur atau sebuah prakiraan.
Bank, kredit, dan contoh perhitungan
Bank dan pemberi pinjaman lain membantu menyalurkan kebijakan dengan mengubah harga serta ketersediaan kredit. Biaya pendanaan, neraca, persaingan, dan penilaian risiko peminjam dapat memengaruhi bunga maupun kemauan bank untuk memberi pinjaman. Kebijakan yang lebih ketat juga dapat memengaruhi nilai agunan atau kemampuan peminjam membayar, sehingga pemberi pinjaman mungkin menyesuaikan jumlah pinjaman, spread, atau standar kredit selain bunga yang diumumkan. Pemberi pinjaman nonbank dan pasar modal dapat memperkuat atau mengimbangi sebagian respons bank. Riset yang dirangkum Federal Reserve menemukan bahwa biaya pendanaan bank merespons secara berbeda di berbagai siklus kebijakan; hasil ini tidak berarti semua pemberi pinjaman atau peminjam mengalami perubahan bunga yang sama. {source:fedMonetaryPolicyBankFundingCosts2025}
Dampaknya juga dapat berbeda antar rumah tangga dalam satu negara. Peminjam dengan pinjaman berbunga mengambang mungkin mengalami penyesuaian cicilan lebih cepat daripada peminjam dengan bunga tetap. Penabung mungkin memperoleh bunga simpanan lebih tinggi, tetapi bunga simpanan tidak harus naik sebesar atau secepat suku bunga pasar. Tinjauan ECB tahun 2026 mengenai transmisi ke rumah tangga di kawasan euro menjelaskan bahwa penerusan bunga tidak penuh dan beragam, dengan perbedaan yang terkait dengan neraca rumah tangga, akses kredit, dan struktur pasar perumahan. Temuan itu berlaku untuk kawasan euro dan tidak boleh dianggap sebagai estimasi universal untuk setiap negara. {source:ecbHouseholdTransmission2026}
Pertimbangkan contoh yang sengaja disederhanakan dalam suatu perekonomian fiktif. Sebuah rumah tangga memiliki utang 20,000 unit mata uang pada pinjaman berbunga mengambang dengan bunga tahunan saat ini 5.00%. Bank sentral menaikkan suku bunga kebijakan sebesar 1 poin persentase. Pada penyesuaian pinjaman berikutnya, anggap pemberi pinjaman menaikkan bunga pinjaman ini sebesar 0.60 poin persentase, dari 5.00% menjadi 5.60%. Penerusan sebesar 0.60 poin persentase ini adalah asumsi rekaan, bukan perkiraan respons pinjaman yang umum.
Untuk perhitungan bunga sederhana selama satu tahun, anggap pokok tetap, tanpa biaya, dan tidak ada pembayaran selama tahun tersebut. Bunga akan naik dari 20,000 × 5.00% = 1,000 unit menjadi 20,000 × 5.60% = 1,120 unit. Tambahan bunga tahunan adalah 120 unit. Aritmetika ini mengisolasi satu saluran arus kas; cicilan terjadwal yang sebenarnya juga bergantung pada amortisasi, waktu penyesuaian, kontrak, dan biaya lain. Pinjaman berbunga tetap belum tentu mengalami penyesuaian pada periode ini, meski bunga pinjaman baru atau penawaran pembiayaan ulang tetap dapat berubah.
Contoh ini tidak menunjukkan seluruh dampak bagi rumah tangga atau perekonomian. Peminjam mungkin mengurangi belanja, menggunakan tabungan, atau mengubah rencana lain; penabung dapat menerima pendapatan bunga yang berbeda; dan bisnis, pasar aset, serta nilai tukar dapat merespons pada saat bersamaan. Perubahan suku bunga diteruskan melalui banyak neraca, bukan sekadar dikalikan dengan tagihan bunga satu rumah tangga. {source:ecbHouseholdTransmission2026}
Harga aset, kekayaan, dan agunan
Perubahan suku bunga dapat memengaruhi nilai aset seperti obligasi, saham, dan properti. Dengan asumsi faktor lain tetap, tingkat diskonto yang lebih tinggi menurunkan nilai kini dari rangkaian arus kas masa depan yang tetap. Namun di pasar nyata, arus kas yang diharapkan, premi risiko, pasokan, dan ekspektasi investor juga dapat berubah. Karena itu, harga aset tidak harus bergerak ke satu arah yang dapat diprediksi setiap kali ada pengumuman kebijakan.
Harga aset dapat memberi umpan balik pada belanja dan kredit. Rumah tangga yang merasa lebih kaya mungkin lebih bersedia berbelanja; bisnis dengan agunan yang lebih bernilai mungkin lebih mudah meminjam. Penurunan harga aset dapat melemahkan dampak tersebut atau membuat pemberi pinjaman lebih berhati-hati. Jalur kekayaan dan agunan ini berinteraksi dengan suku bunga serta pasokan kredit, bukan bekerja sebagai tuas terpisah yang dapat diukur secara sempurna. Ikhtisar kebijakan Federal Reserve menjelaskan saluran melalui suku bunga, harga aset, neraca rumah tangga dan bisnis, serta belanja. {source:fedMonetaryPolicyTransmission}
Nilai tukar dan harga impor
Dalam perekonomian terbuka, kebijakan moneter juga dapat memengaruhi nilai tukar. Perubahan ekspektasi suku bunga relatif mungkin mengubah daya tarik relatif aset dalam mata uang yang berbeda, tetapi nilai tukar juga merespons risiko, prospek pertumbuhan, perdagangan, dan banyak faktor lain. Karena itu, kenaikan suku bunga kebijakan tidak menjamin mata uang akan menguat, dan pentingnya saluran nilai tukar berbeda di setiap perekonomian.
Pergerakan mata uang dapat memengaruhi biaya barang dan input impor dalam mata uang domestik, serta mengubah harga yang dibayar pembeli asing untuk ekspor domestik. Penerusan ke harga konsumen bergantung pada jenis barang impor, cara perusahaan menetapkan harga, kontrak, dan kondisi pasar yang lebih luas. Ikhtisar ECB mencakup saluran nilai tukar dan kemungkinan dampaknya terhadap harga impor. Untuk melihat lebih jauh cara bobot perdagangan dan harga relatif masuk ke dalam ukuran mata uang, baca [panduan nilai tukar efektif riil](/id/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
Dari kondisi keuangan ke permintaan, pekerjaan, dan harga
Perubahan biaya pinjaman, akses kredit, kekayaan, dan nilai tukar dapat memengaruhi konsumsi serta investasi. Ketika banyak rumah tangga dan bisnis mengubah keputusan, permintaan agregat atas barang dan jasa dapat naik atau turun dibandingkan kemampuan pasok perekonomian. Perusahaan mungkin merespons dengan mengubah produksi, perekrutan, upah, atau harga. Arah dan besar setiap tahap bergantung pada kondisi awal perekonomian dan faktor lain yang memengaruhi permintaan maupun pasokan.
Jalur sederhananya: kondisi keuangan yang lebih ketat dapat mengurangi sebagian pinjaman, belanja, dan investasi; permintaan yang lebih lemah dapat mengurangi tekanan pada kapasitas perusahaan dan harga seiring waktu. Namun, kebijakan moneter tidak memproduksi barang, memperbaiki rantai pasok, atau langsung membalikkan guncangan energi. Jika gangguan pasokan menaikkan biaya sementara output turun, kebijakan dapat memengaruhi permintaan dan persistensi inflasi tanpa segera memulihkan pasokan. Federal Reserve menjelaskan bahwa kebijakannya memengaruhi pekerjaan dan inflasi melalui kondisi keuangan serta biaya kredit, tetapi kaitannya tidak langsung atau seketika dan banyak faktor lain turut berperan. {source:fedMonetaryPolicyTransmission}
Sebagian dampak juga dapat mencapai harga tanpa menunggu rangkaian panjang permintaan domestik. Perubahan nilai tukar dapat mengubah harga impor, sedangkan ekspektasi inflasi yang tertambat atau berubah dapat memengaruhi penetapan harga dan upah. Jalur-jalur ini dapat bertumpang tindih: belanja yang melemah dapat memengaruhi perekrutan dan upah, sementara perubahan nilai tukar atau spread kredit dapat memengaruhi biaya bisnis. Hasil keseluruhan merupakan gabungan respons, bukan penjumlahan pengganda yang independen dan konstan. {source:ecbMonetaryPolicyTransmission}
Mengapa dampak berbeda dan cara membaca keputusan suku bunga
Tidak ada jeda universal antara keputusan kebijakan dan inflasi, serta tidak ada persentase tetap dari perubahan suku bunga kebijakan yang diteruskan oleh setiap bank. Harga pasar dapat menyesuaikan dengan cepat ketika ekspektasi berubah; bunga pinjaman dan simpanan mungkin menyesuaikan lebih lambat; anggaran rumah tangga, rencana investasi, pekerjaan, dan harga dapat merespons dalam periode lebih panjang yang saling bertumpang tindih. ECB menggambarkan jeda ini sebagai panjang, bervariasi, dan tidak pasti. Bank of England juga menekankan peran stabilitas keuangan dalam menentukan apakah transmisi dari suku bunga kebijakan ke kondisi keuangan berjalan efektif. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
Jalur transmisi bergantung pada porsi pinjaman berbunga mengambang dibandingkan bunga tetap, utang rumah tangga dan perusahaan, pendanaan dan modal bank, struktur pasar keuangan, persaingan, pengaturan mata uang, serta sumber guncangan. Tinjauan ECB tentang rumah tangga mendokumentasikan perbedaan antar peminjam, penabung, dan kondisi tiap negara di kawasan euro; temuan itu membantu menjelaskan mengapa contoh satu rumah tangga tidak dapat mewakili seluruh perekonomian. Jangan mengubah rata-rata historis atau hasil model menjadi respons yang dijanjikan untuk perubahan kebijakan baru. {source:ecbHouseholdTransmission2026}
Saat menilai klaim tentang keputusan suku bunga, tanyakan instrumen kebijakan apa yang berubah dan apa yang telah diantisipasi pasar; suku bunga pasar, pinjaman, atau simpanan mana yang benar-benar bergerak; apakah suku bunga itu nominal atau telah disesuaikan dengan ekspektasi inflasi; syarat penyesuaian kontrak dan kredit apa yang berlaku; dan dalam rentang waktu apa output, pekerjaan, atau harga dibandingkan. Pisahkan juga perubahan kebijakan dari guncangan lain, lalu tentukan apakah klaim tersebut merupakan deskripsi, estimasi sebab-akibat, atau prakiraan. Urutan waktu saja tidak membuktikan bahwa setiap perubahan berikutnya disebabkan oleh perubahan kebijakan.
Untuk topik terkait, baca cara aturan Taylor membingkai keputusan suku bunga kebijakan, perbedaan federal funds rate dan prime rate, alasan bunga simpanan tidak bergerak satu-banding-satu dengan suku bunga Fed, dan alasan imbal hasil Treasury jangka panjang dapat naik setelah Fed memangkas suku bunga. Panduan tersebut membahas kerangka penetapan suku bunga dan kasus transmisi suku bunga khusus di AS secara lebih mendalam.
Pertanyaan umum
Q1Apakah bank sentral menetapkan semua bunga pinjaman secara langsung?
Tidak. Bank sentral menetapkan atau memengaruhi instrumen kebijakan dan kondisi pasar jangka pendek. Suku bunga pasar jangka panjang serta bunga pinjaman atau simpanan tertentu juga bergantung pada ekspektasi suku bunga mendatang, risiko, pendanaan pemberi pinjaman, persaingan, harga aset, dan ketentuan kontrak.
Q2Berapa lama kebijakan moneter memengaruhi inflasi?
Tidak ada satu jeda yang berlaku untuk semua perekonomian atau perubahan kebijakan. Pasar keuangan dapat merespons informasi baru dengan cepat, sementara penyesuaian bunga pinjaman, keputusan belanja, perekrutan, dan penetapan harga dapat memerlukan waktu lebih lama. Guncangan lain dapat mengubah jalurnya, sehingga rata-rata masa lalu bukan penunjuk waktu yang tepat untuk keputusan baru.
Q3Apakah kenaikan suku bunga selalu menurunkan inflasi?
Tidak. Kebijakan yang lebih ketat dapat menahan permintaan seiring waktu, tetapi inflasi juga dapat dipengaruhi gangguan pasokan, nilai tukar, ekspektasi, dan kekuatan lain. Perubahan suku bunga tidak langsung menciptakan pasokan lebih banyak, dan jalur yang teramati saja tidak menunjukkan bagaimana inflasi akan berkembang tanpa perubahan kebijakan tersebut.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang dijelaskan oleh mekanisme transmisi kebijakan moneter?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Definisi jelas untuk istilah inti, dari call, put, dan rantai opsi hingga IV, Greeks, serta spread bid-ask
Lihat glosarium opsi