

Penyusutan Kovarians Ledoit–Wolf: Rumus, Target, dan Risiko Portofolio
Pelajari cara penyusutan kovarians linear Ledoit–Wolf menggabungkan matriks sampel dengan target terstruktur, cara kerja target korelasi konstan, serta batas kegunaannya dalam model portofolio.
Dalam panduan iniMengapa model portofolio menyusutkan kovarians sampel
Ringkasan singkat
Penyusutan linear Ledoit–Wolf menggabungkan matriks kovarians sampel dengan target terstruktur yang dipilih, menggunakan bobot estimasian untuk menyeimbangkan derau sampel dan asumsi target. Target merupakan bagian dari metodenya: target indeks tunggal, identitas berskala, dan korelasi konstan adalah estimator yang berbeda. Penyusutan dapat menstabilkan input kovarians jika asumsinya sesuai, tetapi tidak menjamin risiko terealisasi lebih rendah, imbal hasil lebih baik, atau portofolio yang menguntungkan.
Mengapa model portofolio menyusutkan kovarians sampel
Untuk \(T\) observasi imbal hasil pada \(N\) aset, matriks kovarians sampel \(S\) mengestimasi varians setiap aset dan kovarians setiap pasangan aset dari riwayat terbatas yang sama. Jumlah elemen matriks unik bertambah kira-kira sebanding dengan \(N^2\). Jika jumlah aset tidak kecil dibanding jumlah observasi, banyak estimasi kovarians individual mengandung derau sampel yang besar.
Derau ini sangat penting ketika prosedur portofolio membalik matriks tersebut. Invers dapat memperbesar galat estimasi: perubahan kecil pada korelasi estimasian dapat menyebabkan perubahan besar pada bobot optimal. Dengan kovarians sampel yang biasanya mengurangi rata-rata, matriks data berperingkat paling tinggi \(T-1\), sehingga \(S\) singular ketika \(N\geq T\). Kondisinya juga dapat buruk sebelum menjadi singular. Ledoit dan Wolf membahas masalah berdimensi tinggi ini dalam penelitian mereka tentang estimasi kovarians yang terkondisi baik (200400096-4)).
Penyusutan menambahkan struktur pada estimasi sampel yang berderau. Ini adalah pilihan regularisasi untuk input kovarians, bukan bukti bahwa aset benar-benar mengikuti model target dan bukan cara untuk mengestimasi imbal hasil harapan. Masalah yang lebih luas tentang pengaruh nilai eigen kovarians sampel terhadap risiko portofolio dibahas dalam panduan nilai eigen dan risiko keuangan.
Rumus penyusutan linear memiliki dua komponen
Bentuk linear yang umum adalah
\[ \widehat{\Sigma}_{\mathrm{lin}}=(1-\widehat{\delta})S+\widehat{\delta}F,\qquad 0\leq\widehat{\delta}\leq1, \]
dengan \(S\) sebagai kovarians sampel, \(F\) sebagai target terstruktur, dan \(\widehat{\delta}\) sebagai intensitas penyusutan yang diestimasi. Pada nilai nol, hasilnya adalah matriks sampel; pada nilai satu, hasilnya adalah target. Nilai di antaranya membentuk kombinasi konveks.
Pilihan \(F\) menentukan pola mana yang dianggap cukup stabil untuk dipertahankan oleh estimator. Intensitas menentukan bobot struktur itu dibandingkan informasi sampel. Untuk target dan fungsi kerugian yang telah ditentukan, prosedur Ledoit–Wolf mengestimasi intensitas dari data alih-alih meminta pengguna memilih campuran secara sembarang. Rumus plug-in yang persis bergantung pada target dan asumsi; tidak ada satu \(\widehat{\delta}\) yang bebas target dan mendefinisikan semua metode yang disebut “Ledoit–Wolf.”
Hasil awal untuk target identitas berdimensi tinggi adalah kombinasi konveks yang optimal secara asimtotik di bawah fungsi kerugian kuadratik dan rezim asimtotik tertentu, bukan jaminan universal untuk semua sampel atau tujuan (Ledoit dan Wolf, 200400096-4)). Karena itu, fungsi kerugian dan target perlu disebutkan saat menjelaskan estimator.
Target mengubah asumsi estimator
Beberapa estimator terkait memakai gagasan pencampuran yang sama, tetapi menetapkan struktur kovarians berbeda.
- Target indeks tunggal: Faktor pasar menjelaskan pergerakan bersama, sedangkan model menangani struktur sisanya. Ledoit dan Wolf mengusulkan kombinasi berbobot optimal antara kovarians sampel dan kovarians model indeks tunggal untuk estimasi kovarians imbal hasil saham (200300007-0)).
- Target identitas berskala: Diagonal berisi satu tingkat varians bersama, sedangkan kovarians di luar diagonal bernilai nol. Target ini menarik nilai eigen ke pusat bersama dan dapat memperbaiki kondisi matriks, tetapi memberlakukan struktur varians sama dan tanpa kovarians yang lebih kuat daripada target korelasi konstan.
- Target korelasi konstan: Setiap varians sampel dipertahankan, sedangkan korelasi antarpasangan diganti dengan satu korelasi rata-rata. Volatilitas tiap aset tetap dapat berbeda, tetapi pola ketergantungannya disederhanakan. Artikel praktis tahun 2004 mengembangkan penyusutan menuju target ini (Ledoit dan Wolf, 2004).
Versi-versi ini tidak boleh diringkas menjadi klaim bahwa “penyusutan Ledoit–Wolf selalu menarik korelasi ke nol.” Bergantung pada \(F\), target dapat mempertahankan kovarians faktor bersama, menarik nilai eigen ke arah rata-rata, atau menggeser korelasi pasangan ke rata-rata lintas asetnya. Langkah regularisasi kovarians setelah menggabungkan estimasi pasangan, misalnya dalam proses kovarians untuk data asinkron, juga merupakan pilihan pemodelan tersendiri.
Target korelasi konstan mempertahankan varians sampel
Misalkan \(S_{ii}\) adalah varians sampel aset \(i\), dan \(s_i=\sqrt{S_{ii}}\). Untuk \(N\) aset, hitung tiap korelasi sampel \(\widehat{\rho}_{ij}=S_{ij}/(s_is_j)\), lalu rata-ratakan korelasi unik di luar diagonal:
\[ \bar{\rho}=\frac{2}{N(N-1)}\sum_{i<j}\widehat{\rho}_{ij}. \]
Target korelasi konstan ditetapkan sebagai
\[ F_{ii}=S_{ii},\qquad F_{ij}=\bar{\rho}\,s_is_j\quad(i\ne j). \]
Dengan demikian, target mempertahankan varians sampel pada diagonal dan menetapkan korelasi yang sama, \(\bar{\rho}\), bagi setiap pasangan aset. Estimasi kovarians akhir mencampurkan target ini dengan matriks sampel awal; volatilitas semua aset tidak diganti dengan satu nilai bersama. Konstruksi target dan intensitasnya berbeda dari estimator bertarget identitas; implementasi para penulis menyatakan bahwa target tersebut mempertahankan varians sampel dan memberikan satu korelasi bersama (implementasi rujukan).
<!-- learn:illustration --> <!-- Conceptual image: three symmetric 3×3 covariance matrices keep their diagonal cells unchanged as distinct off-diagonal sample relationships move toward one shared constant-correlation target; not data or an estimate. -->
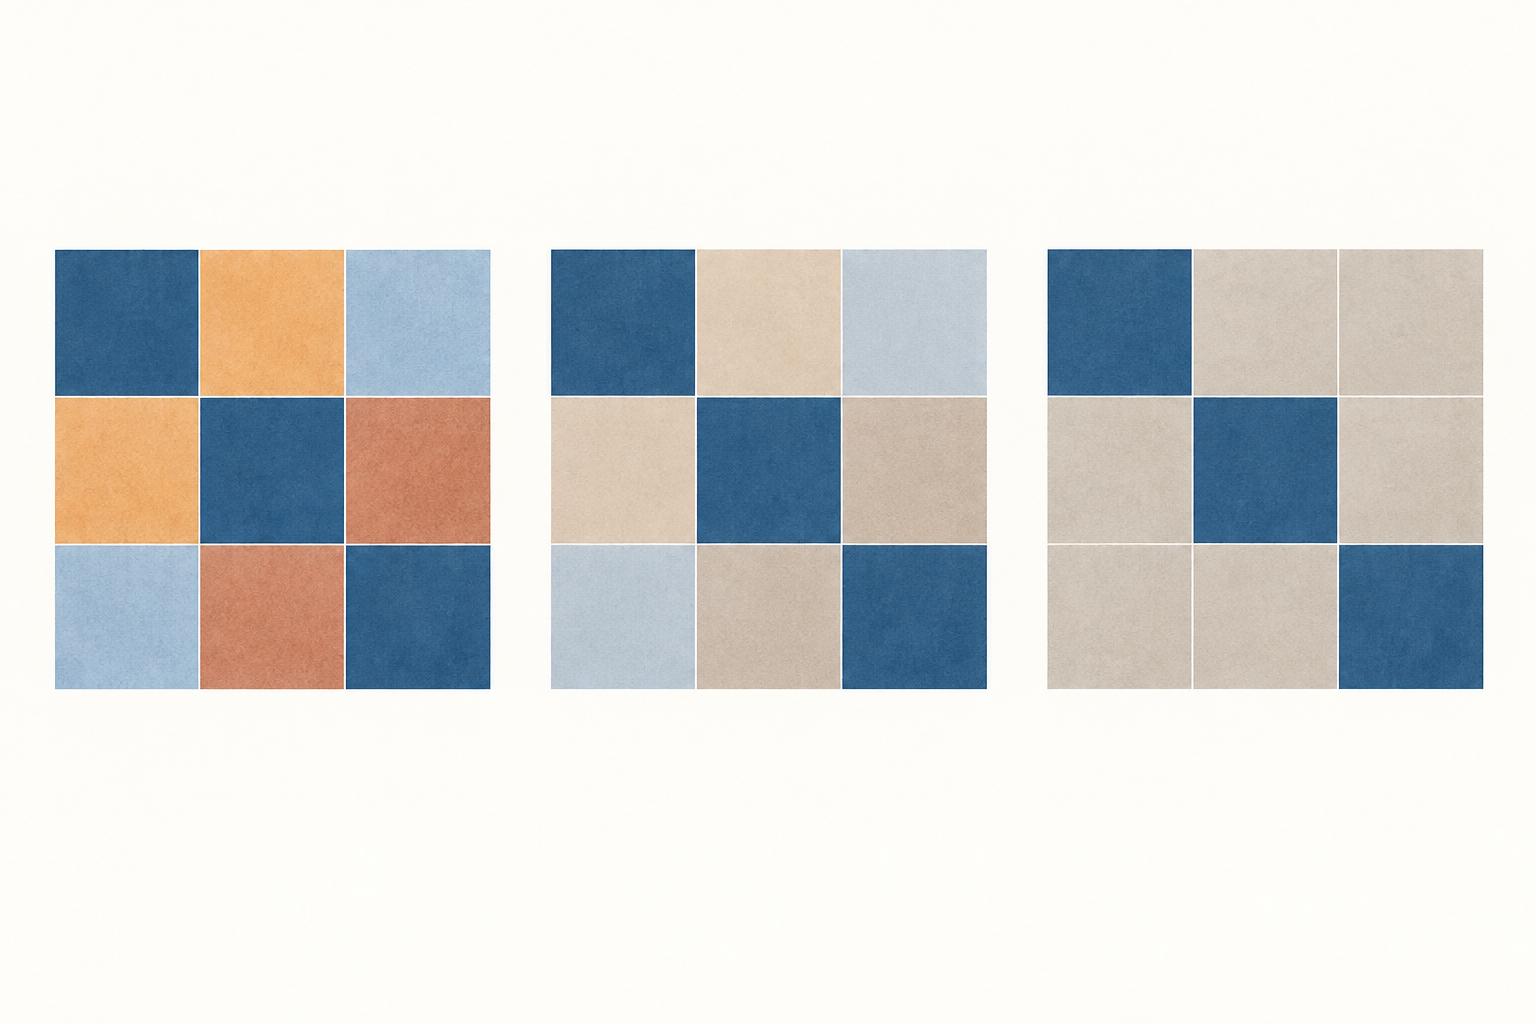
Contoh hipotetis tiga aset menunjukkan proses pencampuran
Misalkan matriks kovarians sampel hipotetis, dalam satuan kuadrat poin persentase, adalah
\[ S=\begin{bmatrix} 4&3&-2\\ 3&9&6\\ -2&6&16 \end{bmatrix}\%^{2}. \]
Simpangan baku sampelnya adalah \(2\%\), \(3\%\), dan \(4\%\). Korelasi setiap pasangan aset adalah \(3/(2\cdot3)=0.50\), \(-2/(2\cdot4)=-0.25\), dan \(6/(3\cdot4)=0.50\). Rata-ratanya adalah
\[ \bar{\rho}=(0.50-0.25+0.50)/3=0.25. \]
Target yang dihasilkan ialah
\[ F=\begin{bmatrix} 4&1.5&2\\ 1.5&9&3\\ 2&3&16 \end{bmatrix}\%^{2}. \]
Untuk menjelaskan aritmetik saja, pilih \(\delta=0.40\). Ini nilai ilustratif, bukan intensitas Ledoit–Wolf yang diestimasi dari observasi rekaan ini:
\[ \widehat{\Sigma}=0.60S+0.40F= \begin{bmatrix} 4&2.4&-0.4\\ 2.4&9&4.8\\ -0.4&4.8&16 \end{bmatrix}\%^{2}. \]
Diagonal tetap \(4,9,16\). Kovarians elemen \((1,3)\) bergerak dari \(-2\) menuju targetnya, yaitu \(2\). Jadi, penyusutan tidak berarti setiap kovarians bergerak menuju nol. Kedua matriks yang ditampilkan semidefinit positif, sehingga kombinasi konveksnya juga semidefinit positif. Contoh ini bersifat hipotetis dan hanya menunjukkan aritmetik, bukan target yang dianjurkan atau hubungan pasar yang diamati.
Matriks yang berubah mengubah risiko portofolio yang dimodelkan
Untuk bobot sama \(w=(1/3,1/3,1/3)^\top\), varians yang dimodelkan adalah \(w^\top\Sigma w\). Jumlah sembilan elemen matriks sampel di atas adalah \(43\), sehingga
\[ w^\top S w=43/9\approx4.7778\ \%^{2}. \]
Jumlah elemen matriks hasil penyusutan ilustratif adalah \(42.6\), sehingga
\[ w^\top\widehat{\Sigma}w=42.6/9\approx4.7333\ \%^{2}. \]
Selisih kecil ini muncul secara mekanis karena input kovarians berubah. Ini bukan bukti bahwa estimasi tersusut memprediksi varians terealisasi dengan lebih baik. Optimizer varians minimum juga dapat menghasilkan bobot berbeda karena sering menggunakan nilai kovarians dan invers matriksnya. Dalam kondisi yang sesuai, penyusutan dapat mengurangi kepekaan input terhadap derau sampel, sambil tetap mengubah eksposur dan perputaran portofolio.
Untuk portofolio paritas risiko, kovarians memengaruhi kontribusi risiko tiap aset, bukan hanya varians agregat; lihat panduan kontribusi risiko setara. Jika estimasi risiko kemudian digunakan untuk menskalakan ukuran posisi, seperti dalam volatility targeting, horizon target dan pembedaan risiko terealisasi dengan prakiraan tetap perlu ditangani tersendiri.
Penyusutan nonlinear mengubah nilai eigen dengan cara berbeda
Penyusutan linear menggunakan satu intensitas skalar untuk mencampurkan seluruh matriks sampel dengan target tertentu. Pada target identitas, cara ini dapat dipahami dari nilai eigen: nilai eigen sampel ditarik ke pusat bersama, sementara vektor eigennya dipertahankan. Ini dapat menstabilkan spektrum yang berderau, tetapi satu bobot campuran yang sama membatasi seberapa berbeda nilai eigen dapat diubah.
Penyusutan nonlinear mengubah nilai eigen sampel satu per satu dan biasanya mempertahankan vektor eigen sampel dalam estimator yang ekuivarian terhadap rotasi. Makalah Ledoit dan Wolf tahun 2012 mengembangkan transformasi nilai eigen nonlinear untuk estimasi kovarians berdimensi tinggi (2012). Studi mereka tentang pemilihan portofolio membahas estimator yang disesuaikan untuk tujuan tersebut (2017). Metode-metode ini bukan campuran linear berskalar di atas dan tidak boleh dijelaskan seolah-olah sama.
Estimator yang lebih fleksibel dapat menyesuaikan struktur kovarians dengan lebih cermat di bawah asumsinya, tetapi fleksibilitas tambahan tidak otomatis menjadikannya pilihan yang lebih baik untuk setiap kumpulan aset atau jendela sampel. Bandingkan estimator spesifik, asumsinya, kebutuhan komputasi, dan kinerjanya di luar sampel. Transformasi nilai eigen juga bukan prakiraan rezim korelasi mendatang.
Target yang keliru dan penanganan data tetap menjadi masalah
Penyusutan menambahkan struktur untuk mengurangi varians estimasi, tetapi struktur itu bisa keliru. Target indeks tunggal dapat melewatkan hubungan sektor atau gaya investasi; target korelasi konstan dapat mengabaikan kelompok aset; identitas berskala dapat menekan kovarians yang sebenarnya ada. Pergeseran rezim, perubahan eksposur faktor, atau observasi yang tidak sinkron dapat membuat target dari satu jendela historis kurang mewakili periode berikutnya. Metode ini tidak menjadikan observasi imbal hasil saling independen atau stasioner.
Pernyataan tentang semidefinit positif memiliki syarat. Jika \(S\) dan \(F\) sama-sama semidefinit positif dan \(0\leq\delta\leq1\), kombinasi konveksnya juga semidefinit positif. Namun, itu saja tidak menjamin definit positif: target mungkin memiliki nilai eigen nol atau bobotnya mungkin nol. Penghapusan data hilang secara berpasangan dengan tanggal berbeda untuk tiap pasangan aset juga dapat menghasilkan matriks sampel \(S\) yang tidak semidefinit positif. Dalam hal itu, argumen kekonveksan tidak berlaku kecuali input diperbaiki atau diganti.
Nyatakan definisi imbal hasil, frekuensi pengambilan sampel, jendela observasi, aturan data hilang, perlakuan terhadap rata-rata, target, dan prosedur intensitas. Jika sesuai, selaraskan semua aset menggunakan skema observasi yang sama. Jangan memilih target hanya karena menghasilkan hasil backtest paling menarik pada data yang juga dipakai untuk mengevaluasinya; pemilihan target dan rancangan portofolio sendiri merupakan pilihan dalam penelitian.
Bandingkan estimasi risiko di luar sampel dan masukkan biaya implementasi
Evaluasi yang berguna menetapkan kumpulan aset, horizon imbal hasil, aturan penyeimbangan ulang, dan batas informasi terlebih dahulu. Lalu, bandingkan matriks sampel, estimator penyusutan yang dipilih, dan tolok ukur yang relevan pada jendela pelatihan yang sama. Nilai prakiraan kovarians terhadap ukuran terealisasi di periode berikutnya atau nilai prakiraan portofolio pada periode yang ditahan. Laporkan fungsi kerugian dan cara fungsi itu memperlakukan galat varians dibanding kovarians. Galat matriks dalam sampel yang lebih kecil menurut satu fungsi kerugian belum tentu berarti estimasi risiko portofolio mendatang lebih baik menurut fungsi lainnya.
Untuk penerapan portofolio, laporkan juga dampaknya terhadap bobot, konsentrasi, perputaran, kendala, dan perkiraan biaya transaksi. Matriks kovarians hanya salah satu input keputusan: imbal hasil harapan, pendanaan, batas risiko, dan asumsi eksekusi dapat mengubah portofolio akhir. Kondisi matriks yang lebih baik adalah sifat matematis matriks, bukan jaminan risiko atau imbal hasil terealisasi.
Galat estimasi matriks dan galat keputusan portofolio juga tidak dinilai dengan skor yang sama. Kerugian berupa jumlah kuadrat galat di seluruh elemen matriks memperlakukan tiap pasangan aset secara merata. Sebaliknya, varians untuk bobot tertentu, \(w^\top\Sigma w\), memberi bobot berbeda pada tiap varians dan kovarians sesuai eksposur portofolio itu. Tentukan apakah tujuan penelitian adalah memulihkan matriks atau memprakirakan anggaran risiko tertentu, lalu nyatakan kriteria evaluasi yang sesuai. Intensitas penyusutan yang dipilih untuk satu tujuan belum tentu optimal untuk tujuan lainnya.
Saat membagi periode evaluasi, pastikan data untuk mengestimasi intensitas, kumpulan aset, dan hiperparameter hanya tersedia sebelum tanggal evaluasi. Mengestimasi intensitas dengan seluruh sampel lalu menguji kinerja pada periode historis dapat mencampurkan informasi masa depan ke dalam pemilihan. Dalam evaluasi bergulir, hitung ulang estimator setiap saat hanya menggunakan data yang telah tersedia, serta catat panjang jendela sampel dan interval penyeimbangan ulang. Jika memakai proksi kovarians terealisasi, jelaskan juga apakah periode prakiraan tumpang tindih atau memakai ulang observasi yang sama.
Interpretasi yang paling dapat dipertahankan tetap terbatas: metode Ledoit–Wolf menawarkan cara berbasis data untuk menggabungkan kovarians sampel yang berderau dengan target atau transformasi tertentu. Kegunaannya bergantung pada kecocokan target, asumsi pengambilan sampel, dan evaluasi dengan masalah risiko yang hendak ditangani. Hasilnya adalah estimasi struktur kovarians, bukan sinyal perdagangan mandiri atau janji kinerja lebih unggul.
Pertanyaan umum
Q1Apakah estimator Ledoit–Wolf selalu menggunakan rumus yang sama?
Tidak. Nama ini digunakan untuk prosedur terkait dengan target dan estimator intensitas yang berbeda. Kenali target, asumsi sampel, serta fungsi kerugian atau tujuannya alih-alih menganggap namanya merujuk pada satu matriks universal.
Q2Apakah penyusutan korelasi konstan membuat semua kovarians bernilai sama?
Tidak. Target menyamakan korelasi tiap pasangan, tetapi mempertahankan varians sampel setiap aset. Kovarians target aset \(i\) dan \(j\) adalah \(\bar{\rho}\sqrt{S_{ii}S_{jj}}\), sehingga nilainya dapat berbeda ketika volatilitas aset berbeda.
Q3Apakah \(\delta=0.40\) merupakan pengaturan Ledoit–Wolf yang disarankan?
Tidak. Itu nilai pilihan untuk contoh hitungan hipotetis. Prosedur praktis mengestimasi intensitas untuk target dan asumsi tertentu; target atau sampel lain dapat menghasilkan nilai berbeda.
Q4Apakah penyusutan menjamin risiko portofolio lebih rendah?
Tidak. Penyusutan mengubah matriks kovarians estimasian dan dapat memperbaiki kondisinya atau ketepatan estimasi di bawah asumsi tertentu. Risiko terealisasi dan kinerja portofolio bergantung pada imbal hasil mendatang, pilihan estimasi, kendala, biaya transaksi, dan perubahan pasar.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Dalam rumus penyusutan linear, apa yang menentukan pola struktur yang dituju oleh kovarians sampel?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
The scale factor applied by a linear transformation along an eigenvector; for a covariance matrix it measures variance in that direction.
Baca panduan lengkapAssignment opsiProses ketika kewajiban memenuhi kontrak setelah pemberitahuan exercise dialokasikan kepada penjual opsi dan dapat menimbulkan penyerahan atau pembelian saham.
Baca panduan lengkap