

Volatility targeting: bagaimana penskalaan volatilitas mengubah ukuran posisi
Pelajari cara volatility targeting menskalakan eksposur, memilih dan memberi jeda pada estimasi volatilitas, serta alasan batas leverage, korelasi, dan biaya transaksi tetap penting.
Dalam panduan iniVolatility targeting mengubah eksposur, bukan sinyal imbal hasil
Ringkasan singkat
Volatility targeting mengubah besar eksposur yang sudah ada dengan memakai ukuran risiko estimasian. Pengali dasar adalah volatilitas target dibagi volatilitas prakiraan. Namun estimasi, kovarians portofolio, batas leverage, jeda eksekusi, dan biaya menentukan risiko yang benar-benar diambil strategi
Volatility targeting mengubah eksposur, bukan sinyal imbal hasil
Volatility targeting, penskalaan volatilitas, dan pengelolaan volatilitas adalah aturan untuk menyesuaikan eksposur portofolio saat estimasi risiko berubah. Sinyal arah dapat menyarankan posisi long, sementara aturan penskalaan mengurangi posisi tersebut ketika volatilitas prakiraan naik.
Pengali positif mempertahankan tanda posisi dasar, tetapi dapat mengubah eksposur bruto dan neto. Estimasi volatilitas yang rendah tidak dengan sendirinya berarti aset sedang murah, akan naik, atau lebih menguntungkan. Overlay menjawab “seberapa besar eksposur menurut aturan risiko ini?”, bukan “aset apa yang sebaiknya dimiliki?” dan tidak membuktikan keunggulan strategi dasar.
Riset telah mempelajari versi portofolio faktor dan strategi momentum yang dikelola berdasarkan volatilitas. Moreira dan Muir melaporkan hasil untuk beberapa faktor dan carry mata uang; Barroso dan Santa-Clara mengkaji manajemen risiko momentum; Daniel dan Moskowitz menjelaskan crash momentum saat tekanan pasar dan pemulihan tajam. Temuan ini bergantung pada sampel dan metode tertentu, bukan janji bahwa kinerja langsung akan membaik. Lihat Moreira dan Muir, Barroso dan Santa-Clara, serta Daniel dan Moskowitz.
Rasio target terhadap prakiraan adalah titik awal, bukan jaminan
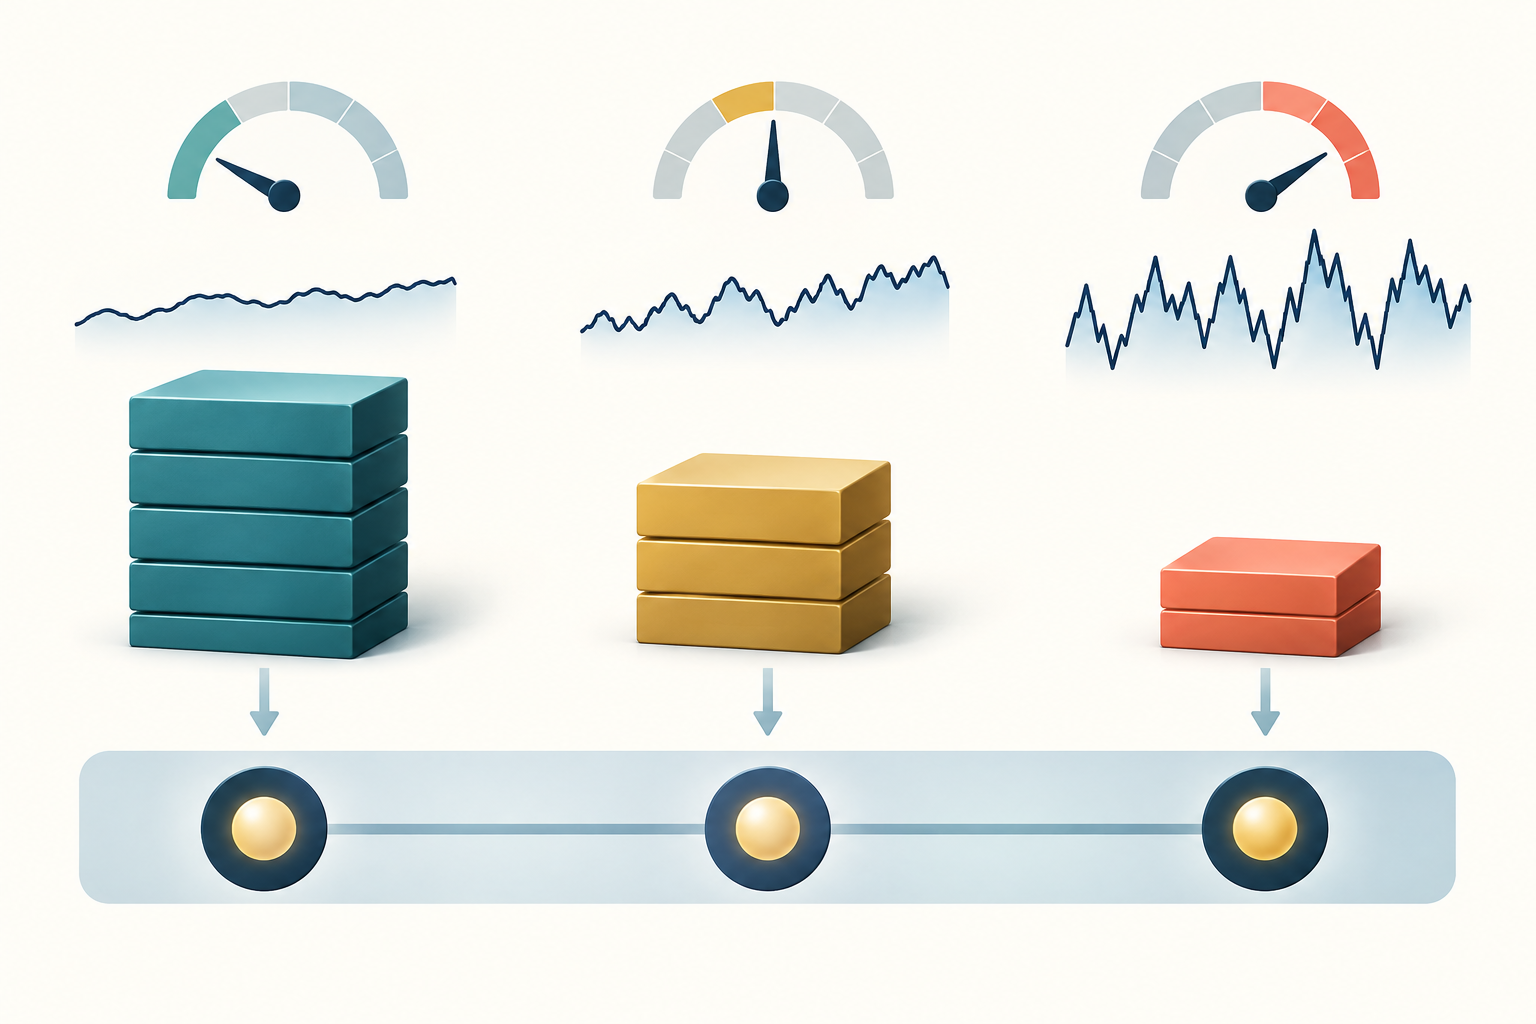
Untuk satu eksposur yang imbal hasilnya berubah kira-kira sebanding dengan bobotnya, aturan awalnya adalah skala mentah = volatilitas target ÷ volatilitas prakiraan. Dalam contoh hipotetis, prakiraan volatilitas tahunan strategi tanpa skala adalah 20% dan targetnya 10%, sehingga pengali mentahnya 0,5. Dengan nosional acuan $100.000, nosional setelah skala menjadi $50.000 sebelum penyesuaian portofolio lainnya.
Rasio ini hanya masuk akal jika pembilang dan penyebut memakai portofolio, definisi imbal hasil, horizon, dan konvensi annualisasi yang sama. Jangan membagi target tahunan 10% dengan simpangan baku harian sebelum menyamakan satuannya. Jika prakiraan berupa simpangan baku, jangan diam-diam menggantinya dengan varians.
Portofolio faktor Moreira dan Muir yang dipublikasikan justru menskalakan imbal hasil bulanan dengan kebalikan varians terealisasi bulan sebelumnya dan konstanta normalisasi. Ini berbeda dari membagi simpangan baku target dengan simpangan baku prakiraan. Dalam rezim tenang hipotetis, prakiraan 5% terhadap target 10% menghasilkan pengali mentah 2. Jika kebijakan membatasi pengali pada 1,25, nosionalnya menjadi $125.000, bukan $200.000. Dengan asumsi sederhana bahwa risiko berubah linear terhadap eksposur, prakiraan risikonya hanya 6,25%. Batas dapat membuat target tidak tercapai; itu kendala, bukan kesalahan hitung.
Pilih estimator volatilitas sesuai horizon keputusan
Simpangan baku bergulir mudah dijelaskan, tetapi panjang jendela menimbulkan kompromi: jendela pendek cepat merespons namun berisik; jendela panjang lebih stabil tetapi lambat menanggapi pergantian rezim. Estimasi berbobot eksponensial memberi bobot lebih besar pada pengamatan terbaru. Prakiraan GARCH memodelkan varians kondisional secara rekursif.
Volatilitas terealisasi intrahari dapat menangkap variasi dalam sesi, tetapi pilihan sampling, harga usang, dan noise mikrostruktur juga berpengaruh. Tidak ada estimator terbaik untuk semua aset, frekuensi sampling, atau masa kepemilikan. Catat apakah imbal hasil sederhana atau logaritmik, cap waktu yang menentukan periode, penanganan sesi yang hilang dan pergerakan semalam, apakah rata-rata dikurangi, serta cara mengubah varians periodik menjadi simpangan baku tahunan.
Untuk data harian, mengalikan volatilitas harian dengan √252 adalah pendekatan umum dengan asumsi tertentu tentang proses imbal hasil, bukan konversi universal untuk setiap pasar dan kalender. Contoh satuan hipotetis: prakiraan simpangan baku harian 1,26% dikali √252 kira-kira 20% per tahun. Dibanding target tahunan 10%, skalanya 0,5. Untuk sekitar 20 hari perdagangan, prakiraan yang sama setara dengan volatilitas kumulatif sekitar 5,63%, yakni tingkat risiko yang sama untuk horizon berbeda. Jangan membagi 1,26% harian langsung dengan target tahunan 10%.
Periksa kesalahan prakiraan sekaligus lintasan eksposur. Model bisa terlihat stabil karena terlalu lambat merespons, atau tampak peka karena terlalu menyesuaikan diri pada noise. Bandingkan jendela dan model yang wajar dengan evaluasi walk-forward, memakai hanya informasi yang tersedia ketika setiap estimasi dan posisi seharusnya dibentuk. Panduan penghitungan volatilitas terealisasi menjelaskan bagaimana konvensi imbal hasil dan sampling mengubah ukuran risiko yang diskalakan.
Beri jeda pada estimasi agar aturannya dapat diperdagangkan
Pada waktu penyeimbangan ulang t, gunakan hanya pengamatan yang benar-benar tersedia sebelum order dikirim. Jika imbal hasil harian mencakup harga penutupan di t, strategi yang menghitung volatilitas dari penutupan itu tidak boleh otomatis mengasumsikan transaksi pada harga penutupan yang sama, kecuali waktu order dan pembentukan harga memang memungkinkan.
Konvensi praktisnya adalah menghitung setelah pasar tutup lalu menerapkan skala pada sesi berikutnya yang dapat diperdagangkan. Ini mencegah bias lihat ke depan. Menerapkan varians terealisasi bulan yang baru berakhir pada posisi yang dipegang selama bulan tersebut akan memberi aturan informasi yang belum tersedia saat itu.
Backtest harus menyebutkan waktu sinyal, batas waktu data volatilitas, waktu order, asumsi eksekusi, dan masa kepemilikan. Jika masukan aset tiba pada waktu berbeda, gunakan batas informasi bersama atau dokumentasikan pengamatan yang usang. Penyeimbangan ulang tidak harus dilakukan setiap kali estimasi baru tersedia. Penyeimbangan bulanan, pita ambang, atau eksposur yang dihaluskan dapat mengurangi turnover, tetapi juga menjauhkan eksposur aktual dari target sesaat. Catat dan uji pilihan itu, jangan perlakukan prakiraan terbaru sebagai order tanpa friksi.
Volatilitas portofolio bergantung pada kovarians, bukan pembacaan tiap aset
Untuk vektor bobot w dan matriks kovarians Σ yang diestimasi pada horizon selaras, varians portofolio adalah wᵀΣw; volatilitasnya adalah akar kuadrat nilai tersebut. Komponen kovarians penting. Dua aset dapat mempertahankan volatilitas individual yang sama, sementara korelasi yang naik meningkatkan risiko memegang keduanya bersama.
Menskalakan setiap aset secara terpisah ke target volatilitasnya sendiri biasanya tidak menargetkan volatilitas total portofolio. Sebaliknya, menskalakan seluruh seri imbal hasil portofolio dengan satu pengali mempertahankan komposisi saat ini, tetapi hanya sejauh prakiraan risiko portofolionya memadai. Konsentrasi, korelasi yang berubah, tumpang tindih faktor, dan eksposur derivatif nonlinear dapat membuat satu prakiraan simpangan baku tidak cukup. Estimasikan risiko pada tingkat tempat batas diterapkan.
Jika mandat menetapkan rentang volatilitas portofolio, prakirakan portofolio gabungan dan uji stres korelasi atau rezim kovarians. Jika mandat menetapkan risiko per strategi, jelaskan cara posisi berkorelasi berbagi anggaran risiko akun. Panduan ukuran posisi futures membedakan anggaran stop per transaksi dari eksposur akun.
Contoh hipotetis: dua aset masing-masing memiliki volatilitas tahunan 20% dan bobot 50%. Dengan korelasi 0,1, volatilitas portofolio sekitar 14,83%; jika hanya korelasinya naik menjadi 0,9, nilainya sekitar 19,49%. Volatilitas individual tidak berubah, tetapi risiko gabungan meningkat tajam. Jika eksposur dinaikkan sekitar 1,01 kali untuk mencapai target 15% berdasarkan estimasi pertama, lalu korelasi meningkat, risiko sederhana menjadi sekitar 19,7%. Prakiraan kovarians yang usang juga dapat membuat pengali target menyesatkan.
Batas bawah, batas atas, dan kendala leverage membentuk aturan
Rasio mentah dapat menjadi sangat besar ketika volatilitas estimasian mendekati nol. Batas bawah volatilitas mencegah pembagian dengan angka yang sangat kecil, sementara batas maksimum leverage membatasi nosional. Sebagian strategi juga menetapkan skala minimum atau batas berdasarkan drawdown, margin, atau likuiditas.
Aturan lengkap dapat berupa skala = min(skala maksimum, target ÷ max(prakiraan, batas bawah)); eksposur minimum, jika ada, perlu didokumentasikan terpisah. Setiap pengaman mengubah perilaku risiko: batas bawah meredam kenaikan eksposur setelah estimasi yang sangat tenang; batas atas dapat menggagalkan pencapaian target pada volatilitas rendah; eksposur minimum mencegah overlay keluar sepenuhnya saat prakiraan melonjak.
Jelaskan apakah batas atas berlaku untuk nosional bruto, leverage, margin, atau eksposur berbobot risiko; ukuran ini tidak dapat dipertukarkan. Pada futures, pengali kontinu juga harus diubah menjadi kontrak bulat. Jika sinyal dasar hipotetis setara dengan 3,4 kontrak dan skalanya 0,5, hasil matematisnya 1,7 kontrak. Kontrak standar tidak dapat diperdagangkan pecahan: pembulatan ke 1 membuat eksposur di bawah target, ke 2 melampauinya. Pertimbangkan kontrak mikro, likuiditas, biaya, dan pilihan untuk tidak bertransaksi. Hitung ulang risiko dengan unit serta pengali kontrak, konversi mata uang dasar, margin, dan biaya.
Mengurangi eksposur setelah guncangan volatilitas dapat memaksa penjualan di pasar yang jatuh atau tidak likuid. Menambah eksposur setelah periode tenang dapat meningkatkan risiko tepat sebelum guncangan. Estimasi tetap melihat ke belakang meski digunakan sebagai prakiraan. Panduan GARCH dan pengelompokan volatilitas menjelaskan mengapa persistensi model bisa terlambat mengenali patahan; risiko lompatan atau pergantian rezim tetap ada.
Biaya dan kendala dapat menghabiskan manfaat
Perubahan eksposur menimbulkan turnover. Perkirakan komisi, spread bid-ask, dampak pasar, slippage, biaya pendanaan atau pinjaman, biaya roll futures, serta bila relevan funding dan biaya kolateral perpetual. Skala yang lebih halus atau pita penyeimbangan ulang dapat mengurangi transaksi, tetapi bisa menunda pengurangan risiko. Bandingkan hasil bersih dengan asumsi biaya yang masuk akal, bukan hanya seri tanpa friksi.
Leverage mungkin tidak tersedia tepat ketika aturan meminta eksposur lebih besar. Margin broker atau bursa, batas posisi, ketersediaan pinjaman, likuiditas, dan batas risiko internal dapat menghalangi nosional hasil perhitungan. Batas volatilitas tidak menjamin terhindar dari likuidasi atau kerugian besar: gap dapat melampaui prakiraan dan harga keluar bisa berbeda jauh dari harga sinyal.
Bandingkan tolok ukur yang konsisten: sinyal dasar yang sama tanpa skala, alternatif berisiko tetap, dan jika sesuai, kas. Laporkan imbal hasil bruto dan neto, eksposur, turnover, leverage, kesalahan prakiraan, drawdown, dan kerugian ekor. Hasil Moreira dan Muir adalah salah satu alasan untuk mengkaji timing volatilitas.
Cederburg dkk. membandingkan 103 strategi ekuitas dan tidak menemukan keunggulan sistematis pengelolaan volatilitas dalam perbandingan langsung. Untuk kombinasi real-time di luar sampel yang masuk akal, mereka umumnya melaporkan certainty-equivalent return dan rasio Sharpe yang lebih rendah, dengan beberapa pengecualian (studi). Temuan ini mendukung evaluasi luar sampel yang cermat, bukan rekomendasi universal.
Daftar periksa riset memisahkan mutu prakiraan dari klaim strategi
Sebelum menyebut overlay sebagai perbaikan risiko, tentukan sinyal dasar, estimator risiko, horizon prakiraan, jadwal pembaruan, jeda waktu, konversi satuan, perlakuan kovarians, batas bawah, batas atas, dan asumsi eksekusi. Tetapkan pilihan sebelum menilai periode uji akhir. Penyesuaian berulang pada sampel yang sama dapat memberi imbalan pada seleksi alih-alih aturan yang tangguh.
Periksa prakiraan dengan ukuran kerugian dan grafik kalibrasi yang sesuai, sekaligus tinjau lintasan eksposur. Kesalahan rata-rata yang kecil tidak menjamin lonjakan terpenting diprakirakan tepat waktu. Periksa periode stres, gap harga, pengamatan yang hilang, dan aset yang korelasinya dapat melonjak. Nilai periode yang sama dengan batas aktual dan model biaya.
Terakhir, pisahkan tiga klaim: prakiraan mengestimasi risiko; overlay mengubah eksposur berdasarkan kebijakan; portofolio hasilnya mencatat kinerja tertentu dalam sampel tertentu. Klaim pertama tidak membuktikan klaim kedua akan mencapai target, dan hasil historis yang baik pada klaim ketiga tidak membuktikan keuntungan mendatang. Dokumentasikan ketiganya agar perubahan risiko dapat direproduksi.
Pertanyaan umum
Q1Apakah volatility targeting menjaga volatilitas terealisasi tepat pada target?
Tidak. Eksposur diskalakan memakai volatilitas estimasian. Kesalahan prakiraan, lompatan, perubahan korelasi, jeda, batas, biaya, dan eksekusi yang tidak sempurna dapat membuat volatilitas terealisasi berbeda dari target.
Q2Apakah volatility targeting sama dengan memakai inverse variance?
Belum tentu. Rasio volatilitas target biasanya membagi volatilitas target dengan simpangan baku prakiraan. Sebagian aturan portofolio empiris menskalakan imbal hasil dengan konstanta dibagi varians estimasian. Keduanya fungsi berbeda dan tidak boleh dianggap saling menggantikan.
Q3Apakah prakiraan volatilitas yang lebih rendah berarti strategi lebih menguntungkan?
Tidak. Artinya estimasi risiko lebih rendah menurut model dan horizon tertentu. Profitabilitas bergantung pada imbal hasil yang diharapkan, implementasi, biaya, dan hasil mendatang; estimasi volatilitas saja tidak menunjukkan transaksi yang menarik.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Sebuah strategi memiliki prakiraan volatilitas 20% dan target 10%. Apa arti rasio dasarnya sebelum kendala?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan lengkapGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Baca panduan lengkap