

Estimator Kovariansi Hayashi–Yoshida: Memahami Harga Asinkron
Pelajari cara estimator Hayashi–Yoshida memakai interval return yang bertumpang tindih untuk mengestimasi kovariansi terintegrasi saat aset diperdagangkan pada waktu berbeda, beserta batas metodenya.
Dalam panduan iniMengapa kovariansi harga aset sulit saat waktu perdagangan berbeda
Ringkasan singkat
Estimator Hayashi–Yoshida (HY) mengukur kovariansi terintegrasi dari dua seri harga yang diamati pada waktu berbeda. Estimator ini memasangkan kenaikan return ketika interval waktunya saling tumpang tindih, sehingga harga satu aset tidak perlu lebih dulu diinterpolasi ke cap waktu aset lain. Dalam bentuk klasiknya, HY menangani sampling tidak sinkron di bawah model difusi; metode ini tidak menghapus noise mikrostruktur pasar atau mengubah estimasi kovariansi menjadi ramalan.
Mengapa kovariansi harga aset sulit saat waktu perdagangan berbeda
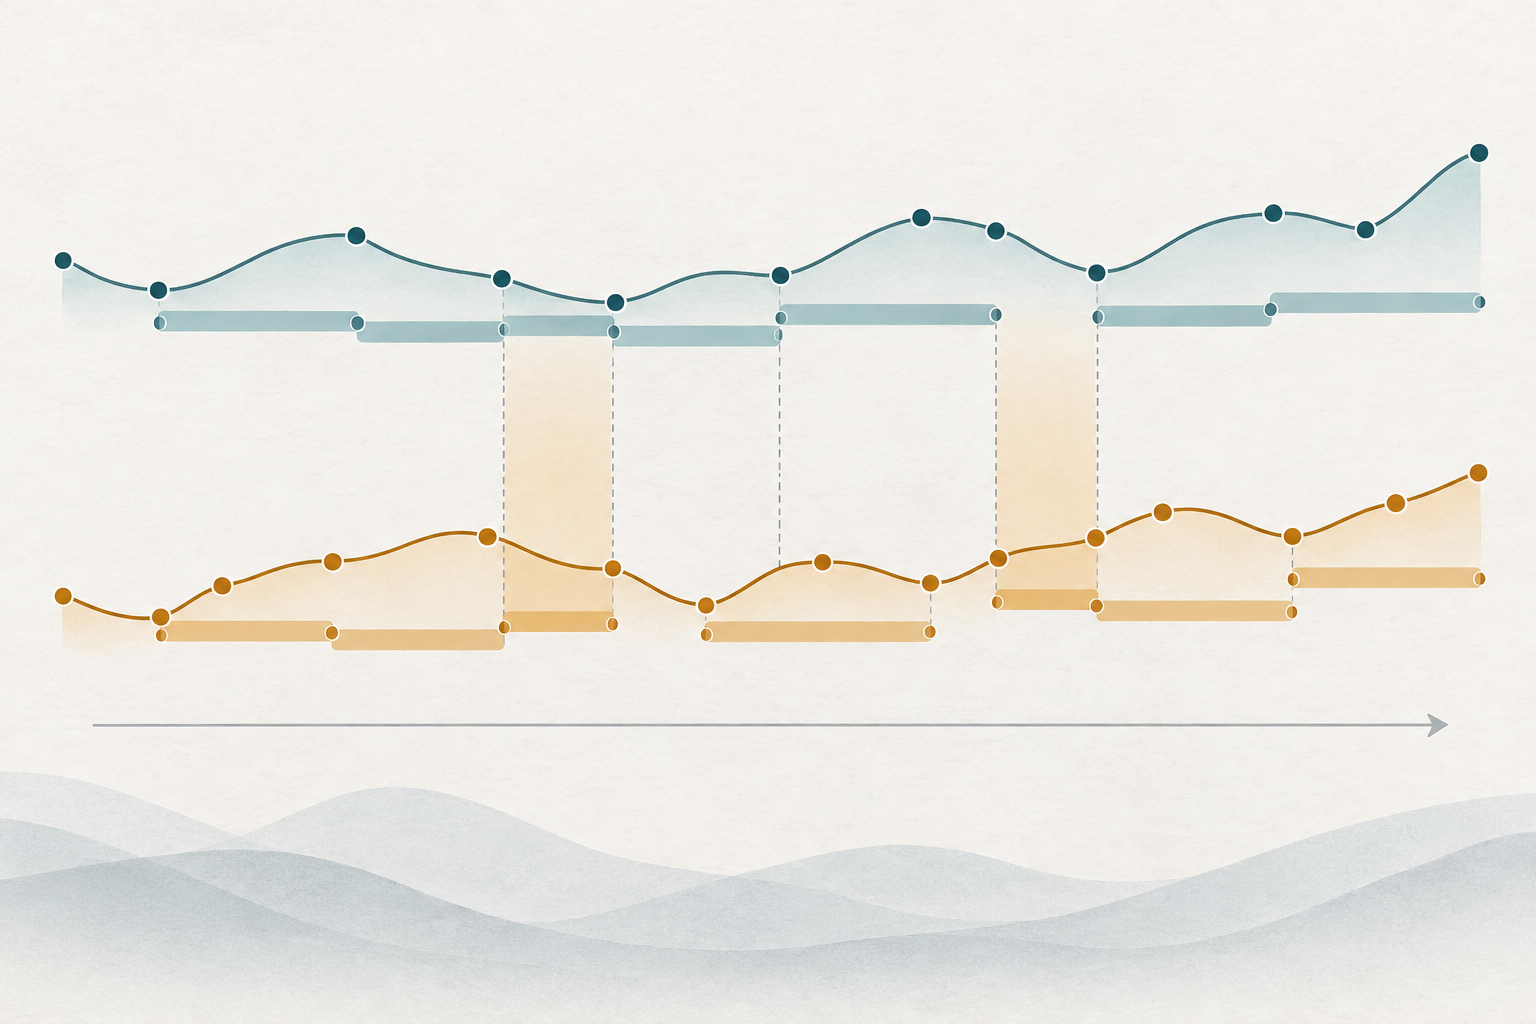
Dua aset dapat diperdagangkan pada jam pasar yang sama tetapi pada saat yang berbeda. Saham likuid mungkin ditransaksikan berkali-kali sementara saham yang kurang aktif tidak memiliki transaksi atau kuotasi baru. Perubahan harga yang teramati membentuk kisi waktu yang berbeda. Target statistiknya mungkin kovariasi kontemporer kedua aset, tetapi belum tentu ada sepasang return teramati yang mencakup interval sama.
Alternatif yang umum adalah menempatkan kedua seri pada jam reguler dengan meneruskan harga terakhir yang diamati. Cara ini menghasilkan kolom return yang sejajar, tetapi harga lama yang dibawa ke depan bukan pengamatan independen baru atas harga laten. Return nol yang berulang dan gerakan susulan yang tertunda dapat mengubah ukuran gerak bersama. Epps menemukan bahwa korelasi return saham yang diamati dapat menurun ketika interval pengukuran dipersingkat; pengamatan asinkron merupakan salah satu mekanismenya, bersama efek data pasar lain. Pola pada interval sangat pendek ini dikenal sebagai efek Epps (Epps, 1979).
Hayashi dan Yoshida mengusulkan estimator yang menggunakan kenaikan asinkron asli, tanpa lebih dulu memilih aturan interpolasi. Studi awal mereka membuktikan konsistensi bagi harga difusi dengan kondisi sampling frekuensi tinggi (Hayashi & Yoshida, 2005); makalah berikutnya menurunkan normalitas asimtotik di bawah skema sampling asinkron umum (Hayashi & Yoshida, 2008). Gagasan utamanya mudah dinyatakan tetapi mudah disalahgunakan: pasangkan kenaikan berdasarkan tumpang tindih interval waktu, bukan sekadar kedekatan cap waktu.
Tentukan target kovariansi sebelum menghitung
Misalkan \(X_t\) dan \(Y_t\) adalah log harga efisien laten dua aset selama horizon bersama \([0,T]\). Dalam model difusi kontinu sederhana, tuliskan
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
dengan korelasi Brownian sesaat \(d[W^X,W^Y]_t=\rho_t\,dt\). Targetnya adalah kovariasi terintegrasi
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
Ini adalah besaran lintasan yang terakumulasi selama jendela pengamatan yang dipilih. Ini bukan kovariansi antara dua tingkat harga statis dan tidak otomatis merupakan korelasi. Satuannya adalah hasil kali satuan kedua return: jika kedua log return dinyatakan dalam poin persentase, estimasinya bersatuan poin persentase kuadrat. Panduan perhitungan volatilitas terealisasi membahas ukuran univariat berbasis return kuadrat, sedangkan panduan variasi kuadratik menjelaskan besaran lintasan yang diperluas oleh kovariansi terealisasi multivariat.
Targetnya dapat positif atau negatif. Kovariasi terintegrasi positif berarti kenaikan harga pada jendela yang sama cenderung memberi hasil kali silang bertanda sama; kovariasi negatif berarti hasil kali bertanda berlawanan mendominasi. Tidak satu pun tandanya membuktikan alasan kedua aset bergerak bersama, apakah satu menyebabkan yang lain, atau apakah aturan portofolio akan menguntungkan.
Mengapa sinkronisasi harga terakhir yang diketahui dapat mendistorsi estimasi
Untuk menghitung kovariansi terealisasi biasa, analis dapat memilih waktu reguler dan memakai harga terakhir yang tersedia untuk setiap aset. Praktis, tetapi hasilnya dapat bergantung pada lebar kisi dan konvensi interpolasi. Saat harga sudah lama tidak diperbarui, beberapa titik kisi mengulang kuotasi yang sama. Pembaruan berikutnya lalu tampak sebagai satu return yang mencakup waktu lebih panjang daripada return pasangannya pada aset lain.
Hal ini dapat memindahkan kovariansi kontemporer ke komponen lead–lag semu atau melemahkannya menuju nol ketika kisi dibuat makin rapat. Hasil empiris awal Epps menggambarkan perubahan gerak bersama yang teramati pada interval pendek; penelitian kemudian menurunkan bias kovariansi previous-tick saat sampling tidak sinkron dan harga yang diamati juga mengandung noise. Karena itu, penurunan korelasi frekuensi tinggi merupakan pola diagnostik, bukan bukti bahwa waktu asinkron adalah satu-satunya penyebab.
HY menghindari pilihan sinkronisasi tertentu dengan mempertahankan interval setiap return yang diamati. Namun kualitas cap waktu tetap penting: kedua aset perlu memakai jam bersama, batas sesi yang benar, serta aturan jelas untuk awal dan akhir horizon. HY juga tidak memperbaiki harga transaksi yang bising, kuotasi buruk, atau target yang mencampur sesi perdagangan berbeda.
Pasangkan return ketika interval pengamatannya bertumpang tindih
Misalkan aset \(X\) diamati pada \(0=t_0<t_1<\cdots<t_n=T\), dan aset \(Y\) pada \(0=s_0<s_1<\cdots<s_m=T\). Kenaikan log return teramatinya adalah
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
Setiap return memiliki interval waktu \(I_i=(t_{i-1},t_i]\) dan \(J_j=(s_{j-1},s_j]\). Estimator HY adalah
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
Indikator memasukkan hasil kali silang ketika dua interval return bertumpang tindih selama waktu positif. Titik akhir bersama yang persis sama saja bukan tumpang tindih dengan durasi positif. Satu kenaikan dapat bertumpang tindih dengan beberapa kenaikan dari aset lain; setiap pasangan yang bertumpang tindih dihitung satu kali. Prosedur ini tidak meneruskan harga terakhir atau membagi return menjadi sub-return rekaan.
Dalam model difusi kontinu klasik, dengan interval pengamatan cukup rapat dan kondisi sampling yang sesuai, jumlah tersebut konvergen ke kovariasi terintegrasi saat interval maksimum mengecil. Hasil awal ini membahas observasi asinkron; hasil tersebut mengasumsikan harga teramati tidak tercemar noise mikrostruktur yang lazim ada dalam data tick mentah.
<!-- learn:illustration -->
Ulangi perhitungan hipotetis kecil dengan tumpang tindih
Misalkan dua aset diamati selama sesi lima unit yang sama. Tabel berisi return log hipotetis dalam poin persentase beserta interval yang dicakup. Waktu pengamatan dibuat berselang sehingga semua titik akhir return tidak sama.
| Interval aset X | Return | Interval aset Y | Return | Hasil kali pada overlap |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
Sebagai contoh, interval \(X\) pertama bertumpang tindih dengan interval \(Y\) pertama dari 0 sampai 1.0 dan interval kedua dari 1.0 sampai 1.8. Karena itu, kedua hasil kali masuk. Return \(X\) berikutnya bertumpang tindih dengan return \(Y\) kedua dari 1.8 sampai 2.4 dan yang ketiga dari 2.4 sampai 3.2. Pasangan overlap terakhir dari \(X\) menyumbang \(0.02-0.01\ \mathrm{pp}^2\). Jumlah keenam hasil kali yang disertakan adalah
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
Satu poin persentase sama dengan \(0.01\) dalam unit return desimal, sehingga \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) dalam satuan log-return desimal kuadrat. Seluruh input ini dikarang hanya agar aritmetika bisa direproduksi. Hasilnya adalah estimasi kovariansi kumulatif untuk jendela tersebut, bukan return 0.39 persen, korelasi, atau pengamatan pasar.
Tafsirkan tanda dan skala tanpa mengubah kovariansi menjadi sinyal
Jumlah positif pada contoh berarti bahwa, di antara interval yang tumpang tindih, kontribusi hasil kali positif-positif dan negatif-negatif melebihi kontribusi hasil kali negatif. Ini tidak berarti masing-masing aset naik 0.39%, dan bukan berarti 39% gerak keduanya sama. Kovariansi bergantung pada satuan return, panjang jendela, dan aktivitas; angka lebih besar dapat mencerminkan satuan atau horizon berbeda, bukan ketergantungan terstandar yang lebih kuat.
Korelasi tidak memiliki satuan dan memerlukan kovariansi yang diskalakan dengan estimasi volatilitas. Rasio sederhana yang memakai varians dari sampling atau estimasi terpisah tidak otomatis menjadi estimasi korelasi yang valid. Dalam sampel terbatas, rasionya bahkan dapat keluar dari rentang \([-1,1]\). Kovariansi terintegrasi juga tidak dapat membedakan berita bersama, penyesuaian harga tertunda, paparan bersama, atau mekanisme lain.
Untuk aplikasi portofolio, nyatakan bobot aset, horizon, satuan return, dan konvensi kovariansi. Jangan perlakukan estimasi HY positif sebagai sinyal beli atau estimasi negatif sebagai instruksi lindung nilai. Panduan korelasi pasangan valas menjelaskan mengapa korelasi dan paparan bersama perlu ditafsirkan dengan hati-hati. Ukuran terealisasi historis merangkum jendela data terpilih; ia tidak memprediksi return berikutnya atau menjamin lindung nilai mengimbangi kerugian mendatang.
Ketahui asumsi sampling dan harga dalam HY klasik
Estimator klasik dikembangkan untuk harga tipe difusi yang diamati pada waktu diskret dan tidak sinkron. Pendekatan praktis memerlukan cukup banyak observasi sehingga celah terbesar pada setiap seri kecil dibanding jendela analisis. Jeda tanpa transaksi yang panjang menyisakan return lebar yang mencakup banyak kemungkinan pergerakan; rumusnya masih bisa dihitung, tetapi pendekatan sampling rapat mungkin lemah.
Harga transaksi teramati sering memuat bid–ask bounce, diskretisasi harga, kuotasi basi, latensi, dan efek pengukuran lain. Aturan overlap HY menyelesaikan ketidakcocokan waktu, tetapi tidak menghapus kesalahan harga tersebut. Griffin dan Oomen mengkaji kovariansi terealisasi, penyesuaian lead–lag, dan HY dalam sampling asinkron dengan noise mikrostruktur iid, dan menunjukkan bahwa kinerja relatif pada sampel terbatas bergantung pada kondisi noise dan korelasi (Griffin & Oomen, 2011). Ini alasan untuk tidak menyebut HY biasa tahan-noise secara umum.
Model juga memerlukan horizon bersama yang dapat dipertanggungjawabkan. Jika satu pasar tutup lebih dulu, pemakaian jendela kalender yang nominalnya sama belum tentu memasangkan return dari periode perdagangan aktif yang sama. Konversi zona waktu, perubahan waktu musim panas, transaksi lelang, aksi korporasi, interval hilang, dan penyaringan pencilan dapat mengubah himpunan overlap. Catat pilihan-pilihan tersebut; jangan anggap cap waktu hanya urusan administratif.
Tentukan inferensi dan penanganan noise terpisah dari estimator titik
Estimasi titik bukan interval kepercayaan. Hayashi dan Yoshida kemudian menetapkan normalitas asimtotik pada skema sampling asinkron umum, tetapi galat baku terapan tetap memerlukan estimator varians yang dapat dihitung dan asumsi yang sesuai dengan rancangan sampling. Observasi jarang atau sangat timpang dapat menghasilkan ketidakpastian besar meski jumlah overlap tampak stabil.
Untuk harga frekuensi tinggi yang bising, gunakan metode yang dirancang untuk menangani noise dan ketidaksinkronan, atau berikan dasar bagi aturan sampling dan prapemrosesan yang membatasi noise. Christensen, Kinnebrock, dan Podolskij mengembangkan estimator kovariansi pra-perataan untuk model difusi bising dengan data asinkron, termasuk estimator tipe HY pra-perataan yang tidak perlu menyelaraskan harga mentah lebih dulu (Christensen et al., 2010). Kernel terealisasi multivariat dari Barndorff-Nielsen dan rekan menargetkan kovariasi dalam kondisi noise dan perdagangan asinkron, serta dirancang menghasilkan estimasi kovariansi positif-semidefinit (Barndorff-Nielsen et al., 2011). Panduan estimator realized kernel menjelaskan alternatif tersebut.
Sifat matriks ini penting bila pengoptimal portofolio atau sistem risiko memerlukan matriks kovariansi yang koheren. Estimasi HY berpasangan yang dihitung pada himpunan overlap berbeda tidak otomatis membentuk matriks positif-semidefinit. Jangan diam-diam “memperbaiki” matriks dengan mengubah nilai eigen; laporkan proyeksi, penyusutan, atau estimator alternatif sebagai langkah pemodelan terpisah. Estimator tahan-noise juga memiliki pilihan tuning dan asumsi; bukan koreksi otomatis untuk semua cacat data pasar.
Laporkan estimasi yang dapat direproduksi beserta batasnya
Laporan yang berguna menyebut dua seri harga, apakah berupa transaksi, kuotasi, atau titik tengah; jam dan sesi bersama; awal dan akhir \([0,T]\); transformasi return; konvensi overlap; ringkasan celah sampling; dan estimator yang digunakan. Tampilkan satuan kovariansi dan jendelanya. Jelaskan penanganan observasi basi, pencilan, lompatan, lelang, dan noise mikrostruktur pasar. Jika inputnya asinkron, ungkap apakah interval mentah dipakai atau harga disinkronkan dahulu.
Jangan mengannualisasi kovariansi terintegrasi hanya karena kebiasaan. Jika estimasi jendela diubah menjadi laju atau angka annualisasi, nyatakan asumsi skala waktu dan cara memperlakukan periode malam serta penutupan pasar. Jika digunakan untuk menghitung korelasi, sebutkan estimator varians pada penyebut dan periksa kendala matriks yang dihasilkan. Pilihan pelaporan ini memengaruhi interpretasi sama besarnya dengan rumus overlap.
Estimator Hayashi–Yoshida berguna karena memberikan cara langsung dan dapat direproduksi untuk mengakumulasi hasil kali silang dari interval asinkron tanpa menciptakan harga tersinkronisasi. Jaminan klasiknya bergantung pada kerangka difusi tanpa noise yang sesuai dan sampling yang cukup rapat. Estimator ini tidak membuktikan kausalitas, mengatasi noise mikrostruktur pasar, atau menjanjikan lindung nilai maupun aturan trading yang andal. Batas tersebut harus disertakan saat melaporkan estimasi.
Pertanyaan umum
Q1Apakah estimator HY mengharuskan kedua aset diperdagangkan pada saat yang sama?
Tidak. Estimator ini dirancang untuk mengatasi perbedaan waktu tersebut. Return dikalikan ketika interval waktunya bertumpang tindih, meskipun cap waktu pengamatannya berbeda.
Q2Apakah HY dapat diterapkan langsung pada harga transaksi yang bising?
Estimator klasik menangani sampling asinkron di bawah model difusi, bukan semua noise mikrostruktur pasar. Bid–ask bounce, harga diskret, kuotasi basi, dan efek terkait mungkin memerlukan metode tahan-noise terpisah atau prosedur sampling dengan dasar yang jelas.
Q3Apakah estimasi HY merupakan korelasi?
Bukan. Estimasi ini mengukur kovariansi terintegrasi dengan satuan hasil kali satuan return. Korelasi memerlukan penskalaan volatilitas, dan estimasi sampel terbatas dari input asinkron mungkin tidak memenuhi semua kendala matriks korelasi.
Q4Bisakah estimasi HY positif digunakan sebagai sinyal trading?
Tidak dengan sendirinya. Estimasi itu merangkum hasil kali silang pada jendela historis; tidak menunjukkan sebab-akibat, meramalkan gerak bersama di masa depan, atau memperhitungkan biaya eksekusi dan perubahan risiko.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Pasangan return mana yang masuk ke dalam jumlah Hayashi–Yoshida klasik?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan lengkapQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
Baca panduan lengkap