

Penjelasan Risk Parity: Portofolio dengan Kontribusi Risiko Setara
Pelajari cara risk parity membagi volatilitas portofolio, menghitung kontribusi risiko tiap komponen, serta membedakan kontribusi setara dari bobot modal sama dan volatility targeting.
Dalam panduan iniRisk parity menyeimbangkan kontribusi terhadap risiko portofolio
Ringkasan singkat
Risk parity membagi anggaran risiko yang dipilih ke komponen portofolio. Dalam versi equal risk contribution (ERC) yang umum, setiap komponen mendapat bagian yang sama dari estimasi volatilitas portofolio. Karena itu, targetnya bukan modal atau bobot aset yang sama. Hasilnya bergantung pada estimasi kovarians dan definisi komponen; metode ini tidak meramalkan imbal hasil, tidak menetapkan risiko total portofolio dengan sendirinya, dan tidak menjamin diversifikasi ketika korelasi berubah.
Risk parity menyeimbangkan kontribusi terhadap risiko portofolio
Portofolio dapat membagi modal secara merata, tetapi sebagian besar volatilitasnya tetap terkonsentrasi pada satu atau dua aset. Pergerakan 10% pada aset yang volatil lebih berpengaruh daripada perubahan sebesar itu pada aset yang tenang. Pergerakan bersama antar-aset juga mengubah seberapa besar risiko yang ditambahkan tiap posisi ke portofolio. Risk parity mengubah pertanyaannya dari “Berapa modal untuk setiap kepemilikan?” menjadi “Berapa bagian dari risiko portofolio yang seharusnya disumbangkan setiap komponen?”
Istilah risk parity mencakup keluarga metode penganggaran risiko. Anggaran risiko untuk komponen \(i\) adalah target bagian \(b_i\), dengan jumlah seluruh anggaran sama dengan satu. Equal risk contribution adalah kasus khusus \(b_i=1/N\) untuk \(N\) komponen. Anggaran berbeda dapat diberikan kepada kelas aset atau faktor tertentu. Maillard, Roncalli, dan Teïletche mengkaji portofolio dengan kontribusi risiko setara sebagai alternatif terhadap alokasi modal sama dan alokasi varians minimum (makalah 2010 mereka).
Dalam formulasi standar, “risiko” berarti volatilitas imbal hasil portofolio yang diestimasi. Pilihan ini harus dinyatakan secara eksplisit dan bukan definisi universal. Portofolio ERC berbasis volatilitas berbeda dari portofolio yang menyetarakan expected shortfall, drawdown, risiko likuiditas, atau eksposur faktor risiko. Sebutkan ukuran risiko dan komponen yang dialokasikan sebelum menyebut portofolio risk parity.
Risk parity juga tidak berarti portofolio bebas risiko atau semua aset memiliki bobot yang sama. Ini adalah aturan untuk membagi ukuran risiko tertentu ke berbagai komponen berdasarkan input dan kendala yang diestimasi. Aturan ini sendiri tidak mengatakan apakah imbal hasil yang diharapkan cukup untuk mengompensasi risiko tersebut.
Volatilitas dan kovarians menentukan kontribusi risiko setiap komponen
Misalkan \(w\) adalah vektor bobot portofolio dan \(\Sigma\) adalah matriks kovarians imbal hasil pada horizon waktu yang sama. Jika volatilitas dipakai sebagai ukuran risiko, estimasi volatilitas portofolio adalah:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
Kontribusi risiko marjinal (MRC) aset \(i\) mengukur perubahan volatilitas portofolio akibat kenaikan kecil pada bobot aset tersebut:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
Kontribusi risiko komponen (RC) mengalikan dampak marjinal tersebut dengan bobot aset:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
Untuk ukuran risiko homogen berderajat satu ini, dekomposisi Euler menghasilkan \(\sum_i\mathrm{RC}_i=\sigma_p\). Jadi, pangsa risiko bertanda suatu aset adalah \(\mathrm{RC}_i/\sigma_p\), dan seluruh pangsanya berjumlah satu. ERC menargetkan \(\mathrm{RC}_i=b_i\sigma_p\), dengan \(b_i=1/N\) untuk setiap komponen. Jika kontribusinya tidak negatif, tiap nilai dapat dibaca sebagai bagian biasa dari volatilitas portofolio. Posisi yang sangat mendiversifikasi dapat memiliki kontribusi negatif meskipun bobot long-only-nya positif; posisi short juga dapat menghasilkan hal serupa. Dalam kasus itu, kontribusi tersebut mengimbangi risiko komponen lain dan tidak boleh dibaca sendiri sebagai persentase biasa.
Kovarians penting karena \((\Sigma w)\) menunjukkan bagaimana suatu aset bergerak bersama seluruh portofolio tertimbang, bukan hanya varians aset itu sendiri. Dua aset dengan volatilitas sama dapat memberi kontribusi berbeda karena salah satunya lebih banyak mendiversifikasi aset lain. Melihat volatilitas historis tiap aset saja mengabaikan interaksi ini. Untuk aturan terpisah yang mengubah total eksposur dari waktu ke waktu, baca panduan volatility targeting.
Contoh tiga aset membandingkan modal setara dan risiko setara
Anggap tiga aset hipotetis memiliki volatilitas tahunan 10%, 20%, dan 30%, serta imbal hasil yang tidak berkorelasi sehingga matriks kovariansnya diagonal. Angka-angka ini hanya contoh, bukan estimasi sekuritas nyata. Horizon pengukuran yang sama untuk setiap aset membuat perhitungannya dapat dibandingkan.
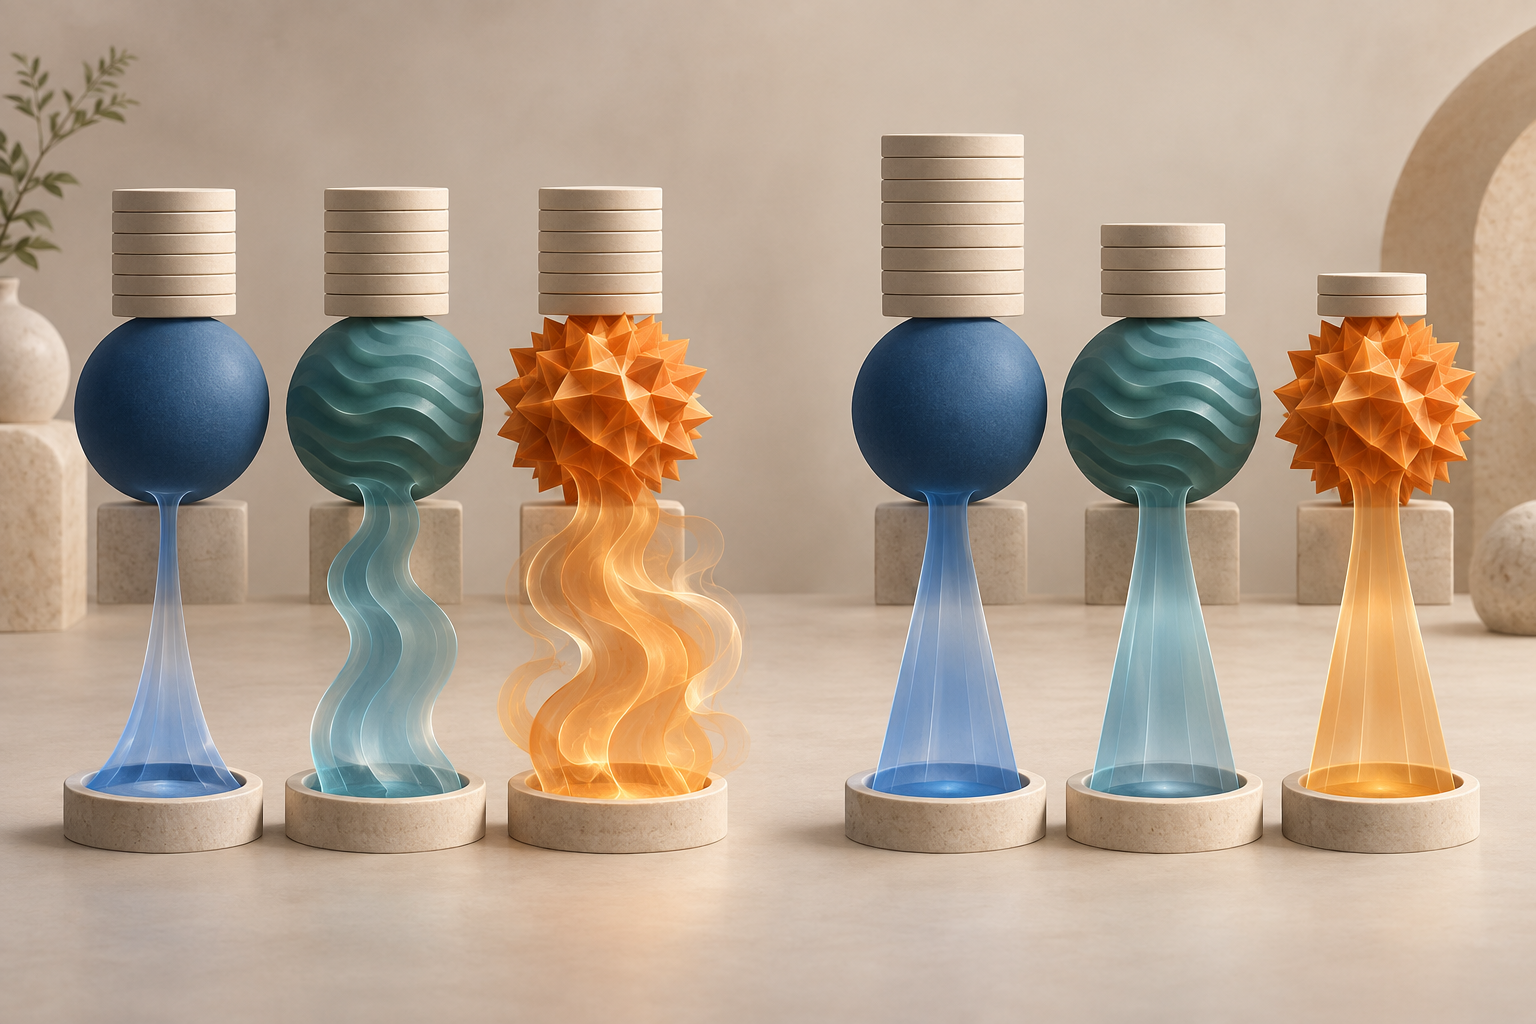
Alokasi bobot sama menempatkan sepertiga modal pada tiap aset. Varians portofolionya \((0.01+0.04+0.09)/9\approx0.01556\), sehingga estimasi volatilitasnya sekitar 12.47%. Dengan asumsi tanpa korelasi, bagian tiap aset atas varians portofolio—dan karena itu kontribusi volatilitasnya—sebanding dengan \(w_i^2\sigma_i^2\). Pangsa risikonya menjadi \(1/14\approx7.14\%\), \(4/14\approx28.57\%\), dan \(9/14\approx64.29\%\). Jadi, modal yang dibagi rata membuat aset dengan volatilitas tertinggi bertanggung jawab atas hampir dua pertiga risiko estimasian.
Untuk aset yang tidak berkorelasi, menyamakan \(w_i\sigma_i\) membuat kontribusi kuadratnya sama. Setelah bobot inverse-volatility dinormalisasi:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
Bobot modalnya sekitar 54.55%, 27.27%, dan 18.18%, sedangkan setiap aset menyumbang sepertiga dari estimasi volatilitas portofolio. Dalam asumsi ini, volatilitas portofolio ERC sekitar 9.45%. Aset dengan volatilitas lebih rendah mendapat bobot modal terbesar, tetapi tidak mendominasi kontribusi risiko portofolio.
<!-- Posisi ilustrasi: setelah bagian ini; perbandingan konseptual tanpa teks antara bagian modal setara dengan aliran risiko yang tidak seimbang dan bagian modal berbeda dengan aliran risiko yang seimbang pada tiga kelompok aset abstrak. Tanpa label, sumbu, atau nilai. -->
Aturan inverse-volatility ini bukan solusi umum untuk sembarang matriks kovarians. Dalam contoh ini tidak ada kovarians silang, sehingga kontribusi tiap aset berasal dari varians tertimbangnya sendiri. Jika ada korelasi, risiko marjinal adalah \((\Sigma w)_i/\sigma_p\), dan bobot ERC harus menyesuaikan seluruh matriks. Rumus inverse-volatility juga memiliki solusi tertutup untuk dua aset dan beberapa struktur kovarians yang sangat simetris, tetapi tidak berlaku umum bagi portofolio dengan banyak aset.
Korelasi dan definisi komponen mengubah hasil
Misalkan dua aset memiliki volatilitas mandiri yang sama. Jika keduanya sangat berkorelasi satu sama lain tetapi aset ketiga lebih sedikit berkorelasi dengan keduanya, pasangan pertama dapat berperilaku seperti satu sumber risiko terkonsentrasi. Bobot modal setara memperlakukan keduanya sebagai kepemilikan terpisah, sedangkan ERC yang memperhitungkan kovarians melihat eksposur gabungan melalui \((\Sigma w)\). Karena itu, bobot untuk memenuhi anggaran risiko dapat berbeda dari bobot sama dan bobot berdasarkan volatilitas mandiri.
Unit alokasi sama pentingnya. Anggaran setara untuk tiga kelas aset berbeda dari anggaran setara untuk setiap ETF atau kontrak futures di dalamnya. Jika satu kelas diwakili oleh sepuluh sekuritas yang saling terkait dan kelas lain hanya satu instrumen, anggaran per sekuritas memberi kelas pertama sepuluh bagian. Komponen dapat berarti aset, kelas aset, sleeve portofolio, atau faktor sistematis. Roncalli dan Weisang membedakan risk parity antar-aset dari alokasi pada faktor risiko bersama dan residual (makalah faktor risiko mereka); panduan model faktor menjelaskan eksposur faktor.
Pilihan ukuran risiko juga dapat mengubah hasil. Volatilitas memperlakukan deviasi positif dan negatif secara simetris, meskipun investor mungkin lebih peduli pada kerugian. Anggaran risiko berbasis expected shortfall menggunakan ukuran kerugian ekor dan bergantung pada asumsi distribusi serta skenario yang berbeda. Portofolio yang menyeimbangkan simpangan baku terbaru masih dapat terkonsentrasi pada skenario kejatuhan bersama yang jarang teramati dalam estimasi kovarians. Istilah “risiko seimbang” sebaiknya selalu disertai ukuran risiko, horizon, komponen, dan data yang dipakai. Panduan VaR dan expected shortfall menjelaskan perbedaan ukuran risiko ekor tersebut.
Estimasikan anggaran risiko dengan model kovarians lengkap
Untuk ukuran risiko \(R(w)\) yang dapat diturunkan dan homogen berderajat satu terhadap bobot portofolio, kontribusi komponen umumnya adalah \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\). Portofolio penganggaran risiko mencari \(\mathrm{RC}_i=b_iR(w)\), dengan \(b_i>0\) dan \(\sum_i b_i=1\). Menetapkan setiap \(b_i=1/N\) menghasilkan ERC. Manajer dapat memilih anggaran berbeda jika mandat ekonominya memang memberi porsi risiko lebih besar atau lebih kecil kepada komponen tertentu.
Dalam ERC berbasis volatilitas, optimizer memakai varians dan korelasi estimasian untuk menyelesaikan sistem hubungan nonlinier. Estimasi kovarians dapat memakai jendela historis tetap, estimator berbobot, atau model terstruktur. Panjang lookback dan frekuensi pembaruan berpengaruh: jendela pendek bereaksi lebih cepat tetapi dapat membuat bobot melonjak, sementara jendela panjang lebih halus namun lambat menangkap perubahan struktural. Jika aset banyak dan sejarahnya pendek, korelasi sampel dapat bising sehingga beberapa implementasi melakukan regularisasi atau shrinkage pada matriks kovarians. Ini pilihan pemodelan, bukan sifat yang dijamin oleh istilah “risk parity”.
Estimasi juga harus cocok dengan instrumen yang benar-benar diperdagangkan. Gunakan interval imbal hasil, mata uang, penyesuaian aksi korporasi, dan konvensi harga yang konsisten. Portofolio futures perlu mengubah jumlah kontrak menjadi notional atau eksposur risiko yang dapat dibandingkan; portofolio dengan aset asing yang di-hedge maupun tidak memerlukan perlakuan risiko mata uang yang eksplisit. Harga yang tidak mutakhir dan kalender perdagangan yang tidak selaras dapat mengubah kovarians meskipun optimisasi diselesaikan dengan benar.
Kendala mengubah hasil yang dapat dicapai. Aturan long-only, batas bobot maksimum, limit leverage, batas likuiditas, ukuran transaksi minimum, dan ketersediaan pembiayaan dapat menghalangi kontribusi target tercapai tepat. Jika kendala mengikat, laporkan pangsa risiko yang tercapai, bukan menyebut target numerik sebagai alokasi aktual. Ambang rebalance dan biaya transaksi juga penting: pembaruan matematis yang tepat setiap kali estimasi berubah dapat meningkatkan turnover tanpa memperbaiki input kovarians secara meyakinkan.
Risk parity berbeda dari bobot sama dan volatility targeting
Bobot sama memilih modal seperti \(w_i=1/N\); pangsa risikonya bisa sangat tidak merata. ERC memilih bobot relatif untuk menargetkan pangsa risiko, sehingga bobot modal biasanya berbeda ketika volatilitas atau korelasi aset berbeda. Alokasi varians minimum meminimalkan \(w^{\top}\Sigma w\) dengan kendala yang ditetapkan. Cara ini tidak harus menyamakan kontribusi risiko dan dapat terkonsentrasi pada sedikit aset jika matriks kovarians estimasian mendukungnya. Kerangka pemilihan portofolio Markowitz menempatkan imbal hasil yang diharapkan dan kovarians sebagai inti pilihan efisien (Markowitz, 1952); penganggaran risiko dasar menargetkan objek berbeda dan tidak membutuhkan vektor imbal hasil ekspektasian.
Volatility targeting menjawab pertanyaan lain: berapa total eksposur yang sebaiknya dimiliki portofolio pada waktu tertentu? Desain umum mengalikan alokasi dasar dengan \(g_t=\sigma^*/\hat\sigma_{p,t}\), dengan \(\sigma^*\) sebagai target dan \(\hat\sigma_{p,t}\) sebagai estimasi volatilitas saat ini dalam unit serta horizon yang sama. Jika pengali positif yang sama diterapkan, total risiko berubah sementara pangsa risiko relatif tiap komponen tetap. Risk parity menetapkan pangsa relatif itu; volatility targeting mengatur eksposur sepanjang waktu. Kedua aturan dapat digabungkan. Studi portofolio yang dikelola berdasarkan volatilitas oleh Moreira dan Muir membahas eksposur yang berubah menurut waktu secara terpisah; penelitian berikutnya juga mengevaluasi kinerja strategi volatilitas-terkelola (Cederburg dan rekan). Keduanya bukan aturan alokasi ERC.
Risk parity juga berbeda dari alokasi berbasis prakiraan imbal hasil. [Panduan kriteria Kelly](/id/learn/kelly-criterion-position-sizing-trading-explained) membahas ukuran posisi dari estimasi imbal hasil dan risiko untuk tujuan tertentu. ERC membagi anggaran menggunakan model risiko yang dipilih, tanpa mengurutkan aset menurut imbal hasil ekspektasian. Kedua metode tetap memiliki ketidakpastian estimasi, dan aturan bobot bukan dukungan untuk membeli aset tertentu.
Risk parity tidak menghapus leverage atau risiko model
ERC mengatur pembagian ukuran risiko yang dipilih, bukan imbal hasil yang diharapkan dari setiap komponen atau total volatilitas yang semestinya diterima investor. Alokasi dengan modal lebih besar pada aset berisiko rendah dapat memiliki volatilitas total di bawah target kebijakan. Meningkatkan eksposur mungkin memerlukan leverage, derivatif, atau pendanaan; hal ini menambahkan risiko agunan, basis, likuiditas, pihak lawan, dan pendanaan yang tidak terlihat dalam perhitungan kovarians sederhana. Risk parity tidak selalu memerlukan leverage, tetapi keputusan eksposur tingkat portofolio harus dipertimbangkan secara terpisah.
Pangsa risiko estimasian bergantung pada jendela data dan model. Korelasi dapat meningkat saat pasar tertekan, estimasi volatilitas dapat tertinggal dari pergerakan mendadak, dan matriks kovarians masa lalu tidak dapat menggambarkan setiap kerugian bersama pada masa depan. Pangsa ex ante yang setara bukan janji bahwa kerugian terealisasi akan selalu sama pada setiap periode. Pantau kontribusi dari waktu ke waktu, uji asumsi kovarians dalam skenario tekanan, dan periksa skenario yang tidak ada atau jarang dalam sampel estimasi.
Risk parity juga bukan peningkat imbal hasil otomatis. Metode dasar yang mengabaikan ekspektasi imbal hasil dapat memberi bobot besar pada aset yang estimasi risikonya rendah tetapi prospek imbal hasil ke depannya tidak menarik. Asness, Frazzini, dan Pedersen membahas keengganan terhadap leverage sebagai salah satu kemungkinan alasan ekonomi di balik risk parity serta menyajikan bukti dalam cakupan studi mereka (makalah 2012). Argumen itu bukan penjelasan universal atau jaminan kinerja unggul di masa depan. Bandingkan portofolio yang diusulkan dengan benchmark yang sesuai melalui rancangan evaluasi out-of-sample yang tetap dan biaya bersih realistis.
Laporkan anggaran risiko beserta asumsi yang mendasarinya
Deskripsi risk parity yang dapat direproduksi menyebutkan komponen, ukuran risiko, target anggaran, estimator kovarians, lookback, horizon imbal hasil, waktu rebalance, konvensi mata uang, dan kendala. Tampilkan bobot modal sekaligus pangsa kontribusi risiko; satu ukuran tidak menyiratkan ukuran yang lain. Jika kendala menghalangi pangsa yang ditargetkan, laporkan nilai yang tercapai dan batas yang mengikat.
Untuk implementasi perdagangan, laporkan juga leverage, agunan atau pembiayaan, turnover, asumsi eksekusi, dan biaya. Ukur risiko estimasian dan risiko terealisasi secara terpisah: anggaran ex ante adalah keluaran model, sedangkan jalur imbal hasil ex post merupakan hasil teramati. Pisahkan target volatilitas total dari anggaran risiko relatif dan jangan menyimpulkan laba yang diharapkan hanya dari kontribusi yang seimbang.
Risk parity dapat membantu memperlihatkan konsentrasi dalam estimasi risiko portofolio dan menetapkan aturan alokasi yang transparan. Kegunaannya tetap bergantung pada komponen, ukuran risiko, estimasi kovarians, dan implementasi yang dipilih. Metode ini tidak membuat aset yang berbeda sama amannya, menghapus drawdown, menemukan prakiraan imbal hasil terbaik, atau menjamin portofolio tangguh ketika hubungan antar-aset berubah.
Pertanyaan umum
Q1Apakah risk parity sama dengan bobot sama?
Tidak. Bobot sama membagi modal secara merata. Equal risk contribution berupaya membagi ukuran risiko tertentu secara merata, sehingga bobot aset biasanya berbeda ketika volatilitas atau korelasinya berbeda.
Q2Apakah semua portofolio risk parity memakai bobot inverse-volatility?
Tidak. Bobot inverse-volatility menghasilkan ERC untuk aset tanpa korelasi dan beberapa kasus simetris khusus. Portofolio umum yang memperhitungkan kovarians memerlukan bobot yang mencakup semua kovarians antar-aset.
Q3Apakah risk parity menjamin target volatilitas portofolio?
Tidak. ERC dasar mengatur kontribusi relatif pada ukuran risiko yang dipilih. Penyesuaian eksposur atau aturan leverage terpisah diperlukan untuk menargetkan volatilitas total, dan aturan tersebut juga memiliki kendala serta biaya.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang ditargetkan equal risk contribution dalam portofolio dengan N komponen?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Baca panduan lengkapExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
Baca panduan lengkapAssignment opsiProses ketika kewajiban memenuhi kontrak setelah pemberitahuan exercise dialokasikan kepada penjual opsi dan dapat menimbulkan penyerahan atau pembelian saham.
Baca panduan lengkap