

Implementation shortfall: mengukur biaya keputusan trading
Pahami cara harga keputusan, harga kedatangan, fill, sisa yang belum tereksekusi, dan biaya eksplisit membentuk implementation shortfall, serta bedanya dari slippage dan VWAP.
Dalam panduan iniHarga fill saja tidak mengukur seluruh keputusan
Ringkasan singkat
Implementation shortfall membandingkan hasil keputusan investasi dengan portofolio bayangan yang secara hipotetis dapat bertransaksi pada harga keputusan. Ukurannya mencakup biaya saham yang berhasil dieksekusi, estimasi biaya peluang atas kuantitas yang belum terisi, dan biaya eksplisit. Tetapkan lebih dulu waktu keputusan, kedatangan order, fill, serta valuasi sisa order. Harga dalam contoh berikut bersifat hipotetis.
Harga fill saja tidak mengukur seluruh keputusan
Order beli dapat terisi sebagian dekat harga acuan, sementara sebagian besar target belum tereksekusi dan pasar keburu naik. Order jual dapat memperoleh fill yang baik pada saham yang terjual, tetapi sisa besar masih terpapar penurunan harga. Membandingkan harga eksekusi rata-rata dengan kuotasi hanya mengukur sebagian pengalaman; cara itu tidak membandingkan portofolio yang dituju dengan portofolio yang benar-benar terbentuk.
Implementation shortfall (IS) mengukur selisih itu. Dalam makalah asli André Perold, idenya adalah membandingkan portofolio aktual dengan portofolio bayangan yang dibentuk dari keputusan investasi pada harga yang tersedia saat keputusan dibuat. Analisis biaya transaksi dapat memasukkan biaya eksplisit, biaya eksekusi implisit, dan estimasi biaya sisa yang belum terisi. Ini konvensi pengukuran, bukan prakiraan tentang hasil yang pasti akan diperoleh jika order berbeda dikirim.
Catat empat harga dan kuantitas target
Misalkan Q adalah jumlah saham yang diminta oleh keputusan. Catat harga keputusan P_D, biasanya midquote saat keputusan portofolio dibuat. Catat harga kedatangan P_A, yang lazimnya midquote ketika order dilepas untuk dieksekusi. Kedua waktunya dapat berbeda: jeda antara keputusan dan pengiriman dapat menggerakkan pasar sebelum order diterima broker.
Untuk kuantitas tereksekusi q, catat harga fill rata-rata tertimbang volume P_F; kuantitas yang belum terisi adalah U = Q − q. Tetapkan sebelumnya harga valuasi P_T dan waktu untuk sisanya, misalnya penutupan pasar pada hari terakhir order. Harga akhir itu bukan klaim bahwa seluruh saham sisa pasti dapat dieksekusi pada harga tersebut; nilainya menjadi acuan untuk menilai bagian keputusan bayangan yang terlewat.
Harga acuan keputusan dan horizon valuasi menentukan pertanyaan yang dijawab oleh angka tersebut. Jika analis mengganti harga keputusan dengan fill pertama, atau mengubah waktu akhir setelah melihat lintasan harga, pengukurannya berubah. Pertahankan target dan cap waktu awal; catat perubahan keputusan investasi yang benar-benar terjadi sebagai order terpisah.
Gunakan rumus dengan tanda yang sesuai untuk beli dan jual
Tetapkan s = +1 untuk beli dan s = −1 untuk jual. Dengan satu harga rata-rata fill, shortfall dalam satuan mata uang adalah:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F adalah komisi eksplisit, biaya bursa, dan pungutan lain yang disertakan. Bagi pembeli, membayar di atas harga keputusan adalah biaya; bagi penjual, menerima harga di bawahnya juga biaya. Faktor tanda memungkinkan rumus yang sama berlaku untuk kedua sisi. Jika seluruh Q saham terisi, U = 0; jika tidak ada yang terisi, hasilnya berasal dari valuasi sisa serta biaya yang benar-benar dibebankan.
Atribusi yang diperluas dapat memisahkan pergerakan harga menjadi komponen jeda, eksekusi, dan peluang atas sisa yang belum terisi:
Delay = s × Q × (P_A − P_D)
Execution = s × q × (P_F − P_A)
Unfilled opportunity = s × U × (P_T − P_A)
Komponen tersebut menjumlah ke bagian harga pada rumus langsung karena Q = q + U. Tambahkan F satu kali saja. Labelnya menunjukkan letak perubahan harga di antara waktu yang dipilih; label itu tidak membuktikan siapa atau proses apa yang menyebabkannya.
Pembelian parsial dapat menimbulkan biaya di luar fill
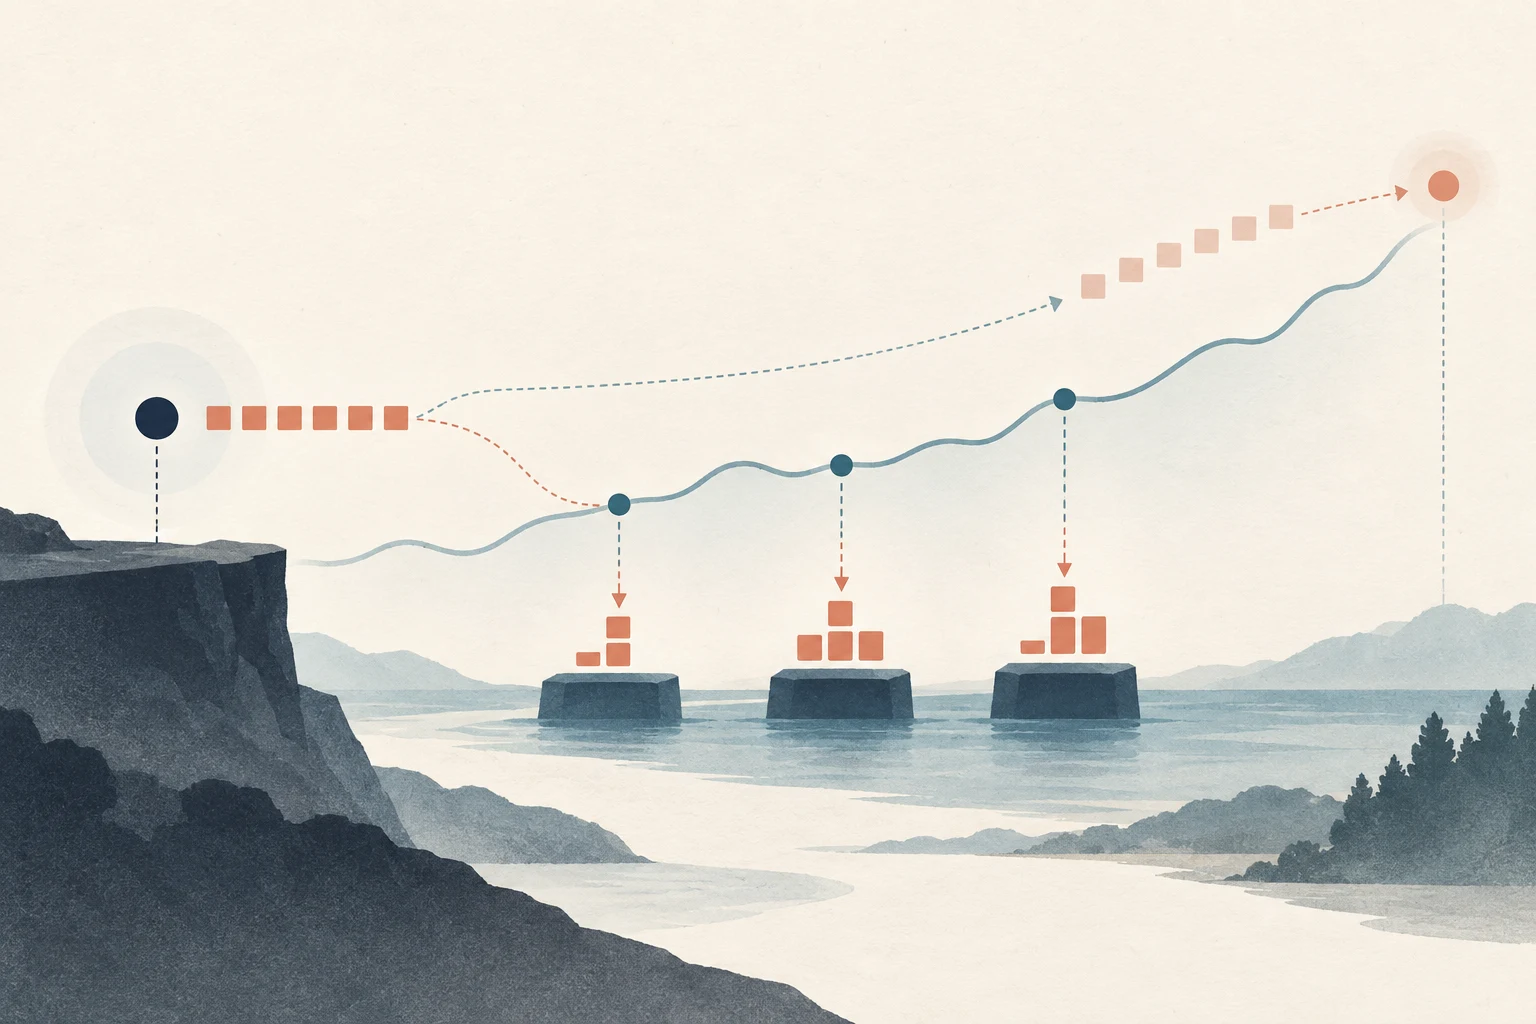
Misalkan manajer memutuskan membeli 1.000 saham ketika midprice $50.00. Saat order tiba untuk dieksekusi, midpoint menjadi $50.10. Sebanyak 600 saham terisi pada harga rata-rata tertimbang volume $50.13; 400 saham tersisa dan dinilai pada harga akhir yang telah ditetapkan, $50.25. Anggap biaya eksplisit sebesar $18.
Pergerakan dari keputusan ke kedatangan menyumbang biaya jeda 1,000 × ($50.10 − $50.00) = $100. Biaya 600 saham yang terisi relatif terhadap harga kedatangan adalah 600 × ($50.13 − $50.10) = $18. Dalam konvensi valuasi ini, sisa saham menyumbang biaya peluang 400 × ($50.25 − $50.10) = $60. Dengan biaya $18, total shortfall menjadi $196.
Perhitungan langsung memberi hasil sama: biaya saham terisi 600 × ($50.13 − $50.00) = $78; biaya saham yang belum terisi 400 × ($50.25 − $50.00) = $100; ditambah biaya $18, totalnya $196. Notional target pada harga keputusan adalah $50,000, sehingga nilainya 196 ÷ 50,000 × 10,000 = 39.2 basis poin dari notional target. Penyebutnya penting: jika hanya notional yang terisi yang dipakai, tingkatnya akan berbeda.
Sisa yang belum terisi memerlukan acuan yang dapat dipertanggungjawabkan
Biaya peluang adalah estimasi bertanda pasar atas bagian order yang dimaksud tetapi tidak terlaksana. Analis perlu menyebut harga keputusan sebagai acuan, harga akhir dan horizon, serta berapa banyak sisa yang realistis dapat terisi. Jika target 1.000 saham tidak realistis dalam likuiditas yang tersedia, membebankan seluruh sisa pada pergerakan harga berikutnya dapat melebihkan peluang yang hilang. Transaction Cost Measurement and Management dari CFA Institute Research Foundation membahas perlunya menilai kuantitas yang benar-benar dapat diisi dan noise dari harga valuasi yang diamati kemudian.
Pilih waktu akhir yang sesuai dengan mandat trading: pembatalan order, penutupan sesi tertentu, atau horizon terdokumentasi lain. Jangan diam-diam memasukkan pergerakan setelah waktu itu. Jika manajer portofolio membatalkan karena tesis atau eksposur yang diinginkan berubah, catat alasannya dan pisahkan keputusan baru dari kegagalan mengeksekusi order lama. Limit order yang tidak realistis untuk langsung diperdagangkan bukan otomatis kegagalan broker.
Slippage, effective spread, dan VWAP menjawab pertanyaan yang lebih sempit
“Slippage” dipakai dengan beberapa harga acuan. Platform dapat membandingkan fill dengan kuotasi saat order dikirim; laporan lain mungkin menggunakan midpoint kedatangan atau harga keputusan. Selalu sebutkan acuan, arah beli/jual, dan apakah statistik hanya mencakup fill. Ukuran yang hanya melihat fill tidak menghitung saham yang tidak jadi dibeli atau dijual.
Effective spread membandingkan transaksi dengan midpoint terdekat dan berguna untuk melihat harga langsung yang dibayar demi likuiditas. Namun, ukuran ini sendiri tidak mencakup jeda sebelum order, seluruh lintasan order besar, komisi, dan biaya peluang sisa. VWAP membandingkan fill dengan harga rata-rata tertimbang volume pasar dalam interval yang dipilih. Ukuran itu menjawab bagaimana eksekusi dibandingkan dengan rata-rata transaksi pasar pada jendela tersebut, bukan seberapa setia keputusan investasi awal diwujudkan menjadi portofolio. Bacaan trading costs and electronic markets dari CFA Institute menjelaskan implementation shortfall sebagai ukuran total biaya dan membahas keterbatasan benchmark eksekusi lain.
Tidak ada satu benchmark terbaik untuk semua tujuan. VWAP dapat sesuai jika mandatnya mengikuti volume pasar; shortfall pada harga keputusan lebih langsung untuk menilai jarak antara keputusan investasi dan portofolio hasilnya. Beberapa benchmark boleh ditampilkan bersama asalkan artinya dipisahkan dan komponen biaya yang tumpang tindih tidak dijumlahkan dua kali.
Shortfall bukan ukuran murni keterampilan broker
Selisih yang diukur dapat mencakup pergerakan pasar yang tidak terkait order, perubahan nilai sekuritas, penyeberangan spread, dampak harga sementara dan permanen, jeda, serta peluang dari sisa yang tidak terisi. Order beli dapat menunjukkan shortfall positif tinggi karena pasar naik setelah keputusan portofolio, meskipun fill bagus dibandingkan harga kedatangan. Pergerakan yang menguntungkan dapat menghasilkan shortfall nol atau negatif walaupun komisi dan spread tetap dibayar.
Karena itu, hasil satu order berisik dan harga terminal sebaiknya ditetapkan sebelum hasilnya ditinjau. Riset biaya transaksi mencatat bahwa estimasi individual lebih berguna jika dirata-ratakan pada banyak order dan data mempertahankan hubungan fill dengan parent order yang sama. Tanpa tautan parent-order, analis dapat melewatkan dampak harga gabungan dari satu order yang dipecah menjadi banyak child order. Angka yang lebih rendah saja tidak membuktikan keterampilan lebih baik, dampak pasar kausal yang lebih rendah, atau broker yang unggul.
Bandingkan metode eksekusi pada keputusan yang setara
Untuk membandingkan market order, limit order, atau algoritme eksekusi, pertahankan keputusan investasi dan target yang sama. Samakan sekuritas, sisi, ukuran target, harga keputusan, konvensi harga kedatangan, horizon valuasi, dan perlakuan biaya. Kelompokkan hasil menurut faktor kesulitan eksekusi, seperti ukuran order relatif terhadap volume normal, volatilitas, urgensi, waktu transaksi, dan likuiditas. Jika tidak, algoritme yang hanya mendapat order mudah dapat terlihat lebih baik karena alasan di luar mutu eksekusinya.
Pilihan eksekusi menukar biaya dengan risiko order tidak selesai. Urgensi lebih tinggi dapat mengurangi waktu terpapar pasar yang bergerak dan estimasi biaya peluang, tetapi membayar spread atau dampak harga lebih besar. Limit order yang sabar dapat memperbaiki harga saham yang terisi, tetapi menyisakan lebih banyak kuantitas. Tujuannya bukan sekadar menekan baris biaya eksekusi; nilai total shortfall terhadap alasan transaksi dan biaya menunggu. Hasil order historis menggambarkan kasus tersebut dan tidak menjamin rute atau algoritme lain akan menghasilkan fill yang sama.
Hubungkan keputusan parent ke setiap child order. Jika satu keputusan untuk 1.000 saham dibagi menjadi 20 irisan, memulai ulang jam harga keputusan pada tiap irisan dapat menyembunyikan pergerakan selama keseluruhan order menunggu. Namun, jika manajer portofolio mengubah eksposur yang diinginkan setelah mendapat informasi baru, jangan memaksakan tambahan saham ke parent lama hanya karena arahnya sama. Catat keputusan, harga, dan waktunya sebagai keputusan baru. Saat meringkas kelompok order, jumlahkan shortfall dalam mata uang dan notional paper terlebih dahulu, lalu nyatakan rasionya; rata-rata basis poin per order tanpa bobot dapat memberi order kecil pengaruh sebesar order besar.
Buat perhitungan dapat direproduksi
Catatan biaya trading yang berguna memuat cap waktu keputusan dan midpoint, waktu pengiriman order dan midpoint kedatangan, sisi, kuantitas target, setiap fill dan biaya, sisa yang dibatalkan atau belum terisi, asumsi jumlah yang realistis dapat diisi, harga dan waktu valuasi, serta penyebut basis poin. Untuk futures, opsi, atau kontrak perpetual, konversikan pergerakan harga dengan pengali kontrak yang tepat dan pisahkan biaya bursa, komisi, funding, serta arus kas lain yang termasuk dalam horizon.
Saat menggabungkan order dalam mata uang berbeda, gunakan konvensi kurs dan cap waktu yang sama untuk mengonversi biaya dan notional. Membandingkan biaya dolar dengan penyebut berdenominasi mata uang lokal tidak bermakna. Untuk opsi dan futures, terapkan pengali kontrak yang sama pada harga keputusan dan harga fill. Margin yang disetor adalah agunan, bukan biaya eksekusi. Funding perpetual adalah arus kas selama masa pegang, bukan harga fill; laporkan terpisah atau jelaskan mengapa analisis memasukkannya dalam ukuran total biaya yang lebih luas. Mencampur item ini dapat membuat dua laporan eksekusi yang sebenarnya serupa tidak dapat dibandingkan.
Pertahankan harga keputusan awal meski order diubah; catat keputusan parent baru jika target berubah. Bandingkan rata-rata order dengan kondisi eksekusi serupa dan tampilkan distribusinya, bukan hanya mean. Bacaan terkait: spread bid-ask futures dan slippage, display quantity dan iceberg order futures, serta overfitting model keuangan. Implementation shortfall mengukur eksekusi terhadap keputusan investasi; ini bukan saran trading atau bukti bahwa strategi akan menghasilkan laba.
Pertanyaan umum
Q1Apakah implementation shortfall sama dengan slippage?
Tidak. Slippage biasanya membandingkan fill dengan kuotasi atau benchmark yang dipilih. Implementation shortfall juga dapat mencakup jeda, kuantitas belum terisi, dan biaya eksplisit. Sebutkan benchmark dan rentang waktunya untuk keduanya.
Q2Harga apa yang sebaiknya digunakan untuk order yang belum terisi?
Pilih harga dan horizon lebih dulu, misalnya penutupan sesi terakhir order. Perkirakan juga bagian sisa yang realistis dapat terisi. Harga yang diamati kemudian tidak membuktikan bahwa order dapat dieksekusi pada harga itu.
Q3Apakah implementation shortfall yang lebih rendah berarti algoritme eksekusi lebih baik?
Belum tentu. Bandingkan keputusan, ukuran, likuiditas, urgensi, kondisi pasar, dan perlakuan biaya yang sebanding. Shortfall bisa memuat pergerakan pasar yang bukan akibat algoritme, jadi satu order tidak membuktikan keterampilan kausal.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa kontribusi kuantitas yang belum terisi pada implementation shortfall?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Definisi jelas untuk istilah inti, dari call, put, dan rantai opsi hingga IV, Greeks, serta spread bid-ask
Lihat glosarium opsi