

VWAP vs. TWAP: Memahami Tolok Ukur dan Algoritma Eksekusi
Bandingkan tolok ukur pasar VWAP dan TWAP dengan jadwal eksekusi yang memakai nama sama, termasuk contoh hitungan dan batasan utamanya.
Dalam panduan iniVWAP dan TWAP menjawab pertanyaan rata-rata yang berbeda
Ringkasan singkat
VWAP memberi bobot pada harga transaksi berdasarkan volume, sedangkan TWAP merata-ratakan harga pada waktu atau interval yang berjarak sama. Nama yang sama juga dipakai untuk algoritma eksekusi: jadwal VWAP mengikuti profil volume pasar yang diperkirakan, sementara jadwal TWAP dasar membagi pesanan secara merata sepanjang waktu. Tolok ukur adalah alat ukur; jadwal adalah keputusan tentang kapan bertransaksi. Tidak satu pun menjamin harga lebih baik atau pesanan terisi sepenuhnya.
VWAP dan TWAP menjawab pertanyaan rata-rata yang berbeda
Volume-weighted average price (VWAP) mengukur harga transaksi rata-rata dengan memberi bobot lebih besar pada interval atau transaksi yang volumenya lebih tinggi. Dengan harga transaksi pⱼ dan jumlahnya vⱼ, VWAP pasar dalam rentang yang dipilih adalah:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Karena itu, transaksi 10.000 saham berbobot sepuluh kali transaksi 1.000 saham. Penyedia data pasar dapat menggabungkan transaksi ke dalam batang harga, tetapi hasilnya bergantung pada tempat perdagangan yang disertakan, koreksi transaksi, kolom harga, batas sesi, dan apakah volume diukur dalam saham, kontrak, atau unit aset dasar. Tetapkan pilihan itu sebelum membandingkan dua angka VWAP.
Time-weighted average price (TWAP) mengukur harga rata-rata sepanjang waktu. Dalam notasi kontinu, ini adalah rata-rata harga terhadap waktu dalam suatu rentang; untuk observasi dengan jarak sama, nilainya menjadi rata-rata aritmetika harga yang dipilih:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Jika observasi mencakup durasi yang berbeda, estimasi diskret yang beralasan akan memberi bobot pada tiap harga sesuai lamanya waktu yang diwakilinya. Rata-rata sederhana atas satu batang satu menit dan satu batang tiga puluh menit diam-diam memberi bobot sama pada dua periode yang durasinya berbeda. Aturan sampling, input harga (misalnya harga transaksi, titik tengah bid-ask, atau rata-rata batang), serta waktu mulai dan berakhir merupakan bagian dari definisi tolok ukur, bukan sekadar detail format.
Kedua rata-rata dapat berbeda meskipun menggunakan observasi harga yang sama. VWAP memberi pengaruh lebih besar pada periode ramai; TWAP dengan sampling berjarak sama memberi bobot sama pada tiap interval. Keduanya tidak otomatis menunjukkan nilai wajar aset, harga yang tersedia untuk pesanan besar, ataupun arah pergerakan berikutnya.
Tolok ukur berbeda dari algoritma yang menggunakannya
Tolok ukur dihitung dari pengamatan pasar untuk menilai eksekusi. Algoritma eksekusi adalah seperangkat instruksi untuk membagi pesanan induk menjadi pesanan anak selama jendela waktu. Penyedia menggunakan singkatan yang sama untuk keduanya, sehingga “mengungguli VWAP” bisa terdengar seperti sasaran yang tunggal dan didefinisikan dengan tepat, padahal belum tentu.
Algoritma TWAP dasar membagi jumlah target menjadi potongan yang sama pada interval teratur, atau berusaha mempertahankan laju transaksi yang kurang lebih konstan. Algoritma VWAP dasar justru membagi target menurut perkiraan kurva volume intrahari pasar. Jika riwayat menunjukkan bahwa 30% volume sesi biasanya terjadi dalam satu interval, jadwal dapat menempatkan sekitar 30% targetnya sendiri pada interval itu. Komite Pasar BIS menggambarkan perbedaan serupa untuk valuta asing: algoritma VWAP berusaha bertransaksi lebih banyak saat perputaran pasar diperkirakan tinggi, berbeda dari jadwal TWAP yang linear.
Ini adalah jadwal acuan, bukan implementasi universal. Pialang dapat membatasi partisipasi, berhenti sementara saat spread atau volatilitas melewati ambang, menggunakan pesanan pasif, atau mengubah kecepatan saat volume aktual menyimpang dari perkiraan. Pesanan juga dapat dinilai terhadap tolok ukur VWAP meskipun dieksekusi dengan jadwal TWAP, atau hasil jadwal lain dapat diukur terhadap TWAP. Tanyakan seri harga pasar yang mendefinisikan tolok ukur dan batasan yang mengatur jadwal.
Hitung contoh enam interval
Misalkan ada enam interval berdurasi sama, masing-masing 30 menit, dengan harga rata-rata dan volume pasar hipotetis berikut. Volume ditampilkan dalam ribuan saham; semua angka dibuat untuk perhitungan ini.
| Interval | Harga rata-rata | Volume pasar (ribu saham) | Jadwal VWAP untuk pesanan 1.200 saham | Jadwal TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Total volume pasar adalah 100.000 saham. Mengalikan harga tiap interval dengan volume pasarnya menghasilkan $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50 jika volume dinyatakan dalam ribuan. Membagi hasilnya dengan 100 memberi VWAP pasar sebesar $100.375. Enam harga dengan durasi sama berjumlah $602.60; membaginya dengan enam menghasilkan TWAP sekitar $100.4333.
Jadwal berbentuk VWAP untuk pesanan 1.200 saham mengalokasikan 1,2% volume pasar tiap interval, sehingga jumlahnya 120, 240, 360, 300, 120, dan 60 saham. Jadwal TWAP dasar mengirim 200 saham tiap interval. Untuk menunjukkan bahwa jadwal dapat menghasilkan pengisian berbeda, anggap—hanya dalam contoh yang sengaja disederhanakan ini—setiap pesanan anak terisi penuh tepat pada harga rata-rata yang tercantum untuk intervalnya, pesanan selesai, dan biaya serta dampak pasar bernilai nol.
Dengan asumsi itu, harga rata-rata pengisian pesanan berbentuk VWAP adalah $100.375, karena jumlahnya mengikuti bobot yang sama dengan perhitungan VWAP pasar. Rata-rata pengisian pesanan TWAP adalah $100.4333. Untuk pembelian, angka kedua sekitar 5.81 basis poin di atas VWAP pasar. Dengan asumsi sederhana yang sama—pesanan beli 1.200 saham selesai seluruhnya, tanpa biaya dan tanpa dampak pasar—selisih itu setara dengan biaya pembelian tambahan sekitar $70: (100.4333 − 100.375) ÷ 100.375 × 10,000. Ini hanya aritmetika, bukan bukti bahwa algoritma VWAP sungguhan akan mencapai hasil tersebut. Dalam perdagangan nyata, pesanan anak mengubah likuiditas yang tersedia dan menghadapi spread bid-ask, pengisian parsial, perubahan harga, serta biaya.
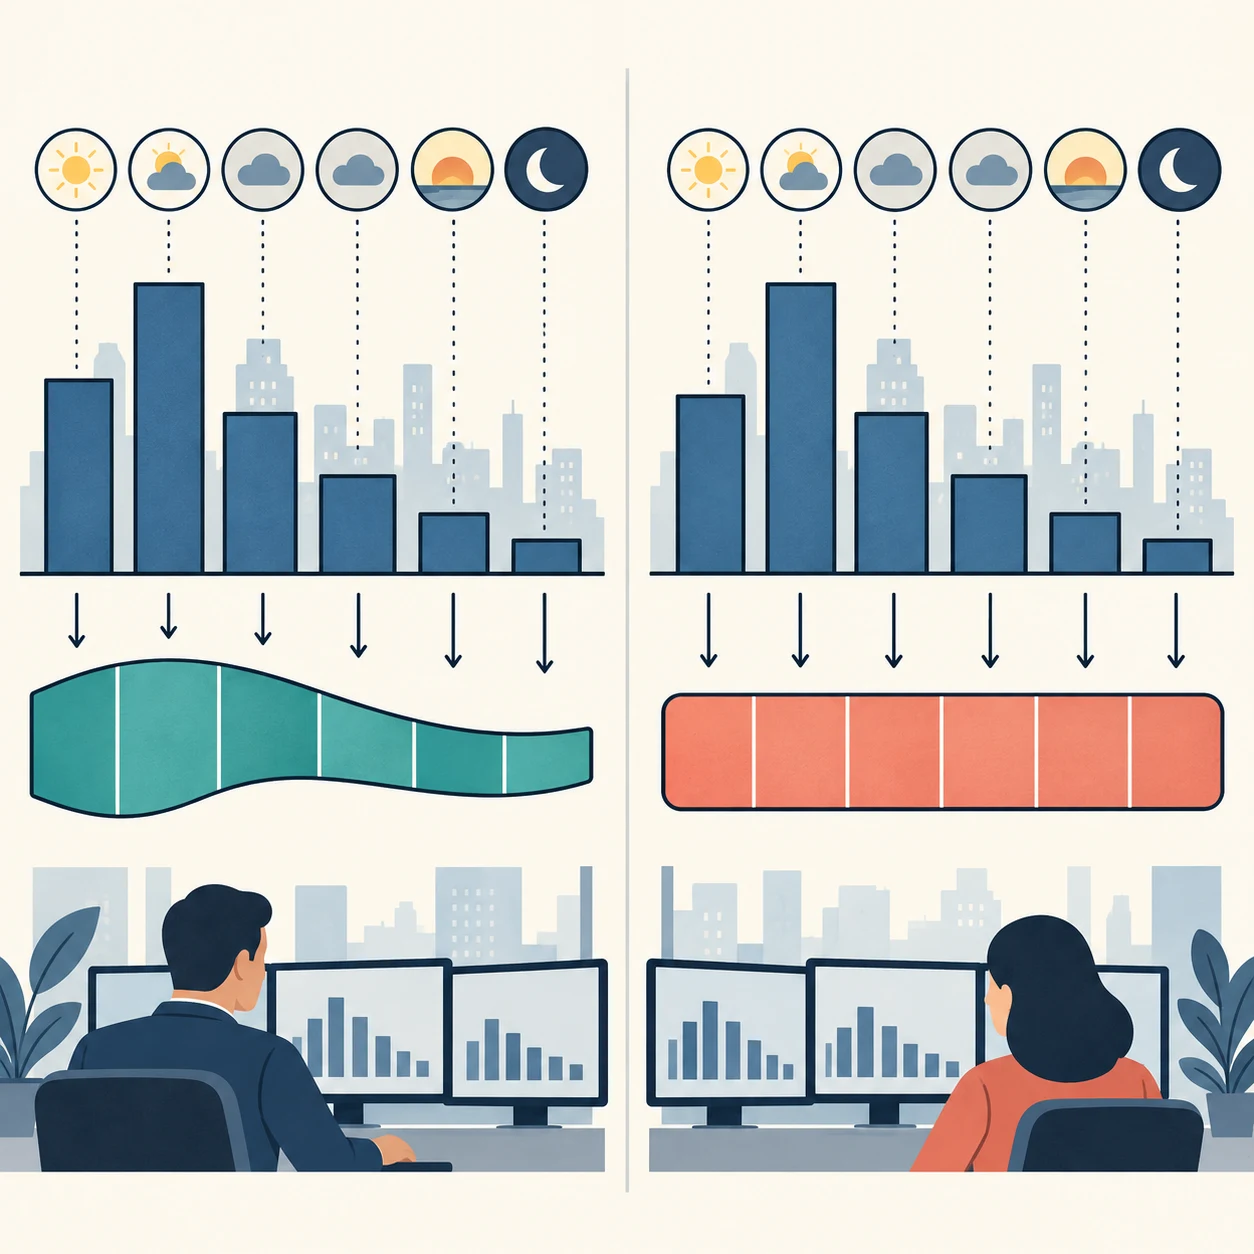
Kurva volume yang diharapkan bisa meleset
Jadwal VWAP memerlukan perkiraan kapan volume pasar akan muncul. Titik awal yang umum adalah volume historis dari sesi yang sebanding, mungkin disesuaikan dengan hari dalam minggu atau peristiwa yang sudah diketahui. Namun, volume aktual dapat berubah setelah berita, lonjakan volatilitas, pembukaan pasar, atau perubahan partisipasi antar tempat perdagangan. Jadwal yang terlalu harfiah mengikuti profil kemarin bisa bertransaksi terlalu lambat sebelum harga bergerak, atau memusatkan aktivitas pada periode yang ternyata sepi.
Sebagian algoritma memperbarui perkiraannya selama sesi berlangsung. Model eksekusi VWAP Busseti dan Boyd secara eksplisit memperlakukan total volume pasar sebagai sesuatu yang tidak pasti dan mempelajari cara memasukkan informasi yang teramati selama eksekusi. Cartea dan Jaimungal mengembangkan dua strategi yang menargetkan VWAP: strategi pertama menyesuaikan jadwal mirip TWAP berdasarkan arus pesanan saat ini dan perkiraan arus yang masih tersisa, sedangkan strategi kedua menyesuaikan jadwal Almgren–Chriss menggunakan perkiraan volume tersisa dan arus pesanan bersih. Makalah tersebut menunjukkan mengapa “algoritma VWAP” bukan kurva tetap yang selalu optimal: asumsi model, biaya dampak, preferensi risiko, batasan, dan informasi baru semuanya memengaruhi jadwal.
Aturan laju TWAP dasar tidak memerlukan perkiraan kurva volume pasar, tetapi tetap menghadapi risiko pasar. Potongan yang sama dapat bertransaksi terlalu agresif pada periode sepi dan terlalu pasif pada periode ramai. Jadwal tetap juga membuat pesanan terpapar perubahan harga sepanjang jendela. Kecepatan lebih tinggi dapat meningkatkan peluang pesanan selesai, tetapi memperbesar biaya spread dan dampak; laju lebih lambat dapat mengurangi jejak pasar, tetapi membiarkan lebih banyak jumlah terpapar pergerakan yang merugikan atau belum terisi saat tenggat.
Pilih jadwal sesuai tujuan transaksi
Jadwal yang mengikuti volume dapat menjadi titik awal yang masuk akal saat tujuannya adalah berpartisipasi dalam aktivitas pasar normal sepanjang bagian yang cukup besar dari sesi. Jadwal ini berusaha membagi pesanan induk sebanding dengan perputaran pasar yang diharapkan, yang dapat mengurangi konsentrasi dibanding mengirim seluruh jumlah sekaligus. Dalam contoh VWAP ilustratifnya, laporan BIS menyebutkan bahwa pengguna dapat menentukan seberapa ketat algoritma mengikuti jadwalnya dan bahwa algoritma berupaya menyelesaikan pesanan pada waktu akhir yang ditentukan. Karena itu, jadwal bergantung pada batas partisipasi dan instruksi tenggat, bukan hanya label VWAP.
Jadwal yang mengikuti waktu lebih mudah dijelaskan dan diaudit ketika tujuannya menyebarkan aktivitas secara merata dalam rentang tertentu, atau saat profil volume yang andal tidak tersedia. Namun, TWAP tidak otomatis menjadi pilihan dengan dampak pasar lebih rendah. Di pasar yang aktivitasnya sangat terkonsentrasi pada pembukaan dan penutupan, potongan waktu yang sama dapat menempatkan terlalu banyak pesanan pada interval bervolume rendah.
Untuk kedua metode, urgensi dan risiko penyelesaian dapat lebih penting daripada mengikuti tolok ukur. Tenggat singkat, buku pesanan tipis, pesanan induk besar, jendela berita yang volatil, atau likuiditas yang terfragmentasi antar tempat perdagangan dapat menjadikan profil historis panduan yang buruk. Harga limit dapat mencegah pengisian di luar batas yang dipilih, tetapi penyelesaian menjadi tidak pasti. Pesanan yang dapat langsung dieksekusi meningkatkan kecepatan, tetapi bisa membayar spread dan menghabiskan kedalaman yang ditampilkan. Pertanyaan yang tepat bukan “singkatan mana yang lebih baik?” melainkan “apa kompromi biaya, waktu, partisipasi, dan penyelesaian yang diterima oleh instruksi ini?”
VWAP pada grafik adalah garis acuan, bukan sinyal transaksi
Perangkat grafik sering menampilkan VWAP sesi, kadang disertai pita atau titik jangkar pilihan pengguna. Ini adalah perhitungan rata-rata tertimbang volume yang sama, diterapkan pada transaksi sejak titik awal terpilih dan ditampilkan sebagai garis acuan yang terus berubah. Trader dapat membandingkan harga dengan garis tersebut, tetapi rumusnya sendiri tidak menyatakan bahwa persilangan memprediksi imbal hasil, mengidentifikasi nilai wajar, atau memberi entri yang menguntungkan. Semua itu adalah hipotesis terpisah yang memerlukan horizon jelas, asumsi pengisian realistis, biaya, dan evaluasi out-of-sample.
Anchored VWAP mengubah sampel dengan mengubah waktu mulai. VWAP sesi, VWAP yang ditambatkan pada pengumuman laba, dan VWAP bergulir dapat menunjukkan nilai berbeda tanpa kesalahan aritmetika. Pasar tipis, tempat perdagangan terfragmentasi, transaksi di luar sesi, tick harga keliru, dan aturan batang yang berbeda juga memengaruhi perhitungan. Bandingkan grafik hanya setelah memeriksa data dan aturan penambatannya.
Garis VWAP pada grafik juga belum tentu sama dengan angka benchmark VWAP dalam laporan eksekusi. Keduanya mungkin memakai sesi, kumpulan tempat perdagangan, kondisi transaksi, atau batas waktu yang berbeda. Tinjauan eksekusi memerlukan definisi benchmark yang disepakati sebelum pesanan; kemiripan visual dua garis tidak membuktikan bahwa observasi dasarnya sama.
Ukur eksekusi dengan data dan biaya yang sepadan
Untuk pembelian, harga rata-rata pengisian di atas benchmark pilihan merugikan; untuk penjualan, harga rata-rata di bawahnya merugikan. Perbandingan sederhana yang memperhitungkan sisi transaksi adalah s × (average fill price − benchmark price), dengan s = +1 untuk beli dan s = −1 untuk jual. Untuk menyatakan selisih dalam basis poin, bagi selisih harga bertanda itu dengan benchmark lalu kalikan 10,000. Nyatakan apakah hitungan hanya mencakup jumlah yang terisi dan laporkan jumlah yang belum terisi secara terpisah, alih-alih menganggap pesanan tidak selesai sebagai kecocokan benchmark yang berhasil.
Perbandingan yang berguna mencatat keputusan dan waktu kedatangan pesanan induk, sekuritas dan sisi transaksi, jumlah yang dimaksud serta yang dieksekusi, setiap pengisian, jendela benchmark dan konvensi data pasar, biaya, batasan jadwal, dan perlakuan akhir atas sisa jumlah. Bandingkan pesanan dengan tingkat urgensi, ukuran relatif terhadap volume pasar, volatilitas, dan waktu dalam hari yang serupa. Jika suatu algoritma hanya menerima pesanan yang lebih mudah, shortfall rata-rata yang lebih rendah bisa mencerminkan pemilihan pesanan, bukan eksekusi yang lebih baik.
Untuk mekanisme likuiditas di balik pengisian parsial dan perubahan harga, lihat ketidakseimbangan order book dan spread serta slippage futures.
VWAP dan TWAP tidak mengukur seluruh keputusan investasi
VWAP dan TWAP membandingkan pengisian dengan harga pasar yang diamati selama jendela pilihan. Keduanya tidak dengan sendirinya menangkap semua biaya keputusan portofolio. Jika pesanan beli hanya terisi separuh dari target sebelum harga naik, membandingkan saham yang terisi saja dengan VWAP pasar dapat mengabaikan eksposur yang tidak pernah diperoleh. Pada penjualan, analisis dapat mengabaikan saham yang masih dimiliki dan kemudian terpapar penurunan harga.
Implementation shortfall membahas persoalan yang lebih luas, yaitu keputusan hingga portofolio: dengan konvensi yang dinyatakan, ukuran ini dapat membandingkan posisi yang terwujud dan belum terisi dengan harga keputusan awal serta memperhitungkan biaya eksplisit. Panduan implementation shortfall menjelaskan harga keputusan, harga kedatangan, pengisian, sisa pesanan, dan horizon penilaian. Skor VWAP atau TWAP dan implementation shortfall sama-sama dapat berguna, tetapi menjawab pertanyaan berbeda; gunakan keduanya hanya jika setiap benchmark dan komponen biaya didefinisikan dengan jelas.
Periksa definisi jadwal dan benchmark
Sebelum menafsirkan laporan algoritma, pastikan apakah “VWAP” atau “TWAP” menamai benchmark sasaran, jadwal eksekusi, atau keduanya. Untuk benchmark, periksa waktu mulai dan akhir, kolom harga, filter tempat perdagangan dan transaksi, serta perlakuan atas transaksi lelang. Untuk jadwal, tanyakan bagaimana jumlah pesanan anak ditentukan, apakah lajunya menyesuaikan volume langsung, apa batas partisipasi dan batas harga yang berlaku, bagaimana algoritma menangani volatilitas atau data yang hilang, dan apa yang terjadi saat tenggat tiba.
Kemudian pisahkan kepatuhan terhadap jadwal dari kualitas eksekusi. Jadwal dapat mengikuti kurva target dengan ketat tetapi memperoleh harga buruk jika pasar bergerak atau dampak pasar tinggi. Sebaliknya, jadwal dapat menyimpang dari rencana dan tetap memperoleh pengisian yang menguntungkan. Skor benchmark merangkum satu perbandingan menurut aturan yang dinyatakan; skor itu tidak membuktikan bahwa algoritma menyebabkan pergerakan harga, meminimalkan total biaya transaksi, atau mengungguli alternatif yang tidak dapat diamati pada saat yang sama.
Frei dan Westray memodelkan eksekusi VWAP dengan kurva volume pasar stokastik dan dampak pasar sementara. Karya tersebut memperlihatkan bahwa bahkan masalah optimasi formal bergantung pada asumsi tentang volume dan biaya eksekusi. Gunakan hasil benchmark sebagai salah satu sudut pandang atas eksekusi, lalu nilai penyelesaian, biaya, dampak, dan tujuan keputusan awal secara terpisah. Rata-rata historis tidak menjamin hasil yang sama pada pesanan berikutnya.
Pertanyaan umum
Q1Apakah VWAP lebih baik daripada TWAP untuk setiap pesanan besar?
Tidak. VWAP mungkin sesuai untuk pesanan yang ingin mengikuti volume pasar yang diharapkan, sedangkan TWAP dapat sesuai untuk laju merata sepanjang waktu jika profil volume tidak dapat diandalkan. Urgensi, likuiditas, batas harga, biaya, dampak, dan risiko penyelesaian lebih penting daripada singkatannya saja.
Q2Apakah algoritma eksekusi menjamin pesanan terisi pada benchmark VWAP atau TWAP?
Tidak. Algoritma memilih atau menyesuaikan jadwal, tetapi harga pasar, likuiditas yang tersedia, batas partisipasi, dan sisa tenggat dapat berubah. Benchmark adalah harga pembanding, bukan harga eksekusi yang dijamin.
Q3Mengapa VWAP pada grafik berbeda dari VWAP di laporan pialang?
Grafik dan laporan mungkin menggunakan waktu mulai dan akhir, tempat perdagangan, filter transaksi, kolom harga, transaksi lelang, atau batas sesi yang berbeda. Bandingkan definisi tersebut sebelum menganggap selisihnya sebagai kesalahan.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa perbedaan utama antara VWAP pasar dan TWAP dengan interval yang sama?
Pilih jawaban untuk melihat penjelasannya