

Model HAR-RV: Prakiraan Volatilitas Harian, Mingguan, dan Bulanan
Pelajari cara HAR-RV menggabungkan volatilitas terealisasi harian, mingguan, dan bulanan untuk memprakirakan periode berikutnya serta batas penafsiran memori panjangnya
Dalam panduan iniApa yang diprakirakan HAR-RV
Ringkasan singkat
HAR-RV memprakirakan volatilitas terealisasi dari ukuran masa lalu yang diringkas pada beberapa horizon. Regresi ringkasnya dapat meniru sebagian pola mirip memori panjang, tetapi modelnya sendiri tidak memiliki memori panjang sejati. Hasil bergantung pada definisi volatilitas dan periode sasaran
Apa yang diprakirakan HAR-RV
Model autoregresif heterogen untuk volatilitas terealisasi biasanya disebut HAR-RV. Model ini memprakirakan ukuran volatilitas masa depan dari ukuran terkini yang diringkas dalam jendela berbeda. Spesifikasi harian yang umum memakai sesi penuh terakhir, rata-rata lima sesi perdagangan, dan rata-rata 22 sesi. Semua itu adalah masukan regresi; jika sasaran adalah esok hari, prakiraan HAR-RV tetap untuk esok hari.
HAR-RV menjadi baseline yang transparan untuk memahami persistensi volatilitas terealisasi. Struktur aditifnya mudah diestimasi dengan regresi linear dan dapat dibandingkan dengan model berbasis return seperti GARCH. Ini adalah spesifikasi prakiraan, bukan aturan kapan membuka posisi, seberapa besar risiko yang diambil, atau apakah suatu aset menarik.
Corsi menggambarkan model awal sebagai kaskade aditif komponen volatilitas pada skala waktu berbeda. Gagasan bahwa pelaku pasar memiliki horizon beragam menjadi motivasi, tetapi regresi tidak mengidentifikasi trader tertentu ataupun membuktikan bahwa kelompok tertentu menyebabkan persistensi yang teramati. Anggap komponen harian, mingguan, dan bulanan sebagai ringkasan statistik volatilitas masa lalu.
Tetapkan ukuran volatilitas terealisasi
Untuk sesi \(t\) yang telah selesai, salah satu ukuran varians terealisasi adalah jumlah kuadrat return intrahari:
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
Di sini \(r_{t,i}\) adalah return pada interval intrahari ke-\(i\), dan \(M\) adalah jumlah interval yang disertakan. Satuannya adalah kuadrat return. Panduan ini sengaja menggunakan varians terealisasi pada skala kuadrat-return ini untuk semua komponen HAR dan contoh prakiraan. HAR-RV asli Corsi (2009) menggunakan ukuran volatilitas terealisasi pada skala akar kuadrat. Kedua konvensi ini berkaitan, tetapi tidak boleh dicampur dalam satu regresi. Pertahankan input harian, mingguan, bulanan, dan target prakiraan pada satu skala yang sama. Panduan penghitungan volatilitas terealisasi membahas pilihan pengukuran.
Interval sampling, sumber harga, sesi pasar, dan perlakuan return semalam menentukan apa yang diukur \(RV_t\). Jumlah yang hanya memakai return intrahari sesi reguler tidak otomatis mencakup perubahan dari penutupan ke pembukaan. Sampel frekuensi tinggi juga dapat terpengaruh noise kuotasi dan karakteristik mikrostruktur lain. Hansen dan Lunde (2006) meneliti pengaruh noise mikrostruktur pada pengukuran varians terealisasi. Andersen, Bollerslev, Diebold, dan Labys mengaitkan pengamatan frekuensi tinggi dengan volatilitas terealisasi dan variasi return frekuensi lebih rendah; kerangka mereka tidak membuat semua aturan sampling bisa dipertukarkan.
Gunakan definisi yang konsisten untuk riwayat, regresor, dan sasaran prakiraan. Mengubah return lima menit menjadi satu menit atau mengubah cakupan sesi reguler menjadi penutupan-ke-penutupan dapat mengubah seri, koefisien, dan prakiraan yang dievaluasi.
Agregasikan ukuran harian, mingguan, dan bulanan
Misalkan \(RV_t^{(d)}=RV_t\) adalah ukuran harian. Konstruksi umum menetapkan komponen mingguan sebagai rata-rata lima ukuran harian lengkap terakhir dan komponen bulanan sebagai rata-rata 22 ukuran terakhir:
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
Pembagi 5 dan 22 menghasilkan rata-rata varians terealisasi harian pada tiap jendela. Jika dijumlahkan, hasilnya akan menjadi varians terealisasi kumulatif sepanjang jendela. Kedua konvensi dapat digunakan dalam model yang didefinisikan secara terpisah, asalkan rumus, sasaran, dan satuannya cocok.
Jendela saling tumpang tindih. Pengamatan harian terbaru juga masuk dalam rata-rata mingguan dan bulanan, sedangkan pengamatan mingguan termasuk dalam jendela bulanan. Dengan demikian, regresor merangkum sebagian riwayat yang sama dalam panjang berbeda; regresor itu bukan ukuran independen dan koefisiennya bukan efek kausal terpisah dari tiga horizon.
Jendela lima dan 22 pengamatan biasanya berarti sesi perdagangan, bukan selalu minggu dan bulan kalender. Hari libur, sesi yang hilang, atau kalender kontrak berjangka berbeda memerlukan aturan yang jelas. Catat kalender observasi dan perlakuan jendela yang belum lengkap sebelum membandingkan estimasi antar-aset.
Tulis regresi HAR-RV
Regresi harian HAR-RV dasar untuk satu langkah dapat ditulis:
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
Sisi kiri adalah varians terealisasi pada sesi penuh berikutnya. Semua prediktor diketahui saat sesi \(t\) berakhir. Intersep \(\beta_0\) dan koefisien \(\beta_d,\beta_w,\beta_m\) diestimasi dari observasi historis; \(\varepsilon_{t+1}\) adalah galat regresi yang tersisa.
Dalam kuadrat terkecil biasa, koefisien dipilih agar jumlah kuadrat galat prakiraan di dalam sampel sekecil mungkin untuk sasaran yang didefinisikan. Hasilnya baseline linear ringkas tanpa koefisien terpisah bagi setiap lag harian. Corsi (2009) mengembangkan konstruksi HAR-RV dan melaporkan hasil prakiraan untuk data serta spesifikasi dalam studinya. Hasil itu tidak menjamin koefisien atau akurasi serupa untuk aset, periode, atau ukuran volatilitas lain.
Notasi antarartikel dapat berbeda. Beberapa varian HAR memakai logaritma, estimator volatilitas terealisasi lain, lag tambahan, atau jendela berbeda. Jangan menganggap semua persamaan yang disebut HAR identik.
Ubah persamaan estimasi menjadi prakiraan
Setelah koefisien diestimasi, masukkan ukuran harian, mingguan, dan bulanan terakhir untuk menghitung prakiraan titik sesi berikutnya. Galat regresi masa depan belum diketahui pada waktu prakiraan, sehingga tidak masuk ke nilai titik:
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
Sebagai hitungan hipotetis, anggap intersep estimasi \(0.10\ \mathrm{bp}^2\) dan koefisiennya \(0.50\), \(0.30\), serta \(0.15\). Jika ukuran harian terakhir \(4\ \mathrm{bp}^2\), rata-rata lima hari \(3\ \mathrm{bp}^2\), dan rata-rata 22 hari \(2\ \mathrm{bp}^2\), maka:
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
Angka tersebut dibuat hanya untuk menunjukkan perhitungan, bukan data pasar, hasil estimasi, atau klaim kinerja. Itu adalah prakiraan sesi berikutnya menurut sasaran dan satuan yang disebutkan. Akar kuadratnya menjadi ukuran volatilitas dalam basis poin untuk sesi yang sama; annualisasi memerlukan konvensi tersendiri yang dinyatakan secara eksplisit.
Jangan mengubah prakiraan satu hari menjadi prakiraan seminggu hanya dengan mengganti namanya. Salah satu pilihan adalah mengestimasi model langsung dengan sasaran varians terealisasi kumulatif atau rata-rata selama minggu mendatang. Pilihan lain adalah mengiterasi prakiraan satu langkah dengan aturan yang jelas untuk memperbarui regresor di masa depan. Tetapkan horizon sebelum memberi skor. <!-- learn:illustration -->
Arti “aproksimasi memori panjang”
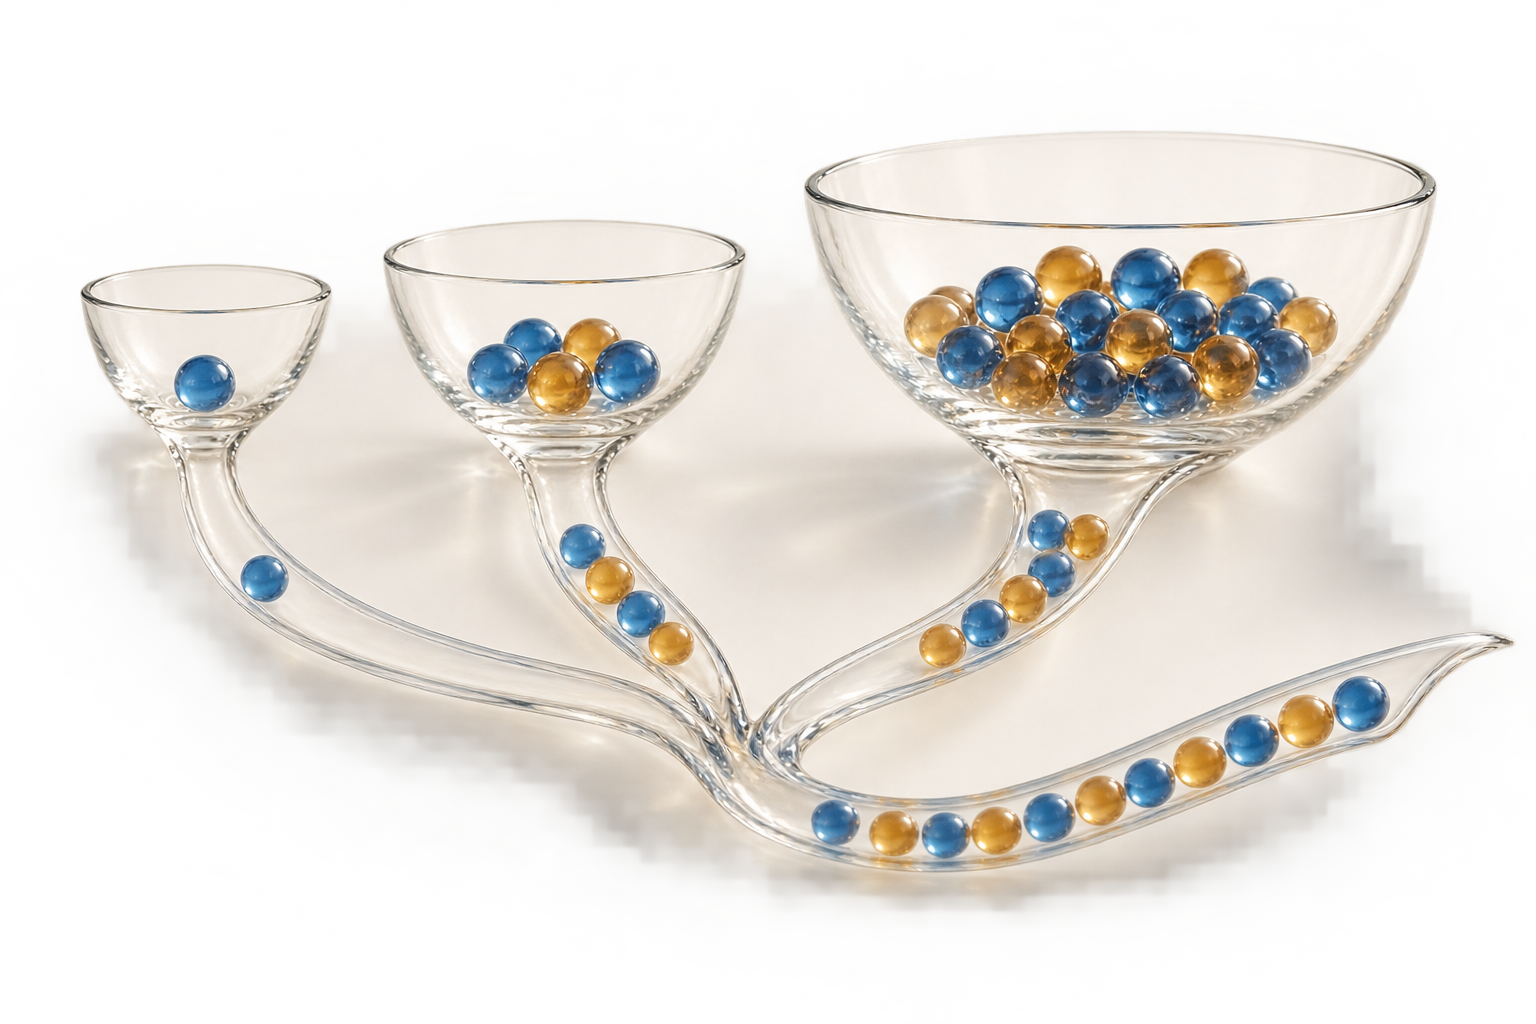
Volatilitas sering menunjukkan persistensi di banyak lag. Autoregresi panjang dapat menggambarkan dependensi itu, tetapi memerlukan banyak parameter. HAR-RV memadatkan riwayat ke beberapa rata-rata yang saling tumpang tindih dan dapat meniru pola empiris mirip memori panjang dengan sedikit koefisien.
Kata “aproksimasi” penting. Corsi secara eksplisit menyatakan bahwa HAR-RV tidak memiliki sifat memori panjang sejati, sekaligus menunjukkan bahwa simulasi dapat mereproduksi sejumlah ciri empiris return keuangan bermemori panjang. Jadi, HAR-RV adalah pendekatan praktis untuk pola tertentu, bukan proses integrasi fraksional hanya karena dependensi data melemah secara lambat.
Komponen harian, mingguan, dan bulanan juga bukan sensus langsung investor yang bertransaksi pada frekuensi itu. Gagasan horizon heterogen memotivasi kaskade tersebut, tetapi regresi tidak mengidentifikasi kelompok investor, niat mereka, ataupun mekanisme kausal.
Lompatan dapat memotivasi perluasan HAR
Lompatan harga besar dapat membawa informasi tentang volatilitas berikutnya yang tidak tampak pada satu ukuran varians total. Corsi, Pirino, dan Reno (2010) memisahkan pergerakan kontinu dan diskontinu dengan metode threshold bipower dan mempelajari informasi lompatan dalam prakiraan volatilitas. Peningkatan yang mereka laporkan, terutama setelah lompatan, berlaku untuk estimator, data, dan rancangan empiris penelitian tersebut.
Spesifikasi HAR yang peka terhadap lompatan dapat memasukkan ukuran terpisah untuk komponen kontinu dan lompatan, atau agregat tertundanya. Ini menambah pilihan: cara mendeteksi lompatan, cara mengestimasi komponen kontinu, dan apakah ukuran lompatan tersedia pada waktu prakiraan. “Kontinu” dan “lompatan” adalah komponen estimator di bawah model, bukan dekomposisi tanpa kesalahan.
Prediktor tambahan dapat meningkatkan prakiraan pada satu sampel dan menambah noise estimasi pada sampel lain. Bandingkan perluasan lompatan dengan baseline HAR-RV pada waktu prakiraan, sasaran, horizon, dan himpunan informasi yang sama. Jangan menyimpulkan bahwa setiap lompatan memprediksi volatilitas yang lebih tinggi atau perluasan selalu unggul di semua pasar.
Pengukuran dan horizon prakiraan mengubah hasil
Koefisien HAR-RV bergantung pada seri volatilitas terealisasi yang digunakan untuk estimasi. Interval sampling, batas sesi, pembersihan harga, dan perlakuan observasi yang hilang dapat mengubah seri. Regresor mingguan dan bulanan mewarisi pilihan tersebut karena merupakan rata-rata ukuran harian.
Pisahkan asal prakiraan dari interval sasaran. Jika prakiraan dibuat pada penutupan sesi, sasaran sesi berikutnya harus memakai aset, definisi return, cakupan sesi, dan satuan yang sama dengan sasaran historis. Jika ukuran tidak mencakup return semalam, jangan menyebutnya varians penutupan-ke-penutupan penuh tanpa penyesuaian. Jendela kalender, periode beberapa hari yang tumpang tindih, dan aturan hari libur perlu didefinisikan masing-masing.
Hal ini juga berlaku saat membandingkan HAR-RV dengan model lain. Prakiraan varians kondisional harian dari GARCH dan prakiraan varians terealisasi HAR-RV baru dapat dibandingkan setelah interval sasaran dan satuannya diselaraskan. Regresi MIDAS menghubungkan frekuensi observasi dengan cara berbeda; model itu tetap perlu menetapkan informasi yang tersedia pada setiap asal prakiraan.
Periksa validitas prakiraan dan bandingkan model secara adil
Varians terealisasi tidak negatif, tetapi regresi linear tanpa kendala tidak membatasi koefisien atau prakiraan agar tetap nonnegatif. Karena itu, fit kuadrat terkecil biasa dapat menghasilkan prakiraan negatif di luar sampel. Spesifikasi log atau fit berkendala menangani positivitas dengan cara berbeda, tetapi mengubah model dan arti koefisien. Batas bawah prakiraan juga merupakan pilihan pemodelan; tetapkan sebelum evaluasi, bukan sesudah melihat model mana yang tampak menang.
Evaluasi prakiraan di luar sampel estimasi dan simpan nilai yang tersedia pada tiap asal waktu. Selaraskan proxy, sasaran, horizon, cakupan sesi, satuan, dan tanggal evaluasi bersama. Laporkan aturan estimasi ulang dan pembaruan lalu bandingkan dengan baseline yang disebutkan. Jika ukuran terealisasi adalah proxy yang tidak sempurna, peringkat ekspektasian bergantung pada hubungannya dengan sasaran dan fungsi kerugian. Patton (2011) menjelaskan mengapa noise proxy tidak otomatis membuat setiap perbandingan andal. Panduan QLIKE dan galat kuadrat membahas asumsi evaluasi tersebut.
Kerugian prakiraan yang lebih rendah berarti skor model lebih baik menurut sasaran, proxy, sampel, dan fungsi kerugian yang dipilih. Itu tidak menunjukkan bahwa model menyebabkan volatilitas, bahwa prakiraan harian adalah sinyal trading, atau strategi yang memakainya akan untung setelah biaya eksekusi dan kendala risiko.
Pertanyaan umum
Q1Apakah HAR-RV sama dengan GARCH?
Tidak. HAR-RV dasar memakai ukuran volatilitas terealisasi masa lalu yang diagregasi pada beberapa horizon. GARCH memodelkan varians kondisional melalui rekursi berbasis return; perluasannya dapat menambah masukan lain.
Q2Apakah HAR-RV membuktikan investor bertransaksi dalam siklus harian, mingguan, dan bulanan?
Tidak. Label tersebut menunjukkan jendela agregasi statistik. Regresi tidak mengidentifikasi kelompok investor sebenarnya ataupun membuktikan bahwa mereka menyebabkan persistensi volatilitas.
Q3Bisakah prakiraan HAR-RV standar bernilai negatif?
Bisa. Kuadrat terkecil biasa tidak membatasi nilai fit agar nonnegatif. Transformasi atau estimasi berkendala dapat mencegah prakiraan negatif, tetapi spesifikasi dan evaluasinya perlu dijelaskan.
Q4Apakah prakiraan HAR-RV untuk esok hari sama dengan prakiraan volatilitas satu minggu?
Tidak. Sasaran satu minggu harus didefinisikan sebagai ukuran kumulatif atau rata-rata selama minggu mendatang, atau dibangun dengan prosedur rekursif yang dinyatakan. Horizon dan cakupan interval harus sesuai dengan tujuan. Riset primer - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang diwakili komponen mingguan dan bulanan dalam HAR-RV harian dasar?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Baca panduan lengkapRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan lengkap