

Regresi MIDAS: Data Frekuensi Campuran dan Peramalan Volatilitas
Pelajari cara regresi MIDAS menggabungkan data keuangan harian dan mingguan dengan bobot lag yang ringkas, menyusun ramalan volatilitas, serta memahami batas model frekuensi campuran.
Dalam panduan iniMIDAS mengatasi perbedaan frekuensi pengamatan
Ringkasan singkat
Regresi MIDAS (mixed data sampling) menghubungkan pengamatan dengan frekuensi berbeda tanpa terlebih dahulu memaksa semua deret ke satu kalender. Sejumlah kecil parameter membentuk riwayat berbobot dari pengamatan berfrekuensi tinggi yang dapat membantu meramalkan target keuangan berfrekuensi lebih rendah. Bobot menggambarkan pola prediktif dalam model yang dipilih; bobot tidak membuktikan kausalitas atau keunggulan perdagangan.
MIDAS mengatasi perbedaan frekuensi pengamatan
Data keuangan dan ekonomi tidak tiba menurut satu jam yang sama. Target volatilitas dapat diukur mingguan, sedangkan kandidat prediktornya berupa imbal hasil harian atau ukuran volatilitas terealisasi intrahari. Seri makro mungkin kuartalan sementara harga aset dicatat setiap hari perdagangan. Regresi biasa mengharapkan satu baris pengamatan untuk target dan prediktor, sehingga analis harus menentukan cara menangani kalender berbeda sebelum mengestimasi model.
Salah satu pilihan adalah mengagregasi masukan harian menjadi rata-rata atau jumlah mingguan. Ini sederhana, tetapi menetapkan bobot tertentu untuk setiap hari dan dapat menghilangkan kapan dalam minggu suatu pergerakan terjadi. Pilihan lain adalah mengulang nilai kuartalan pada baris harian atau menginterpolasinya. Pengulangan dapat membuat angka yang lambat berubah tampak seperti banyak pengamatan baru; interpolasi dapat menciptakan lintasan mulus yang tidak pernah diamati. Keduanya tidak menambah informasi.
MIDAS menghubungkan frekuensi secara langsung: target tetap pada frekuensi rendah alaminya dan model memasukkan lag terstruktur dari seri berfrekuensi lebih tinggi. MIDAS merujuk pada mixed data sampling, bukan satu model volatilitas tertentu. Regresi MIDAS digunakan untuk peramalan volatilitas dan situasi lain ketika prediktor diukur lebih rapat daripada hasil. Pertanyaan utamanya adalah seberapa banyak riwayat frekuensi tinggi terkini yang digunakan dan bagaimana bobot lag dibatasi.
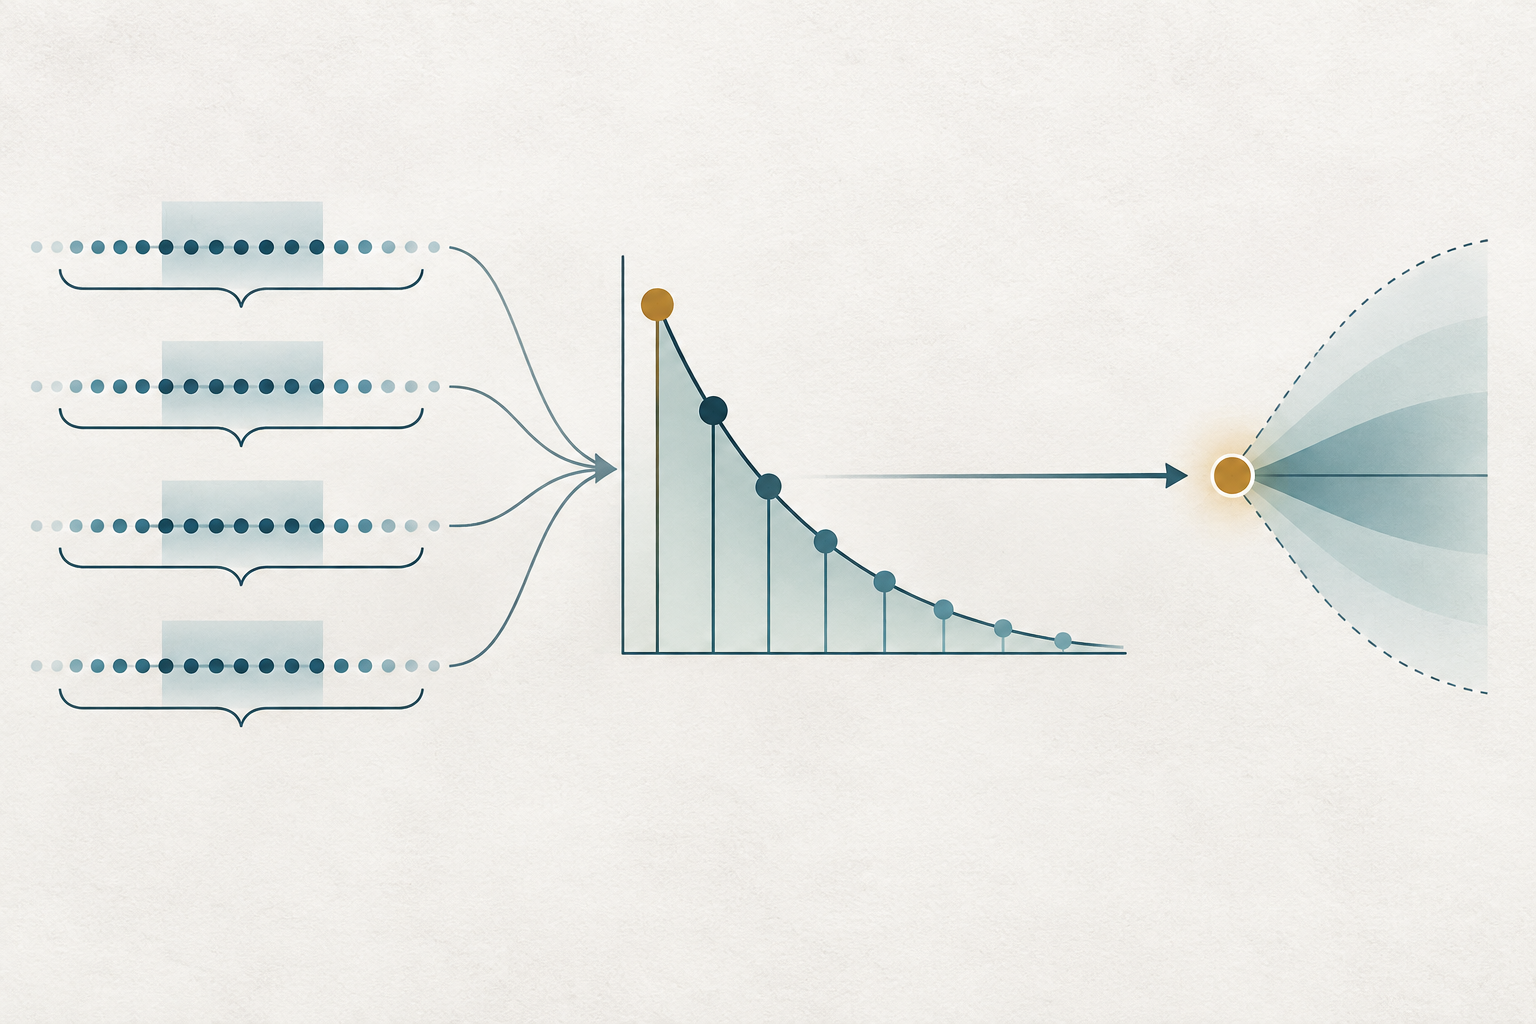
Lag berbobot merangkum banyak pengamatan menjadi prediktor ringkas
Misalkan \(y_{t+1}\) adalah target berfrekuensi rendah, seperti varians terealisasi minggu depan yang diketahui setelah minggu \(t+1\) berakhir. Misalkan \(x_{t-j}\) adalah prediktor harian yang diamati \(j\) sesi perdagangan sebelum asal ramalan pada akhir minggu \(t\). Regresi MIDAS sederhana adalah \(y_{t+1}=a+b\sum_{j=1}^{K}w_j(\theta)x_{t-j}+u_{t+1}\), dengan \(K\) jumlah lag harian, \(w_j(\theta)\) bobot yang dikendalikan sedikit parameter, dan \(u_{t+1}\) galat ramalan.
Bobot biasanya dinormalisasi agar \(\sum_{j=1}^{K}w_j(\theta)=1\). Ini memudahkan jumlah berbobot dibaca sebagai ringkasan riwayat; \(b\) mengatur seberapa kuat ringkasan itu berhubungan dengan target. Normalisasi tidak berarti pengamatan harian saling bebas atau sama informatifnya.
Analis dapat memilih \(x\) berupa imbal hasil harian kuadrat, imbal hasil absolut, ukuran varians terealisasi dari imbal hasil intrahari, atau variabel lain yang tersedia pada asal ramalan. Target \(y\) dapat berupa varians mingguan mendatang, rilis makro bulanan, atau sasaran frekuensi rendah lain. Definisi target menentukan arti koefisien: model untuk proksi varians terealisasi tidak otomatis menjadi model untuk varians sesaat laten, varians tersirat opsi, atau imbal hasil harga.
MIDAS adalah kerangka regresi, bukan satu estimator universal. Respons dapat dimodelkan dalam level, log, atau fungsi penghubung. Regresi linear atas proksi varians nonnegatif dapat menghasilkan nilai taksiran negatif kecuali ramalan dibatasi atau target ditransformasikan. Periksa dukungan nilai dan satuan target.
Fungsi bobot menukar fleksibilitas dengan kestabilan
Regresi lag terdistribusi tanpa pembatasan mengestimasi koefisien terpisah untuk masing-masing dari \(K\) masukan harian. Jika \(K\) besar dibanding jumlah target mingguan, estimasi dapat berisik dan sangat berkorelasi. MIDAS mendefinisikan koefisien lag lewat fungsi berdimensi rendah. Contoh profil eksponensial-Almon adalah \(w_j(\theta)=\frac{\exp(\theta_1j+\theta_2j^2)}{\sum_{\ell=1}^{K}\exp(\theta_1\ell+\theta_2\ell^2)}\); profil polinomial Beta ternormalisasi juga umum digunakan.
Profil tersebut dapat memberi bobot lebih besar pada sesi terbaru, menurunkan bobot secara bertahap, atau menekankan bagian tengah jendela lag. Parameter menggambarkan kurva yang dipilih, bukan kepentingan tiap hari tanpa syarat. Fungsi yang memaksakan ekor panjang dan mulus dapat membatasi pola data yang sebenarnya berumur pendek; sebaliknya, terlalu banyak koefisien harian bebas dapat menyesuaikan derau.
Pembatasan bobot adalah asumsi model. Bobot nonnegatif yang jumlahnya satu memudahkan interpretasi ramalan varians sebagai rata-rata berbobot, tetapi melarang efek lag positif dan negatif saling mengimbangi. Profil yang fleksibel dapat membentuk puncak atau perubahan kemiringan, namun terlalu banyak parameter bentuk mungkin sulit diidentifikasi. Bandingkan beberapa profil yang masuk akal dan periksa apakah ramalan berubah berarti ketika keluarga bobot diganti.
Tidak ada \(K\) yang berlaku universal. Jendela panjang mungkin menangkap informasi persisten, tetapi menambah parameter atau memaksakan bentuk panjang; jendela pendek dapat melewatkan dinamika lambat. Pilih jumlah lag berdasarkan informasi dalam periode estimasi dan validasi tanpa memakai target evaluasi masa depan. Kecocokan dalam sampel saja tidak menunjukkan bahwa pola dapat berulang.
Selaraskan asal ramalan dengan waktu setiap nilai diketahui
Label frekuensi saja tidak menjamin rancangan peramalan yang valid. Misalkan targetnya varians pada minggu depan yang terdiri atas lima sesi dan ramalan diterbitkan setelah penutupan Jumat. Pengamatan harian yang berakhir pada Jumat dapat digunakan, tetapi bukan ukuran varians terealisasi yang dihitung dari data minggu depan. Untuk statistik mingguan atau bulanan yang dirilis, waktu publikasi bisa lebih lambat daripada periode yang dijelaskan. Backtest harus menggunakan nilai yang benar-benar tersedia saat itu, bukan nilai revisi atau rilis kemudian.
Sebelum estimasi, catat tabel asal ramalan: waktu ramalan dibuat, cap waktu terbaru yang diizinkan bagi setiap prediktor, periode target, dan kapan target teramati. Untuk imbal hasil keuangan, nyatakan apakah imbal hasil penutupan-ke-penutupan mencakup interval semalam, sesi pasar mana yang mendefinisikan satu hari, serta bagaimana hari libur atau bar yang hilang mengubah jumlah lag. Lima sesi perdagangan berbeda dari tujuh hari kalender.
Kalender rilis menimbulkan tepi data yang tidak seragam. Pada tanggal tertentu, prediktor harian terbaru mungkin tersedia sementara seri bulanan belum dirilis. Nilai bulanan terakhir boleh dibawa ke depan jika diperlakukan sebagai informasi lama yang sudah diketahui. Jangan mengisi pengamatan yang belum dirilis dengan nilai dari rilis kemudian. Revisi historis juga dapat menciptakan bias melihat ke depan karena basis data saat ini mungkin memuat seri makro revisi yang tidak tersedia bagi peramal pada waktu itu.
Pasar yang tidak sinkron menambah masalah penyelarasan. Penutupan harian saham dan kripto dapat merujuk pada interval UTC berbeda; ukuran volatilitas intrahari mungkin menggunakan bar yang selesai setelah waktu ramalan. Konversi zona waktu, perubahan waktu musim panas, penutupan bursa, dan pembentukan bar termasuk dalam himpunan informasi. Jelaskan penanganannya alih-alih menganggap tanggal yang sama berarti batas informasi yang sama.
Contoh hipotetis mengubah masukan harian menjadi ramalan mingguan
Misalkan targetnya varians terealisasi minggu depan dan ramalan dibuat saat penutupan Jumat. Model memakai lima masukan varians terealisasi harian dari minggu yang telah selesai. Bobot estimasi dari yang terbaru ke yang terlama adalah \(0.40,0.25,0.16,0.11,0.08\), dengan jumlah satu. Masukan hariannya dalam satuan imbal hasil kuadrat adalah \(0.0004,0.0001,0.0009,0.0004,0.0001\).
Ringkasan berbobotnya adalah \(0.40(0.0004)+0.25(0.0001)+0.16(0.0009)+0.11(0.0004)+0.08(0.0001)=0.000381\). Untuk model hipotetis ini, misalkan intersep \(a=0.00012\) dan kemiringan \(b=0.80\). Ramalan varians minggu depan menjadi \(0.00012+0.80(0.000381)=0.0004248\). Akar kuadratnya sekitar \(0.02061\), atau \(2.06\%\) selama minggu target menurut definisi yang dipilih.
Perhitungan ini menunjukkan pemetaan prediktor harian ke target mingguan mendatang; angka dan koefisiennya dibuat untuk ilustrasi. Ini tidak menyatakan bahwa hari tertentu menyebabkan varians minggu depan atau bahwa harga aset kemungkinan naik atau turun. Bobot pada sesi terbaru menunjukkan cara model prediktif yang ditentukan menggabungkan masukan teramati, bersyarat pada sampel dan batasan. Itu bukan estimasi respons kausal.
Contoh ini juga menyoroti satuan. Varians terealisasi harian dan mingguan sama-sama varians imbal hasil, tetapi mengakumulasi periode berbeda. Kemiringan \(b\), intersep, dan konstruksi target diestimasi untuk konvensi tersebut; masukan harian tidak bisa sekadar dilabeli ulang sebagai varians mingguan. Jika targetnya log varians mingguan, keluaran model berada dalam satuan log dan mengeksponensialkan rata-rata bersyarat log umumnya tidak sama dengan rata-rata bersyarat varians. Transformasi kembali ke level memerlukan target ramalan eksplisit dan, bila perlu, koreksi retransformation.
Estimasi bergantung pada target dan pembatasan lag
Dengan vektor bobot tetap, regresi linear terhadap intersep dan kemiringan. Jika bobot bergantung pada parameter nonlinear tak diketahui \(\theta\), estimasi sering memakai kuadrat terkecil nonlinear atau metode berbasis likelihood. Estimator mencari parameter bentuk bobot dan koefisien regresi bersama-sama, atau memprofilkan koefisien linear untuk tiap bentuk kandidat. Nilai awal, batas parameter, kriteria konvergensi, dan solusi lokal dapat berpengaruh; jangan menyembunyikan kegagalan konvergensi atau solusi pada batas.
Jika \(y\) adalah ukuran volatilitas nonnegatif, spesifikasi linear biasa dapat menghasilkan nilai taksiran negatif, terutama di luar sampel. Pilihannya mencakup pembatasan level taksiran agar nonnegatif, fungsi penghubung positif, atau pemodelan log target. Pilihan tersebut mengubah besaran yang diestimasi dan interpretasi ramalan. Dalam model log-target, ramalan rata-rata bersyarat log varians tidak otomatis menjadi rata-rata bersyarat varians; distribusi gangguan dan retransformation penting.
Ketidakpastian sampel juga mencerminkan cara target dibangun. Varians mingguan dari imbal hasil intrahari diukur dengan galat dan dapat sensitif terhadap derau mikrostruktur, interval sampling, lonjakan, serta pengamatan yang hilang. Jika jendela target mingguan bertumpang tindih, galat ramalan dari asal berdekatan berbagi imbal hasil dasar. Karena itu, galat baku dan perbandingan yang mengasumsikan galat ramalan independen mungkin tidak tepat. Gunakan inferensi yang sesuai dengan horizon dan struktur dependensi serta laporkan prosedur pengukuran target.
Stabilitas parameter juga perlu diperhatikan. Profil bobot terestimasi merata-ratakan periode estimasi; bila struktur pasar berubah, profil itu mungkin tidak cocok dengan rezim kini. Estimasi jendela meluas memakai lebih banyak riwayat tetapi mempertahankan dinamika lama; jendela bergulir beradaptasi lebih cepat tetapi memakai lebih sedikit pengamatan dan lebih berisik. Tetapkan aturan pembaruan sebelumnya dan bandingkan dengan tolok ukur tetap dalam evaluasi kronologis.
MIDAS terkait dengan GARCH-MIDAS, tetapi tidak sama
MIDAS menamai cara menggabungkan pengamatan dengan frekuensi berbeda melalui lag berbobot. Regresi MIDAS dapat langsung meramalkan target volatilitas terealisasi dari ukuran harian atau intrahari terdahulu. Regresi ini tidak harus menentukan rekursi varians bersyarat satu langkah yang terkait dengan GARCH.
GARCH-MIDAS adalah keluarga berbeda yang menggabungkan komponen volatilitas jangka panjang yang bergerak lambat, sering didorong variabel berfrekuensi rendah, dengan komponen varians bersyarat jangka pendek yang berkembang secara rekursif. Baca persamaan persisnya: bobot MIDAS dapat mengatur komponen jangka panjang sementara rekursi GARCH menangani kejutan jangka pendek. Label model saja tidak menjelaskan target, apakah ramalan menyangkut volatilitas laten atau terealisasi, ataupun cara menjaga nilai positif.
Karya awal MIDAS untuk volatilitas keuangan membandingkan prediktor, frekuensi, dan panjang lag dalam kerangka ramalan ringkas. Kajian metodologis berikutnya mengembangkan sifat estimasi dan pengujian untuk regresi frekuensi campuran, termasuk perbandingan dengan agregasi temporal tradisional. Karya tersebut menjelaskan mekanismenya, bukan membuktikan bahwa MIDAS selalu mengungguli GARCH atau prediktor berfrekuensi tinggi selalu memperbaiki ramalan. Hasil bergantung pada aset, sampel, target, prediktor, horizon, dan rancangan evaluasi.
Pilih model berdasarkan pertanyaan. Regresi MIDAS langsung dapat menjadi kandidat untuk meramalkan ukuran volatilitas terealisasi mendatang dari riwayat harian. Untuk memodelkan varians bersyarat secara rekursif, bandingkan spesifikasi GARCH yang sesuai. Penggabungan rilis makro kuartalan dengan target keuangan harian mungkin memerlukan kontrol vintase rilis. Model dengan nama serupa bisa menjawab pertanyaan berbeda, jadi selaraskan asal ramalan, definisi target, dan himpunan informasi sebelum membandingkan kinerja.
Galat pengukuran dan seleksi dapat mengalahkan bentuk bobot
Data berfrekuensi tinggi memberi detail waktu lebih baik tetapi juga dapat meningkatkan derau pengukuran. Bar yang sangat pendek memuat bid-ask bounce, diskretisasi harga, kuotasi usang, perdagangan tidak sinkron, dan kesalahan feed. Menjumlahkan imbal hasil kuadrat pada interval yang makin pendek tidak menjamin estimasi varians terealisasi yang lebih baik. Pilih grid sampling dan aturan pembersihan sebelum melihat kinerja ramalan, lalu uji sensitivitas terhadap alternatif yang masuk akal.
Jumlah hasil berfrekuensi rendah, bukan banyaknya baris prediktor harian, membatasi informasi yang tersedia. Sepuluh tahun masukan harian yang dipasangkan dengan target mingguan tetap hanya memberi sekitar lima ratus periode hasil mingguan sebelum nilai hilang dan evaluasi holdout. Fungsi bobot mulus menggunakan koefisien lebih sedikit daripada lag harian bebas, tetapi bentuknya masih dapat sulit diidentifikasi jika sampel pendek, prediktor persisten, atau lag kandidat berlebihan.
Banyak pilihan analitis menimbulkan bias seleksi: mencoba berbagai ukuran frekuensi tinggi, panjang lag, profil bobot, transformasi, pasar, horizon, dan fungsi kerugian lalu hanya melaporkan hasil terbaik. Kecocokan dalam sampel rentan karena target yang sama mengarahkan pemilihan parameter dan model. Catat keluarga model yang dicoba, tentukan metrik utama, dan gunakan holdout kronologis berikutnya atau perbandingan yang memperhitungkan seleksi. Jika banyak ramalan dibandingkan pada tanggal yang sama, perhitungkan dependensi dan multiplicity.
Kurva bobot yang terestimasi bukan penjelasan kausal. Masukan frekuensi tinggi dapat menjadi proksi berita, likuiditas, atau aktivitas pasar; faktor tak teramati dapat mendorong prediktor dan volatilitas masa depan sekaligus. Klaim manfaat prediktif memerlukan waktu yang stabil dan bukti luar sampel. Interpretasi kausal memerlukan rancangan identifikasi dan asumsi terpisah di luar persamaan lag MIDAS.
Ramalan tidak menentukan keputusan perdagangan yang menguntungkan
Ramalan volatilitas dapat membantu anggaran risiko, ukuran lindung nilai, atau rentang skenario, tetapi tidak menentukan tanda imbal hasil atau arah posisi. Simpangan baku mingguan yang diprediksi sebesar \(2.06\%\) bukan pergerakan yang dijanjikan, kerugian maksimum, atau kuotasi volatilitas tersirat opsi. Ramalan menggambarkan ukuran dispersi pilihan di bawah model dan sampel terestimasi; imbal hasil terealisasi bisa jauh lebih besar atau kecil.
Untuk studi strategi, tetapkan waktu sinyal dan order, instrumen, aturan eksposur, serta keluar sebelum pengujian. Estimasi ulang parameter MIDAS hanya menggunakan informasi yang tersedia pada setiap asal historis. Nilai ramalan terhadap tolok ukur dan fungsi kerugian yang ditentukan sebelumnya, lalu simulasikan imbal hasil secara terpisah setelah spread, biaya, pendanaan, pinjaman, dampak pasar, dan turnover. Ramalan varians dapat lebih baik secara statistik tanpa memperbaiki imbal hasil setelah biaya.
Laporkan target dan cara samplingnya; definisi serta satuan prediktor; frekuensi rendah dan tinggi; asal ramalan; jumlah lag; fungsi bobot dan batasannya; jendela estimasi dan jadwal pembaruan; penanganan data hilang dan vintase; fungsi kerugian, tolok ukur, serta tanggal uji kronologis. Tampilkan ketidakpastian atau sensitivitas terhadap profil lag jika pilihan tersebut berdampak berarti. Lihat juga panduan volatilitas terealisasi, pengelompokan volatilitas dan GARCH, serta perbandingan akurasi ramalan.
Sumber primer mencakup studi peramalan volatilitas MIDAS oleh Ghysels, Santa-Clara, dan Valkanov DOI, tinjauan metodologis dan perluasan oleh Ghysels, Sinko, dan Valkanov DOI, serta analisis regresi frekuensi campuran oleh Andreou, Ghysels, dan Kourtellos DOI. Hasil empiris mereka terkait dengan sampel dan rancangan yang dikaji, bukan jaminan kinerja pada pasar atau kelas aset saat ini.
Pertanyaan umum
Q1Apakah MIDAS berarti semua data dirata-ratakan ke satu frekuensi?
Tidak. Regresi MIDAS mempertahankan target pada frekuensi pilihannya dan memakai lag berbobot terstruktur dari prediktor berfrekuensi lebih tinggi. Semua seri tidak perlu diinterpolasi ke kalender bersama baris demi baris.
Q2Apakah regresi MIDAS sama dengan GARCH-MIDAS?
Tidak. MIDAS adalah kerangka lag berbobot untuk data frekuensi campuran. GARCH-MIDAS menggabungkan komponen jangka panjang bergaya MIDAS dengan rekursi varians GARCH jangka pendek. Baca persamaan model untuk mengenali target dan komponennya.
Q3Dapatkah ramalan volatilitas MIDAS yang lebih baik digunakan sebagai sinyal perdagangan?
Tidak dengan sendirinya. Ramalan volatilitas menggambarkan ukuran dispersi pilihan. Strategi memerlukan aturan arah atau risiko yang dirumuskan terpisah, biaya eksekusi realistis, dan evaluasi kronologis setelah biaya.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa peran utama fungsi bobot MIDAS?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Baca panduan lengkapRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Baca panduan lengkapCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Baca panduan lengkap