

Strategi tangga, bullet, dan barbell obligasi
Bandingkan tangga, bullet, dan barbell menurut jadwal jatuh tempo, arus kas, durasi, serta risiko kurva imbal hasil dengan contoh lima tahun.
Dalam panduan iniApa perbedaan tangga, bullet, dan barbell?
Ringkasan singkat
Tangga obligasi menyebarkan tanggal jatuh tempo dari waktu ke waktu, bullet mengelompokkannya di sekitar satu tanggal sasaran, dan barbell lebih banyak menempatkan eksposur pada tenor pendek serta panjang. Jadwal arus kas dan sensitivitas terhadap bagian kurva imbal hasil dapat berbeda. Tidak satu pun bentuk otomatis menjamin imbal hasil atau keamanan yang lebih tinggi. Mulailah dari tanggal kebutuhan dana, risiko harga yang dapat diterima, dan rencana atas dana yang jatuh tempo.
Apa perbedaan tangga, bullet, dan barbell?
Tangga memegang obligasi dengan jatuh tempo bertahap pada beberapa tanggal. Saat satu anak tangga jatuh tempo, hasilnya dapat dibelanjakan atau diinvestasikan kembali pada ujung yang lebih panjang. Portofolio bullet mengelompokkan obligasi di sekitar jatuh tempo atau durasi sasaran. Bentuk ini dapat digunakan untuk kebutuhan belanja mendatang yang tanggalnya diketahui, tetapi pencocokan kewajiban memerlukan pemeriksaan arus kas dan sensitivitas harga, bukan hanya tenor yang mirip. Barbell menempatkan lebih banyak eksposur di ujung pendek dan panjang serta lebih sedikit di tengah. Obligasi pendek jatuh tempo lebih cepat, sedangkan obligasi panjang biasanya lebih sensitif terhadap imbal hasil jangka panjang. Namanya menjelaskan bentuk portofolio, bukan hasil yang dijanjikan.
Bagaimana tangga obligasi menyebarkan arus kas dan tanggal reinvestasi?
Bayangkan tangga lima tahun dengan jumlah serupa dialokasikan ke obligasi yang jatuh tempo pada tahun pertama hingga kelima. Banyak obligasi dapat membayar kupon sebelum jatuh tempo, tetapi pokok kembali pada tanggal berbeda. Dalam contoh sederhana tanpa kupon, jatuh tempo pokok tersebar selama lima tahun tersebut. Harga, kupon, dan ketentuan pelunasan obligasi kupon berbeda, sehingga jumlah investasi yang sama tidak menjamin pengembalian pokok yang sama. Saat anak tangga pertama jatuh tempo, dana dapat digunakan untuk belanja atau membeli obligasi baru di ujung panjang. TreasuryDirect menjelaskan reinvestasi sebagai penggunaan hasil Treasury yang jatuh tempo untuk membeli sekuritas lain; pilihan bergantung pada sekuritas dan rekening, sementara prosedur broker dapat berbeda. Tangga menyebarkan keputusan, tetapi tidak menghilangkan risiko harga, kredit, inflasi, atau reinvestasi. Imbal hasil yang lebih tinggi saat jatuh tempo dapat meningkatkan hasil reinvestasi bagian itu; imbal hasil lebih rendah dapat menurunkan pendapatan mendatangnya.
Kapan portofolio bullet dapat cocok untuk tanggal yang diketahui?
Bullet memusatkan jatuh tempo di sekitar tanggal mendatang, seperti biaya kuliah atau pembelian yang direncanakan. Obligasi yang jatuh tempo dekat tanggal itu dapat mengurangi kebutuhan menjual lebih awal demi memperoleh pokok. Namun, kupon tetap dibayar menurut jadwal masing-masing dan tanggal penyelesaian, jumlah, serta ketentuan lain perlu diperiksa. Obligasi dengan tenor tertulis lima tahun tidak otomatis cocok dengan kewajiban lima tahun lagi: obligasi kupon membayar sebagian kas lebih awal dan nilai pasarnya berubah saat imbal hasil bergerak. Pencocokan dapat memerlukan beberapa sekuritas dengan pembayaran yang sesuai tanggal dan jumlah, serta penyeimbangan ulang ketika suku bunga atau durasi berubah. Bullet juga memusatkan reinvestasi pada tanggal yang tingkatnya belum diketahui hari ini.
Mengapa barbell memegang obligasi pendek dan panjang?
Barbell menggabungkan tenor pendek dan panjang dengan lebih sedikit kepemilikan di tengah. Obligasi pendek dapat mengembalikan pokok lebih cepat dan memberi fleksibilitas dekat. Obligasi panjang umumnya bereaksi lebih besar terhadap perubahan imbal hasil jangka panjang, sehingga menambah durasi dan pergerakan harga. Jika dua portofolio tanpa opsi memiliki durasi serupa, barbell dapat memiliki konveksitas lebih tinggi daripada bullet yang terkonsentrasi di tengah. Konveksitas menjelaskan bagaimana respons harga berubah ketika imbal hasil bergerak. Hal ini tidak membuat barbell unggul: nilainya tetap dapat turun dan hasilnya bergantung pada imbal hasil lintas tenor, kredit, likuiditas, dan harga beli. Obligasi pendek yang jatuh tempo menuntut keputusan aktif; sensitivitas obligasi panjang tetap ada.
Seperti apa tiga bentuk itu dalam horizon lima tahun?
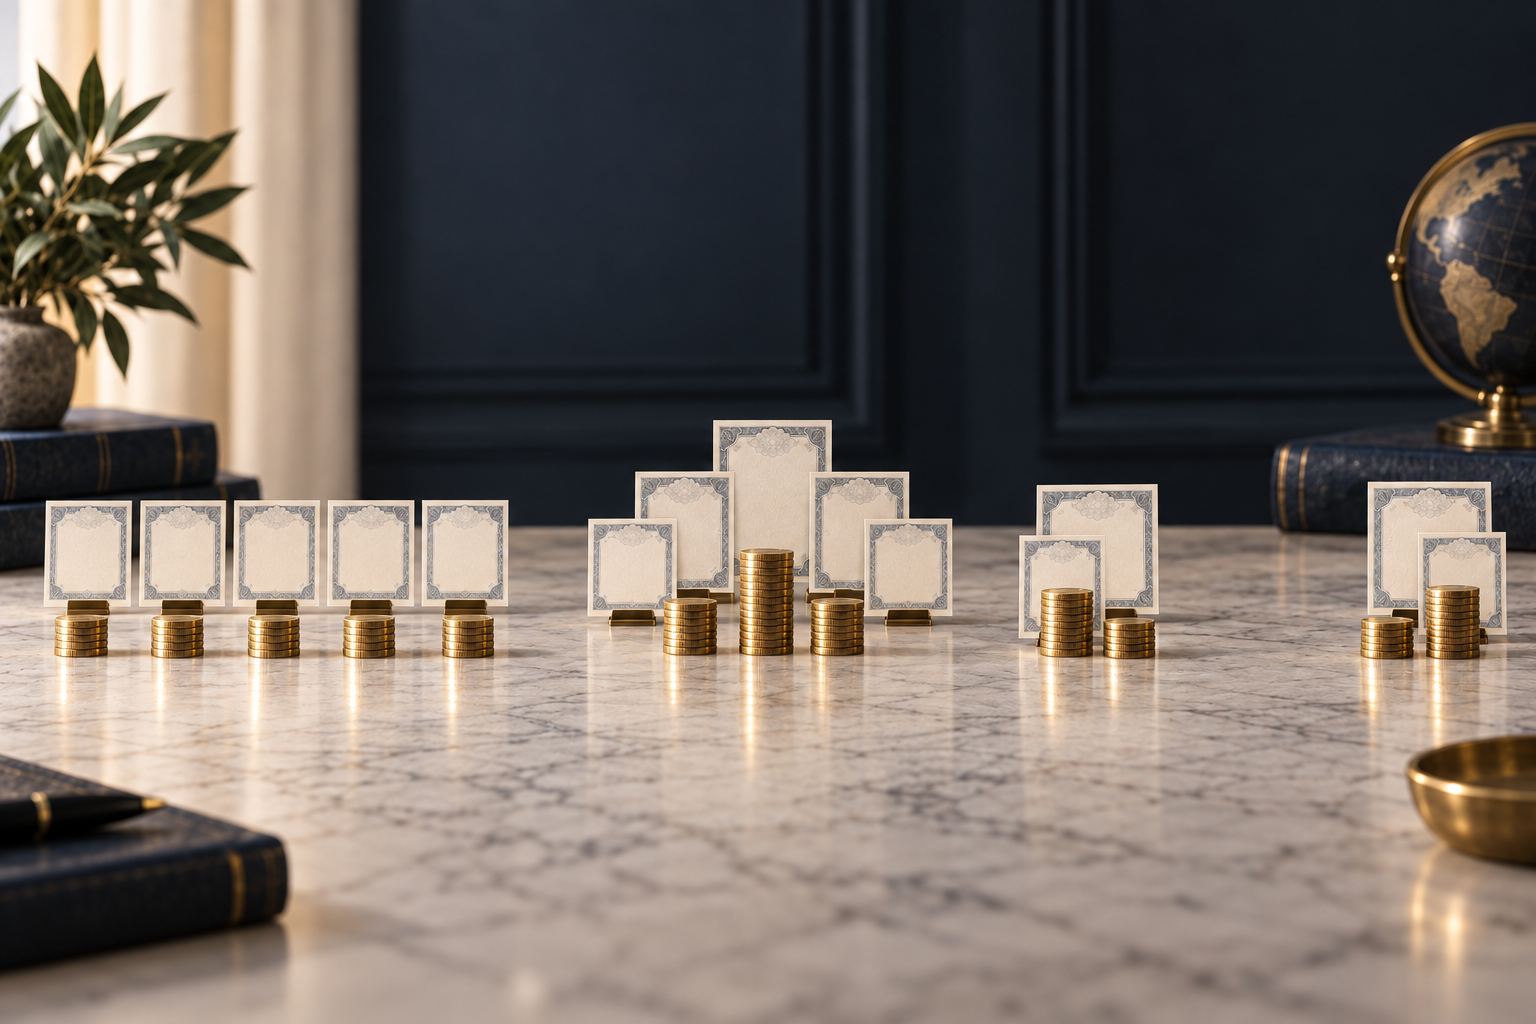
Tabel berikut menggambarkan bentuk jatuh tempo, bukan alokasi yang disarankan. Tabel mengasumsikan rentang jatuh tempo yang sama dan tidak memasukkan kupon, nilai pasar, kualitas kredit, atau opsi penarikan. Titik menunjukkan konsentrasi jatuh tempo pokok, bukan jumlah atau nilai setiap posisi.
| Struktur | Tahun 1 | Tahun 2 | Tahun 3 | Tahun 4 | Tahun 5 | Ciri utama |
|---|---|---|---|---|---|---|
| Tangga | ● | ● | ● | ● | ● | Jatuh tempo terjadi pada beberapa tanggal |
| Bullet | ● | Jatuh tempo mengelompok di sekitar satu tanggal | ||||
| Barbell | ● | ● | Eksposur terkonsentrasi di ujung pendek dan panjang |
Dalam praktik, posisi tidak harus sama besar atau tepat berselang satu tahun. Tangga dapat memiliki beberapa obligasi per rentang, bullet berupa kelompok tanggal yang berdekatan, dan barbell memiliki posisi tengah kecil. Bandingkan arus kas, nilai pasar, durasi, dan eksposur kredit.
Apa yang terjadi saat suku bunga atau kurva imbal hasil bergerak?
Jika imbal hasil semua tenor naik dengan jumlah kurang lebih sama, harga obligasi umumnya turun. Portofolio dengan durasi lebih panjang biasanya lebih sensitif terhadap harga pada tahap awal. Durasi adalah perkiraan, bukan jaminan; konveksitas lebih berpengaruh pada perubahan besar, dan opsi tertanam dapat mengubah arus kas yang diharapkan. Kurva juga dapat menanjak, mendatar, atau berubah bentuk saat imbal hasil tiap tenor bergerak berbeda. Karena itu, eksposur pada setiap titik kurva penting: bullet dan barbell dapat memiliki durasi keseluruhan serupa, tetapi durasi suku bunga kunci berbeda. Pendapatan mendatang tangga sebagian bergantung pada tingkat saat reinvestasi. Kenaikan dapat membantu anak tangga mendatang sekaligus menurunkan nilai obligasi panjang yang sudah dimiliki; penurunan dapat berakibat sebaliknya.
Dapatkah reksa dana atau ETF obligasi membentuk strategi serupa?
Bentuk ini dapat dibuat dengan obligasi individual, reksa dana, atau ETF. ETF obligasi konvensional biasanya mempertahankan eksposur pasar dengan mengubah kepemilikan dan tidak menjanjikan pengembalian pokok pada tanggal jatuh tempo obligasi individual. ETF jatuh tempo target dapat dirancang untuk ditutup sekitar tahun tertentu dan menjadi salah satu anak tangga potensial, tetapi harga unit dan distribusinya berubah; ETF bukan satu obligasi dengan pembayaran pari yang dijamin. Baca. Dana memudahkan diversifikasi, tetapi menambah biaya dan perilaku portofolio yang berbeda dari memegang obligasi hingga jatuh tempo. Periksa kebijakan jatuh tempo, kepemilikan, kredit, durasi, biaya, ketentuan likuidasi, dan distribusi. Nama produk saja tidak membuktikan arus kasnya cocok dengan tanggal belanja pribadi.
Bagaimana membandingkan tangga, bullet, dan barbell?
Mulailah dengan kalender tanggal dan jumlah yang mungkin diperlukan. Tentukan apakah pokok sebaiknya kembali bertahap, dekat satu tanggal sasaran, atau di kedua ujung rentang. Bandingkan secara konsisten nilai pasar, durasi, durasi suku bunga kunci, konveksitas, kredit, fitur call, likuiditas, pajak, biaya, dan mata uang. Imbal hasil lebih tinggi atau tenor lebih panjang tidak membuktikan suatu bentuk lebih baik; pelunasan awal dapat mengubah arus kas dan kebutuhan reinvestasi. Putuskan apakah pokok akan dibelanjakan, disimpan sebagai kas, atau diinvestasikan kembali. Pilihan Treasury bergantung pada sekuritas dan platform; tingkat masa depan belum diketahui.
Pertanyaan umum
Q1Apakah tangga obligasi lebih aman daripada portofolio bullet?
Tidak otomatis. Tangga menyebarkan jatuh tempo sedangkan bullet memusatkannya, tetapi keduanya menghadapi risiko harga, kredit, inflasi, likuiditas, dan reinvestasi. Penerbit, harga, ketentuan, dan kebutuhan untuk menjual juga berpengaruh.
Q2Apakah tangga obligasi menjamin pendapatan yang sama setiap tahun?
Tidak. Jadwal kupon berbeda dan dana jatuh tempo dapat dibelanjakan atau diinvestasikan kembali pada tingkat yang belum diketahui hari ini. Tangga menyebarkan tanggal, bukan mengunci semua tingkat reinvestasi.
Q3Apakah barbell selalu mengungguli bullet saat suku bunga bergerak?
Tidak. Hasil bergantung pada perubahan imbal hasil di tiap tenor, durasi dan konveksitas, ketentuan obligasi, serta harga. Durasi total yang mirip tidak berarti eksposur kurvanya sama.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Bentuk portofolio mana yang umumnya menyebarkan jatuh tempo obligasi pada beberapa tanggal?
Pilih jawaban untuk melihat penjelasannya