

Apakah ETF Obligasi Memiliki Jatuh Tempo? ETF Biasa vs Target Maturity
Pahami mengapa sebagian besar ETF obligasi terus berjalan saat obligasi di dalamnya jatuh tempo, bagaimana ETF target maturity beralih ke kas dan membagikan aset bersih, serta mengapa tahun target tidak menjamin pengembalian modal.
Dalam panduan iniApakah ETF obligasi memiliki tanggal jatuh tempo?
Ringkasan singkat
Obligasi dapat memiliki tanggal jatuh tempo berdasarkan kontrak. Unit ETF biasanya tidak jatuh tempo hanya karena obligasi dalam portofolionya telah jatuh tempo. Sebagian besar ETF obligasi mempertahankan eksposurnya dengan mengganti atau menyesuaikan kepemilikan. Sebagian ETF target maturity dirancang untuk mengakhiri masa operasinya pada tahun tertentu, memindahkan hasil jatuh tempo ke kas atau setara kas, lalu membagikan sisa aset bersihnya. Tahun target adalah rencana siklus hidup dana, bukan janji untuk mengembalikan investasi awal Anda. Panduan ini membahas ETF obligasi yang terdaftar di AS; prospektus masing-masing dana menentukan tanggal dan ketentuannya.
Apakah ETF obligasi memiliki tanggal jatuh tempo?
Biasanya obligasi dalam dana memiliki tanggal jatuh tempo, tetapi unit ETF itu sendiri tidak. Menurut ikhtisar ETF FINRA, sebagian besar ETF obligasi memberikan eksposur berkelanjutan, sementara sebagian lainnya memiliki portofolio dengan target jatuh tempo tertentu. Jatuh tempo obligasi dan rencana pengakhiran dana adalah dua hal berbeda.
Pada obligasi individual, penerbit wajib melakukan pembayaran sesuai persyaratan obligasi. Jika penerbit memenuhi kewajibannya, bunga terakhir dan nilai nominal dibayar saat jatuh tempo. Jika dijual lebih awal, investor menerima harga pasar sekunder saat itu, yang dapat lebih rendah atau lebih tinggi; lihat ikhtisar obligasi FINRA.
Pemegang ETF memiliki unit dana, bukan klaim langsung atas pembayaran pokok setiap obligasi. Saat suatu kepemilikan jatuh tempo, kas diterima oleh dana. Penggunaan selanjutnya bergantung pada strategi dan dokumen ETF.
Apa yang terjadi saat obligasi dalam ETF obligasi biasa jatuh tempo?
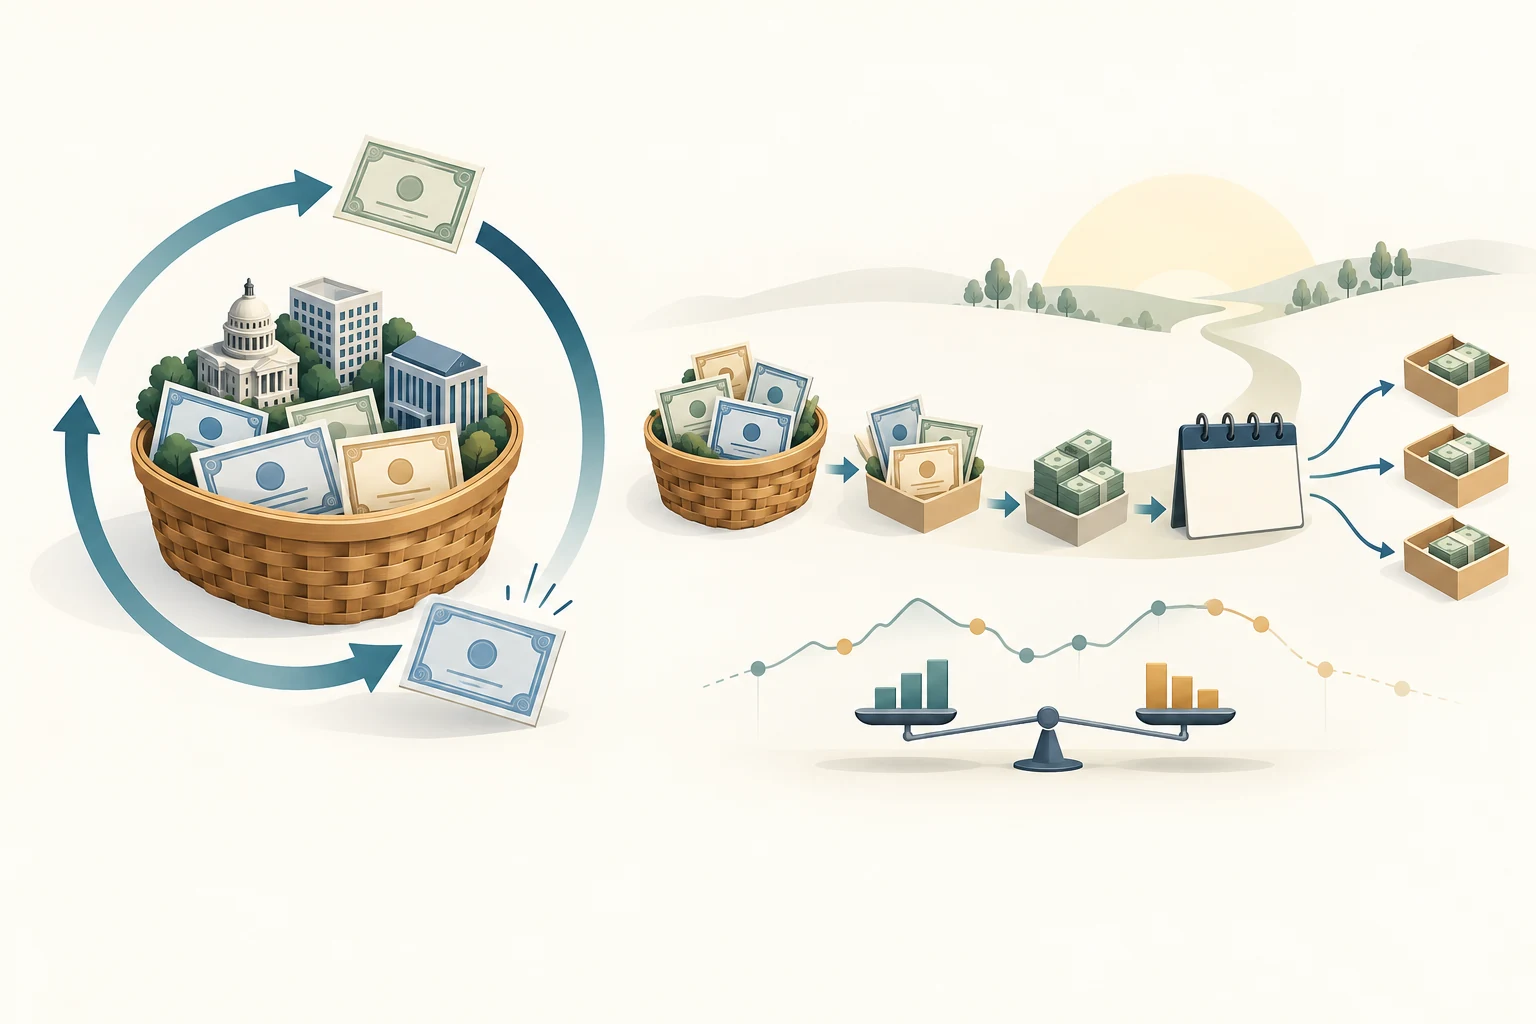
ETF obligasi biasa umumnya bertujuan mempertahankan eksposur investasi, bukan mengakhiri operasi saat satu obligasi jatuh tempo. Dana menerima uang dari jatuh tempo, penjualan, kupon, atau pelunasan lebih awal; hasilnya dapat digunakan untuk membeli obligasi lain atau menyesuaikan portofolio dengan indeks atau mandatnya. Profil jatuh tempo berubah seiring waktu, tetapi unit ETF tetap beredar kecuali dana mengambil tindakan terpisah untuk menutup atau mengubah strukturnya.
Karena itu, rata-rata jatuh tempo ETF obligasi bukan tanggal ketika seluruh pemegang unit menerima kembali modal. Portofolio dapat berisi banyak obligasi dengan jadwal pembayaran berbeda dan kepemilikan yang terus berubah. FINRA menjelaskan bahwa sebagian besar ETF obligasi memberi eksposur berkelanjutan, meski sebagian dirancang dengan tahun jatuh tempo tertentu.
Hasil investor pada dana obligasi biasa berasal dari distribusi dan perubahan nilai pasar unit dana. Obligasi yang jatuh tempo dapat menambah kas dana, tetapi tidak memicu pengembalian proporsional atas harga beli awal setiap pemegang ETF.
Apa arti target maturity pada ETF?
ETF target maturity, defined maturity, atau bullet dirancang berdasarkan obligasi yang dijadwalkan jatuh tempo pada tahun kalender tertentu dan rencana pengakhiran dana. Tahun pada namanya umumnya menandai rentang jatuh tempo yang dituju. Namun, kriteria obligasi yang boleh dimiliki, tanggal terminasi, dan proses distribusi berbeda menurut produk. Gunakan prospektus; jangan anggap ticker atau label tahun sebagai tanggal pembayaran kontraktual.
ETF target maturity berbeda dari reksa dana target-date untuk pensiun. Dana target-date biasanya mengubah alokasi aset seiring waktu menuju horizon pensiun. Dalam prospektus Vanguard Target Maturity 2027 Corporate Bond ETF yang diajukan ke SEC, Vanguard secara jelas membedakan ETF defined maturity dari dana target-date. Prospektus itu menjelaskan dana dengan obligasi yang dikaitkan dengan tahun target dan rencana likuidasi sekitar tanggal tertentu.
Struktur ini dapat menjadi satu anak tangga dalam ladder obligasi, dengan dana berbeda menargetkan tahun yang berbeda. ETF dapat mengemas beragam obligasi dalam satu unit yang diperdagangkan di bursa, tetapi tidak sama dengan satu obligasi dan tidak menjamin pembayaran tetap pada tahun yang tertera.
Apa yang terjadi saat ETF target maturity mendekati tahun targetnya?
Saat obligasi portofolio jatuh tempo atau dipanggil, dana dapat memindahkan hasilnya ke kas atau setara kas alih-alih membeli pengganti dengan jatuh tempo lebih panjang. Sensitivitas suku bunga portofolio dapat menurun mendekati tanggal akhir, dan pendapatan dapat berubah saat obligasi diganti investasi mirip kas. Detailnya bergantung pada prospektus dan obligasi yang dimiliki.
Panduan investor iShares iBonds menjelaskan bahwa seri tersebut beralih ke kas dan setara kas ketika obligasi jatuh tempo, kemudian dihapus dari bursa dan membagikan sisa aset bersih setelah obligasi portofolio jatuh tempo. Dana iBonds berakhir pada Oktober atau Desember tahun yang tertera, tergantung produknya. Invesco menyebut BulletShares dirancang berakhir pada Desember tahun yang ditentukan; hasil obligasi yang jatuh tempo atau dipanggil dalam enam bulan terakhir dapat ditahan dalam kas atau setara kas. Ini contoh khusus penerbit, bukan jadwal universal.
Tanggal akhir yang diperkirakan, hari perdagangan terakhir, NAV akhir, tanggal pencatatan pemegang unit, dan pembayaran bisa berbeda. Prospektus Vanguard menggambarkan likuidasi pada atau sekitar tanggal yang ditentukan, lalu pembagian sisa aset bersih setelah kewajiban dibayar. Periksa prospektus terbaru dan pengumuman dana untuk urutan tanggal yang berlaku.
Apakah distribusi akhir mengembalikan investasi awal saya?
Tidak. Saat terminasi, dana membagikan aset bersih yang tersisa menurut proses likuidasinya. Jumlahnya didasarkan pada nilai dana setelah biaya dan kewajiban, bukan janji untuk mengembalikan harga beli setiap pemegang unit atau membayar jumlah dolar yang telah ditentukan. Harga pasar unit juga mungkin berbeda dari NAV saat dibeli atau dijual.
Prospektus Vanguard yang diajukan ke SEC menyatakan distribusi dan hasil likuidasi tidak dapat diperkirakan saat investasi dilakukan. Hasilnya dapat lebih tinggi atau lebih rendah daripada jumlah awal dan dapat menimbulkan keuntungan atau kerugian pajak. iShares juga menyatakan dana iBonds tidak dijamin dan tidak menargetkan pengembalian jumlah yang telah ditetapkan. Invesco mengungkapkan bahwa distribusi dan hasil likuidasi BulletShares tidak dapat diprediksi di muka dan investor dapat menerima lebih banyak atau lebih sedikit daripada investasi awal.
Untuk menghitung hasil, pertimbangkan seluruh arus kas: harga pembelian unit ETF, distribusi yang diterima, hasil likuidasi, biaya transaksi, dan pajak yang berlaku pada akun. Distribusi akhir saja bukan total imbal hasil dana. Hasil dana bisa di atas atau di bawah NAV awal; hasil investor juga bergantung pada harga dan waktu pembelian.
Apa yang dapat mengubah nilai dana atau pembayaran akhirnya?
ETF target maturity tetap memiliki risiko dana obligasi selama beroperasi. Suku bunga dan penilaian pasar atas kemampuan penerbit membayar dapat mengubah nilai pasar kepemilikan. Penerbit dapat gagal bayar, obligasi callable bisa dilunasi lebih awal, dan hasilnya mungkin diinvestasikan kembali pada imbal hasil berbeda. Dana juga dapat menghadapi keterbatasan likuiditas, biaya, biaya transaksi, serta perbedaan pelacakan indeks atau penggunaan sampling. Tahun akhir yang direncanakan tidak menghapus risiko ini.
Prospektus Vanguard membahas risiko suku bunga, kredit, likuiditas, pelunasan awal, dan pelacakan untuk dananya sendiri. Dokumen itu juga menyebut unit ETF diperdagangkan pada harga pasar yang dapat berada di atas atau di bawah NAV. Pengungkapan BulletShares dari Invesco juga mencatat biaya, kemungkinan rugi, distribusi yang berubah-ubah, dan hasil likuidasi yang dapat berbeda dari investasi awal. Anggap semua ini sebagai pengungkapan khusus produk dan baca dokumen ETF yang sedang dipertimbangkan.
Tahun target juga tidak membekukan nilai ETF. Penjualan obligasi sebelum jatuh tempo, pelunasan dini oleh penerbit, atau akumulasi biaya dapat membuat kas dan aset bersih akhir berbeda dari perkiraan. Untuk penjelasan sensitivitas suku bunga, baca durasi dan risiko suku bunga ETF obligasi. Untuk ukuran pendapatan yang bukan janji pembayaran, lihat SEC yield, distribution yield, dan YTM portofolio ETF.
Bagaimana distribusi, pajak, dan tanggal broker berhubungan?
Distribusi bulanan atau berkala dari dana bukan pembayaran pokok terakhir seperti pada obligasi. Tingkat distribusi dan klasifikasi pajak ETF target maturity dapat berubah. Panduan iShares dan prospektus Vanguard memperingatkan bahwa distribusi serta hasil likuidasi dapat memengaruhi perlakuan pajak atas hasil investasi. Keuntungan atau kerugian kena pajak dapat bergantung pada dasar biaya dan jenis akun. Periksa dokumen pajak akhir dana; untuk pertanyaan pribadi, hubungi profesional pajak yang memenuhi syarat.
Tanggal terminasi yang direncanakan juga tidak menunjukkan kapan kas pasti masuk ke akun broker. Periksa pengumuman dana untuk hari perdagangan terakhir, tanggal valuasi, tanggal pencatatan pemegang unit, tanggal likuidasi atau distribusi yang diperkirakan, serta catatan tentang kemungkinan perubahan waktu. Tanyakan kepada broker bagaimana distribusi akhir diproses dan apakah order terbuka atau pembelian dekat tanggal batas memengaruhi hak menerima distribusi. Setiap platform dapat mengkreditkan hasil pada hari berbeda.
Jika menjual sebelum terminasi, Anda menerima harga pasar bursa yang bisa berbeda dari NAV, dikurangi biaya transaksi yang berlaku. Jika bertahan hingga likuidasi, pembayaran dilakukan melalui proses dana dan broker, bukan pelunasan nilai nominal obligasi individual. Untuk langkah umum penutupan atau merger ETF, lihat apa yang terjadi saat ETF ditutup.
Bisakah ETF target maturity menjadi anak tangga ladder obligasi?
ETF seperti ini dapat dirancang untuk peran tersebut. Ladder obligasi menyebar jatuh tempo ke beberapa tahun sehingga obligasi atau kepemilikan dana dijadwalkan jatuh tempo pada waktu berbeda. ETF target maturity mengelompokkan banyak obligasi dalam satu dana yang diperdagangkan di bursa dan menyediakan rencana tahun akhir; hasilnya dapat digunakan atau diinvestasikan kembali ke anak tangga berikutnya. Invesco menggambarkan BulletShares sebagai sarana membangun ladder obligasi, sementara iShares menjelaskan penggunaan iBonds dengan tahun target berbeda.
Namun jumlah distribusi akhir tetap berubah-ubah. Diversifikasi antarbond tidak menghilangkan risiko kredit atau pasar, dan biaya dana, distribusi, perpindahan ke kas, serta hasil likuidasi berbeda dari memegang satu obligasi langsung. Ladder berbasis ETF dapat membantu mengatur horizon waktu, tetapi tidak menjamin jumlah tertentu tersedia pada tanggal tertentu.
Apa yang perlu diperiksa sebelum mencocokkan tahun target dengan kebutuhan kas?
Mulailah dari prospektus terbaru dan pemberitahuan terminasi, bukan hanya nama dana. Pastikan tahun target, tanggal akhir yang direncanakan, obligasi yang memenuhi syarat, kemungkinan pelunasan awal, kapan hasil mulai dialihkan ke kas, dan cara menghitung pembagian aset bersih akhir. Periksa tanggal data untuk kepemilikan, NAV, durasi, dan imbal hasil. Bandingkan rasio biaya dan biaya lainnya, kualitas kredit, ukuran imbal hasil, NAV dan harga pasar terkini, serta metode pelacakan atau sampling.
Lalu periksa keadaan Anda: harga beli dan dasar biaya, perlakuan distribusi, jenis akun, potensi pajak, hari perdagangan dan tanggal pencatatan terakhir, serta perkiraan waktu broker mengkreditkan distribusi akhir. Jika uang dibutuhkan pada tanggal tetap, beri ruang untuk jadwal dana dan broker dan ingat jumlahnya belum pasti.
Perbandingannya bukan sekadar “ETF obligasi atau obligasi individual”. Tanyakan apakah Anda menginginkan eksposur obligasi yang berkelanjutan atau portofolio dengan rencana tahun akhir, lalu bandingkan arus kas, risiko, biaya, dan pengungkapan produk tertentu. Anggap tahun target sebagai fitur perencanaan dengan syarat, bukan jaminan pokok atau waktu pembayaran yang tepat.
Pertanyaan umum
Q1Apakah ETF obligasi mengembalikan pokok saat kepemilikannya jatuh tempo?
Bukan sebagai pembayaran langsung kepada setiap pemegang ETF. ETF obligasi biasa menerima hasilnya di dalam dana dan umumnya terus mengelola portofolio. ETF target maturity dapat membagikan aset pada terminasi yang direncanakan, tetapi jumlahnya tidak dijamin sama dengan harga beli Anda.
Q2Apakah ETF target maturity sama dengan dana target-date?
Tidak. ETF obligasi target maturity disusun berdasarkan obligasi yang jatuh tempo pada tahun tertentu dan rencana pengakhiran dana. Dana target-date biasanya mengubah alokasi aset menuju tujuan seperti pensiun. Baca prospektus karena nama yang mirip dapat merujuk pada struktur berbeda.
Q3Kapan broker akan mengkreditkan distribusi akhir ETF target maturity?
Waktunya bergantung pada jadwal likuidasi dana dan proses broker. Periksa pemberitahuan dana untuk hari perdagangan terakhir, tanggal valuasi dan pencatatan, serta tanggal distribusi yang diperkirakan, lalu konfirmasikan kepada broker. Tahun target saja bukan tanggal pasti tersedianya kas.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang biasanya terjadi ketika obligasi dalam ETF obligasi biasa jatuh tempo?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Kondisi ketika harga pelaksanaan opsi sangat dekat dengan harga pasar aset acuannya. Opsi mungkin belum memiliki nilai intrinsik yang berarti, tetapi masih dapat memiliki premi karena waktu dan ketidakpastian yang tersisa.
Baca panduan lengkapOpsi beliKontrak yang memberi pembeli hak untuk membeli aset acuan pada harga pelaksanaan sesuai persyaratannya. Penjual kontrak memikul kewajiban yang sepadan jika hak itu dilaksanakan dan ditetapkan kepadanya.
Baca panduan lengkap