

Bisakah pendapatan ETF obligasi mengimbangi kerugian akibat kenaikan imbal hasil? Contoh durasi
Contoh hipotetis ini membandingkan penurunan harga perkiraan berbasis durasi dengan pendapatan portofolio dari waktu ke waktu serta menjelaskan mengapa hasil hitung bukan jaminan titik impas atau tanggal pemulihan
Dalam panduan iniMengapa kerugian harga dan pendapatan mendatang terjadi pada waktu berbeda
Ringkasan singkat
Durasi ETF obligasi memperkirakan respons harga langsung terhadap perubahan imbal hasil pasar; pendapatan portofolio terkumpul sepanjang masa kepemilikan. Membandingkan keduanya membantu menggambarkan bagaimana pendapatan mungkin mengimbangi kerugian nilai pasar yang hipotetis, tetapi tidak menunjukkan kapan harga dana pulih. Panduan ini memakai konsep pasar obligasi AS dan asumsi rekaan, bukan kuotasi ETF langsung atau perkiraan. Jenis dana, aturan pajak, dan pengungkapan dapat berbeda menurut negara. Pembagian bukan imbal hasil tambahan tanpa biaya: saat dibayarkan, nilainya terpisah dari NAV. Jika diinvestasikan kembali, investor memiliki lebih banyak unit sementara NAV dana tetap mencerminkan harga pasar.
Mengapa kerugian harga dan pendapatan mendatang terjadi pada waktu berbeda
Saat imbal hasil pasar naik, harga obligasi berbunga tetap yang sudah beredar umumnya turun. Kupon terjadwalnya tidak otomatis berubah hanya karena obligasi baru menawarkan imbal hasil lebih tinggi.
NAV ETF obligasi mencerminkan harga kepemilikannya, sehingga penurunan nilai pasar dapat muncul sebelum pendapatan dari investasi ulang berubah.
FINRA dan Investor.gov menjelaskan kaitan ini.
Kemudian, kupon, jatuh tempo, penjualan, dan pembelian baru dapat mengubah campuran pendapatan dana. Pertanyaannya terpisah: seberapa besar portofolio dihargai ulang sekarang dan berapa pendapatan yang mungkin terkumpul sesudahnya.
Apa yang diperkirakan durasi—dan apa yang tidak
Durasi efektif memperkirakan sensitivitas harga portofolio obligasi terhadap perubahan kecil pada imbal hasil terkait. Durasi lebih tinggi umumnya berarti respons harga perkiraan lebih besar terhadap perubahan yang sama.
Durasi dinyatakan dalam tahun, tetapi bukan tanggal jatuh tempo unit ETF atau jadwal untuk memulihkan penurunan harga awal.
FINRA menjelaskan durasi, asumsi, dan risiko obligasi lainnya.
Gunakan nilai yang dilaporkan untuk kepemilikan dana pada tanggal tertentu; nilainya dapat berubah saat portofolio berubah.
Perkiraan ini membahas respons harga portofolio obligasi terhadap perubahan imbal hasil yang diasumsikan. Ini bukan jaminan harga bursa unit ETF, pembagian, ataupun imbal hasil total.
Perkirakan perubahan nilai pasar langsung
Pendekatan umum untuk perubahan kecil: perubahan harga ≈ −durasi × perubahan imbal hasil. Nyatakan perubahan sebagai desimal; 50 basis poin sama dengan 0.50 poin persentase atau 0.005.
Anggap ETF obligasi hipotetis berdurasi efektif 5.5 tahun dan imbal hasil pasar terkait naik paralel 50 basis poin. Perkiraan orde pertama: −5.5 × 0.005 = −0.0275, atau sekitar −2.75%.
Pada posisi hipotetis senilai $10,000, 2.75% sekitar $275. Dengan durasi 2.5 tahun, respons perkiraan terhadap kenaikan +50 bp yang sama ialah −1.25%, atau sekitar −$125 dari $10,000.
Contoh ini mengisolasi efek durasi dengan perubahan imbal hasil dan nilai awal tetap. Portofolio nyata dapat berbeda dalam pendapatan, risiko kredit, sensitivitas kurva, biaya, dan konveksitas.
Letakkan asumsi pendapatan di samping perkiraan harga
Tambahkan masukan skenario rekaan: anggap portofolio menghasilkan pendapatan bersih sebesar 4.5% dari NAV awal selama setahun. Pada $10,000, jumlahnya $450 selama 12 bulan.
Jika perkiraan penurunan harga awal −2.75%, rasio pengimbangan sederhana adalah 2.75% ÷ 4.5% ≈ 0.61 tahun, atau sekitar 7.3 bulan. Asumsinya pendapatan terkumpul merata atas nilai awal tanpa bunga majemuk.
Untuk contoh durasi lebih pendek, tingkat pendapatan asumsi yang sama mengimbangi perkiraan penurunan 1.25% dalam 1.25% ÷ 4.5% = 0.28 tahun, atau 3.3 bulan.
Tingkat yang sama hanya untuk mengisolasi hitungan; bukan berarti ETF nyata memiliki imbal hasil atau pembagian yang sama.
<!-- learn:illustration -->
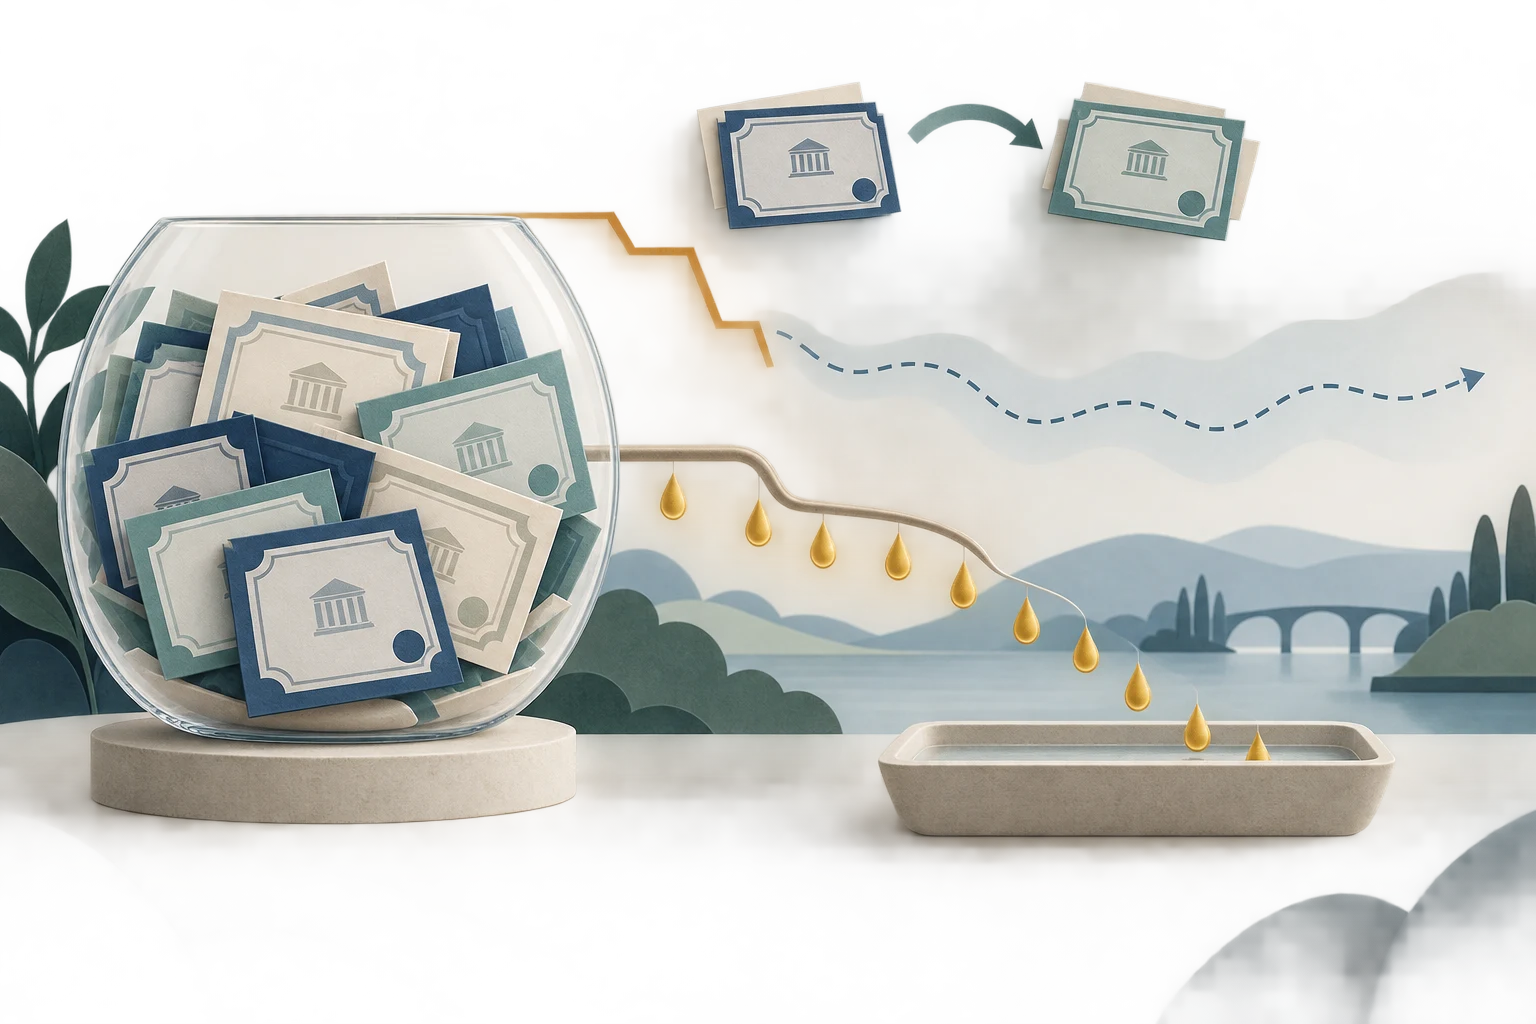
Mengapa imbal hasil pasar lebih tinggi tidak langsung menaikkan setiap kupon
Saat imbal hasil pasar naik, pembayaran kupon obligasi berbunga tetap yang sudah beredar biasanya tetap sama. Harganya turun sehingga imbal hasil hingga jatuh tempo pada harga baru naik; kuponnya tidak diatur ulang.
Saat ETF obligasi menerima pembayaran, menjual kepemilikan, atau mengganti obligasi yang jatuh tempo, investasi baru mungkin menawarkan imbal hasil lebih tinggi.
Perubahannya bergantung pada perputaran, jatuh tempo, kurva imbal hasil, kualitas kredit, arus kas, dan mandat dana.
Investor.gov menyebut risiko suku bunga, kredit, dan pelunasan dipercepat pada dana obligasi.
Sebagian ukuran pendapatan menyetahunkan pendapatan portofolio terbaru; angka pembagian mengikuti rumus penyedia.
Tidak satu pun menjadikan asumsi rekaan 4.5% sebagai perkiraan. Untuk definisi, lihat perbandingan SEC yield dan distribution yield.
Jumlahkan pendapatan dan perubahan harga tanpa menghitung pembagian dua kali
Dengan asumsi sederhana di atas, ilustrasi satu tahun menggabungkan perubahan harga awal −2.75% dan pendapatan 4.5%: −2.75% + 4.5% ≈ +1.75%, sebelum pajak dan efek lain yang dikecualikan.
Ini skenario, bukan perkiraan. Asumsinya tidak ada perubahan harga berikutnya, kontribusi pendapatan bersih tetap, komposisi portofolio tidak berubah, dan tanpa bunga majemuk.
Imbal hasil aktual selama masa kepemilikan juga bergantung pada waktu pembagian dan apakah hasilnya diinvestasikan kembali.
Pembayaran tunai terpisah dari NAV; reinvestasi membeli unit tambahan.
Menambahkannya lagi ke imbal hasil total yang sudah memasukkan reinvestasi berarti menghitung ganda.
Mengapa hitungan ini bukan janji titik impas atau pemulihan
Rasio ini membandingkan perkiraan harga hipotetis dengan asumsi pendapatan tetap. Keduanya tidak dijamin; ini tidak berarti NAV ETF akan kembali ke tingkat sebelumnya dalam 7.3 bulan.
Pendapatan dapat menambah nilai total investor saat NAV masih lebih rendah. Untuk kembali ke harga unit semula, harga pasar perlu naik cukup banyak; pendapatan mendatang hanya salah satu bagian imbal hasil total.
Jika imbal hasil naik lagi, harga dapat turun lebih jauh. Jika imbal hasil turun, harga mungkin naik sementara pendapatan dari kas yang diinvestasikan ulang atau kepemilikan baru berkurang.
Spread kredit, gagal bayar, perubahan kurva, opsi pelunasan, biaya, pajak, serta premi atau diskon ETF dapat mengubah hasil.
Investor.gov menjelaskan dana obligasi bisa merugi akibat risiko suku bunga dan risiko lain.
Bandingkan dana dengan asumsi risiko dan pendapatan yang selaras
Durasi membantu membandingkan respons dua portofolio obligasi terhadap perubahan imbal hasil paralel kecil yang sama, tetapi tidak menentukan mana yang sesuai atau memberi imbal hasil harapan lebih tinggi.
Dana berdurasi lebih pendek mungkin memperlihatkan penurunan harga akibat suku bunga yang lebih kecil dalam model.
Pendapatan, risiko kredit, campuran jatuh tempo, biaya, dan perilaku harganya tetap dapat berbeda dari dana berdurasi lebih panjang.
Bandingkan pengungkapan durasi dan pendapatan dari tanggal yang sama, periksa cara tiap ukuran dihitung, lalu tinjau mandat dan kepemilikan dana.
Jangan gabungkan angka dari tanggal berbeda seolah-olah satu potret.
Untuk dasar perubahan harga, lihat mengapa harga ETF obligasi dapat turun saat imbal hasil pasar naik.
Gunakan model pengimbangan sebagai skenario, bukan aturan keputusan
Catat masukan sebelum menghitung: durasi dana beserta tanggalnya, perubahan kurva imbal hasil yang diasumsikan, NAV awal, dan skenario pendapatan terpisah setelah biaya.
Hitung dulu respons harga awal perkiraan. Lalu tunjukkan asumsi pendapatan dan bagi penurunan perkiraan dengan tingkat tersebut hanya jika hasilnya jelas disebut rasio pengimbangan hipotetis sederhana.
Periksa apakah pajak, biaya transaksi, reinvestasi, perputaran kepemilikan, perubahan kredit, bentuk kurva, atau premi dan diskon harga pasar ETF relevan dengan pertanyaan Anda.
Hitungan ini membantu menjelaskan perbedaan sensitivitas harga dan pendapatan. Hitungan ini tidak memberi tanggal pemulihan, menjamin imbal hasil, atau memilih ETF obligasi untuk keadaan Anda.
Pertanyaan umum
Q1Apakah durasi ETF obligasi memberi tahu berapa lama pemulihan dari penurunan harga?
Tidak. Durasi memperkirakan sensitivitas terhadap perubahan imbal hasil. Durasi tidak menyatakan waktu pemulihan atau tanggal jatuh tempo unit ETF.
Q2Dapatkah imbal hasil pasar yang lebih tinggi langsung meningkatkan pendapatan ETF obligasi?
Belum tentu. Kupon obligasi berbunga tetap yang sudah dimiliki biasanya tidak berubah. Pendapatan dapat berubah saat dana menginvestasikan kembali kas, mengganti kepemilikan, atau menerima pembayaran, sementara harga bisa menyesuaikan lebih cepat.
Q3Apakah contoh 7.3 bulan merupakan perkiraan titik impas yang andal?
Tidak. Contoh memakai asumsi rekaan untuk perbandingan sederhana. NAV, pendapatan, pembagian, imbal hasil, pajak, biaya, dan harga transaksi ETF dapat berubah; ini bukan perkiraan tanggal titik impas.
Sumber dan bacaan lanjutan
Laporkan masalah
Kami akan menyiapkan email berisi tautan artikel ini. Mark menerima laporan setelah Anda mengirimkannya
Cek cepat
Sudah membaca panduannya? Uji diri dengan 3 pertanyaan
Pertanyaan 01
Apa yang diperkirakan durasi ETF obligasi dalam contoh kejutan suku bunga?
Pilih jawaban untuk melihat penjelasannya
Glosarium opsi
Proses ketika kewajiban memenuhi kontrak setelah pemberitahuan exercise dialokasikan kepada penjual opsi dan dapat menimbulkan penyerahan atau pembelian saham.
Baca panduan lengkapSelisih harga beli dan jualPerbedaan antara harga penawaran beli tertinggi dan harga penawaran jual terendah. Selisih ini merupakan biaya implisit untuk membeli lalu menjual kontrak dan dapat melebar ketika pasar kurang likuid.
Baca panduan lengkap0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
Baca panduan lengkap