

Quandt–Andrews 檢定:未知斷點日期的 sup-Wald 檢定
了解 Quandt–Andrews sup-Wald 檢定如何搜尋一個日期未明的回歸斷點、修剪範圍為何重要,以及其虛無分布為何不是一般 F 分布。
本指南內容斷點日期未知,問題便不同
簡短摘要
Quandt–Andrews 方法用來檢定:當唯一一個斷點日期未知時,回歸係數是否維持不變。它會在每個可接受日期計算斷點統計量,再取當中的最大值。由於日期是經搜尋選出,而且在「沒有斷點」的虛無假設下無法識別,這個最大值並不服從固定日期檢定所用的一般 F 分布。
斷點日期未知,問題便不同
Chow 檢定回答一個明確問題:在查看檢定結果之前指定的日期,回歸係數是否改變?在不少金融或宏觀經濟應用中,很難事先提出一個有充分理據的日期。若先測試多個日期,再報告最顯著的 Chow 結果,日期選擇便成為檢定程序的一部分。一般單一日期的臨界值沒有計及這次搜尋。
Quandt 的雙制度程序,以及 Andrews 其後建立的漸近框架,會在一組候選斷點日期上評估統計量,藉此處理這個問題。在應用線性回歸中,視乎具體統計量和協方差處理方式,這個最大值常稱為 Quandt 似然比(QLR)、sup-F 或 sup-Wald。Andrews 為具有未知變點的較廣泛參數模型建立 sup-Wald、LM 及類似 LR 的檢定(Quandt,1960;Andrews,1993)。
本文刻意聚焦於較窄的問題:在斷點日期未知時,檢定指定的回歸關係是否可能改變一次。這項檢定不會估計未知的變化次數、不會解釋變化原因,也不會識別交易機會。[Bai–Perron 指南](/zh-hk/learn/bai-perron-multiple-structural-breaks-regression-tests-explained)處理的是另一個問題:如何建立多個未知斷點日期的模型。
指定單一斷點回歸式及其限制
假設按時間排序的樣本包含觀測值 (t=1,ldots,T),結果變數為 (y_t),解釋變數向量為 (x_t)。純粹的單一斷點模型為
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
其中 (k) 是第一個制度的最後一筆觀測。在無斷點虛無假設下,受檢定的係數向量相等,即聯合限制為 (H₀: β₁ = β₂)。單一斷點對立假設表示,兩者至少在一個可接受日期有所不同。部分變化模型可以只允許預先指定的一組係數改變;限制數目和參考分布亦會因此改變。請清楚說明哪些係數可以改變。
觀測值的排序必須令斷點日期有意義。就每日回報而言,(k) 通常是交易時段的序號,不一定是日曆日期。缺失觀測、假期、交易時間不同的市場、合約轉倉,以及目標定義改變,都會影響「之前」和「之後」的含義。在把選出的分割點解讀為某個事件的前後分界之前,先界定樣本和日期慣例。
拒絕虛無假設表示,資料不支持指定的固定係數模型,並支持搜尋範圍內某種單一斷點對立假設。這不代表某項公告造成斷點、不代表解釋變數具外生性,也不證明斷點後的係數會持續。如果條件平均數、誤差動態或量度過程設定錯誤,檢定可能反映模型錯設,而不是明確的參數轉變。
修剪候選日期,並估計每個分割的兩側
候選日期若接近樣本端點,其中一側的觀測值可能太少,令估計不可靠。修剪比例 (ε) 會排除端點,並把搜尋限制在預先指定區間內的斷點比例 (lambda=k/T),例如 ([ε,1-ε])。在離散樣本中,程式會將區間換算成整數日期,並要求兩個區段都有足夠觀測值及滿秩解釋變數。請報告確切慣例,包括 (k) 指斷點之前最後一筆觀測,還是之後第一筆觀測。
對每個可接受的 (k),分別估計合併的虛無模型和相應的雙制度模型,再計算係數變化限制的統計量。在誤差獨立、同方差且使用共同解釋變數集合的傳統 OLS 情況下,統計量可由殘差平方和的減幅表示。若誤差服從常態分布,事先指定單一日期的統計量在有限樣本下有精確 F 參考分布;沒有常態假設,就不能推出這項精確結果。Wald 版本則以估計協方差衡量係數差異。若存在異方差或序列相關,便需要相應的穩健協方差及配套的參考方法。只改用穩健標準誤,並不足以令搜尋日期後的一般 F 臨界值有效。
修剪是檢定設計的一部分,並非表面設定。較大修剪幅度會縮短搜尋範圍,避免極小制度,但亦會排除靠近樣本端點的大型斷點。較小修剪幅度會納入這些候選日期,卻令漸近近似和有限樣本估計更脆弱。應在查看統計量峰值之前,按樣本大小、模型維度和研究問題選定範圍。
<!-- learn:illustration -->
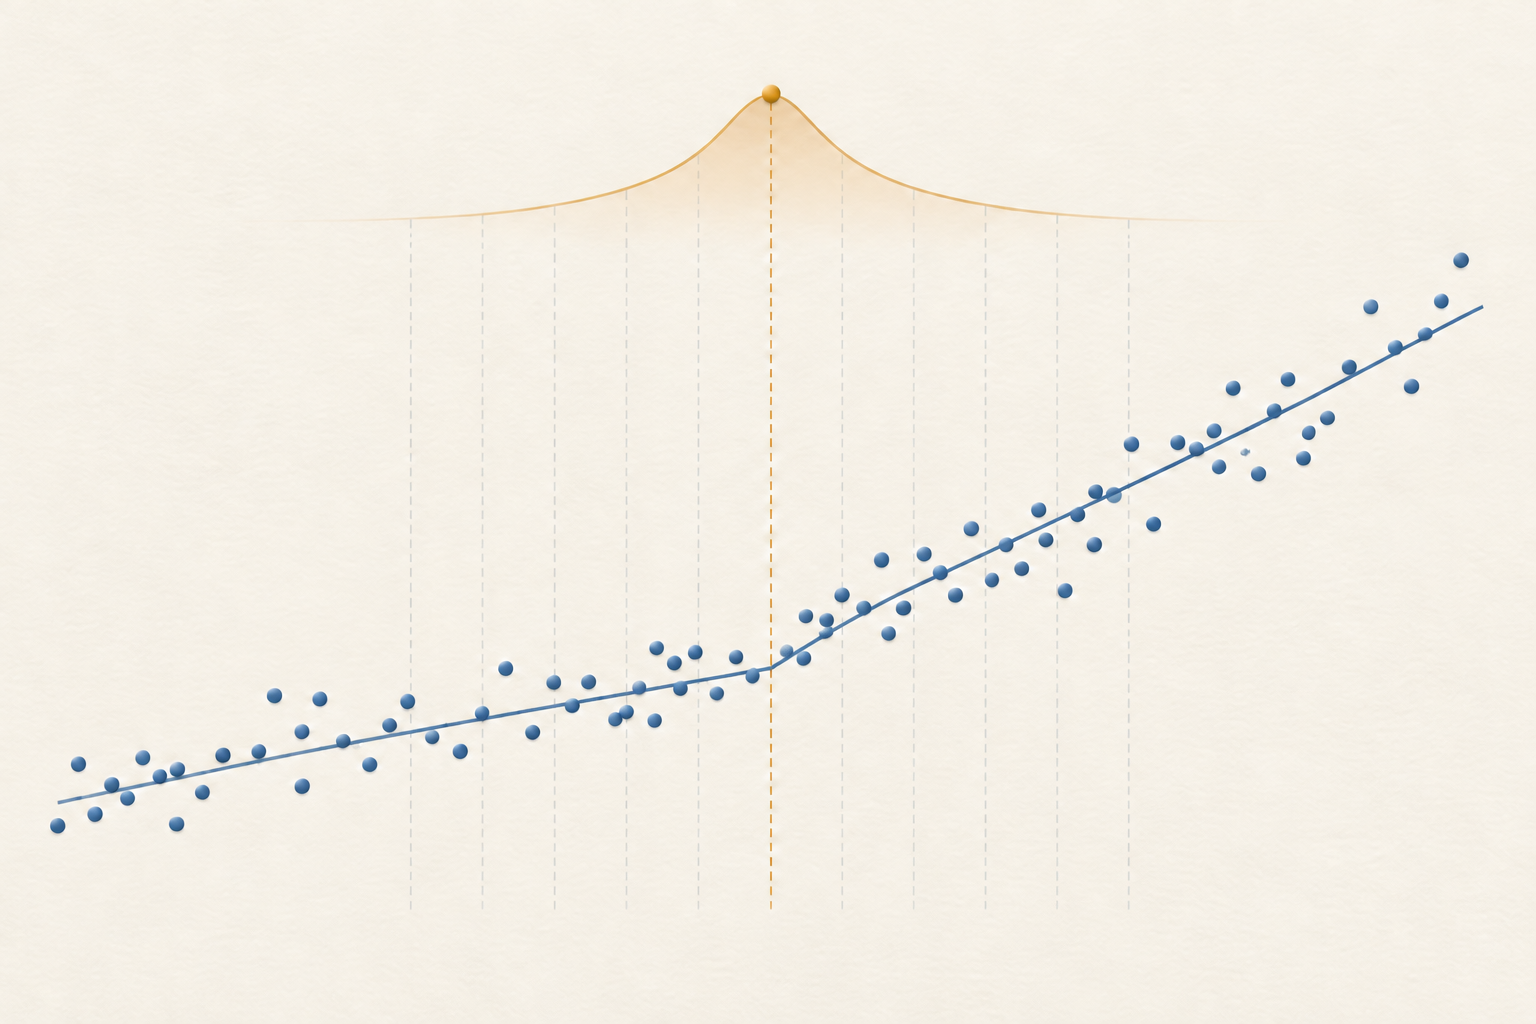
sup-Wald 統計量是各候選日期統計量的最大值
對每個候選日期 (k),令 (W(k)) 為指定係數限制的 Wald 統計量。單一斷點的 sup-Wald 統計量為
supW = max{k ∈ K} W(k)
其中 (K) 是經修剪後的可接受日期集合。在傳統線性回歸實作中,常會取各候選日期 Chow F 統計量的最大值,並稱為 sup-F 或 QLR。最大化日期 (hat{k}=argmax_{kin K} W(k)) 是此次搜尋中統計量最高的日期。這是經選出的估計位置,不是信賴區間,也不是經濟變化發生的精確時間。
這些名稱相關,但並非在所有情況下都可以互換。在符合假設的情況下,固定日期、同方差的傳統 Chow F 檢定具有有限樣本精確 F 參考分布。跨日期最大值、採用穩健協方差的漸近 sup-Wald,以及似然比統計量,未必有相同的有限樣本數值或臨界值。請報告實際計算的統計量、協方差估計方法、修剪規則和臨界值來源,不要只寫「QLR」。
候選統計量彼此高度相關,因為相鄰分割幾乎重用全部相同觀測值。這項檢定不等同於挑選固定日期中最小的 p 值、將其乘以日期數目,或把每個日期當作獨立檢定。其最大值的虛無分布是按搜尋過程推導的。
搜尋所得最大值具有非標準虛無分布
在無斷點虛無假設下,沒有可供估計的真實斷點日期。日期參數只在對立假設下出現,在虛無假設下則消失,因此固定日期 Wald 或 F 檢定的常規正則條件論證並不適用。跨候選日期取最大值,會產生非標準漸近分布。若把最大值與標準 F 臨界值比較,通常會誇大反對穩定性的證據。
Andrews 推導 sup-Wald、LM 和類似 LR 檢定的漸近分布與臨界值;搜尋區間的修剪界限及受檢定限制數目都會影響結果(1993)。適用數值亦取決於模型和協方差假設。請使用與具體檢定相符的表格、實作或近似方法,不要挪用其他修剪比例或限制數目的臨界值。Andrews 其後發表勘誤,指出部分八項限制 sup 檢定的臨界值過低;遇到該情況應使用修正版表格(2003 年勘誤)。Hansen 提供結構變化檢定漸近 p 值的數值近似方法(1997)。
Andrews 和 Ploberger 亦為只在對立假設下出現的 nuisance parameter 推導平均型和指數型檢定(1994)。這些是會考慮搜尋的相關程序,並非 sup-Wald 的別名。若採用 bootstrap 或其他有限樣本校準,請說明重抽樣設計,並確認它能重現虛無結構和相同搜尋程序。一般 bootstrap 不會自動解決日期選擇或依賴問題。
十二個觀測值的例子可核對修剪和最大值
考慮一個刻意簡化、只含截距的假設回歸:
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
共有 (T=12) 個觀測值。為作說明,設 (ε=0.25),令每個區段至少有三筆觀測,因此第一段最後觀測的候選日期為 (k=3,ldots,9)。此例只展示搜尋的計算,不是建議的修剪設定,也不是用作推論的樣本。
合併平均數為 (23/12),合併模型的殘差平方和為
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
在候選日期 (k=6),第一段的總和及平方和均為5,因此其殘差平方和為 (5−5²/6=5/6)。第二段有六個數值3,殘差平方和為0,所以 (RSS₁(6)=5/6)。只有一項限制,而兩段截距均需估計,因此固定日期統計量為
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
對七個候選日期作相同計算,(k=3,ldots,9) 對應的 F 值約為 (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59)。sup-F 是其中最大值169,出現在 (k=6)。這只核對了這組構造資料中哪個候選日期最大,並沒有提供 p 值。由於日期經過搜尋,169 必須與配合設計、考慮搜尋程序的非標準臨界值比較,而非固定日期的一般 F 分布。
在設計範圍內解讀拒絕與未能拒絕
拒絕表示在所選顯著水準及檢定假設、臨界值下,可接受範圍內的最大統計量與係數固定的虛無模型不相容。它不會識別唯一且精確定時的斷點。相鄰候選日期的統計量可能相近;改變樣本端點、修剪設定、解釋變數或協方差方法亦可能令峰值移動。應報告候選統計量的整體形狀,或適當的日期不確定性分析,而非把 (hat{k}) 當作精確日期。
未能拒絕不代表係數穩定。若變化幅度小、位於修剪後的端點附近,或涉及未納入限制的係數,檢定的檢定力可能不足。單一斷點檢定亦可能錯過數次互相抵銷部分影響的變化。另一方面,離群值、方差改變、遺漏的動態因素、資料定義改變或反覆搜尋模型規格,都可能造成不穩定的證據。檢定回答的是範圍有限的統計問題,不是差異的成因。
斷點日期是用同一批檢定資料選出的。不要把它當成預先指定的事件日期,再以未作調整的第二次顯著性檢定聲稱獲得獨立確認。如果日期會觸發預測更新或交易規則,請明確訂出規則並用較後期資料評估。樣本內 sup 統計量並不能證明斷點後的持續性或經濟價值。
分清 Chow、CUSUM 和 Bai–Perron 所回答的問題
| 方法 | 主要問題 | 它不會做甚麼 |
|---|---|---|
| [Chow 檢定](/zh-hk/learn/chow-test-structural-break-regression-finance-explained) | 事先指定日期的前後,係數是否不同? | 在保留單一日期參考分布的情況下搜尋未知日期 |
| Quandt–Andrews sup 檢定 | 修剪範圍內是否有證據支持某處存在一次斷點? | 選出未知的斷點數目或解釋成因 |
| [回歸 CUSUM](/zh-hk/learn/cusum-test-regression-stability-recursive-residuals-explained) | 有序的遞迴殘差路徑是否與係數穩定性不符? | 單靠此法找出一個選出的斷點日期 |
| [Bai–Perron](/zh-hk/learn/bai-perron-multiple-structural-breaks-regression-tests-explained) | 多重斷點模型支持多少個斷點及哪些日期? | 取代單一斷點檢定的規格設定和選擇程序 |
Hidden Markov 或 regime-switching 模型提出另一個問題:觀測值是否可由會按轉移機率反覆變化的潛在狀態描述?單一未知變點檢定考慮搜尋範圍內一次持續的前後分割。這些方法可以互相補充,但假設和結果不可互換;詳見[制度轉換指南](/zh-hk/learn/hidden-markov-model-regime-switching-finance-explained)。
報告搜尋方法,讓其他分析者可以重現
列明結果變數與解釋變數、純粹或部分變化、受檢定的係數限制、樣本日期與排序,以及斷點日期慣例。報告 (T)、限制數目、修剪比例或確切候選集合、每個區段的最小樣本數,以及採用 sup-Wald、sup-F/QLR、sup-LM 或其他程序。另列協方差估計方法、臨界值或 p 值的計算方法,以及任何有限樣本修正。
展示各候選日期的統計量,並把最大值所在日期報告為選出的位置;如有資料,亦提供不確定性或敏感度分析。說明模型和檢定設計是否預先指定、如何處理缺失觀測與即時資料,以及檢查過哪些替代樣本或解釋變數。若分析用於預測,斷點搜尋應留在訓練樣本之內,並以之後未曾使用的資料評估更新後模型。
統計上顯著的未知斷點檢定不會識別事件原因,也不會證明某個制度有盈利能力。不顯著結果同樣不能確認穩定性。合理結論只適用於指定的單一斷點對立假設、修剪日期範圍、回歸模型、樣本及考慮搜尋程序的推論方法。
常見問題
Q1Quandt–Andrews 檢定是否只是在很多日期重複做 Chow 檢定?
它會在候選日期計算相關統計量,但推論必須計及取最大值這一步。若只報告最大的普通 Chow 結果及其固定日期 p 值,便忽略搜尋,通常會用錯虛無分布。
Q2最大統計量所在日期是否指出經濟事件造成斷點的時間?
不是。它只是在所選樣本和修剪範圍中統計量最大的候選日期,不是因果時間戳或信賴區間。相鄰日期或不同設計選擇可能得到相近結果。
Q3拒絕是否表示剛好發生了一次斷點?
不是。它是拒絕指定的係數固定虛無假設,支持搜尋範圍內某種單一斷點對立假設。多次變化、離群值、方差變動或模型錯設也會帶來不穩定的證據;估計多個斷點是另一個問題。
Q4可以把 sup-Wald 最大值與一般 F 表比較嗎?
一般不可以。應使用配合 sup 統計量、修剪範圍、限制數目、模型和協方差假設的臨界值或 p 值。一般 F 分布在其假設下適用於預先指定日期的檢定,不會自動適用於搜尋最大值。 原始研究 - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
斷點日期未知時,Quandt–Andrews sup-Wald 檢定會怎樣做?
選擇答案即可查看解釋