

Bai–Perron 多重結構轉變檢定:回歸中的多個轉折點
了解 Bai–Perron 方法如何搜尋回歸轉折點的未知數目和日期、截尾與臨界值有甚麼作用,以及估算結果不能證明甚麼。
本指南內容多重轉折回歸檢定要回答甚麼
簡短摘要
Bai–Perron 方法會在轉折點數目固定時,聯合估算回歸轉折日期。之後再用檢定或模型選擇準則,評估數據支持多少個轉折點。日期和數目取決於回歸設定、最短區段長度、誤差假設和搜尋程序;它們不會指出成因或證明交易優勢。
多重轉折回歸檢定要回答甚麼
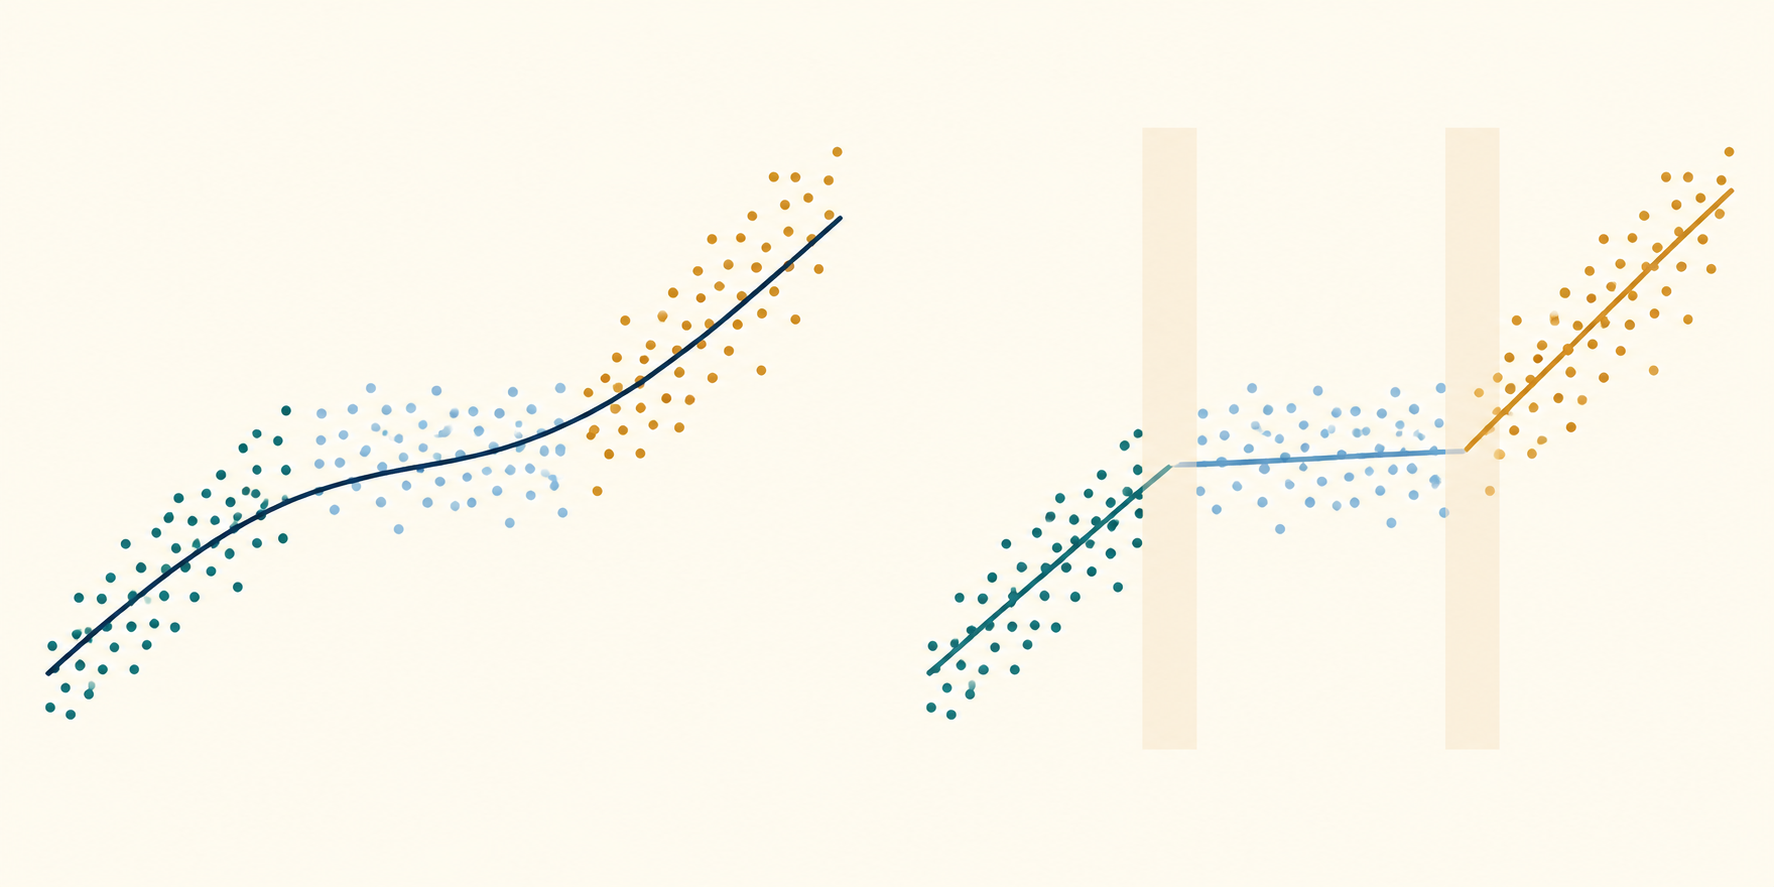
回歸中的結構轉變,是指一個或多個係數可能在樣本中的未知時點改變。只用整個樣本估算一個係數,可能會掩蓋這種變化:例如收益和風險的關係在某段期間為正,之後轉弱或反轉,平均係數便可能無法很好描述任何一段期間。Bai–Perron 方法把這個問題明確處理為搜尋觀測值的各種可能分段。
它與 Chow 檢定的主要分別,在於日期是否預先指定。Chow 檢定比較指定日期兩邊的子樣本;若嘗試多個日期,再只報告普通 Chow 統計量中最大的數值,單一預設檢定的標準參考分佈便不再適用。Bai–Perron 檢定會考慮候選日期搜尋,並可評估多個轉折點。預先指定日期的情況可參閱 Chow 檢定指南。
它也不同於回歸 CUSUM。CUSUM 按時間次序檢查遞迴殘差路徑,尋找不支持穩定性的證據;但它本身不會選出一組多個轉折日期。Bai–Perron 則在明確的分段回歸模型下估算分段方式。兩種方法都不能解釋關係為何改變。殘差路徑診斷可參閱回歸 CUSUM 指南。
寫出日期和轉折數目未知的回歸
假設有 \(T\) 個觀測值,並在整數日期 \(T_1<\cdots<T_m\) 出現 \(m\) 次轉變。令 \(T_0=0\)、\(T_{m+1}=T\),第 \(j\) 個區段包括觀測值 \(T_{j-1}+1,\ldots,T_j\)。純結構轉變模型可寫成
\[ y_t=x_t'\beta_j+u_t,\qquad T_{j-1}<t\le T_j,\quad j=1,\ldots,m+1. \]
其中 \(y_t\) 是結果變數,\(x_t\) 是納入的解釋變數向量,\(\beta_j\) 是第 \(j\) 段的係數向量,\(u_t\) 是誤差。未知的不只是係數:除非研究設計已固定轉折日期和數目 \(m\),否則亦要估算或選擇它們。模型亦假設觀測值有有意義的次序,並且在選定的設定下,每個區段內的係數向量保持穩定。
以金融為例,\(y_t\) 可以是投資組合回報,\(x_t\) 則可包括市場回報、利率變化或波幅指標。檢出轉折點代表按該程序估算時,樣本內的分段線性條件均值有較佳擬合。這不表示某件指定事件改變了係數、解釋變數是外生的,或樣本外的關係仍然穩定。
觀測日期和日曆日期也要分開看。如果數據是每日交易時段,介乎第 120 和第 121 個交易時段的轉折未必對應一個日曆日的市場變化;假期、缺失報價和不規則抽樣都會影響兩者的對應。在把轉折日期當成事件發生時間之前,應說明樣本排序方式和日期的報告慣例。
有意識地選擇純結構轉變或部分結構轉變
純結構轉變模型容許 \(\beta_j\) 中的所有係數在不同區段改變。這容許截距和所有斜率變化,但需要估算更多區段專屬參數。區段短或解釋變數多時,轉折可能難以準確估算。只有當研究問題容許所有建模關係重新設定時,純轉變才合適。
部分結構轉變模型會令部分係數在各段維持相同,其他係數則可改變。例如寫成 \(\beta_j=(\delta',\gamma_j')'\),其中 \(\delta\) 在所有區段共用,\(\gamma_j\) 則因區段而異。這可反映實質限制,例如容許截距和政策曝險斜率改變,但控制變數的影響維持不變。此限制會改變擬合目標和檢定的參考分佈;應明確說明,而非當作沒有影響的簡化。
計算方式也不同。純轉變模型中,一種分段方案的殘差平方和(RSS)是各獨立區段 RSS 的總和,因此固定轉折數目時可用動態規劃優化分段。部分轉變模型中的共用係數會連繫所有區段。Bai 和 Perron 描述一種反覆程序:先固定共用係數,估算轉折日期和可變係數;再固定分段,更新共用係數。單靠簡單的區段 RSS 加法遞迴,不能聯合解決整個受限制模型。應按科學或預測問題選擇設定,而非按哪個版本顯示更多轉折點選擇。
檢視候選日期前先設定最短區段長度
搜尋要求每個區段有最少數目的觀測值。截尾規則可避免對極短期間擬合,以減低係數不穩定的風險;但它亦會排除太接近樣本邊界或另一個轉折點的真實變化。這是研究設計的一部分,不是普遍定律。
考慮一個明確屬假設的例子:\(T=240\) 個觀測值,選擇 15% 截尾比例。這令每段最短長度為 \(h=0.15\times240=36\) 個觀測值。如果轉折日期指前一段的最後一個觀測值,單一轉折時可接受的日期是 \(36\le T_1\le204\)。轉折兩邊各有至少 36 個觀測值。
兩個轉折點時,可接受的日期組合必須符合:
\[ 36\le T_1,\qquad T_1+36\le T_2\le204. \]
換言之,\(T_1\le168\),而 \(T_2\) 必須比第一個轉折至少遲 36 個觀測值,並在第二個轉折後保留 36 個觀測值。日期組合 \((72,156)\) 可接受:三段分別有 72、84 和 84 個觀測值。\((80,100)\) 則不可以,因為中間一段只有 20 個觀測值。按這個 \(h\),240 個觀測值最多容納五個轉折:六段最少需要 \(6\times36=216\) 個觀測值,七段則要 252 個。
這裏的 15% 是明確假設的設計選擇,不是預設建議。比例較大可排除短期制度或靠近樣本邊界的日期;比例較小可容許短區段,但可能沒有足夠資料可靠估算斜率和長期協方差量。應按抽樣頻率、解釋變數數目、合理的制度持續時間及推論方法選擇。報告所用數值;如有實質意義,亦應說明相近數值會否改變結論。若有滯後變數或缺失觀測,不同程式或會以不同方式定義有效樣本數和搜尋端點,所以要記錄實際採用的慣例。
固定轉折數目後用動態規劃尋找全局分段
純轉變模型的 \(m\) 固定時,日期搜尋可寫成最小化各段 RSS 總和:
\[ \min_{T_1,\ldots,T_m}\;\sum_{j=1}^{m+1}\operatorname{SSR}(T_{j-1}+1,T_j), \]
並須符合日期次序和最短區段長度。\(\operatorname{SSR}(a,b)\) 是以觀測值 \(a,\ldots,b\) 擬合單一區段所得的最小最小二乘殘差平方和。直接搜尋會檢查每種日期組合,其數目會隨 \(T\) 和 \(m\) 快速增加。
動態規劃會重用已解決的最佳子問題。若 \(D(r,j)\) 代表把觀測值 1 至 \(j\) 分成 \(r\) 個有效區段時的最低 RSS,其中一種遞迴形式是
\[ D(r,j)=\min_i\{D(r-1,i)+\operatorname{SSR}(i+1,j)\}, \]
並限制分割點 \(i\),使頭 \(r-1\) 段和最後一段均符合最短長度。在每一步儲存令 RSS 最小的分割點,便可還原日期。對每個容許的區段數目,演算法會在指定模型和限制下,找出 RSS 全局最低的分段;它不是每次貪婪地加一個轉折。Bai 和 Perron(2003)介紹這項計算,並討論純轉變和部分轉變模型。
這裏的「全局」是相對於所選數目、解釋變數、確定性項、截尾和目標函數而言。它不代表統計模型必定正確、所選數目必定合適,或該分段方案在所有可能設定中最佳。程序可有效率地比較多個數目,但選擇 \(m\) 是另一個推論或模型選擇步驟。
用經搜尋校正的推論或準則選擇轉折數目
為候選數目計算出最佳分段後,有多種方法可選擇 \(m\)。循序 \(\sup F(\ell+1\mid\ell)\) 檢定會比較有 \(\ell\) 個轉折的模型與多加一個轉折的模型,並採用容許日期上的 supremum 統計量。UDmax 或 WDmax 等雙重最大檢定,以沒有轉折為虛無假設,對比轉折數目未知、但不超過指定上限的對立假設。BIC 類資訊準則則比較擬合改善與複雜度懲罰。這些方法互相關聯,但回答的問題並不完全相同。
在未知轉折日期上取最大值之後,通常不宜直接用一般 F 臨界值。在沒有轉折的虛無假設下,候選日期並不像對立假設下那樣可識別,因此會產生非標準漸近分佈。臨界值取決於截尾、純轉變或部分轉變、解釋變數及誤差協方差假設等因素。Bai 和 Perron(1998)推導多重變化檢定;其後的臨界值研究則列出不同截尾和模型設定的臨界值。Andrews(1993)提供單一未知變點不穩定性檢定的重要結果,但其臨界值不能代替多重轉折程序。
循序檢定容易解讀,但結果可能取決於每一步的檢定力和預先設定的最大轉折數。資訊準則的懲罰不同,可能選出不同數目;所有候選模型也可能只是近似。更多轉折不一定代表描述更貼近現實:輕微的擬合改善可能換來不穩定的區段係數。應報告方法、最大數目、截尾、檢定次序或準則,以及相應臨界值的假設。若選擇很重要,應展示敏感度,而非把單一數目說成肯定結論。
把估算日期視為有不確定性的條件估算
令準則最小化的日期,是在指定模型下的點估算。不要把它報告成數據揭示了經濟關係改變的精確時刻。抽樣變動、細微的係數變化、相近的轉折、嘈雜的結果、變化不大的解釋變數,以及較長的最短區段,都可能令最小值附近的目標函數較平坦。幾個相近分段可能有幾乎相同的擬合程度。
Bai 和 Perron 在指定條件下提出轉折日期的信賴區間。這些區間描述模型內日期的抽樣不確定性,並不涵蓋回歸設定是否正確、應納入哪些變數、轉折數目或截尾規則等所有不確定性。如果轉折數目本身也不確定,只報告以一個所選數目為條件的窄日期區間,可能低估整體不確定性。
實際報告應分清日期慣例、估算的觀測序號、相應日曆日期,以及每個轉折的區間。如果區間很寬或互相重疊,應說明位置只能粗略確定。不要看過結果後才從圖表選一個日期,再將其描述為事前獨立預測的事件時間。若比較估算轉折與已知事件,也要考慮事件和比較時間窗可能是看過數據後才選定。
讓推論配合序列依賴和變動的方差
RSS 分段是擬合準則;檢定和信賴區間是否有效,取決於對解釋變數和誤差的假設。金融回歸可能存在序列相關、條件異方差、離群值、波幅變化、重疊回報或非同步觀測。如果協方差估算量和臨界值假設誤差互相獨立且方差相同,但殘差實際上有依賴或異方差,即使估算日期看似合理,報告的顯著性也可能誤導。
Bai–Perron 研究討論在較一般條件下使用的程序,包括某些形式的異方差和序列依賴。分析仍須採用符合實際設定的協方差修正和參考值。穩健或 HAC 協方差估算不能修補遺漏動態、內生解釋變數、錯誤的條件均值,或混合了不相容時間間隔的觀測日曆。單靠穩健標準誤,也不會令 RSS 目標函數自動成為更好的數據模型。
檢查候選區段內外的殘差依賴和方差模式。說明誤差假設是否容許區段特定方差、序列相關或解釋變數分佈改變,以及所選檢定的理論是否涵蓋這些情況。極短區段會令穩健協方差估算特別脆弱,因此要一併規劃截尾和模型維度。回歸估算和協方差假設的基礎可參閱 OLS 回歸指南。
報告轉折分析,不要將它變成因果或交易主張
可供重現的報告應列出結果變數、所有解釋變數、轉換方式、樣本期間和頻率、截距及係數限制、純轉變或部分轉變設定、候選最大數目 \(m\)、截尾比例和最短區段、日期慣例、優化方法,以及用來選 \(m\) 的檢定或準則。亦要列出選出的轉折數目、各段係數、日期和不確定性區間、檢定統計量、協方差處理方式和臨界值來源,並解釋搜尋排除了哪些端點或觀測值。
統計上檢出的轉折,是指定回歸在其假設下存在參數不穩定的證據。它不會指出哪件事造成變化,不會證明某則新聞或政策轉變是原因,也不會顯示轉折前後的係數會持續。轉折可能反映遺漏變數、數據定義改變、波幅事件、測量問題或真實經濟變化;回歸檢定本身分不清這些解釋。
在量化交易中,全樣本搜尋會使用每個估算轉折前後的觀測值。若把選出的日期當成即時已知再交易,便會產生前視偏誤。應按時間順序評估建議的制度規則,只用每個日期當時可取得的資訊重新估算,並計入買賣差價、費用、市場衝擊、融資、借貨、換手和延遲。與簡單的固定參數和不交易基準比較,並保留真正較後期的數據作驗證。轉折可促使檢視模型或風險,但不是預測能力或可投資優勢的證據。
Bai 和 Perron(1998)在原始論文提出線性模型中多重結構變化的檢定和估算。他們的2003 年計算論文解釋動態規劃和部分轉變程序;臨界值論文說明臨界值如何隨設計而變。Andrews 關於未知變點的論文是單一轉折的相關基礎。相關診斷可比較預先指定日期的 Chow 檢定與回歸 CUSUM 檢定。
常見問題
Q1Bai–Perron 會告訴我真正的轉折數目嗎?
不會。它會估算分段,並提供檢定或準則讓你在候選數目中選擇。結果取決於回歸設定、截尾、誤差假設、最大數目和選擇規則;它不能證明數據生成過程剛好有這麼多個轉折。
Q2轉折日期就是經濟事件造成變化的日期嗎?
不是。它是在已擬合模型下,對參數不穩定位置的估算,並帶有抽樣不確定性。歸因需要額外證據,以及能排除其他解釋的研究設計。
Q3我可以直接按估算的轉折日期交易嗎?
不能只根據全樣本的回顧性估算。搜尋亦使用了候選轉折之後的觀測值。即時規則需要按時間次序評估、使用當時可取得的資訊、計入成本,並以較後期數據驗證;檢出轉折並不能證明有盈利訊號。
資料來源與延伸閱讀
回報問題
我們會準備一封包含本文連結的電郵。寄出後,Mark 才會收到你的回報
快速檢查
讀完指南後,用 3 道題檢查一下
問題 01
在 240 個觀測值的例子中,15% 最短區段規則代表甚麼?
選擇答案即可查看解釋