

SOFR बनाम EFFR: ये दोनों ओवरनाइट दरें क्या मापती हैं
जमानत, लेनदेन, गणना, प्रकाशन और हर ओवरनाइट दर किस सवाल का जवाब देती है—इन आधारों पर SOFR और EFFR की तुलना करें।
इस गाइड मेंSOFR और EFFR अलग-अलग ओवरनाइट बाजार मापती हैं
संक्षिप्त सारांश
SOFR और EFFR, दोनों अमेरिकी डॉलर की ओवरनाइट संदर्भ दरें हैं जिन्हें Federal Reserve Bank of New York प्रकाशित करता है, लेकिन ये अलग-अलग लेनदेन बाजारों को दर्शाती हैं। SOFR, ट्रेजरी प्रतिभूतियों के बदले रात भर नकद उधार लेने की व्यापक लागत मापती है; EFFR, बिना जमानत वाले ओवरनाइट फेडरल फंड लेनदेन का सार देती है। इनमें से कोई भी दर हर उधारकर्ता को उपलब्ध कोट नहीं है, और FOMC की लक्ष्य सीमा एक अलग नीतिगत निर्धारण है।
SOFR और EFFR अलग-अलग ओवरनाइट बाजार मापती हैं
Secured Overnight Financing Rate (SOFR) और Effective Federal Funds Rate (EFFR) अक्सर साथ दिखाई जाती हैं, क्योंकि दोनों अमेरिकी डॉलर की ओवरनाइट बेंचमार्क दरें हैं। अवधि समान होने से वे एक-दूसरे के स्थान पर इस्तेमाल करने योग्य नहीं हो जातीं। SOFR, अमेरिकी ट्रेजरी प्रतिभूतियों से सुरक्षित पुनर्खरीद (repo) लेनदेन पर आधारित है। EFFR, फेडरल फंड बाजार में रात भर के लेनदेन पर आधारित है, यानी बिना जमानत वाले डॉलर उधार।
यह अंतर बताता है कि हर संख्या क्या दर्शाती है। SOFR, ट्रेजरी प्रतिभूतियों को रात भर वित्तपोषित करने की सामान्य लागत का व्यापक माप है। EFFR, लेनदेन के आधार पर फेडरल फंड बाजार की ओवरनाइट उधार दर का सार है। न्यूयॉर्क फेड अपनी संदर्भ-दर पृष्ठ पर दोनों को अलग-अलग प्रकाशित करता है; इनके बाजार डेटा और गणना पद्धतियां भी अलग हैं।
इनमें से कोई भी दर अमेरिका के हर ओवरनाइट ऋण पर लगने वाला ब्याज नहीं बताती। SOFR हर repo अनुबंध या हर ट्रेजरी प्रतिभूति की वित्तपोषण लागत नहीं दिखाती। EFFR सभी बैंकों की वित्तपोषण लागत का सर्वेक्षण, उपभोक्ता जमा दर, या हर कंपनी के लिए उपलब्ध बिना-जमानत दर नहीं है। किसी सवाल का जवाब पाने के लिए दर का उपयोग करने से पहले देखें कि वह किन लेनदेन को समेटती है।
EFFR बिना जमानत वाले फेडरल फंड लेनदेन से आती है
घरेलू फेडरल फंड बाजार में डिपॉजिटरी संस्थाएं अन्य डिपॉजिटरी संस्थाओं और कुछ अन्य इकाइयों—मुख्य रूप से सरकारी प्रायोजित उद्यमों—से बिना जमानत अमेरिकी डॉलर रात भर के लिए उधार लेती हैं। ये ट्रेजरी प्रतिभूतियों से सुरक्षित repo ऋण नहीं हैं। न्यूयॉर्क फेड, घरेलू बैंकों और अमेरिका में विदेशी बैंकों की शाखाओं तथा एजेंसियों द्वारा FR 2420 Report of Selected Money Market Rates में रिपोर्ट किए गए ओवरनाइट फेडरल फंड लेनदेन से EFFR की गणना करता है।
EFFR रिपोर्ट किए गए लेनदेन का मात्रा-भारित माध्यिका है। व्यवहार में, लेनदेन को दर के अनुसार क्रम में रखा जाता है और कुल लेनदेन मात्रा के मध्य बिंदु की दर चुनी जाती है; यह सभी रिपोर्ट की गई दरों का साधारण औसत नहीं है। प्रकाशित दर निकटतम basis point तक गोल की जाती है। न्यूयॉर्क फेड का EFFR पृष्ठ और संदर्भ-दर कार्यप्रणाली इनपुट डेटा और गणना समझाते हैं।
EFFR, फेडरल फंड लक्ष्य सीमा से जुड़ी है, पर वही चीज नहीं है। FOMC लक्ष्य सीमा तय करता है; वह पूरे हो चुके हर ओवरनाइट ऋण की दर तय नहीं करता। रिजर्व बैलेंस पर ब्याज और ओवरनाइट रिवर्स रेपो सुविधा सहित प्रशासित दरों के जरिये फेड बाजार दरों को लक्ष्य सीमा की ओर निर्देशित करता है। फेड की नीति-दर रूपरेखा और IORB FAQs इन भूमिकाओं को समझाते हैं। EFFR देखी गई बाजार दर है, लक्ष्य स्वयं नहीं।
SOFR ट्रेजरी-समर्थित repo लेनदेन से आती है
Repo में नकद और प्रतिभूतियों का आदान-प्रदान होता है और बाद में इसे उलटने का समझौता होता है। SOFR में शामिल लेनदेन में उधार अमेरिकी ट्रेजरी प्रतिभूतियों से सुरक्षित होता है। न्यूयॉर्क फेड, SOFR को रात भर ट्रेजरी प्रतिभूतियों के वित्तपोषण की सामान्य लागत का व्यापक माप बताता है, न कि किसी एक बातचीत से तय repo सौदे की दर।
प्रकाशित SOFR की गणना में Broad General Collateral Rate (BGCR) के लेनदेन के साथ Fixed Income Clearing Corporation (FICC) की Delivery-versus-Payment (DVP) सेवा से क्लियर किए गए अतिरिक्त द्विपक्षीय ट्रेजरी repo लेनदेन शामिल होते हैं। BGCR में त्रिपक्षीय ट्रेजरी जनरल-कोलेटरल लेनदेन और General Collateral Finance repo लेनदेन भी होते हैं। ये हिस्से ट्रेजरी repo बाजार के अलग-अलग भागों के डेटा जोड़ते हैं; सभी निजी ट्रेजरी वित्तपोषण लेनदेन की पूरी गणना नहीं हैं। घटक संदर्भ-दर पृष्ठ पर हैं और कार्यप्रणाली में विस्तार से दिए गए हैं।
जमानत महत्वपूर्ण है, क्योंकि ट्रेजरी प्रतिभूतियां केवल नकद सुरक्षित करने के साधन के रूप में ही नहीं, अपने आप में भी मांगी जा सकती हैं। क्लियर किए गए द्विपक्षीय DVP हिस्से में निपटान के लिए विशिष्ट प्रतिभूति पहचानी जाती है। यदि कोई निर्गम दुर्लभ या उपयोगी हो, तो नकद देने वाला उसे पाने के लिए कम नकद प्रतिफल स्वीकार कर सकता है; ऐसे विशिष्ट प्रतिभूति वाले सौदे को आम तौर पर “special” कहा जाता है। रात भर के उधार में भी प्रतिभूति पाने की यह जरूरत repo दरों को प्रभावित कर सकती है।
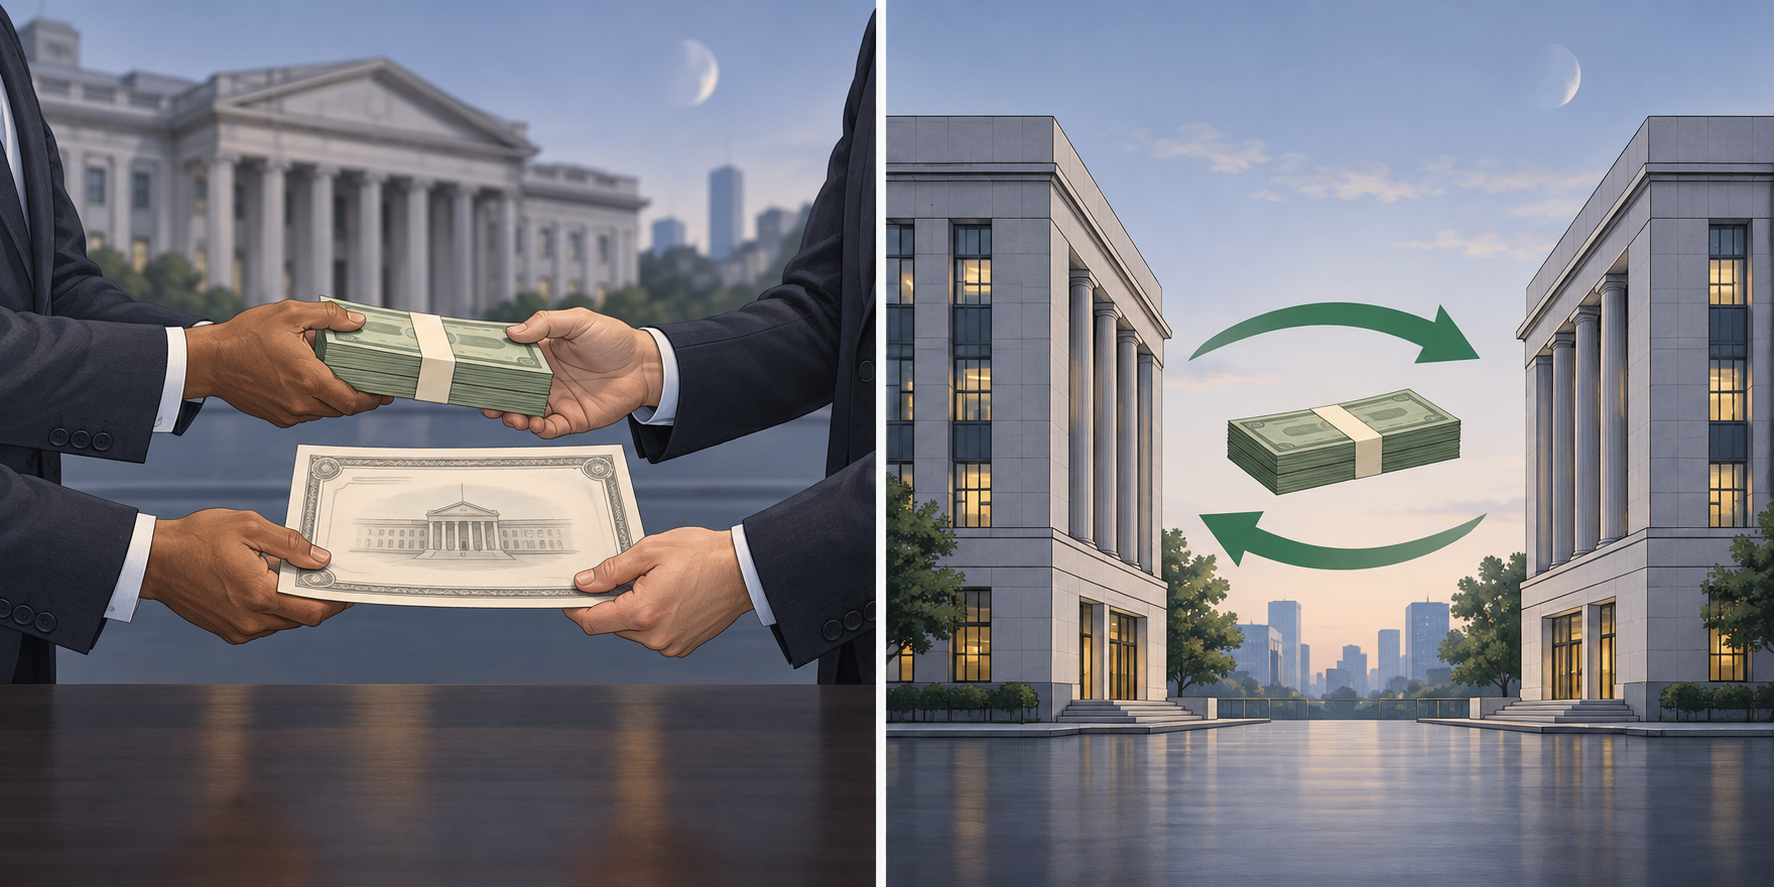
दोनों दरें माध्यिका उपयोग करती हैं, लेकिन लेनदेन नमूने अलग हैं
EFFR और SOFR दोनों मात्रा-भारित माध्यिका का उपयोग करती हैं और निकटतम basis point तक गोल होती हैं। एक ही सांख्यिकीय सार होने से इनका इनपुट समान नहीं हो जाता। EFFR रिपोर्ट किए गए बिना-जमानत फेडरल फंड लेनदेन से बनती है। SOFR ट्रेजरी repo के निर्धारित हिस्सों से बनती है, जहां उधारकर्ता ट्रेजरी जमानत के बदले नकद लेता है। प्रतिपक्ष, जमानत, लेनदेन का उद्देश्य और बाजार संरचना अलग हैं।
SOFR की कार्यप्रणाली क्लियर किए गए DVP हिस्से के योगदान को भी समायोजित करती है। सामान्य ट्रेजरी वित्तपोषण लागत के माप पर “special” लेनदेन का प्रभाव घटाने के लिए, न्यूयॉर्क फेड संबंधित संबद्ध संस्थाओं के लेनदेन हटाने के बाद उस हिस्से के सबसे कम दर वाले लेनदेन मात्रा का 20% हर दिन निकाल देता है। कार्यप्रणाली के अनुसार इससे कुछ, पर सभी नहीं, special प्रतिभूति लेनदेन हटते हैं। इसलिए SOFR एक निर्धारित फिल्टर वाला व्यापक ट्रेजरी वित्तपोषण माप है, शुद्ध general-collateral दर नहीं।
न्यूयॉर्क फेड दोनों दरों के लेनदेन डेटा में स्पष्ट त्रुटियों या असामान्य सौदों की समीक्षा करता है और गणना से जुड़ी जानकारी प्रकाशित करता है। कार्यप्रणाली में बहिष्करण, उसी दिन संभावित संशोधन और किसी बाजार-खंड का डेटा न मिलने पर वैकल्पिक प्रक्रिया बताई गई है। प्रकाशित बेंचमार्क उपलब्ध डेटा का सावधानीपूर्वक परिभाषित सार है; यह गारंटी नहीं कि हर लेनदेन या ऋणदाता शामिल हुआ और बाद में कोई सुधार नहीं होगा।
प्रकाशन की तारीख और डेटा प्रबंधन तुलना को प्रभावित कर सकते हैं
दोनों दरें अलग समय-सारणी पर प्रकाशित होती हैं। SOFR सामान्यतः कारोबारी दिनों में पूर्वी समय के अनुसार लगभग 8:00 बजे प्रकाशित होती है और अपनी value date के लिए ओवरनाइट ट्रेजरी repo गतिविधि दर्शाती है। EFFR आम तौर पर लगभग 9:00 बजे प्रकाशित होती है और पिछले कारोबारी दिन को दर्शाती है। प्रकाशन का विवरण न्यूयॉर्क फेड के संदर्भ-दर पृष्ठ, EFFR पृष्ठ और कार्यप्रणाली पृष्ठों पर है।
छुट्टियों और डेटा उपलब्धता का तरीका भी मायने रखता है। ट्रेजरी repo संदर्भ दरें अमेरिकी सरकारी प्रतिभूति बाजार बंद होने के लिए दिए गए प्रकाशन कार्यक्रम का पालन करती हैं, जबकि EFFR न्यूयॉर्क फेड के छुट्टी कैलेंडर का। यदि SOFR के किसी बाजार-खंड का डेटा उपलब्ध न हो, तो निर्धारित परिस्थितियों में कार्यप्रणाली समायोजित पुराने डेटा के उपयोग की अनुमति देती है। त्रुटि या देर से मिले डेटा पर घोषित संशोधन नियमों के अनुसार प्रकाशित दर सुधारी भी जा सकती है।
दो दैनिक मानों की तुलना करते समय स्क्रीन पर दिखाई गई तारीख या समय ही नहीं, value date मिलाएं। कोई स्क्रीन या डेटा प्रदाता दर को प्रकाशन तिथि, value date या डेटा मिलने की तिथि से चिह्नित कर सकता है। सप्ताहांत, छुट्टियों, जल्दी बाजार बंद होने या संशोधन के समय ये लेबल छिपा सकते हैं कि कौन-से ओवरनाइट लेनदेन संख्या में शामिल हैं। संबंधित रिकॉर्ड के लिए कार्यप्रणाली पृष्ठ देखें।
न्यूयॉर्क फेड दैनिक SOFR के अलावा 30, 90 और 180 कैलेंडर दिनों के चक्रवृद्धि SOFR औसत और SOFR Index भी प्रकाशित करता है। ये दैनिक SOFR से बने अवधि-माप हैं, एक दिन की fixing का दूसरा नाम नहीं। यदि सवाल एक ओवरनाइट ट्रेजरी-समर्थित ऋण की लागत का है, तो चक्रवृद्धि औसत अलग सवाल का जवाब देता है। किसी दस्तावेज में औसत या सूचकांक निर्दिष्ट हो तो उसी श्रृंखला और उसमें बताई तारीखों का उपयोग करें।
किसी खास दिन SOFR और EFFR अलग क्यों हो सकती हैं
दोनों दरें अलग जमानत, प्रतिपक्ष और वित्तपोषण उद्देश्यों वाले लेनदेन को समेटती हैं, इसलिए उनका अलग होना संभव है। बिना-जमानत फेडरल फंड में नकद की मांग या आपूर्ति को प्रभावित करने वाली स्थितियां ट्रेजरी repo वित्तपोषण की स्थितियों के साथ समान गति से चलें, यह जरूरी नहीं। किसी खास ट्रेजरी निर्गम की मांग में बदलाव special repo दरों को प्रभावित कर सकता है, जबकि EFFR में ट्रेजरी जमानत शामिल नहीं है।
Specialness अंतर का एक संभावित कारण है, हर देखे गए अंतर की पूरी व्याख्या नहीं। SOFR पर इसका असर घटाने के लिए न्यूयॉर्क फेड DVP लेनदेन मात्रा के सबसे कम दर वाले 20% को हटाता है, लेकिन कार्यप्रणाली कहती है कि कुछ special सौदे बने रहते हैं। प्रकाशित माध्यिका पर उनका असर पूरे लेनदेन-वितरण और अन्य शामिल repo हिस्सों पर निर्भर करता है। केवल दैनिक SOFR–EFFR अंतर से specialness को कारण नहीं ठहराया जा सकता।
रिपोर्टिंग और प्रकाशन प्रक्रिया एक और पहलू जोड़ती है। दरें अलग लेनदेन रिपोर्ट और बाजार-खंड डेटा पर आधारित हैं, अलग समय पर प्रकाशित होती हैं और छुट्टी या संशोधन के अलग नियम अपना सकती हैं। इससे यह प्रभावित हो सकता है कि किसी दिन बेंचमार्क में कौन-से सौदे शामिल हों या दिखाई गई टिप्पणी किस तारीख की हो। उस दिन के आधिकारिक डेटा और कार्यप्रणाली सूचनाएं देखे बिना इससे किसी खास अंतर का कारण साबित नहीं होता।
परिभाषाओं से कोई स्थिर अंतर या हमेशा एक ही क्रम तय नहीं होता। दोनों पर साझा मौद्रिक नीति और तरलता स्थितियों का असर हो सकता है, लेकिन हर दर अलग बाजार को दर्शाती है। केवल अंतर देखकर नीति बदलाव, वित्तपोषण तनाव या arbitrage अवसर न मानें।
सवाल के अनुसार सही दर चुनें
यदि सवाल न्यूयॉर्क फेड द्वारा निर्धारित repo हिस्सों में अमेरिकी ट्रेजरी प्रतिभूतियों से सुरक्षित ओवरनाइट नकद उधार की व्यापक लागत का है, तो SOFR देखें। यह हर संस्था, हर ट्रेजरी प्रतिभूति या हर repo अनुबंध की वास्तविक उधार दर नहीं है।
यदि सवाल फेडरल फंड बाजार में बिना-जमानत ओवरनाइट लेनदेन की प्रभावी दर का है, तो EFFR देखें। यह FOMC की लक्ष्य सीमा, ट्रेजरी-जमानत वाले उधार की दर या किसी खास बैंक अथवा कंपनी को मिलने वाली दर की गारंटी नहीं है। नीतिगत निर्धारण के बारे में सवाल हो तो FOMC लक्ष्य सीमा अलग से देखें।
किसी अनुबंध या मॉडल के लिए उस दर का उपयोग करें जिसे लागू दस्तावेज स्पष्ट रूप से नाम देता है। अनुबंध दैनिक SOFR, चक्रवृद्धि SOFR औसत, EFFR या कोई दूसरी श्रृंखला और उसके अपने अवलोकन दिन तथा fallback शर्तें बता सकता है। दोनों ओवरनाइट बेंचमार्क हैं, इसलिए उनकी परिभाषाएं या अनुबंध में उपयोग विनिमेय नहीं हो जाते।
दोनों दरों की तुलना के लिए व्यावहारिक सूची
अंतर समझने से पहले दर का नाम और वह किस सवाल का जवाब देने के लिए है, लिखें। पुष्टि करें कि मान SOFR है या EFFR, value date और प्रकाशन तिथि क्या है, इकाइयां क्या हैं, और संशोधन या कार्यप्रणाली सूचना आई थी या नहीं। सटीक मान जरूरी हो तो स्क्रीनशॉट में गोल संख्या के बजाय न्यूयॉर्क फेड की आधिकारिक श्रृंखला लें।
इसके बाद लेनदेन का आधार स्पष्ट रखें। EFFR रिपोर्ट किए गए बिना-जमानत फेडरल फंड लेनदेन का सार है। SOFR निर्धारित ट्रेजरी-जमानत repo लेनदेन का सार है, जिसमें क्लियर किया गया DVP हिस्सा special लेनदेन के लिए तय फिल्टर लगाता है। दोनों मात्रा-भारित माध्यिका उपयोग करती हैं, पर इसका अर्थ समान बाजार नहीं है।
आखिर में, कारण बताने से पहले अंतर को ठीक से लिखें। “एक ही value date पर SOFR, EFFR से ऊपर थी” तुलना है। “ट्रेजरी specialness के कारण अंतर आया” कारण का दावा है, जिसके लिए प्रकाशित दोनों मानों से आगे के प्रमाण चाहिए। वजह बताने से पहले कार्यप्रणाली, लेनदेन सारांश, छुट्टी कैलेंडर और संशोधन सूचना देखें। मजबूत तुलना में बाजार, जमानत, डेटा की तारीख, प्रकाशन प्रक्रिया और बेंचमार्क की सीमाएं साफ रहती हैं।
एक छोटे तुलना रिकॉर्ड में बेंचमार्क का नाम, लेनदेन बाजार, जमानत, value date, प्रकाशन समय, गणना पद्धति और संशोधन टिप्पणी रखी जा सकती है। SOFR के लिए बताएं कि मान दैनिक fixing है या निर्दिष्ट चक्रवृद्धि श्रृंखला; याद रखें कि DVP फिल्टर सिर्फ एक हिस्से पर लागू है। EFFR को पिछले कारोबारी दिन के बिना-जमानत फेडरल फंड लेनदेन का अवलोकन लिखें। इन बातों को साथ रखने से तुलना दोहराना आसान होता है और तारीख का लेबल या छोटा नाम मूल डेटा की जगह नहीं लेता।
नीतिगत लक्ष्य और EFFR का बैंक ऋण दरों से संबंध समझने के लिए फेडरल फंड्स रेट बनाम प्राइम रेट गाइड देखें। सुरक्षित रेपो फंडिंग के लिए रेपो और रिवर्स रेपो गाइड देखें।
आम सवाल
Q1क्या SOFR और EFFR दोनों ओवरनाइट दरें हैं?
हां। दोनों अमेरिकी डॉलर की ओवरनाइट संदर्भ दरें हैं, लेकिन SOFR ट्रेजरी-जमानत repo वित्तपोषण मापती है और EFFR बिना-जमानत फेडरल फंड लेनदेन का सार देती है। समान अवधि उन्हें एक ही दर नहीं बनाती।
Q2क्या SOFR Federal Reserve की नीतिगत दर है?
नहीं। FOMC फेडरल फंड दर के लिए लक्ष्य सीमा तय करता है। EFFR फेडरल फंड लेनदेन का बाजार माप है, जबकि SOFR ट्रेजरी repo संदर्भ दर है। Federal Reserve अपने नीति-कार्यान्वयन साधनों से अल्पकालिक दरों को प्रभावित करता है, लेकिन SOFR FOMC का लक्ष्य नहीं है।
Q3अनुबंध में कौन-सी दर इस्तेमाल करनी चाहिए?
अनुबंध में नामित बेंचमार्क का उपयोग करें और उसकी अवलोकन तिथियां, औसत या चक्रवृद्धि विधि तथा fallback प्रावधानों का पालन करें। सबके लिए एक ही बेहतर दर नहीं होती; उपयुक्त श्रृंखला अनुबंध के उद्देश्य और शर्तों पर निर्भर है।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
EFFR किस लेनदेन बाजार का सार देती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ें