

Repo और Reverse Repo: कोलेटरल, फंडिंग और ब्याज दरों का अंतर
Repo के दोनों पक्षों को समझें, पुनर्खरीद राशि की गणना करें और सामान्य कोलेटरल, विशिष्ट बॉन्ड तथा अमेरिकी SOFR में अंतर जानें।
इस गाइड मेंRepo में नकद और प्रतिभूतियों के दो प्रवाह होते हैं
संक्षिप्त सारांश
Repo दो चरणों वाला लेनदेन है: एक प्रतिभूति नकद के बदले हस्तांतरित होती है और पक्ष तय करते हैं कि बाद में एक निर्धारित कीमत पर इस अदला-बदली को उलटा जाएगा। नकद जुटाने के लिए प्रतिभूति बेचने वाला पक्ष आम तौर पर अपने हिस्से को repo कहता है; नकद देकर प्रतिभूति पाने वाला पक्ष उसी सौदे को reverse repo कह सकता है। किसी खास बॉन्ड का कोलेटरल के रूप में अपना अलग मूल्य भी हो सकता है, इसलिए उसकी repo दर सामान्य कोलेटरल की दर से अलग हो सकती है।
Repo में नकद और प्रतिभूतियों के दो प्रवाह होते हैं
Repurchase agreement में एक पक्ष प्रतिभूतियाँ देकर नकद लेता है और बाद में तय रकम पर उन्हें फिर से खरीदने का वादा करता है। दूसरा पक्ष नकद देता है और अवधि के दौरान प्रतिभूतियाँ रखता है। दोनों हस्तांतरण एक ही समझौते से जुड़े होते हैं: शुरुआती नकद राशि, प्रतिभूति या कोलेटरल बास्केट, अवधि, पुनर्खरीद कीमत और सेटलमेंट की शर्तें मिलकर सौदे को आकार देती हैं।
नकद जुटाने वाला पक्ष बॉन्ड इन्वेंटरी को फंड करने, अल्पकालिक नकदी की जरूरत पूरी करने या किसी दूसरी पोज़िशन को सहारा देने के लिए रकम इस्तेमाल कर सकता है। नकद देने वाला पक्ष कोलेटरल के साथ अल्पकालिक निवेश ढूँढ़ सकता है। कोई अन्य भागीदार अधिक नकद रिटर्न के बजाय एक खास बॉन्ड पाने को अधिक महत्व दे सकता है। इसलिए repo बाज़ार वित्तीय व्यवस्था में नकद और प्रतिभूतियाँ, दोनों का प्रवाह कराते हैं। BIS बताता है कि repo नकद और प्रतिभूतियों के प्रवाह में अहम है; ECB चर्चा करता है कि repo की तरलता बॉन्ड बाज़ार की तरलता और स्वैप बाज़ार की गतिविधि को भी सहारा दे सकती है।
आर्थिक रूप से repo प्रतिभूतियों के बदले अल्पकालिक उधारी जैसा है, लेकिन इससे हर repo कानूनी रूप से एक जैसा ऋण नहीं बन जाता। कानूनी व्यवहार, कोलेटरल को दोबारा इस्तेमाल करने या बदलने के अधिकार, डिफॉल्ट पर सौदा बंद करने की प्रक्रिया और सेटलमेंट सुरक्षा समझौते तथा लागू क्षेत्राधिकार पर निर्भर करते हैं। दुनिया भर में एक ही कानूनी रूप मानने के बजाय नकदी प्रवाह और अनुबंध की शर्तें बताना अधिक सटीक है। देखें repo बाज़ार के कामकाज पर BIS समीक्षा और repo तथा बॉन्ड बाज़ार की तरलता पर ECB चर्चा।
Repo और Reverse Repo का नाम पक्ष के नज़रिए पर निर्भर करता है
बाज़ार में आम इस्तेमाल के अनुसार, नकद जुटाने के लिए प्रतिभूति बेचकर बाद में वापस खरीदने वाला पक्ष अपने सौदे को repo कहता है। नकद देकर प्रतिभूति लेने वाला प्रतिपक्ष उसी लेनदेन को reverse repo कह सकता है। ये नाम विरोधाभासी लग सकते हैं क्योंकि वे नकद और प्रतिभूतियों के उन्हीं हस्तांतरणों को विपरीत पक्षों से देखते हैं।
केंद्रीय बैंक अपनी संस्था के नज़रिए से परिचालन का नाम रख सकता है। न्यूयॉर्क फेडरल रिज़र्व बैंक बताता है कि उसके Desk का repo परिचालन प्रतिपक्ष से प्रतिभूतियाँ खरीदना और बाद में उन्हें बेचने पर सहमत होना है। Reverse repo में Desk प्रतिपक्ष को प्रतिभूतियाँ बेचता है और बाद में उन्हें फिर खरीदने पर सहमत होता है। हर हस्तांतरण में प्रतिपक्ष दूसरी ओर होता है। इसलिए “repo दरें बढ़ीं” कहना अधूरा है जब तक बाज़ार, कोलेटरल, अवधि और दर की परंपरा न बताई जाए।
दो विवरणों की तुलना करते समय लिखें कि पहले नकद कौन देता है और पहले प्रतिभूतियाँ कौन हस्तांतरित करता है। फिर पहचानें कि परिपक्वता पर नकद कौन लौटाता है और प्रतिभूतियाँ कौन लौटाता है। दिशा की यह जाँच repo नाम को किसी दूसरी प्रतिभूति, अलग संदर्भ दर या बिना दूसरे चरण वाली अंतिम बॉन्ड बिक्री समझने से बचाती है। न्यूयॉर्क फेड का repo और reverse repo परिचय उसके Desk की नामकरण परंपरा समझाता है।
तय पुनर्खरीद राशि की गणना करें
नकद लेने वाला पक्ष आम तौर पर शुरुआती रकम से अधिक लौटाता है। अवधि के दौरान कूपन भुगतान न होने वाले एक सरल सौदे में नकद ब्याज को इस तरह दिखाया जा सकता है:
नकद ब्याज = नकद मूलधन × वार्षिक repo दर × ब्याज-अर्जन के दिन ÷ दिन-गणना का हर
एक पूरी तरह काल्पनिक सौदा मानें: एक पक्ष को एक ब्याज-अर्जन दिन के लिए USD 100,000,000 मिलते हैं, काल्पनिक सरल वार्षिक repo दर 3.60% है और गणना ACT/360 पर है। ब्याज होगा USD 100,000,000 × 0.036 × 1 ÷ 360 = USD 10,000। इसलिए काल्पनिक पुनर्खरीद राशि USD 100,010,000 होगी: शुरुआती USD 100,000,000 और USD 10,000 repo ब्याज।
यह केवल गणित समझाने वाला काल्पनिक उदाहरण है, मौजूदा बाज़ार दर या किसी खास प्रतिभूति का कोट नहीं। इसमें एक ब्याज-अर्जन दिन, स्थिर सरल दर, अवधि के दौरान कोई कूपन या वैकल्पिक भुगतान नहीं, और कोई शुल्क या अन्य समायोजन नहीं माना गया है। वास्तविक अनुबंध value date, maturity date, दिन-गणना की परंपरा और नकदी प्रवाह का व्यवहार तय करते हैं। शुक्रवार से सोमवार तक की अवधि अनुबंध की पद्धति के अनुसार एक से अधिक कैलेंडर दिन की हो सकती है; “overnight” बाज़ार की अवधि बताता है, तारीखों को अनदेखा करने की अनुमति नहीं।
इस सरल उदाहरण में USD 10,000 नकद पक्ष की फंडिंग लागत है। यह परिचालन लागत, बैलेंस-शीट लागत, कोलेटरल जोखिम और अन्य शर्तों के बाद नकद देने वाले पक्ष का शुद्ध निवेश रिटर्न अपने आप नहीं बताता। इससे प्रतिभूति बेचने वाले की पूरी पोज़िशन का लाभ या हानि भी पता नहीं चलती। यह गणना एक सीमित सवाल का जवाब देती है: बताई गई मान्यताओं के तहत पुनर्खरीद पर कितना नकद देना होगा?
Haircut सुरक्षा का अंतर है, गारंटी नहीं
नकद देने वाले को दिए गए नकद से अधिक बाज़ार मूल्य का कोलेटरल मिल सकता है। एक अलग काल्पनिक उदाहरण में, कोई पक्ष USD 100,000,000 पाने के लिए USD 102,000,000 बाज़ार मूल्य की प्रतिभूतियाँ देता है। USD 2,000,000 का अंतर कीमतों में बदलाव और परिसमापन लागत के विरुद्ध सुरक्षा का अंतर है; इसका असर अनुबंध की मूल्यांकन और मार्जिन शर्तों पर निर्भर करता है।
Haircut कहलाने वाला प्रतिशत हर के चुनाव पर निर्भर है। अंतर को कोलेटरल मूल्य से भाग देने पर (USD 102,000,000 − USD 100,000,000) ÷ USD 102,000,000 लगभग 1.96% है। अगर नकद के मुकाबले कोलेटरल के अतिरिक्त मूल्य को नकद के प्रतिशत के रूप में बताया जाए, तो यह 2.00% है। ये एक ही अंतर बताने के दो तरीके हैं, दो अलग रकम नहीं। Haircut की तुलना से पहले अनुबंध या डेटा सेट की परिभाषा देखें।
अगर कोलेटरल की कीमत गिरती है, उसे बेचना मुश्किल हो जाता है या एक्सपोज़र पूरा होने से पहले प्रतिपक्ष डिफॉल्ट करता है, तो यह अंतर समाप्त हो सकता है। Margin call में अतिरिक्त कोलेटरल या नकद माँगा जा सकता है, लेकिन समय, सीमा, स्वीकार्य परिसंपत्तियाँ और विवाद प्रक्रिया समझौते पर निर्भर करती हैं। Repo में प्रतिपक्ष, बाज़ार मूल्य, तरलता, परिचालन, कानूनी और सेटलमेंट जोखिम बने रहते हैं। BIS का 2025 विश्लेषण दिखाता है कि haircut लेनदेन के उद्देश्य, अवधि और कोलेटरल की विशेषताओं के साथ बदलते हैं; यह अध्ययन किए गए सौदों का प्रमाण है, हर जगह लागू एक दर-सारणी नहीं। देखें repo haircut पर BIS शोध।
सामान्य कोलेटरल किसी खास बॉन्ड से अलग है
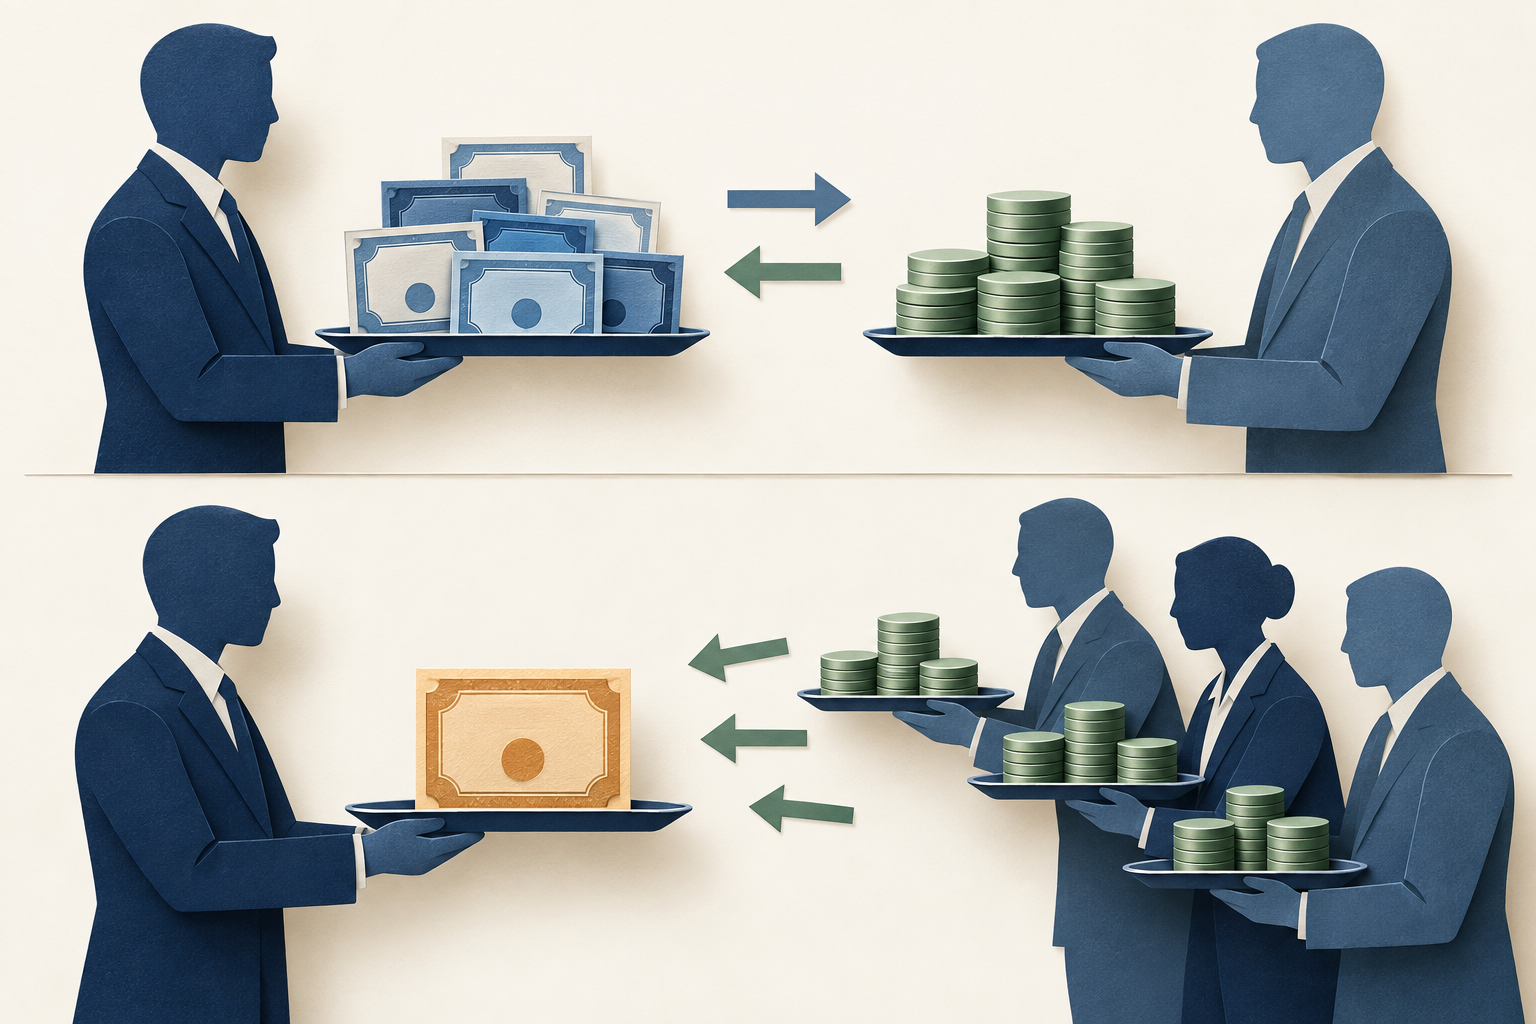
General collateral या GC सौदे में नकद देने वाला पहले से तय पात्र बास्केट की कोई भी प्रतिभूति स्वीकार करता है। सही बास्केट और कोलेटरल बदलने के अधिकार बाज़ार और अनुबंध पर निर्भर करते हैं। पक्षों की मुख्य जरूरत स्वीकार्य कोलेटरल के बदले फंडिंग होती है, किसी नामित इश्यू को पाना नहीं।
Specific-collateral सौदे में समझौता करते समय प्रतिभूति की पहचान तय होती है, अक्सर उसके issue identifier से। नकद देने वाले को डिलीवरी पूरी करने, मार्केट मेकिंग या किसी अन्य प्रतिभूति दायित्व के लिए वह बॉन्ड चाहिए हो सकता है। “Specific collateral” और “special” एक ही बात नहीं हैं। किसी खास प्रतिभूति पर repo तब special है जब उसकी दर तुलनीय GC दर से काफी नीचे हो, क्योंकि वही प्रतिभूति पाने के लिए नकद देने वाला नकद पर कम रिटर्न स्वीकार कर रहा है।
यूरो मनी मार्केट पर ECB की रिपोर्ट general collateral और पहचानी गई प्रतिभूतियों के विरुद्ध सौदों में अंतर करती है और बताती है कि specialness तब होती है जब किसी खास प्रतिभूति का repo, GC दर से नीचे हो। अलग-अलग डेटा सेट में वर्गीकरण और कवरेज बदल सकते हैं। न्यूयॉर्क फेड यह भी बताता है कि अमेरिकी SOFR गणना में केंद्रीकृत रूप से क्लियर किए गए DVP कारोबार का फ़िल्टर किया गया हिस्सा शामिल है, जिसमें special-collateral सौदे हो सकते हैं। इसलिए SOFR को केवल GC दर नहीं कहना चाहिए। देखें ECB का 2022 यूरो मनी मार्केट अध्ययन और न्यूयॉर्क फेड का SOFR विवरण।
नकद और प्रतिभूतियों की मांग दरों को अलग कर सकती है
GC repo दर को अक्सर स्वीकार्य बॉन्ड बास्केट के बदले अल्पकालिक नकद फंडिंग की कीमत माना जाता है। किसी खास बॉन्ड की दर अलग हो सकती है क्योंकि एक पक्ष वही प्रतिभूति चाहता है। अगर नकद देने वाले को कोई दुर्लभ इश्यू बहुत चाहिए, तो वह उसे पाने के लिए अपने नकद पर कम रिटर्न स्वीकार कर सकता है। तब समान मुद्रा और अवधि होने पर भी उस इश्यू की repo दर GC दर से नीचे हो सकती है।
सिर्फ कम दर से यह साबित नहीं होता कि नकद जुटाने वाले पक्ष का क्रेडिट जोखिम अधिक है। यह उस बॉन्ड तक पहुँच को नकद देने वाले द्वारा दिए गए मूल्य को दिखा सकती है। इसके उलट, ऊँची GC दर अधिक नकद मांग, उधार देने योग्य नकद की कम आपूर्ति, मध्यस्थों की बैलेंस-शीट क्षमता, अवधि या अन्य शर्तों से आ सकती है। फंडिंग की स्थिति और कोलेटरल की उपलब्धता दोनों मायने रखती हैं; एक दर से यह पता नहीं चलता कि कौन-सा कारण प्रमुख था।
यूरो repo बाज़ार पर ECB के विश्लेषणों ने ऐसे दौर दर्ज किए हैं जब दुर्लभ सरकारी बॉन्ड general collateral की तुलना में कम repo दर पर ट्रेड हुए। 2022 की रिपोर्ट अध्ययन किए गए नमूने में प्रतिभूतियों की आपूर्ति और मांग को महत्वपूर्ण कारक बताती है। ये निष्कर्ष उन्हीं अवधियों के यूरो बाज़ार से संबंधित हैं, आज के स्प्रेड या हर क्षेत्राधिकार के बारे में दावा नहीं। BIS भी बताता है कि repo बाज़ार देशों के बीच अलग होते हैं और बाज़ार संरचना तथा बैलेंस-शीट की सीमाओं से प्रभावित हो सकते हैं। देखें अवधि-विशिष्ट ECB बाज़ार अध्ययन और BIS Committee on the Global Financial System की रिपोर्ट।
SOFR और Federal Reserve सुविधाएँ अमेरिका-विशिष्ट उदाहरण हैं
SOFR अमेरिकी डॉलर की संदर्भ दर है, जिसे Federal Reserve Bank of New York संचालित करता है। न्यूयॉर्क फेड इसे अमेरिकी Treasury प्रतिभूतियों के कोलेटरल पर overnight नकद उधार की लागत का व्यापक माप बताता है। इसकी गणना अमेरिकी Treasury repo बाज़ार के तय हिस्सों के लेनदेन डेटा से होती है; यह किसी एक बातचीत से तय सौदे या दुनिया के सभी repo बाज़ारों से नहीं बनती। प्रकाशित पद्धति volume-weighted median, शामिल बाज़ार हिस्सों और कुछ विशेष लेनदेन के व्यवहार का विवरण देती है।
कोलेटरल, प्रतिपक्ष, अवधि, clearing व्यवस्था, ट्रेड का समय और फंडिंग या प्रतिभूति पाने के उद्देश्य के कारण द्विपक्षीय repo दर SOFR से अलग हो सकती है। SOFR अमेरिकी overnight फंडिंग बाज़ार की व्यापक स्थिति बताने में उपयोगी है, लेकिन यह सार्वभौमिक repo quote, नीति दर या किसी खास उधारकर्ता को उपलब्ध दर जरूरी नहीं। न्यूयॉर्क फेड संदर्भ दर की पद्धति बदल सकता है, इसलिए किसी विशेष fixing या ऐतिहासिक श्रृंखला के लिए मौजूदा SOFR पृष्ठ और पद्धति की जानकारी देखें।
Federal Reserve की repo सुविधाएँ अमेरिका-विशिष्ट एक और उदाहरण हैं और Desk के नज़रिए से नामित होती हैं। न्यूयॉर्क फेड बताता है कि repo परिचालन में Desk की प्रतिभूति खरीद से reserve balance अस्थायी रूप से बढ़ता है और reverse repo में प्रतिभूति बेचने से वह अस्थायी रूप से घटता है। Standing Repo का उद्देश्य money-market दरों पर ऊपर की ओर दबाव सीमित करना है; Overnight Reverse Repo का उद्देश्य नीचे की ओर दबाव सीमित करना है। नीति सेटिंग, पात्र प्रतिपक्ष और कोलेटरल, परिचालन दरें तथा प्रक्रिया बदल सकती हैं। पहले की सेटिंग को आज की मानने के बजाय न्यूयॉर्क फेड की मौजूदा सामग्री देखें। ये सुविधाएँ हर निजी repo बाज़ार का नाम या मूल्य तय नहीं करतीं।
Repo quote पढ़ते समय पहले सौदे की पहचान करें
Repo दर समझने से पहले मुद्रा, नकद राशि, प्रतिभूति या कोलेटरल बास्केट, अवधि, value date, दिन-गणना परंपरा और quote देने वाले पक्ष की पहचान करें। पुष्टि करें कि सौदा GC है या किसी खास इश्यू से जुड़ा है, centrally cleared है या bilateral, और कोलेटरल का मूल्यांकन, प्रतिस्थापन तथा मार्जिन कैसे होता है। इन विवरणों के बिना एक ही नाम वाली दो दरें अलग सवालों का जवाब दे सकती हैं।
इसके बाद लेनदेन दर, benchmark और केंद्रीय बैंक की facility rate में अंतर करें। दैनिक SOFR fixing घोषित पद्धति से निकला एक समेकित संदर्भ अवलोकन है। किसी CUSIP की repo quote नकद और कोलेटरल की स्थिति दिखाने वाला बातचीत से तय सौदा है। Federal Reserve परिचालन दर पात्र अमेरिकी परिचालन की नीति लागू करने की शर्त है। ये माप संबंधित हैं, लेकिन एक-दूसरे के बदले इस्तेमाल नहीं किए जा सकते।
अंत में कारण बताने से पहले वही लिखें जो डेटा दिखाता है। “इस इश्यू की repo दर उसी तारीख की GC दर से कम थी” एक तुलना है। “उधारकर्ता वित्तीय संकट में था” ऐसा निष्कर्ष है जिसे दर अकेले साबित नहीं करती। नकदी प्रवाह की दिशा, कोलेटरल की पहचान, अवधि, बाज़ार और अवलोकन की तारीख स्पष्ट रखें।
संबंधित लेख
- Treasury futures की implied repo दर: यह किसी नामित futures contract में पात्र cash bond खरीदने और delivery proceeds की तुलना करने वाली काल्पनिक गणना है; यह वास्तविक repo funding quote नहीं है।
- Treasury futures के delivery विकल्प: जानें कि अनुबंध short पक्ष को पात्र प्रतिभूति चुनने और delivery का समय तय करने में कौन-से विकल्प देता है।
आम सवाल
Q1क्या Repo कानूनी रूप से सिर्फ एक ऋण है?
जरूरी नहीं। Repo को आम तौर पर प्रतिभूति की बिक्री और सहमत पुनर्खरीद के रूप में दर्ज किया जाता है और आर्थिक रूप से यह कोलेटरल-समर्थित उधारी जैसा है। कानूनी व्यवहार और अधिकार अनुबंध तथा क्षेत्राधिकार पर निर्भर करते हैं।
Q2क्या कम special repo दर का मतलब है कि उधारकर्ता अधिक जोखिम वाला है?
सिर्फ इससे ऐसा निष्कर्ष नहीं निकलता। नकद देने वाला किसी खास प्रतिभूति तक पहुँच के लिए कम रिटर्न स्वीकार कर सकता है। अन्य सौदा शर्तों और प्रतिपक्ष जोखिम की अलग से जाँच करें।
Q3क्या SOFR वही दर है जिस पर मैं repo कर सकता हूँ?
नहीं। SOFR तय अमेरिकी Treasury repo लेनदेन हिस्सों से निकाली गई व्यापक overnight संदर्भ दर है। किसी खास सौदे की दर कोलेटरल, प्रतिपक्ष, अवधि, समय और अन्य शर्तों के कारण अलग हो सकती है।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
एक सरल एक-दिवसीय ACT/360 repo में काल्पनिक 3.60% वार्षिक दर पर USD 100,000,000 का कितना ब्याज होगा?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ेंपुट विकल्पऐसा अनुबंध जो धारक को शर्तों के अनुसार समाप्ति से पहले या समाप्ति पर स्ट्राइक मूल्य से अंतर्निहित परिसंपत्ति बेचने का अधिकार देता है, दायित्व नहीं।
विस्तृत गाइड पढ़ें