

Risk Parity समझें: समान जोखिम योगदान वाले पोर्टफोलियो
जानें कि risk parity परिसंपत्तियों के बीच पोर्टफोलियो अस्थिरता का बजट कैसे बाँटता है, घटक जोखिम योगदान कैसे निकालें, और equal risk contribution समान वेटिंग तथा volatility targeting से कैसे अलग है।
इस गाइड मेंRisk parity पोर्टफोलियो जोखिम में योगदान को संतुलित करता है
संक्षिप्त सारांश
Risk parity पोर्टफोलियो के घटकों में चुना हुआ risk budget बाँटता है। आम equal risk contribution (ERC) रूप में हर घटक को अनुमानित पोर्टफोलियो volatility का समान हिस्सा दिया जाता है, इसलिए लक्ष्य समान डॉलर या समान asset weights नहीं हैं। नतीजा covariance estimate और इस पर निर्भर करता है कि किसे एक घटक माना गया है। यह अपने-आप returns का पूर्वानुमान नहीं करता, कुल पोर्टफोलियो जोखिम तय नहीं करता, और correlation बदलने पर diversification की गारंटी नहीं देता।
Risk parity पोर्टफोलियो जोखिम में योगदान को संतुलित करता है
पोर्टफोलियो पूँजी बराबर बाँट सकता है, फिर भी उसकी अधिकांश volatility एक या दो assets में केंद्रित हो सकती है। अस्थिर asset में 10% की चाल, शांत asset में उसी आकार की position से अधिक मायने रखती है; assets का साथ चलना भी बदलता है कि हर position कुल जोखिम में कितना जोड़ती है। Risk parity आवंटन के सवाल को “हर holding को कितनी पूँजी दूँ?” से बदलकर “चुने हुए पोर्टफोलियो जोखिम का कितना हिस्सा हर घटक दे?” करता है।
Risk parity कई risk-budgeting तरीकों का परिवार है। Risk budget घटक \(i\) के लिए लक्ष्य हिस्सा \((b_i)\) है और सभी budgets का योग एक होता है। \(N\) घटकों के लिए equal risk contribution विशेष स्थिति \(b_i=1/N\) है। अन्य budgets asset classes या factors को अलग-अलग हिस्से दे सकते हैं। Maillard, Roncalli और Teïletche ने समान जोखिम योगदान वाले पोर्टफोलियो को समान-पूँजी और minimum-variance आवंटन के विकल्प के रूप में विश्लेषित किया (उनका 2010 का पेपर)।
मानक formulation में “risk” का अर्थ पोर्टफोलियो की अनुमानित return volatility है। यह चुनाव स्पष्ट करना चाहिए, क्योंकि यह सार्वभौमिक परिभाषा नहीं है। Volatility पर आधारित ERC, expected shortfall, drawdown, liquidity risk या risk-factor exposure बराबर करने वाले पोर्टफोलियो के समान नहीं है। किसी पोर्टफोलियो को risk parity कहने से पहले risk measure और budget पाने वाले घटक बताएं।
Risk parity का अर्थ यह नहीं कि पोर्टफोलियो में जोखिम नहीं है या सभी holdings के weights समान हैं। यह अनुमानित inputs और constraints के अधीन चुने हुए risk measure को घटकों में बाँटने का नियम है। इससे अपने-आप यह नहीं पता चलता कि अपेक्षित return उस जोखिम की भरपाई करता है या नहीं।
Volatility और covariance हर घटक का risk share तय करते हैं
समान समय-अवधि के returns की covariance matrix \(\Sigma\) और पोर्टफोलियो weights का vector \(w\) लें। Volatility-आधारित risk parity में अनुमानित पोर्टफोलियो volatility है:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
Asset \(i\) का marginal contribution to risk (MRC) बताता है कि उस asset का weight थोड़ा बढ़ाने पर पोर्टफोलियो volatility कैसे बदलती है:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
Component risk contribution (RC), इस marginal effect को asset के weight से गुणा करता है:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
इस degree-one homogeneous risk measure के लिए Euler decomposition से \(\sum_i \mathrm{RC}_i=\sigma_p\)। इसलिए घटक का signed risk share \(\mathrm{RC}_i/\sigma_p\) है और सभी shares का योग एक है। Equal risk contribution का लक्ष्य हर घटक के लिए \(b_i=1/N\) रखते हुए \(\mathrm{RC}_i=b_i\sigma_p\) है। जब योगदान गैर-ऋणात्मक हों, तो हर योगदान पोर्टफोलियो volatility का सामान्य हिस्सा है। अच्छी diversification देने वाली position का योगदान धनात्मक long-only weight के बावजूद ऋणात्मक हो सकता है; short position के साथ भी ऐसा हो सकता है। तब योगदान अन्य घटकों के जोखिम को offset करता है, उसे अलग से सामान्य प्रतिशत हिस्सा नहीं पढ़ना चाहिए।
Covariance term महत्वपूर्ण है। \((\Sigma w)\), asset (i) का केवल अपना variance नहीं बल्कि पूरे weighted portfolio के साथ उसका सह-चलन बताता है। समान volatility वाले दो assets के contributions अलग हो सकते हैं, क्योंकि उनमें से एक बाकी पोर्टफोलियो को अधिक diversify करता है। केवल हर asset की पिछली volatility देखने से यह अंतःक्रिया छूट जाती है। कुल exposure को समय के साथ scale करने के अलग नियम के लिए volatility targeting मार्गदर्शिका देखें।
तीन परिसंपत्तियों का उदाहरण समान डॉलर और समान जोखिम की तुलना करता है
तीन काल्पनिक assets की annualized volatility 10%, 20%, और 30% मानें। उनके returns को uncorrelated मानें, इसलिए covariance matrix diagonal है। ये बनाए गए inputs हैं, वास्तविक securities के estimates नहीं। गणना की तुलना के लिए हर asset का measurement horizon समान रखें।
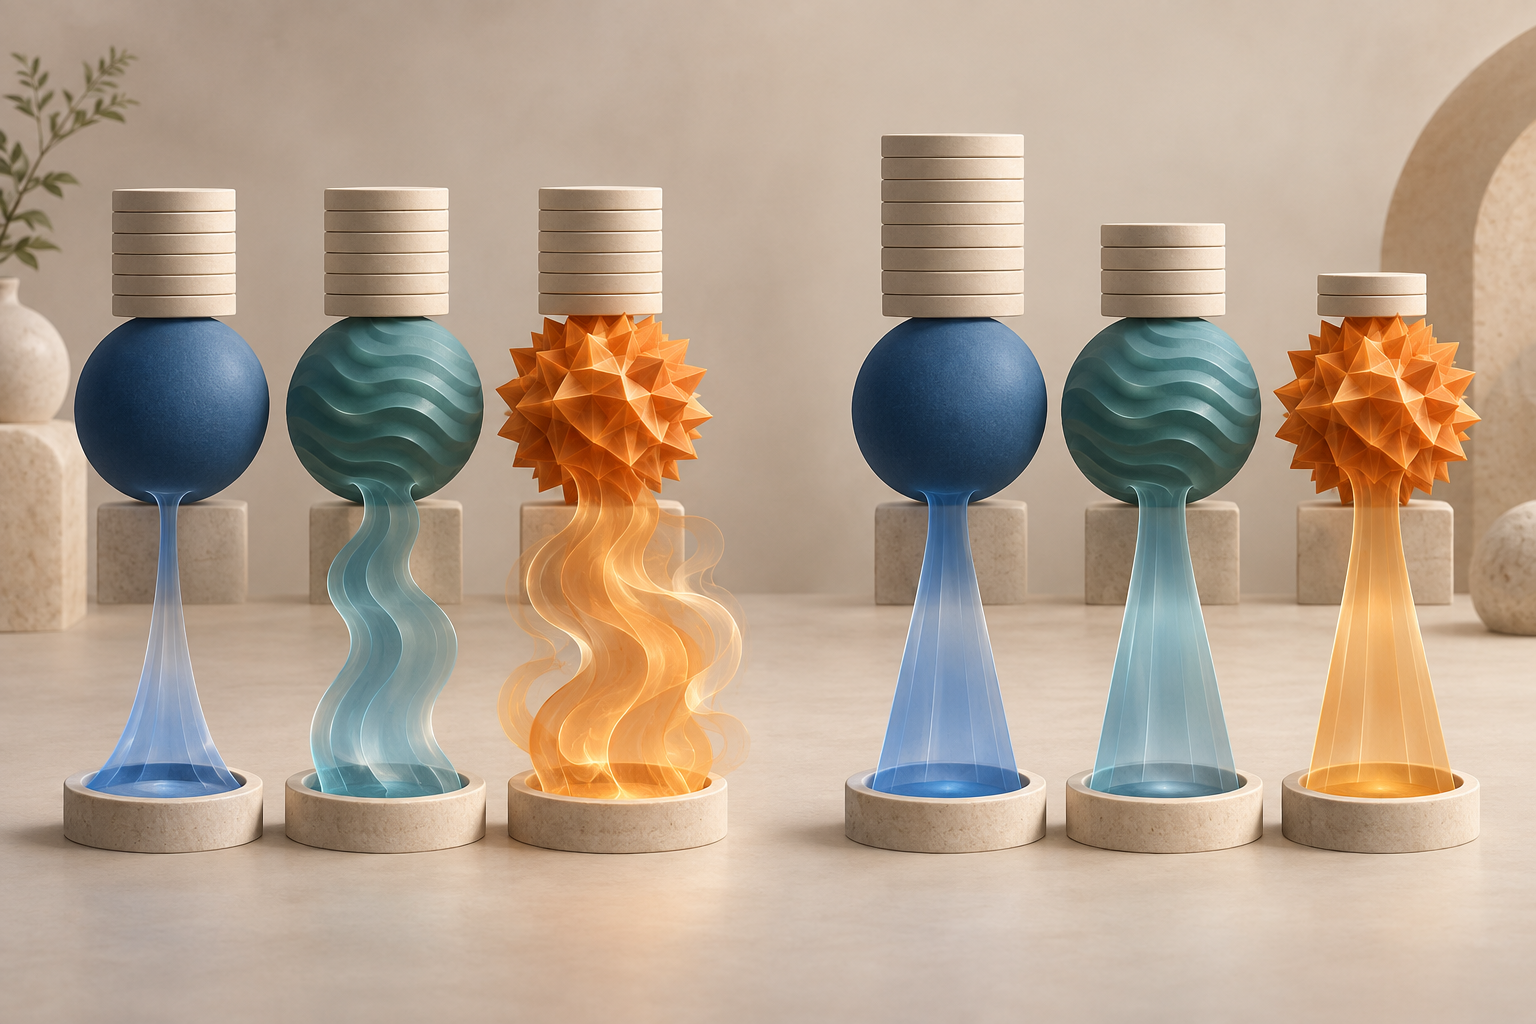
Equal-weight allocation हर asset को पूँजी का एक-तिहाई देता है। पोर्टफोलियो variance \((0.01+0.04+0.09)/9\approx0.01556\) है, इसलिए अनुमानित volatility करीब 12.47% है। Uncorrelated मान्यता के तहत, हर asset का portfolio variance में हिस्सा—और इसलिए volatility contribution में हिस्सा—\(w_i^2\sigma_i^2\) के अनुपात में है। Risk shares \(1/14\approx7.14\%\), \(4/14\approx28.57\%\), और \(9/14\approx64.29\%\) हैं। समान डॉलर देने से सबसे अधिक volatility वाला asset अनुमानित पोर्टफोलियो जोखिम का लगभग दो-तिहाई उठाता है।
Uncorrelated assets में \((w_i\sigma_i)\) समान रखने से उनके squared contributions बराबर होते हैं। Inverse-volatility weights को normalize करने पर मिलता है:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
पूँजी weights लगभग 54.55%, 27.27%, और 18.18% हैं, जबकि प्रत्येक asset का अनुमानित पोर्टफोलियो volatility में योगदान एक-तिहाई है। इन मान्यताओं के तहत ERC portfolio की volatility लगभग 9.45% है। कम-volatility asset को सबसे बड़ा capital weight मिलता है, फिर भी वह पोर्टफोलियो जोखिम पर हावी नहीं होता।
<!-- Illustration placement: after this section; text-free conceptual comparison of equal capital slices with uneven risk streams versus unequal capital slices with balanced risk streams across three abstract asset groups. No labels, axes, or values. -->
यह inverse-volatility shortcut किसी भी covariance matrix का सामान्य समाधान नहीं है। इस उदाहरण में cross-asset covariances नहीं हैं, इसलिए हर asset अपने weighted variance का योगदान देता है। Correlations हों तो marginal risk \(((\Sigma w)_i/\sigma_p)\) है, और ERC weights को पूरी matrix के अनुसार बदलना होगा। दो-asset मामलों और कुछ बहुत symmetric covariance structures में normalized inverse-volatility rule का closed form भी होता है; सामान्य multi-asset portfolio के लिए नहीं।
Correlation और घटक की परिभाषा उत्तर बदल देते हैं
मान लें दो assets की stand-alone volatility समान है। यदि वे आपस में बहुत correlated हैं और तीसरा asset दोनों से कम correlated है, तो पहली जोड़ी जोखिम के एक केंद्रित स्रोत की तरह व्यवहार कर सकती है। Equal capital weights उन्हें अलग holdings मानते हैं, लेकिन covariance-aware ERC \((\Sigma w)\) के जरिए संयुक्त exposure देखता है। इसलिए सटीक risk budgets के लिए ऐसे weights चाहिए हो सकते हैं जो equal weighting और inverse stand-alone volatility दोनों से अलग हों।
आवंटन की इकाई भी उतनी ही महत्वपूर्ण है। तीन व्यापक asset classes में बराबर budgets देना, उनके भीतर रखे हर ETF या futures contract को बराबर budget देने से अलग है। यदि एक class में आपस में बहुत जुड़े दस securities हों और दूसरी में एक instrument, तो प्रति security एक budget देने पर पहली class को दस गुना हिस्से मिलेंगे। घटक asset, asset class, portfolio sleeve या systematic factor हो सकता है। Roncalli और Weisang assets के बीच risk parity को common और residual risk factors के आवंटन से अलग बताते हैं (उनका risk-factor paper); factor-model मार्गदर्शिका factor exposures का परिचय देती है।
Risk measure चुनने से भी नतीजा बदल सकता है। Volatility सकारात्मक और नकारात्मक deviations को समान मानता है, भले निवेशक नुकसान को अधिक महत्व दे। Expected-shortfall-आधारित risk budgets tail-loss measure इस्तेमाल करते हैं और distribution व scenarios के अलग assumptions पर निर्भर होते हैं। हाल की standard deviation के अनुसार संतुलित portfolio उस संयुक्त crash scenario में केंद्रित हो सकता है जिसे covariance estimate में विरले ही देखा गया। “Balanced risk” कहने पर risk measure, horizon, components और data भी स्पष्ट करें। VaR और expected shortfall मार्गदर्शिका बताती है कि tail measures कैसे अलग हैं।
पूरी covariance model से risk budgets का अनुमान लगाएँ
चुना हुआ risk measure \(R(w)\), यदि portfolio weights के संबंध में differentiable और degree one homogeneous हो, तो सामान्य component contribution \((\mathrm{RC}_i=w_i\,\partial R/\partial w_i)\) है। Risk-budgeting portfolio \((\mathrm{RC}_i=b_iR(w))\) चाहता है, जहाँ \((b_i>0)\) और \((\sum_i b_i=1)\)। हर \((b_i=1/N)\) रखने पर ERC मिलता है। आर्थिक mandate जानबूझकर किसी घटक को अधिक या कम जोखिम दे तो प्रबंधक unequal budgets चुन सकता है।
Volatility-based ERC में optimizer अनुमानित variances और correlations से इन nonlinear संबंधों को हल करता है। Covariance estimate तय historical window, weighted estimator या structured model से बन सकता है। Lookback और update frequency मायने रखते हैं: छोटी window तेजी से प्रतिक्रिया करती है, पर weights उछल सकते हैं; लंबी window smooth होती है, पर structural change को देर से पकड़ सकती है। छोटी history से कई assets का अनुमान लगाने पर sample correlations noisy हो सकते हैं, इसलिए कुछ implementations covariance matrix को regularize या shrink करती हैं। ये modeling choices हैं, “risk parity” नाम से सुनिश्चित गुण नहीं।
Estimate को वास्तविक instruments से भी मेल खाना चाहिए। समान return intervals, currencies, corporate-action treatment और price conventions का उपयोग करें। Futures portfolio में contracts को तुलनीय notional या risk exposures में बदलना होता है; hedged और unhedged foreign assets साथ हों तो currency risk को स्पष्ट रूप से संभालना होगा। Stale marks और अलग trading calendars, optimization सही होने पर भी मापे covariance को विकृत कर सकते हैं।
Constraints से प्राप्त किया जा सकने वाला परिणाम बदलता है। Long-only नियम, अधिकतम weights, leverage limits, liquidity caps, न्यूनतम trade sizes और financing उपलब्धता लक्ष्य contributions को ठीक-ठीक पाना रोक सकते हैं। यदि constraints सक्रिय हों, तो संख्यात्मक target को वास्तविक allocation कहने के बजाय प्राप्त risk shares बताएं। Rebalance thresholds और trading costs भी महत्वपूर्ण हैं: हर estimate पर गणितीय रूप से सटीक update turnover बढ़ा सकता है, भले covariance input में भरोसेमंद सुधार न हुआ हो।
Risk parity समान-भार और volatility targeting से अलग है
Equal weighting पूँजी weights जैसे \((w_i=1/N)\) चुनती है; उसके risk shares बहुत असमान हो सकते हैं। ERC risk shares को लक्ष्य बनाने के लिए relative weights चुनता है, इसलिए weights अक्सर असमान होते हैं। Minimum-variance allocation दी गई constraints के अधीन \((w^{\top}\Sigma w)\) को कम करता है। उसे component risk बराबर करने की जरूरत नहीं; यदि estimated covariance matrix कुछ assets के पक्ष में हो तो weights वहाँ केंद्रित हो सकते हैं। Markowitz का मूल portfolio-selection framework efficient portfolio choice में expected return और covariance को केंद्रीय रखता है (Markowitz, 1952); बुनियादी risk budgeting अलग लक्ष्य रखता है और expected-return vector नहीं माँगता।
Volatility targeting एक और सवाल पूछता है: किसी समय पोर्टफोलियो का कुल exposure कितना होना चाहिए? एक आम design base allocation को \(g_t=\sigma^*/\hat\sigma_{p,t}\) से scale करता है, जहाँ \(\sigma^*\) चुना हुआ target और \(\hat\sigma_{p,t}\) समान units व horizon पर अनुमानित current volatility है। समान सकारात्मक multiplier लगाने से component risk shares को बनाए रखते हुए कुल जोखिम बदलता है। Risk parity relative component shares तय करता है; volatility targeting समय के साथ exposure scale करता है। दोनों नियम जोड़े जा सकते हैं। समय के साथ exposure बदलने का सवाल Moreira और Muir के volatility-managed portfolio अध्ययन में अलग से देखा गया है; बाद का काम भी ऐसी रणनीतियों का मूल्यांकन करता है (Cederburg और सहलेखक)। ये ERC के समान allocation rule नहीं हैं।
Risk parity expected-return forecasts पर आधारित allocation से भी अलग है। [Kelly criterion मार्गदर्शिका](/hi/learn/kelly-criterion-position-sizing-trading-explained) निर्दिष्ट objective के लिए अनुमानित return और risk से sizing पर केंद्रित है; ERC चुने risk model से budgets बाँटता है और expected return के आधार पर assets rank नहीं करता। कोई भी तरीका estimation uncertainty खत्म नहीं करता, और weight rule किसी खास asset का समर्थन नहीं है।
Risk parity leverage या model risk नहीं हटाता
ERC बताता है कि चुना risk measure पोर्टफोलियो में कैसे बाँटा गया है; यह नहीं बताता कि हर component का expected return क्या है या निवेशक को कुल कितनी volatility स्वीकार करनी चाहिए। कम-volatility assets को अधिक पूँजी देने वाला allocation फिर भी policy target से कम total volatility दे सकता है। इसे बढ़ाने के लिए leverage, derivatives या financing चाहिए हो सकते हैं; इससे collateral, basis, liquidity, counterparty और funding risks जुड़ते हैं, जो साधारण covariance गणना में नहीं दिखते। Risk parity में हमेशा leverage जरूरी नहीं, लेकिन portfolio-level exposure का निर्णय अलग से लेना चाहिए।
अनुमानित risk shares data window और model पर निर्भर हैं। Stress में correlations बढ़ सकते हैं, volatility estimates अचानक चालों के बाद धीमे पड़ सकते हैं, और पुरानी covariance matrix हर भविष्य के संयुक्त नुकसान को नहीं बताती। समान ex-ante shares हर अवधि में समान realized losses का वादा नहीं हैं। समय के साथ contributions देखें, covariance assumptions पर stress करें, और estimation sample में अनुपस्थित या दुर्लभ scenarios के तहत portfolio जाँचें।
Risk parity अपने-आप return बढ़ाने वाला तरीका भी नहीं है। Expected returns को छोड़ने के कारण बुनियादी विधि कम अनुमानित जोखिम लेकिन कमजोर आगे के returns वाले assets को अधिक आवंटित कर सकती है। Asness, Frazzini और Pedersen leverage aversion को risk parity का संभावित आर्थिक कारण बताते हैं और अपने अध्ययन की सीमा में evidence देते हैं (उनका 2012 का paper); यह सार्वभौमिक व्याख्या या भविष्य के outperformance की गारंटी नहीं। किसी प्रस्तावित portfolio को प्रासंगिक benchmark के साथ तय out-of-sample design और यथार्थवादी net costs पर तुलना करें।
Risk budget और उसके assumptions रिपोर्ट करें
दोहराई जा सकने वाली risk-parity व्याख्या में components, risk measure, target budgets, covariance estimator, lookback, return horizon, rebalance timing, currency conventions और constraints बताएँ। Portfolio capital weights और component risk shares दोनों दिखाएँ; एक से दूसरा तय नहीं होता। Constraint इच्छित shares रोकता हो तो प्राप्त values और सक्रिय सीमाएँ बताएँ।
Trading implementation में leverage, collateral या financing, turnover, execution assumptions और costs भी रिपोर्ट करें। Estimated और realized risk अलग मापें: ex-ante risk budget model output है, जबकि ex-post return paths observed outcomes हैं। Total volatility target को relative risk budget से अलग रखें और संतुलित contributions से expected profit न निकालें।
Risk parity अनुमानित portfolio risk में concentration दिखाने और पारदर्शी allocation rule बनाने में उपयोगी हो सकता है। इसकी उपयोगिता चुने हुए components, risk measure, covariance estimates और implementation पर निर्भर है। यह अलग-अलग assets को समान सुरक्षित नहीं बनाता, drawdowns नहीं हटाता, सबसे अच्छा return forecast नहीं पहचानता, और underlying संबंध बदलने पर resilient portfolio की गारंटी नहीं देता।
आम सवाल
Q1क्या risk parity और equal weighting एक ही हैं?
नहीं। Equal weighting पूँजी बराबर बाँटता है। Equal risk contribution चुने हुए risk measure को बराबर बाँटने की कोशिश करता है, इसलिए assets की volatility या correlation अलग होने पर weights आम तौर पर अलग होते हैं।
Q2क्या हर risk-parity portfolio inverse-volatility weights इस्तेमाल करता है?
नहीं। Uncorrelated और कुछ खास symmetric मामलों में inverse-volatility weights ERC हल करते हैं। सामान्य covariance-aware portfolio को सभी pairwise covariances के हिसाब से weights चाहिए।
Q3क्या risk parity target portfolio volatility की गारंटी देता है?
नहीं। बुनियादी ERC चुने risk measure में relative contributions नियंत्रित करता है। कुल volatility target करने के लिए अलग scaling या leverage rule चाहिए, जिसके अपने constraints और costs हैं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
N components वाले portfolio में equal risk contribution किसे लक्ष्य करता है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
विस्तृत गाइड पढ़ेंExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
विस्तृत गाइड पढ़ेंऑप्शन असाइनमेंटएक्सरसाइज नोटिस के बाद कॉन्ट्रैक्ट पूरा करने की जिम्मेदारी ऑप्शन विक्रेता को देने की प्रक्रिया, जिससे शेयर देने या खरीदने का दायित्व बन सकता है।
विस्तृत गाइड पढ़ें