

वोलैटिलिटी टार्गेटिंग: वोलैटिलिटी स्केलिंग पोज़िशन का आकार कैसे बदलती है
जानें कि वोलैटिलिटी टार्गेटिंग एक्सपोज़र को कैसे स्केल करती है, वोलैटिलिटी अनुमान कैसे चुनकर विलंबित किया जाता है, और लेवरेज सीमाएँ, सहसंबंध तथा ट्रेडिंग लागत क्यों मायने रखते हैं।
इस गाइड मेंवोलैटिलिटी टार्गेटिंग एक्सपोज़र बदलती है, रिटर्न संकेत नहीं
संक्षिप्त सारांश
वोलैटिलिटी टार्गेटिंग अनुमानित जोखिम माप के आधार पर मौजूदा एक्सपोज़र का आकार बदलती है। एक सरल गुणक है लक्ष्य वोलैटिलिटी ÷ अनुमानित वोलैटिलिटी। लेकिन अनुमान, पोर्टफोलियो कोवेरिएंस, लेवरेज सीमा, निष्पादन में देरी और लागत तय करते हैं कि रणनीति वास्तव में कितना जोखिम लेती है
वोलैटिलिटी टार्गेटिंग एक्सपोज़र बदलती है, रिटर्न संकेत नहीं
वोलैटिलिटी टार्गेटिंग, स्केलिंग और प्रबंधन उन नियमों को कहते हैं जो जोखिम के अनुमान में बदलाव के साथ पोर्टफोलियो एक्सपोज़र समायोजित करते हैं। दिशात्मक संकेत लॉन्ग पोज़िशन बता सकता है, जबकि स्केलिंग नियम अनुमानित वोलैटिलिटी बढ़ने पर उस पोज़िशन को घटा सकता है।
धनात्मक स्केल गुणक मूल पोज़िशन का चिह्न बनाए रखता है, लेकिन सकल और शुद्ध एक्सपोज़र बदल सकता है। वोलैटिलिटी का कम अनुमान अपने आप यह नहीं बताता कि संपत्ति सस्ती है, बढ़ेगी या अधिक लाभदायक है। ओवरले का जवाब है, “इस जोखिम नियम के तहत कितना एक्सपोज़र रखना है?” यह “कौन-सी संपत्ति रखूँ?” का जवाब नहीं देता और मूल रणनीति में बढ़त साबित नहीं करता।
शोध में फैक्टर पोर्टफोलियो और मोमेंटम रणनीतियों के वोलैटिलिटी-प्रबंधित रूपों का अध्ययन किया गया है। Moreira और Muir कई फैक्टर तथा करेंसी कैरी के परिणाम देते हैं; Barroso और Santa-Clara मोमेंटम जोखिम प्रबंधन का अध्ययन करते हैं; Daniel और Moskowitz बाजार तनाव और तेज़ उछाल के आसपास मोमेंटम क्रैश का वर्णन करते हैं। ये खास नमूनों और तरीकों के निष्कर्ष हैं, लाइव प्रदर्शन सुधरने का वादा नहीं। देखें Moreira और Muir, Barroso और Santa-Clara, और Daniel और Moskowitz।
लक्ष्य और पूर्वानुमान का अनुपात शुरुआत है, गारंटी नहीं
जिस एकल एक्सपोज़र का रिटर्न उसके वज़न के साथ लगभग रैखिक रूप से बदलता है, उसके लिए शुरुआती नियम है कच्चा स्केल = लक्ष्य वोलैटिलिटी ÷ अनुमानित वोलैटिलिटी। काल्पनिक उदाहरण में बिना स्केल की रणनीति की वार्षिकीकृत वोलैटिलिटी का अनुमान 20% है और लक्ष्य 10%, इसलिए कच्चा गुणक 0.5 है। $100,000 के संदर्भित नॉशनल पर अन्य पोर्टफोलियो समायोजन से पहले स्केल किया नॉशनल $50,000 होगा।
यह अनुपात तभी सार्थक है जब अंश और हर एक ही पोर्टफोलियो, रिटर्न परिभाषा, अवधि और वार्षिकीकरण परंपरा पर आधारित हों। इकाइयाँ मिलाए बिना 10% वार्षिक लक्ष्य को दैनिक मानक विचलन से न बाँटें। यदि पूर्वानुमान मानक विचलन है, तो उसकी जगह चुपचाप विचरण न रखें।
Moreira और Muir के प्रकाशित फैक्टर पोर्टफोलियो मासिक रिटर्न को पिछले महीने के साकार हुए विचरण के व्युत्क्रम और एक सामान्यीकरण स्थिरांक से स्केल करते हैं। यह लक्ष्य मानक विचलन को अनुमानित मानक विचलन से बाँटने जैसा नहीं है। काल्पनिक शांत बाज़ार में 10% लक्ष्य के सामने 5% का अनुमान कच्चा गुणक 2 देता है। नीति इसे 1.25 तक सीमित करे तो नॉशनल $200,000 नहीं, $125,000 होगा। जोखिम एक्सपोज़र के साथ रैखिक रूप से बदलता है—इस सरलीकृत मान्यता पर संबंधित पूर्वानुमान केवल 6.25% है। सीमा लक्ष्य को अप्राप्य बना सकती है; यह पाबंदी है, अंकगणित की गलती नहीं।
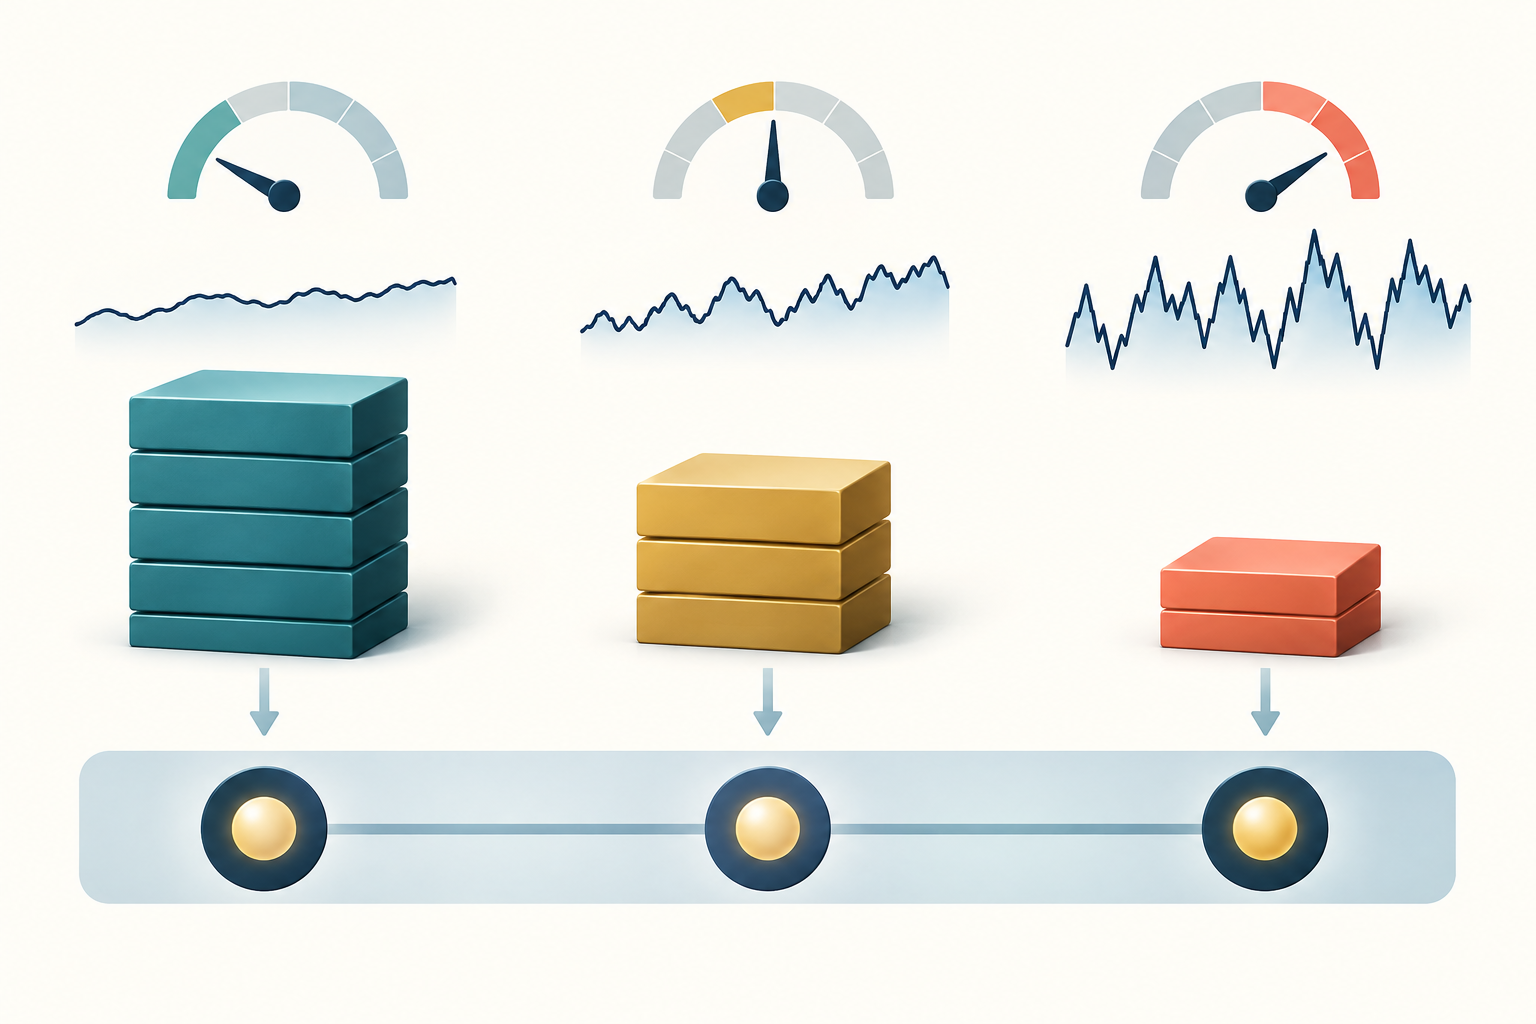
निर्णय अवधि के हिसाब से वोलैटिलिटी अनुमानक चुनें
रोलिंग मानक विचलन समझाना आसान है, पर विंडो की लंबाई में समझौता है: छोटी विंडो तेज़ प्रतिक्रिया देती है, मगर शोरयुक्त होती है; लंबी विंडो अधिक स्थिर रहती है और नए बाज़ार-परिवेश को देर से पकड़ती है। एक्सपोनेंशियल वेटेड अनुमान हाल के अवलोकनों को अधिक वज़न देता है। GARCH पूर्वानुमान सशर्त विचरण को क्रमिक रूप से मॉडल करता है।
इंट्राडे साकार वोलैटिलिटी सत्र के भीतर के उतार-चढ़ाव पकड़ सकती है, लेकिन सैंपलिंग, पुराने भाव और माइक्रोस्ट्रक्चर शोर से जुड़े विकल्प भी मायने रखते हैं। हर संपत्ति, सैंपलिंग आवृत्ति और होल्डिंग अवधि के लिए कोई एक सर्वोत्तम अनुमानक नहीं है। दर्ज करें कि रिटर्न साधारण हैं या लॉगरिदमिक, समयावधि किन टाइमस्टैम्प से तय होती है, छूटे सत्र और ओवरनाइट चालें कैसे संभाली जाती हैं, औसत घटाया जाता है या नहीं, और आवधिक विचरण वार्षिकीकृत मानक विचलन में कैसे बदला जाता है।
दैनिक डेटा के लिए, रिटर्न प्रक्रिया की कुछ मान्यताओं के तहत दैनिक वोलैटिलिटी को √252 से गुणा करना आम अनुमान है; यह हर बाज़ार और कैलेंडर के लिए सार्वभौमिक रूपांतरण नहीं। काल्पनिक इकाई उदाहरण: अनुमानित दैनिक मानक विचलन 1.26% को √252 से गुणा करने पर लगभग 20% वार्षिक मिलता है। 10% वार्षिक लक्ष्य के सामने स्केल 0.5 है। लगभग 20 कारोबारी सत्रों में वही अनुमान करीब 5.63% संचयी वोलैटिलिटी है—उसी जोखिम स्तर की दूसरी अवधि-अभिव्यक्ति। दैनिक 1.26% को वार्षिक 10% लक्ष्य से सीधे न बाँटें।
पूर्वानुमान त्रुटियों और एक्सपोज़र पथ दोनों को देखें। मॉडल बहुत धीमा हो तो स्थिर दिख सकता है, और शोर पर अधिक फिट हो तो संवेदनशील। वॉक-फॉरवर्ड मूल्यांकन में उचित विंडो और पूर्वानुमान मॉडल की तुलना करें और हर अनुमान तथा पोज़िशन बनाते समय उपलब्ध जानकारी ही इस्तेमाल करें। साकार वोलैटिलिटी की गणना का मार्गदर्शक बताता है कि रिटर्न और सैंपलिंग नियम स्केल किए जाने वाले जोखिम माप को कैसे बदलते हैं।
नियम को ट्रेड योग्य बनाने के लिए अनुमान में समय का अंतर रखें
रीबैलेंस के समय t पर केवल वही अवलोकन इस्तेमाल करें जो ऑर्डर भेजने से पहले वास्तव में उपलब्ध थे। यदि दैनिक रिटर्न में t का क्लोज़िंग भाव शामिल है, तो उसी क्लोज़ से वोलैटिलिटी निकालने वाली रणनीति उसी क्लोज़ पर ट्रेड मानकर नहीं चल सकती—जब तक ऑर्डर का समय और भाव बनने की प्रक्रिया वास्तव में इसकी अनुमति न दें।
व्यावहारिक नियम है बाजार बंद होने के बाद गणना करना और अगली उपलब्ध ट्रेडिंग अवधि में स्केल लागू करना। इससे लुक-अहेड बायस से बचाव होता है। पूरा हो चुका महीना जिस दौरान पोज़िशन रखी गई थीं, उसी महीने की साकार वेरिएंस को उन पोज़िशन पर लागू करने से नियम को ऐसी जानकारी मिलेगी जो उस समय उपलब्ध नहीं थी।
बैकटेस्ट में संकेत का समय, वोलैटिलिटी डेटा कटऑफ़, ऑर्डर समय, निष्पादन मान्यता और होल्डिंग अवधि बताएं। अलग-अलग संपत्तियों का डेटा अलग समय पर आए तो साझा सूचना कटऑफ़ रखें या पुराने अवलोकन दर्ज करें। हर नया अनुमान आते ही रीबैलेंस करना ज़रूरी नहीं। मासिक रीबैलेंस, थ्रेशोल्ड बैंड या स्मूद किया एक्सपोज़र टर्नओवर घटा सकता है, पर वास्तविक एक्सपोज़र को तात्कालिक लक्ष्य से दूर भी करता है। इस तरीके को दर्ज कर जाँचें; नवीनतम पूर्वानुमान को बिना घर्षण वाला ऑर्डर न मानें।
पोर्टफोलियो वोलैटिलिटी अलग-अलग रीडिंग नहीं, कोवेरिएंस पर निर्भर करती है
वज़न वेक्टर w और समान अवधि पर अनुमानित कोवेरिएंस मैट्रिक्स Σ के लिए पोर्टफोलियो वेरिएंस wᵀΣw है और वोलैटिलिटी उसका वर्गमूल। कोवेरिएंस पद महत्वपूर्ण हैं। दो संपत्तियों की अलग-अलग वोलैटिलिटी समान रह सकती है, फिर भी सहसंबंध बढ़ने से उन्हें साथ रखने का जोखिम बढ़ता है।
हर संपत्ति को उसके अपने लक्ष्य तक अलग स्केल करना आम तौर पर कुल पोर्टफोलियो वोलैटिलिटी को लक्ष्य नहीं करता। इसके विपरीत, पूरी पोर्टफोलियो रिटर्न श्रृंखला को एक गुणक से स्केल करने पर मौजूदा मिश्रण बना रहता है, लेकिन तभी तक जब पोर्टफोलियो जोखिम पूर्वानुमान उपयुक्त हो। एकाग्रता, बदलते सहसंबंध, फैक्टर ओवरलैप और डेरिवेटिव का गैर-रैखिक एक्सपोज़र एकल मानक विचलन पूर्वानुमान को अपर्याप्त बना सकते हैं। जिस स्तर पर सीमा लागू होती है, उसी स्तर पर जोखिम का अनुमान लगाएँ।
यदि निर्देश पोर्टफोलियो वोलैटिलिटी की सीमा तय करता है, तो संयुक्त पोर्टफोलियो का पूर्वानुमान करें और सहसंबंध या कोवेरिएंस स्थितियों पर तनाव परीक्षण करें। यदि जोखिम प्रति रणनीति तय है, तो बताएं कि सहसंबद्ध पोज़िशन खाते का बजट कैसे बाँटती हैं। फ्यूचर्स पोज़िशन साइजिंग ट्रेड के स्टॉप बजट और खाते के एक्सपोज़र को अलग करता है।
काल्पनिक उदाहरण: दो संपत्तियों की वार्षिक वोलैटिलिटी 20% प्रत्येक है और वज़न 50% प्रत्येक। सहसंबंध 0.1 हो तो पोर्टफोलियो वोलैटिलिटी लगभग 14.83% है; केवल सहसंबंध 0.9 हो जाए तो यह लगभग 19.49% है। व्यक्तिगत वोलैटिलिटी नहीं बदली, मगर संयुक्त जोखिम काफी बढ़ा। पहले अनुमान पर 15% लक्ष्य पाने के लिए एक्सपोज़र लगभग 1.01 गुना बढ़ाया जाए और बाद में सहसंबंध बढ़े, तो सरलीकृत जोखिम लगभग 19.7% होगा। पुराना कोवेरिएंस पूर्वानुमान लक्ष्य गुणक को भी भ्रामक बना सकता है।
फ्लोर, कैप और लेवरेज पाबंदियाँ नियम का आकार तय करती हैं
अनुमानित वोलैटिलिटी शून्य के पास हो तो कच्चा अनुपात बहुत बड़ा हो सकता है। वोलैटिलिटी फ्लोर बहुत छोटी संख्या से भाग देने से रोकता है और अधिकतम लेवरेज कैप नॉशनल सीमित करता है। कुछ रणनीतियाँ न्यूनतम स्केल या ड्रॉडाउन, मार्जिन अथवा लिक्विडिटी आधारित सीमा भी रखती हैं।
एक पूरी तरह निर्दिष्ट नियम हो सकता है स्केल = min(अधिकतम स्केल, लक्ष्य ÷ max(पूर्वानुमान, फ्लोर)); न्यूनतम एक्सपोज़र हो तो उसे अलग लिखें। हर सुरक्षा उपाय जोखिम का व्यवहार बदलता है: फ्लोर असामान्य रूप से शांत अनुमानों के बाद एक्सपोज़र बढ़ने को घटाता है; कैप कम वोलैटिलिटी की अवधि में लक्ष्य रोक सकता है; न्यूनतम एक्सपोज़र अनुमान उछलने पर ओवरले को पूरी तरह बाहर निकलने से रोकता है।
बताएं कि कैप ग्रॉस नॉशनल, लेवरेज, मार्जिन या जोखिम-भारित एक्सपोज़र पर लागू है—ये एक-दूसरे के बदले नहीं हैं। फ्यूचर्स में लगातार बदलने वाले गुणक को पूर्ण कॉन्ट्रैक्ट संख्या में बदलना पड़ता है। काल्पनिक बेस संकेत 3.4 कॉन्ट्रैक्ट और स्केल 0.5 हो तो गणितीय परिणाम 1.7 कॉन्ट्रैक्ट है। सामान्य कॉन्ट्रैक्ट को भिन्न में नहीं खरीदा जा सकता: 1 पर गोल करने से लक्ष्य कम, 2 पर करने से अधिक होगा। माइक्रो कॉन्ट्रैक्ट, लिक्विडिटी, लागत और ट्रेड न करने के विकल्प देखें। कॉन्ट्रैक्ट इकाई व गुणक, आधार मुद्रा रूपांतरण, मार्जिन और लागत जोड़कर जोखिम फिर गणना करें।
वोलैटिलिटी झटके के बाद एक्सपोज़र घटाने के लिए गिरते या कम लिक्विड बाज़ार में बेचना पड़ सकता है। शांत अवधि के बाद बढ़ाने से झटके से ठीक पहले जोखिम जुड़ सकता है। पूर्वानुमान के रूप में इस्तेमाल होने पर भी अनुमान अतीत पर आधारित है। GARCH और वोलैटिलिटी क्लस्टरिंग मार्गदर्शक बताता है कि मॉडल की स्थिरता टूटाव पहचानने में देरी क्यों कर सकती है; यह जंप या रेजीम जोखिम नहीं हटाती।
लागत और पाबंदियाँ लाभ को खा सकती हैं
एक्सपोज़र बदलने से टर्नओवर होता है। कमीशन, बिड-आस्क स्प्रेड, बाज़ार प्रभाव, स्लिपेज, वित्तपोषण या उधार, फ्यूचर्स रोल लागत तथा जहाँ लागू हो perpetual funding और कोलैटरल लागत का अनुमान लगाएँ। स्मूद स्केल या रीबैलेंस बैंड ट्रेड घटा सकते हैं, पर जोखिम कम करने में देरी कर सकते हैं। केवल घर्षणरहित श्रृंखला नहीं, उचित लागत मान्यताओं के तहत शुद्ध नतीजे तुलना करें।
जब नियम अधिक एक्सपोज़र माँगता है, ठीक उसी समय लेवरेज उपलब्ध न हो सकता है। ब्रोकर या एक्सचेंज मार्जिन, पोज़िशन सीमा, उधार उपलब्धता, लिक्विडिटी और आंतरिक जोखिम सीमाएँ गणितीय नॉशनल रोक सकती हैं। वोलैटिलिटी कैप लिक्विडेशन या बड़े नुकसान से बचने की गारंटी नहीं: गैप पूर्वानुमान से बड़ा हो सकता है और निकास भाव संकेत भाव से काफी अलग हो सकता है।
समान आधारों से तुलना करें: बिना स्केल वाला वही मूल संकेत, निश्चित-जोखिम विकल्प और जहाँ उपयुक्त हो नकद। सकल और शुद्ध रिटर्न, एक्सपोज़र, टर्नओवर, लेवरेज, पूर्वानुमान त्रुटि, ड्रॉडाउन और टेल लॉस रिपोर्ट करें। Moreira और Muir के परिणाम वोलैटिलिटी टाइमिंग का अध्ययन करने का एक कारण हैं।
Cederburg और सहलेखक 103 इक्विटी रणनीतियों की तुलना करते हैं और सीधे मुकाबलों में वोलैटिलिटी प्रबंधन का व्यवस्थित बेहतर प्रदर्शन नहीं पाते। उचित रियल-टाइम, आउट-ऑफ-सैंपल संयोजनों में वे आम तौर पर कम certainty-equivalent returns और Sharpe ratios रिपोर्ट करते हैं, हालांकि अपवाद हैं (अध्ययन)। ये नतीजे सावधानीपूर्वक आउट-ऑफ-सैंपल मूल्यांकन का आधार हैं, सार्वभौमिक सलाह का नहीं।
शोध चेकलिस्ट पूर्वानुमान गुणवत्ता को रणनीति-दावों से अलग करती है
ओवरले को जोखिम सुधार कहने से पहले बेस संकेत, जोखिम अनुमानक, पूर्वानुमान अवधि, अपडेट कार्यक्रम, समय विलंब, इकाई रूपांतरण, कोवेरिएंस उपचार, फ्लोर, कैप और निष्पादन मान्यताएँ तय करें। अंतिम परीक्षण अवधि का मूल्यांकन करने से पहले चुनाव स्थिर करें। उसी नमूने पर बार-बार समायोजन करने से मजबूत नियम के बजाय चयन को इनाम मिल सकता है।
उचित लॉस माप और कैलिब्रेशन चार्ट से पूर्वानुमान जाँचें, लेकिन एक्सपोज़र पथ भी देखें। औसत पूर्वानुमान त्रुटि कम होने से सबसे महत्वपूर्ण उछाल समय पर पूर्वानुमानित हुए, इसकी गारंटी नहीं। तनाव अवधि, मूल्य गैप, छूटे अवलोकन और जिन संपत्तियों के सहसंबंध उछल सकते हैं, जाँचें। उन्हीं अवधियों को वास्तविक कैप और लागत मॉडल से मूल्यांकित करें।
अंत में तीन दावे अलग रखें: पूर्वानुमान जोखिम का अनुमान लगाता है; ओवरले नीति के अनुसार एक्सपोज़र बदलता है; और परिणामी पोर्टफोलियो ने किसी खास नमूने में खास प्रदर्शन किया। पहला यह साबित नहीं करता कि दूसरा लक्ष्य पाएगा, और तीसरे का अनुकूल ऐतिहासिक परिणाम भविष्य के लाभ स्थापित नहीं करता। तीनों को दर्ज करें ताकि फिर से देखा जा सके कि जोखिम कहाँ और क्यों बदला।
आम सवाल
Q1क्या वोलैटिलिटी टार्गेटिंग साकार वोलैटिलिटी को ठीक लक्ष्य पर रखती है?
नहीं। यह अनुमानित वोलैटिलिटी के आधार पर एक्सपोज़र स्केल करती है। पूर्वानुमान त्रुटि, जंप, बदलते सहसंबंध, विलंब, सीमाएँ, लागत और अधूरा निष्पादन साकार वोलैटिलिटी को लक्ष्य से अलग कर सकते हैं।
Q2क्या वोलैटिलिटी टार्गेटिंग इनवर्स वेरिएंस के उपयोग जैसी है?
ज़रूरी नहीं। लक्ष्य-वोलैटिलिटी अनुपात आम तौर पर लक्ष्य वोलैटिलिटी को अनुमानित मानक विचलन से भाग देता है। कुछ अनुभवजन्य पोर्टफोलियो नियम अनुमानित वेरिएंस से किसी स्थिरांक को भाग देकर रिटर्न स्केल करते हैं। ये अलग फलन हैं और इन्हें परस्पर बदलकर नहीं बताना चाहिए।
Q3क्या कम वोलैटिलिटी पूर्वानुमान का अर्थ है कि रणनीति अधिक लाभदायक है?
नहीं। इसका अर्थ है कि किसी मॉडल और अवधि के अनुसार अनुमानित जोखिम कम है। लाभप्रदता अपेक्षित रिटर्न, कार्यान्वयन, लागत और भविष्य के परिणामों पर निर्भर करती है; केवल वोलैटिलिटी अनुमान आकर्षक ट्रेड नहीं बताता।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
रणनीति की वोलैटिलिटी का पूर्वानुमान 20% और लक्ष्य 10% है। पाबंदियों से पहले मूल अनुपात क्या बताता है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
विस्तृत गाइड पढ़ेंGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
विस्तृत गाइड पढ़ें