

मॉर्गेज दरें 10-वर्षीय Treasury यील्ड के साथ एक-के-बदले-एक क्यों नहीं बदलतीं
जानें कि Treasury यील्ड, MBS, पूर्वभुगतान जोखिम, ऋणदाता की लागत और उधारकर्ता की शर्तें अमेरिकी मॉर्गेज दरों को कैसे आकार देती हैं।
इस गाइड में10-वर्षीय Treasury यील्ड क्या बताती है?
संक्षिप्त सारांश
10-वर्षीय U.S. Treasury यील्ड लंबी अवधि की उधारी के लिए एक महत्वपूर्ण संदर्भ है, लेकिन यह वह दर नहीं है जो ऋणदाता को 30-वर्षीय मॉर्गेज पर लेनी ही होगी। अधिकांश अमेरिकी fixed-rate मॉर्गेज एजेंसी mortgage-backed securities (MBS) से प्रभावित होते हैं; उधारकर्ता refinance करें या घर बदलें तो इनके नकदी प्रवाह बदल सकते हैं। Treasury benchmark और किसी व्यक्ति को मिले कोट के बीच MBS का मूल्य, ऋणदाता और servicing लागत, guarantee fee, बाजार की क्षमता और उधारकर्ता के ऋण की अपनी शर्तें आती हैं। इनके बीच का spread चौड़ा या संकरा हो सकता है, इसलिए दोनों दरें अक्सर एक दिशा में चलती हैं पर उतने ही basis point से नहीं बदलतीं।
10-वर्षीय Treasury यील्ड क्या बताती है?
10-वर्षीय Treasury यील्ड लंबे समय तक भुगतान करने वाली अमेरिकी सरकारी प्रतिभूति की बाजार यील्ड है। इसमें निवेशकों का अपेक्षित अल्पकालीन ब्याज दरों, महंगाई और लंबी अवधि की दर-जोखिम वाली संपत्ति रखने के मुआवजे का मूल्यांकन सहित कई प्रभाव शामिल होते हैं। लंबी अवधि की दरों के व्यापक benchmark के रूप में यह उपयोगी है, क्योंकि इसकी परिपक्वता कई fixed-rate मॉर्गेज के आर्थिक जीवन के करीब है—overnight दरों से अधिक।
यह benchmark हर मॉर्गेज ऑफर को सीधे तय नहीं करता। ऋणदाता 10-वर्षीय यील्ड में कोई स्थायी markup जोड़कर खुदरा मॉर्गेज दर नहीं निकालता। उधारकर्ता अनुबंध की 30-वर्षीय परिपक्वता से पहले refinance कर सकता है, घर बेच सकता है या मूलधन चुका सकता है। इसलिए मॉर्गेज के अपेक्षित नकदी प्रवाह का स्वरूप बदलता रहता है, जबकि Treasury note का भुगतान कार्यक्रम तय होता है। दोनों securities की अवधि, अंतर्निहित विकल्प, तरलता और निवेशक आधार एक जैसे नहीं हैं।
Freddie Mac 10-वर्षीय Treasury यील्ड और औसत 30-वर्षीय fixed मॉर्गेज दर के बीच ऐतिहासिक सकारात्मक संबंध बताता है, लेकिन यह भी कहता है कि वे बिल्कुल साथ-साथ नहीं चलतीं और उनका spread बदल सकता है। 10-वर्षीय यील्ड एक उपयोगी संदर्भ है, मॉर्गेज दर का सूत्र या किसी खास परिवार के लिए कोट नहीं।
30-वर्षीय मॉर्गेज की तुलना 10-वर्षीय यील्ड से क्यों करें?
“30-वर्षीय” मॉर्गेज की अधिकतम निर्धारित भुगतान अवधि बताता है, न कि हर उधारकर्ता कितने समय तक इसे रखेगा। घर की बिक्री, refinance, अतिरिक्त मूलधन भुगतान और default से बदलता है कि ऋण का नकदी प्रवाह वास्तव में कितने समय तक बाकी रहेगा। मॉर्गेज securities खरीदने वाले निवेशक इस अनिश्चित समय के साथ अनुबंध की अंतिम परिपक्वता को भी देखते हैं।
इसलिए 10-वर्षीय Treasury सुविधाजनक तुलना है, पर अवधि का सटीक मेल नहीं। ब्याज दरों और उधारकर्ता के व्यवहार की मान्यताओं के साथ MBS की effective duration बदलती है। दरें गिरने पर refinance से मूलधन जल्दी लौट सकता है; दरें बढ़ने पर refinance धीमा हो सकता है और मूलधन अधिक समय तक बकाया रह सकता है। यही बदलता समय MBS और Treasury यील्ड के अलग होने का एक कारण है। नकदी प्रवाह की प्रक्रिया के लिए MBS पूर्वभुगतान, विस्तार और convexity जोखिम की मार्गदर्शिका देखें।
विश्लेषक मॉर्गेज दरों की तुलना MBS यील्ड, किसी दूसरी अवधि की Treasury यील्ड या swap rate से भी कर सकते हैं। हर तुलना थोड़ा अलग सवाल का जवाब देती है। Spread निकालने से पहले तारीख, साधन, यील्ड बताने की पद्धति और बाजार के उस चरण को समान आधार पर रखें जिसकी चर्चा हो रही है।
सेकेंडरी MBS बाजार इस श्रृंखला में कैसे आता है?
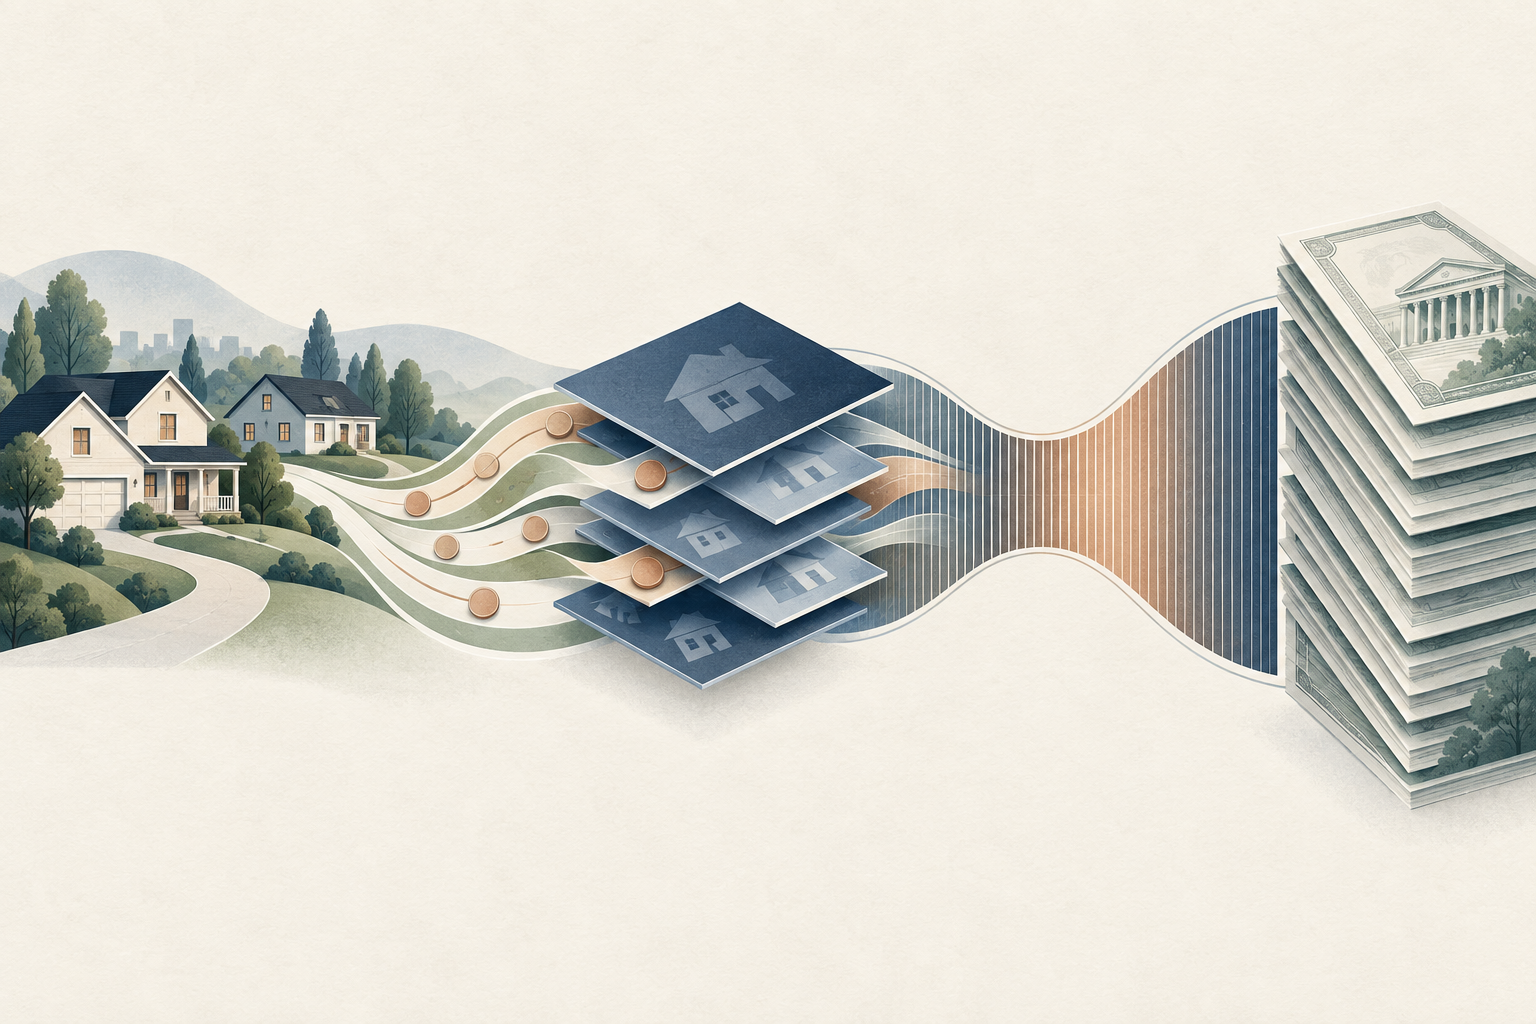
कई अमेरिकी conforming मॉर्गेज ऋणदाता Fannie Mae या Freddie Mac को बेचते हैं; ये संस्थाएं ऋणों को agency MBS में रख सकती हैं। निवेशक इन securities का मूल्य अपेक्षित मूलधन और ब्याज, guarantee संरचना, पूर्वभुगतान व्यवहार, तरलता, आपूर्ति और मांग के आधार पर तय करते हैं। MBS बाजार ऋणदाताओं को मॉर्गेज exposure स्थानांतरित करने या hedge करने का रास्ता देता है और मॉर्गेज उत्पादन को पूंजी बाजार की कीमतों से जोड़ता है।
Treasury यील्ड में बदलाव MBS की कीमतों को प्रभावित कर सकता है, क्योंकि निवेशक मॉर्गेज के प्रतिफल और जोखिम की तुलना अन्य fixed-income securities से करते हैं। लेकिन MBS में उधारकर्ता के विकल्प शामिल हैं: refinance आकर्षक होने पर घर-मालिक समय से पहले भुगतान कर सकते हैं। जिन securities के नकदी प्रवाह का समय अनिश्चित हो या जिनके पूर्वभुगतान जोखिम को hedge करना कठिन हो, उन्हें रखने के लिए निवेशक अधिक यील्ड मांग सकते हैं। MBS issuance, निवेशक मांग, जोखिम लेने की क्षमता, तरलता और दूसरी परिस्थितियां भी मॉर्गेज spread पर असर डाल सकती हैं।
मॉर्गेज spread पर New York Fed का शोध पाता है कि MBS यील्ड spread securities के बीच और समय के साथ बदलते हैं। पूर्वभुगतान जोखिम एक कारण है; MBS आपूर्ति और fixed-income बाजारों में credit risk के साथ चलने वाले दूसरे कारक भी महत्वपूर्ण हैं। MBS-Treasury spread चौड़ा होने से अपने आप एक ही कारण नहीं पता चलता। न ही हर देखा गया spread किसी एक जोखिम का शुद्ध मुआवजा है: तुलना की गई securities के नकदी प्रवाह और बाजार की परंपराएं अलग होती हैं।
मॉर्गेज-Treasury और प्राथमिक-द्वितीयक spread का क्या अर्थ है?
मॉर्गेज-Treasury spread आम तौर पर चुने गए मॉर्गेज-दर माप और चुनी गई Treasury यील्ड के बीच का सीधा अंतर है। यह वर्णनात्मक तुलना है, कोई मानकीकृत शुल्क नहीं और मॉर्गेज कीमत का पूरा विवरण भी नहीं।
प्राथमिक-द्वितीयक spread उधारकर्ता को उपलब्ध मॉर्गेज-दर माप की तुलना सेकेंडरी मार्केट के माप, जैसे agency MBS यील्ड, से करता है। ऋण को security में बदलकर उधारकर्ता को कोट देने की लागत और जोखिम इसमें शामिल हो सकते हैं: ऋणदाता का संचालन खर्च, rate-lock की कतार, hedging, servicing, guarantee शुल्क, पूंजी का उपयोग और ऋणदाता का margin। ठीक कौन-सा spread निकलेगा, यह चुनी गई प्राथमिक दर और द्वितीयक यील्ड पर निर्भर करता है।
इन spread को अलग से बिल किए गए शुल्क न समझें। Freddie Mac PMMS प्राथमिक बाजार का benchmark है, जबकि MBS यील्ड द्वितीयक बाजार का मूल्य माप है। वे अलग चरणों और securities का प्रतिनिधित्व करते हैं। ऋण की coupon rate, servicing और guarantee शुल्क के बाद pass-through नकदी प्रवाह, MBS यील्ड और PMMS दर एक जैसी चीजें नहीं हैं। घटाव सवाल को स्पष्ट कर सकता है, पर यह साबित नहीं करता कि किसी एक पक्ष ने कितना कमाया।
Treasury यील्ड गिरने पर मॉर्गेज दर कैसे बढ़ सकती है?
एक जानबूझकर सरल उदाहरण लें। किसी तारीख पर मान लें कि 10-वर्षीय Treasury यील्ड 4.00%, प्रतिनिधि agency MBS यील्ड 4.60% और काल्पनिक 30-वर्षीय मॉर्गेज कोट 6.25% है। MBS-Treasury अंतर 0.60 प्रतिशत अंक और कोट-MBS अंतर 1.65 अंक है। ये गोल किए गए अंतर केवल इस उदाहरण का वर्णन करते हैं। वे लाइव बाजार डेटा या वास्तविक ऋण के नकदी प्रवाह की लेखांकन पहचान नहीं हैं।
अब मान लें Treasury यील्ड 0.25 प्रतिशत अंक गिरकर 3.75% हो जाती है, जबकि MBS-Treasury spread 0.40 अंक बढ़कर 1.00% हो जाता है। उदाहरण की MBS यील्ड 4.75% होगी। यदि कोट-MBS अंतर 1.65 अंक पर स्थिर रहे, तो उदाहरण का मॉर्गेज कोट बढ़कर 6.40% होगा। Treasury यील्ड गिरी, फिर भी मॉर्गेज कोट बढ़ा, क्योंकि spread benchmark की गिरावट से अधिक चौड़ा हुआ।
इसका उल्टा भी हो सकता है। MBS spread संकरा हो, ऋणदाता margin बदलें या श्रृंखला की दूसरी जगह बाजार की स्थिति सुधरे तो Treasury यील्ड बढ़ने पर भी मॉर्गेज दर थोड़ा ही बदल सकती है। व्यवहार में ये सभी घटक एक साथ बदल सकते हैं। उदाहरण को spread की गणना समझने के लिए पढ़ें, पूर्वानुमान या यह दावा मानकर नहीं कि कोई खास दर इसी तरह चलेगी।
Spread चौड़ा या संकरा किससे हो सकता है?
जब निवेशक मॉर्गेज नकदी प्रवाह रखने के जोखिम का फिर से आकलन करते हैं, तो मॉर्गेज और Treasury यील्ड अलग हो सकती हैं। ब्याज दरों की अस्थिरता में तेज बदलाव से पूर्वभुगतान और विस्तार जोखिम को hedge करना कठिन हो सकता है। MBS की भारी आपूर्ति, निवेशक मांग कमजोर होना, तरलता का दबाव या बैलेंस शीट की अधिक सीमाएं भी निवेशकों द्वारा मांगी गई कीमत को प्रभावित कर सकती हैं। इसके विपरीत, agency MBS की मजबूत मांग या बेहतर तरलता कीमतों को सहारा दे सकती है और कुछ यील्ड spread संकरे कर सकती है।
प्राथमिक बाजार, सेकेंडरी बाजार से अलग चल सकता है। ऋणदाता क्षमता, फंडिंग की स्थिति, hedging लागत, lock किए गए ऋणों की मात्रा, संचालन का काम या प्रतिस्पर्धी स्थिति बदलने पर दरें समायोजित कर सकते हैं। lock किए गए आवेदनों की बड़ी कतार वाला ऋणदाता अतिरिक्त क्षमता वाले ऋणदाता से अलग प्रतिक्रिया दे सकता है। संबंधित बाजार चाल से अलग समय पर भी लागतें उधारकर्ता तक पहुंचाई जा सकती हैं।
Guarantee निवेशकों के कुछ credit risk घटाती है, लेकिन मॉर्गेज बाजार के सभी जोखिम या उधारकर्ता की सभी लागतें नहीं हटाती। FHFA बताता है कि Fannie Mae और Freddie Mac ऋणदाताओं से guarantee fee लेते हैं और ऋणदाता आम तौर पर यह लागत ब्याज दर या अग्रिम मूल्य निर्धारण के जरिए उधारकर्ता तक पहुंचाते हैं। ऋण-स्तर की फीस जोखिम संबंधी विशेषताओं पर निर्भर हो सकती है। इन शुल्कों को व्यापक मूल्य-निर्धारण प्रक्रिया का हिस्सा समझें, 10-वर्षीय यील्ड में सीधे जोड़ने योग्य basis point की स्थिर संख्या नहीं।
आपका कोट राष्ट्रीय मॉर्गेज-दर औसत से अलग क्यों हो सकता है?
राष्ट्रीय benchmark हर उधारकर्ता के लिए तय offer नहीं है। Credit history, loan-to-value ratio, संपत्ति का प्रकार और उसमें रहने की स्थिति, ऋण राशि, down payment, ऋण का उद्देश्य, points, ऋणदाता शुल्क और ऋणदाता की अपनी pricing—सब कोट बदल सकते हैं। Discount point देने वाला उधारकर्ता कम note rate पा सकता है लेकिन शुरुआत में अधिक खर्च करता है; बिना points वाली दर ज्यादा दिख सकती है, जबकि closing पर लागत कम हो। केवल note rate नहीं, APR, points और fees भी तुलना करें।
चुना गया ऋण प्रकार भी महत्वपूर्ण है। 15-वर्षीय fixed mortgage, 30-वर्षीय fixed mortgage, adjustable-rate mortgage, jumbo loan, सरकार-समर्थित ऋण और refinance आवेदन बाजार के बदलाव पर अलग तरह से प्रतिक्रिया कर सकते हैं। इनके निवेशक, पात्रता नियम, guarantee और नकदी प्रवाह जोखिम अलग होते हैं। किसी अमेरिकी conforming purchase mortgage के बारे में कही बात को सभी अमेरिकी ऋण उत्पादों या दूसरे देशों के मॉर्गेज बाजारों पर लागू नहीं करना चाहिए।
ऑफर की तुलना में ऋण राशि, संपत्ति संबंधी मान्यताएं, down payment, credit profile, rate-lock अवधि, points, शुल्क और closing timeline समान रखें। पूछें कि दर lock है या नहीं, lock कब खत्म होगा और किन कारणों से वह बदल सकती है। व्यापक rate average संदर्भ देता है; आपकी अर्जी के लिए प्रासंगिक शर्तें ऋणदाता के लिखित loan estimate में होंगी।
Freddie Mac के PMMS का उपयोग कैसे करें?
Freddie Mac का Primary Mortgage Market Survey (PMMS) व्यापक रूप से देखा जाने वाला अमेरिकी benchmark है, लेकिन इसकी पद्धति और sample मायने रखते हैं। 2022 में सुधार के बाद PMMS ऋणदाताओं के survey जवाबों के बजाय Freddie Mac के Loan Product Advisor system में जमा पात्र loan applications का उपयोग करता है। प्रकाशित औसत प्राथमिक बाजार के एक तय हिस्से पर केंद्रित है: conventional, conforming, owner-occupied घर-खरीद ऋण; एक इकाई वाली संपत्ति; 15 या 30-वर्ष की fixed अवधि; और उच्च credit तथा करीब 20% down payment वाले उधारकर्ता की विशेषताएं।
यह पद्धति इस series को प्राथमिक बाजार के एक तय हिस्से का वर्णन करने के लिए उपयोगी बनाती है। इसका अर्थ यह नहीं कि हर आवेदन मंजूर होगा, ऋण उसी दर पर बंद होगा या कोई खास उधारकर्ता औसत दर पा सकता है। Instrument, observation window और प्रकाशन का समय अलग होने के कारण यह series उसी दिन के Treasury या MBS डेटा से अलग भी चल सकती है। Charts की तुलना करते समय तारीख, quote आधार, points, ऋण प्रोफाइल और आंकड़े दैनिक हैं या साप्ताहिक—जांचें।
दर में बदलाव समझने के लिए अलग तारीख या convention की Treasury यील्ड से आज का मॉर्गेज औसत घटाने के बजाय एक समान observations देखें। MBS-Treasury तुलना सेकेंडरी बाजार समझा सकती है, जबकि PMMS या ऋणदाता का कोट प्राथमिक बाजार से संबंधित है। कोई भी एक spread बदलाव का पूरा स्रोत नहीं बताता। लंबी अवधि की दर से जुड़े एक और विचार के लिए देखें Treasury यील्ड अपेक्षित अल्पकालीन दरों को model-estimated term premium से कैसे अलग करती है।
आम सवाल
Q1अगर 10-वर्षीय Treasury यील्ड गिरती है, तो क्या मॉर्गेज दरें भी गिरनी चाहिए?
उन पर नीचे की ओर दबाव हो सकता है, लेकिन बदलाव एक-के-बदले-एक होना जरूरी नहीं। MBS spread, पूर्वभुगतान जोखिम, ऋणदाता की pricing और उधारकर्ता या ऋण की विशेषताएं उसी समय बदल सकती हैं।
Q2क्या मॉर्गेज-Treasury spread ऋणदाता का markup है?
नहीं। यह चुने हुए मापों के बीच यील्ड का अंतर है। इसमें नकदी प्रवाह, securities, बाजार की स्थिति और चुने गए प्राथमिक बाजार के quote के अंतर शामिल हैं; यह किसी खास ऋणदाता का margin अलग से नहीं दिखाता।
Q3क्या Freddie Mac की औसत दर गारंटी देती है कि मुझे वही दर मिलेगी?
नहीं। PMMS तय आवेदन समूह का औसत है और किसी व्यक्ति के लिए मंजूरी, rate lock या closing rate की गारंटी नहीं देता। एक जैसे ऋण अनुमान, points और fee वाले लिखित offer की तुलना करें।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
अनुबंध की अवधि अलग होने पर भी 30-वर्षीय fixed mortgage की तुलना 10-वर्षीय Treasury से क्यों की जा सकती है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ें