

मार्केट-कैप वेटेड बनाम इक्वल-वेट ETF: क्या बदलता है?
तुलना करें कि मार्केट-कैप और इक्वल-वेट ETF समान शेयरों में कैसे आवंटित करते हैं और concentration, rebalance, turnover, लागत तथा रिटर्न एक्सपोज़र में क्या अंतर आता है।
इस गाइड मेंWeighting से क्या बदलता है?
संक्षिप्त सारांश
दो ETF समान कंपनियाँ रख सकते हैं, फिर भी अलग व्यवहार करते हैं यदि एक बाजार आकार के अनुसार वजन देता है और दूसरा प्रत्येक कंपनी को समान शुरुआती हिस्सा देता है। मार्केट-कैप weighting बड़ी कंपनियों को अधिक प्रभाव देता है। इक्वल weighting तय rebalance पर हर constituent को समान target weight देता है; बाद में कीमतें बदलने से वजन भी बदलते हैं। यह गाइड चार काल्पनिक शेयरों के उदाहरण से अमेरिकी equity index विधियाँ समझाती है। यह एक्सपोज़र, rebalance, concentration, लागत और रिटर्न के कारणों की तुलना करती है; इक्वल-वेट को हमेशा सुरक्षित या अधिक लाभदायक नहीं मानती।
Weighting से क्या बदलता है?
इंडेक्स प्रतिभूतियाँ चुनने और उनके संयुक्त प्रदर्शन को मापने के नियमों का समूह है। Weighting तय करती है कि हर constituent इंडेक्स रिटर्न में कितना योगदान देता है। इंडेक्स ट्रैक करने वाला ETF सामान्यतः उन्हीं अनुपातों में प्रतिभूतियाँ रखने की कोशिश करता है, लेकिन फीस, नकद, sampling, ट्रेड और समय के कारण अंतर आ सकते हैं।
समान शेयर समूह के benchmark weights अलग हो सकते हैं। Market-cap index अधिक eligible market value वाली कंपनियों को बड़ा हिस्सा देता है। Equal-weight index rebalance reference point पर हर कंपनी को समान target हिस्सा देता है, चाहे आकार कुछ भी हो।
Weighting फंड wrapper से अलग है। ETF market-cap weighted, equal weighted या दूसरी विधि वाला हो सकता है; mutual fund भी दोनों में से कोई अपना सकता है। पहले index universe और नियम, फिर उसे ट्रैक करने वाला फंड तुलना करें। Investor.gov की index-fund जानकारी बताती है कि market-cap weighting कैसे काम करती है।
Market-cap weighting कैसे काम करती है?
सरल market-cap index में कंपनी का वजन उसकी market value को सभी constituents की कुल market value से भाग देकर मिलता है। कई अमेरिकी equity indexes float-adjusted market cap इस्तेमाल करते हैं: ऐसी कुछ closely held shares जो सामान्य सार्वजनिक ट्रेडिंग में उपलब्ध नहीं, उन्हें गणना से बाहर रखा जाता है। Float और share-count के सटीक नियम provider methodology तय करती है।
अगर कंपनी की eligible market value कुल index value का 10% है, तो करीब 10% portfolio weight उसे लागत व implementation difference से पहले लगभग दसवाँ हिस्सा exposure देता है। बड़ी eligible value का अर्थ बड़ा weight; इसलिए सबसे बड़ी कंपनियों के भाव में बदलाव index result पर अधिक असर डालते हैं।
S&P 500 float-adjusted market-cap weighted index का उदाहरण है। इसका अर्थ यह नहीं कि हर constituent का डॉलर निवेश स्थिर रहेगा: market value बदलने पर वजन बदलता है, और index rules additions, deletions, share counts तथा corporate events भी समायोजित कर सकते हैं। विवरण के लिए S&P DJI की U.S. index methodology और Index Mathematics Methodology देखें।
Equal weighting कैसे काम करती है?
N constituents वाले equal-weight index में rebalance पर प्रत्येक का target weight 1 ÷ N होता है। 500 कंपनियों में reset पर लगभग 0.20% प्रति कंपनी; चार काल्पनिक कंपनियों में 25% प्रत्येक।
Target समय-बिंदु का नियम है, हर दिन बराबर रहने का वादा नहीं। Rebalance के बाद भाव बदलते हैं; तेजी से चढ़ा शेयर अगले reset तक portfolio का बड़ा हिस्सा बनता है। Index providers की तारीखें, reference prices, buffers और corporate-action नियम अलग हैं, इसलिए एक index का नियम सभी पर लागू नहीं होता।
अमेरिका का ठोस उदाहरण: S&P 500 Equal Weight, S&P 500 की ही कंपनियाँ रखता है और S&P DJI FAQ के अनुसार तिमाही पर समान weight पर लौटाता है। यह उसी index की समय-सारणी है, सभी ETF का नियम नहीं।
चार शेयरों का उदाहरण अंतर दिखाता है
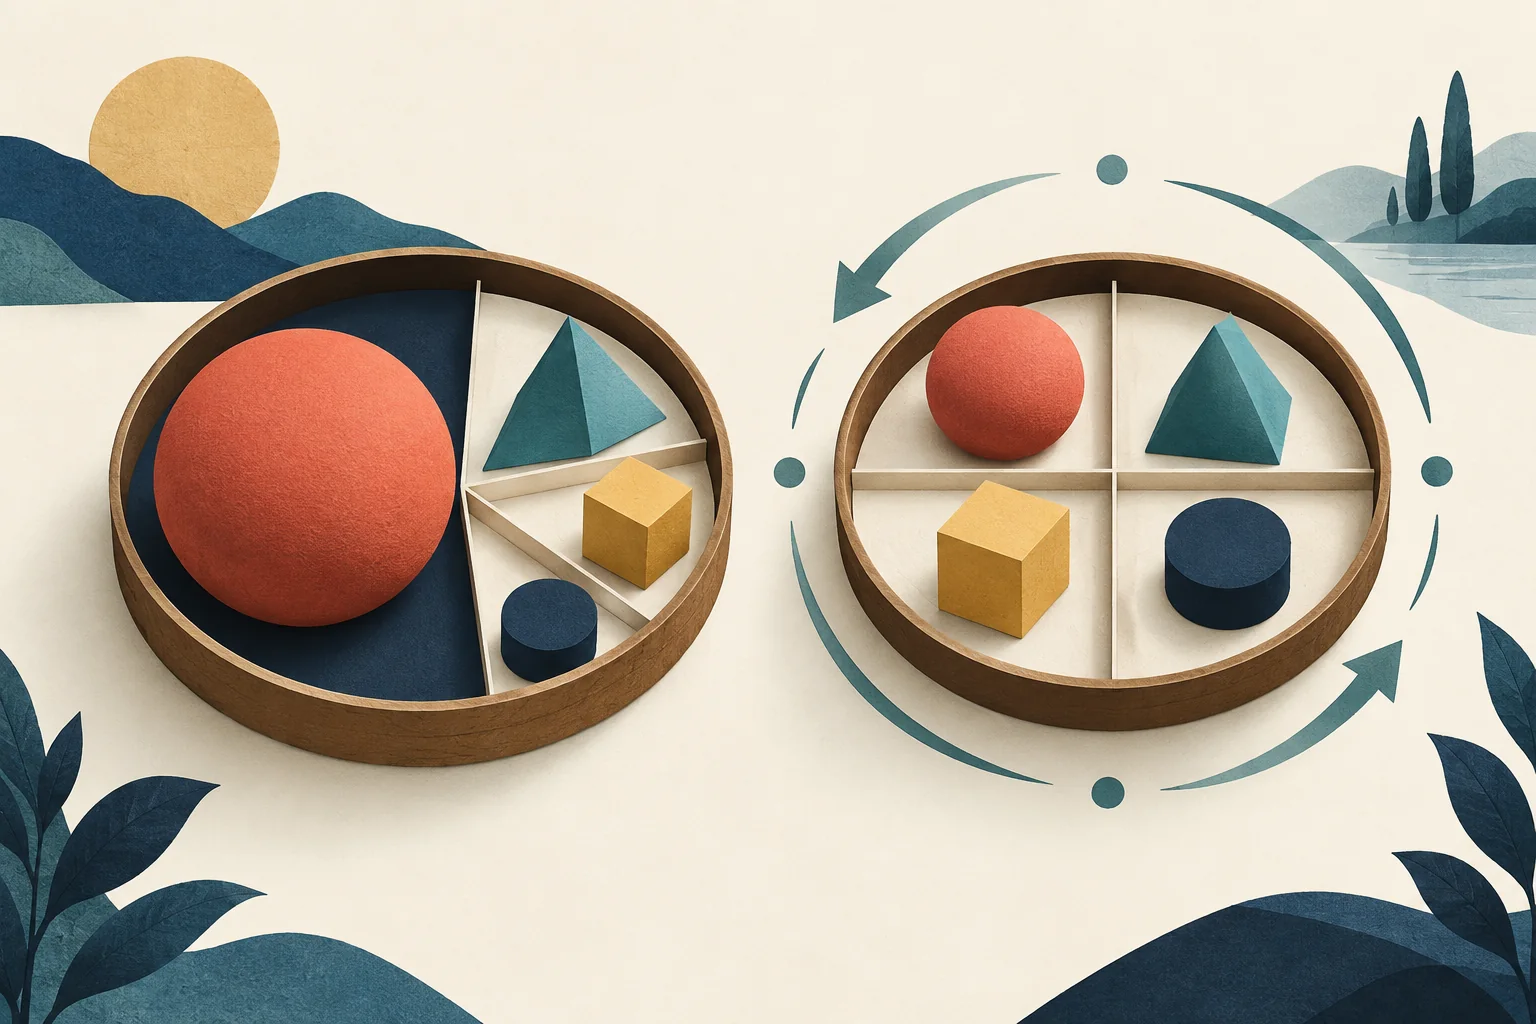
चार काल्पनिक कंपनियों के float-adjusted market value अनुपात 40:30:20:10 मानें। $10,000 की market-cap portfolio में $4,000, $3,000, $2,000, $1,000 लगेंगे; equal-weight portfolio में हर कंपनी को $2,500।
Equal-weight सबसे छोटी कंपनी में अधिक और सबसे बड़ी में कम निवेश करता है। उदाहरण में दोनों में समान चार नाम हैं, लेकिन exposure समान नहीं। Weighting हर holding का प्रभाव बदलती है, व्यवसाय को नहीं।
अब equal-weight portfolio में हर कंपनी का सरल शुरुआती मूल्य $100 लें: कुल $400 और हर एक 25%। Company A दोगुनी हो जाए और बाकी तीन अपरिवर्तित रहें तो कुल $200+$100+$100+$100=$500; rebalance से पहले A 40% और प्रत्येक अन्य 20% है।
समान वजन लौटाने पर हर holding $125 होगी: A के $75 बेचकर दूसरी प्रत्येक में $25 खरीदना होगा। ये केवल गणितीय उदाहरण हैं, पूर्वानुमान, वास्तविक ETF trade, कर या शुल्क का दावा नहीं।
Equal weights क्यों बदलते हैं और ट्रेड क्यों होते हैं?
कंपनियों की कीमतें अलग गति से बदलती हैं, इसलिए equal-weight लक्ष्य drift करता है। तय reset portfolio को लक्ष्य के करीब लाता है। S&P 500 Equal Weight की तिमाही प्रक्रिया में अपेक्षाकृत बढ़े वजन वाली कंपनियों को घटाकर लक्ष्य से पीछे रहीं कंपनियों में जोड़ा जाता है। दूसरे indexes का समय और नियम भिन्न हो सकते हैं।
इससे ट्रेड होते हैं। Reset हाल के relative winners का असर घटा और laggards का असर बढ़ा सकता है; पर यह नहीं जानता कि laggard सुधरेगा या winner चढ़ता रहेगा। ट्रेड target weights का यांत्रिक नतीजा है, कीमत लौटने का पूर्वानुमान नहीं।
Market-cap fund भी index में कंपनी जोड़ने/हटाने, public-float shares बदलने या corporate event पर ट्रेड करता है। लेकिन केवल एक constituent का तेजी से चढ़ना हर holding को एक ही प्रतिशत पर रीसेट करने की जरूरत नहीं बनाता। Turnover खास index rules और fund implementation पर निर्भर है, केवल नाम पर नहीं।
क्या equal weighting का अर्थ अधिक diversification है?
एक ही universe के market-cap संस्करण की तुलना में equal weighting rebalance पर single-company concentration घटा सकती है। चार कंपनी उदाहरण में equal-weight की कोई कंपनी शुरुआत में 25% से अधिक नहीं, जबकि market-cap संस्करण की सबसे बड़ी 40% है।
यह concentration का एक पहलू है, पूरा risk score नहीं। Equal-weight फंड एक देश, sector, industry या साझा आर्थिक जोखिम में केंद्रित रह सकता है। व्यापक index में यह market-cap weighting से छोटी कंपनियों का सापेक्ष भार बढ़ाता है। Narrow या thematic index के कुछ नाम समान करने से वह broad-market portfolio नहीं बनता।
Investor.gov का diversification मार्गदर्शन बताता है कि diversification निवेश फैलाता है, लेकिन market risk समाप्त या loss रोकने की गारंटी नहीं देता। “Equal weight” शब्द से broad diversification न मानें; असली holdings और exposures देखें।
किसी एक तरीके के बेहतर हुए बिना रिटर्न अलग क्यों हो सकते हैं?
Weighting rule बदलती है कि रिटर्न को कौन-सी कंपनियाँ चलाती हैं। बड़ी कंपनियाँ बेहतर करें तो उसी universe का market-cap index आमतौर पर उनसे अधिक योगदान पाता है। छोटी कंपनियाँ बेहतर करें तो equal-weight को अधिक फायदा मिल सकता है क्योंकि शुरुआत में उनका सापेक्ष weight बड़ा था।
S&P DJI अपने S&P 500 Equal Weight को छोटे constituents की ओर tilt और relative winners से laggards की ओर यांत्रिक rebalance वाला बताता है। ये exposures कुछ बाजार अवधियों में मदद और दूसरी में नुकसान कर सकते हैं। ये निश्चित premium, timing signal या अगले नेता की भविष्यवाणी नहीं।
ऐतिहासिक नतीजे तुलना में index universe, तारीख, dividend treatment और fees मिलाएँ। Price-return और total-return index अलग सवालों का उत्तर हैं। पिछला प्रदर्शन यह नहीं बताता कि आपकी holding अवधि में कौन जीतेगा।
किन लागतों और फंड विवरणों की तुलना करें?
Expense ratio से शुरू करें, पर वहीं न रुकें। Rebalance और index बदलाव portfolio trading costs पैदा कर सकते हैं। ETF निवेशक को bid-ask spread, commission, market impact और NAV premium/discount भी लग सकते हैं। असर fund, order, broker और बाजार पर निर्भर है; equal-weight होने से हर फंड परिभाषा से महँगा नहीं होता।
Investor.gov का mutual-fund और ETF fee bulletin बताता है कि कुछ transaction cost prospectus expense ratio से बाहर होते हैं। खास फंड का prospectus, shareholder reports, index methodology, reported turnover, spreads और tracking difference तुलना करें। देखें ETF expense ratio बनाम कुल लागत और ETF tracking difference बनाम tracking error।
यह भी जाँचें कि फंड वास्तव में समान universe और उद्देश्य का पालन करते हैं या नहीं। “Equal weight” नाम वाले फंड constituents, sector rules, rebalance cadence या implementation में अलग हो सकते हैं। Market-cap फंड भी float adjustment और inclusion rules में भिन्न हो सकते हैं। नाम शुरुआत है; methodology और holdings बताते हैं कि आपके पास क्या है।
तुलना में कौन-से index rules चुनें?
पुराने return leaderboard से नहीं, उस exposure से शुरुआत करें जिसे आप परखना चाहते हैं। Index universe, weight formula, rebalance schedule, मौजूदा single-name और sector weight, turnover, expense ratio और tracking history देखें। फिर विचार करें कि छोटी कंपनियों का बढ़ा भार, बड़ी कंपनियों का कम शुरुआती भार या अतिरिक्त रीबैलेंसिंग ट्रेड आपके portfolio और अलग return paths सहने की क्षमता से मेल खाते हैं या नहीं।
Market-cap weighted fund तब सीधा विकल्प हो सकता है जब आप constituent weights को index में कंपनी के आकार के अनुपात में चाहते हैं। Equal-weight fund तब उपयोगी हो सकता है जब हर constituent समान वजन से शुरू हो यह जानबूझकर चाहें। कोई तरीका कम नुकसान, asset classes में बेहतर diversification या भविष्य में अधिक return की गारंटी नहीं देता।
सूचकांक नियम ETF basket को कैसे आकार देते हैं, इसका उदाहरण QQQ और VOO holdings overlap में देखें। समान तारीख और return definition से तुलना करें और पक्का करें कि फर्क weighting से है, अलग holdings या cost से नहीं।
आम सवाल
Q1क्या equal-weight ETF market-cap ETF से सुरक्षित हैं?
ज़रूरी नहीं। समान universe में यह rebalance पर सबसे बड़े शेयर का शुरुआती weight कम कर सकता है, लेकिन छोटी कंपनियों का exposure बढ़ा सकता है और sector व market risks बने रहते हैं। वास्तविक holdings व index rules देखें।
Q2क्या equal-weight ETF हर दिन rebalance करता है?
ज़रूरी नहीं। हर index का अपना schedule और नियम है। S&P 500 Equal Weight तिमाही reset करता है; दूसरे उत्पाद अलग अंतराल या तरीका अपना सकते हैं। मौजूदा prospectus व methodology देखें।
Q3क्या बड़ी कंपनियों के गिरने पर equal-weight ETF हमेशा बेहतर करता है?
नहीं। छोटी कंपनियाँ बेहतर करें तो equal-weight को लाभ हो सकता है, लेकिन बड़ी कंपनियाँ नेतृत्व करें तो यह पीछे रह सकता है। पिछली अवधि भविष्य के विजेता का अनुमान नहीं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
चार शेयरों वाले equal-weight index में rebalance पर target weights क्या होंगे?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ें