

कॉलेबल बॉन्ड: YTC, YTW और YTM में अंतर
जानें कि जारीकर्ता का समयपूर्व भुगतान अधिकार बॉन्ड के नकदी प्रवाह को कैसे बदलता है, YTC और YTW क्या मापते हैं और कौन-से जोखिम शामिल नहीं होते।
इस गाइड मेंबॉन्ड कॉलेबल कब होता है?
संक्षिप्त सारांश
कॉलेबल बॉन्ड में जारीकर्ता अनुबंध में तय तारीखों और कीमतों पर परिपक्वता से पहले कर्ज चुका सकता है। भुगतान होने पर आगे के कूपन रुक जाते हैं और निवेशक को रकम फिर निवेश करनी पड़ती है। YTM, YTC और YTW अलग नकदी-प्रवाह स्थितियों की गणना करते हैं; इनमें से कोई भी कॉल होने की भविष्यवाणी या वास्तविक रिटर्न की गारंटी नहीं देता। यह काल्पनिक उदाहरण yield की गणना समझाता है; यह मौजूदा quote, कॉल की भविष्यवाणी या निवेश सलाह नहीं है।
बॉन्ड कॉलेबल कब होता है?
कॉलेबल बॉन्ड में धारक नहीं, जारीकर्ता अनुबंध के अनुसार परिपक्वता से पहले पूरा या कुछ कर्ज चुका सकता है। शर्तें बताती हैं कि अधिकार कब शुरू होगा, कौन-सी तारीखें मान्य हैं और भुगतान की कीमत क्या होगी। शुरुआती call-protection अवधि, बाद की कई तारीखें या आंशिक भुगतान हो सकता है। Investor.gov अलग-अलग redemption शर्तें बताता है, जैसे optional, sinking-fund और extraordinary redemption। केवल “callable” शब्द नहीं, prospectus या आधिकारिक दस्तावेज देखें।
जारीकर्ता बॉन्ड क्यों कॉल कर सकता है?
बाज़ार में उधारी की लागत कूपन से कम हो जाए तो जारीकर्ता कम दर पर refinance करना चाह सकता है। फिर भी कॉल की अनुमति अनुबंध तय करता है और फैसला जारीकर्ता का है। कॉल होने पर कूपन बंद और मूलधन जल्दी लौटता है। निवेशक को उसे फिर निवेश करना पड़ सकता है, शायद कम दर पर—इसे reinvestment risk कहते हैं। ऊँचा कूपन जारीकर्ता के refinance प्रोत्साहन को बढ़ा सकता है, इसलिए वह निवेशक की सुरक्षा नहीं है। FINRA कॉल जोखिम की व्याख्या करता है।
YTM, YTC और YTW क्या मापते हैं?
YTM निर्धारित कूपन और मूलधन भुगतान को maturity तक discount करता है। YTC किसी निश्चित call date और redemption price तक yield निकालता है। YTW अनुबंध और provider की पद्धति के अनुसार maturity और लागू call स्थितियों में सबसे कम calculated yield है। कई call dates हों तो एक से अधिक स्थितियों की तुलना हो सकती है; देखें कि provider किन तारीखों को शामिल करता है। FINRA तीनों माप अलग बताता है। Quote की गई yield मान्यताओं पर आधारित है; यह कॉल की संभावना, कीमत का अनुमान या गारंटीड वार्षिक भुगतान नहीं है।
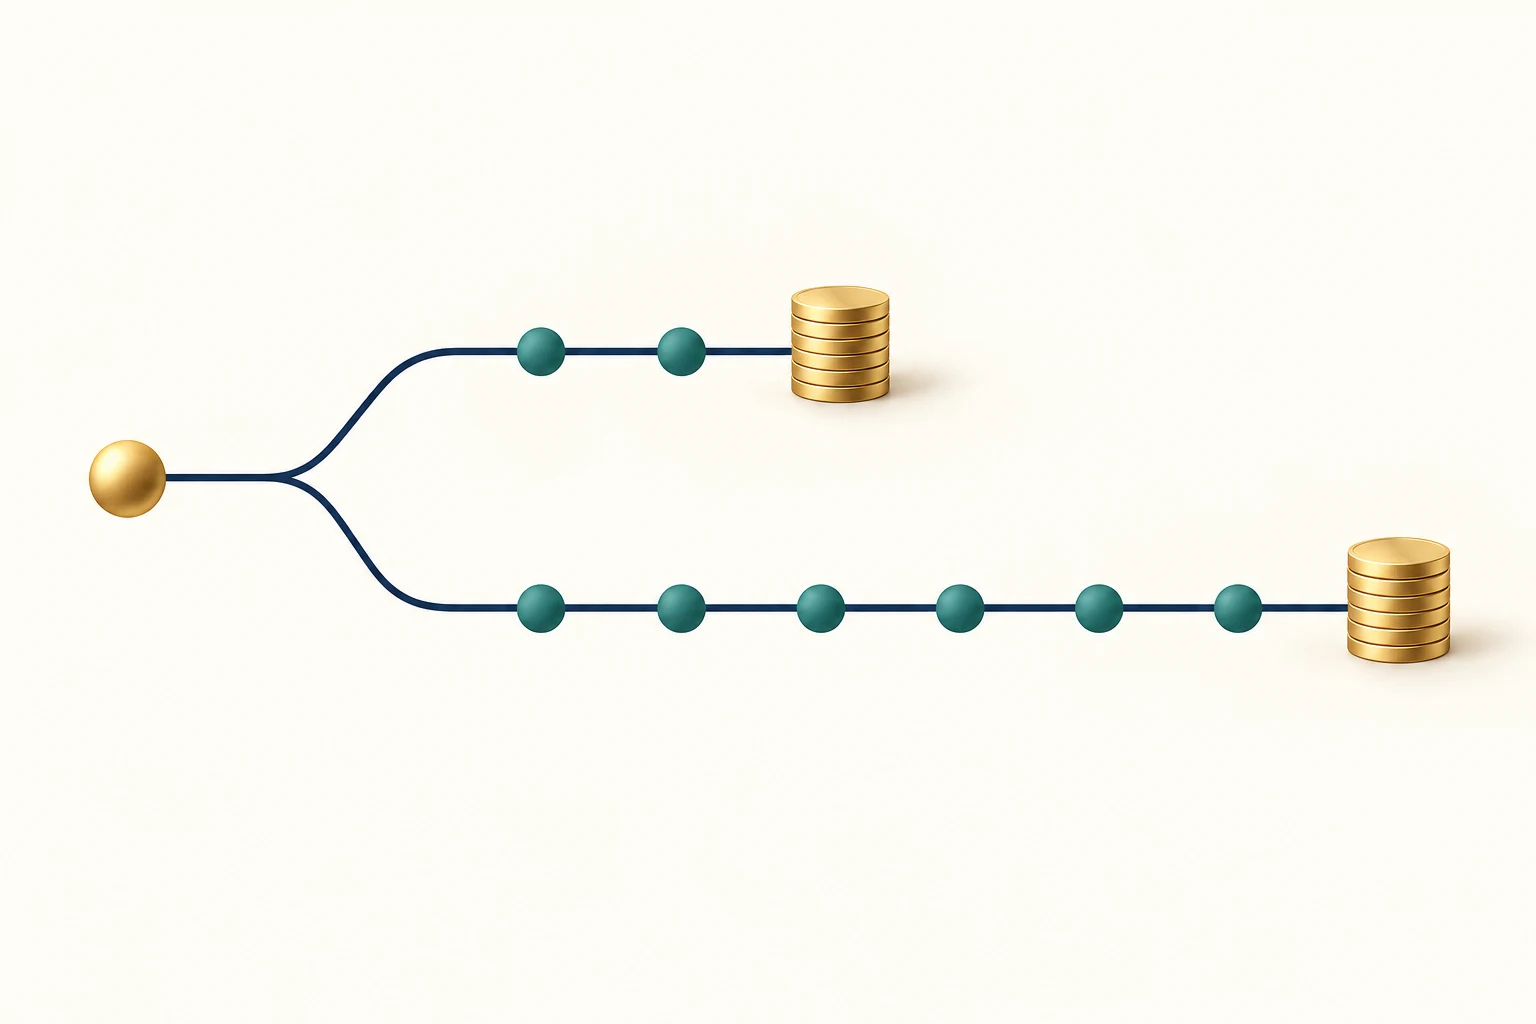
उदाहरण: कॉल की तारीख quoted yield बदल सकती है
मान लें एक काल्पनिक बॉन्ड का face value $1,000, सालाना coupon 6%, भुगतान हर छह महीने में $30, maturity तक पाँच साल और coupon date पर कीमत $1,080 है। दो साल बाद पहली call, face value के 102% यानी $1,020 पर संभव है। अर्धवार्षिक compounding पर अनुमानित YTC 4.21% और पाँचवें वर्ष तक YTM 4.72% है। यदि केवल ये दो स्थितियाँ लागू हों, तो कम 4.21% YTW होगा। YTC के आखिरी भुगतान में $30 कूपन और $1,020 redemption शामिल हैं। भुगतान समय पर और कोई शुल्क या कर नहीं मानें; यह live quote नहीं है।
कॉल शेड्यूल वास्तव में क्या अनुमति देता है?
गणना के लिए call date और price स्पष्ट होना जरूरी है। असली bond terms में no-call अवधि, समय के साथ घटती call कीमतें, par call, make-whole clause, sinking-fund schedule या किसी तय घटना पर extraordinary call हो सकती है। Partial redemption से केवल holding का कुछ हिस्सा वापस मिल सकता है। Notice period और settlement convention भी देखें। Yield screen किसी खास तारीख या convention का उपयोग कर सकती है; inputs को prospectus से मिलाएँ। Investor.gov redemption शर्तों के प्रकार अलग करता है।
YTW में क्या शामिल नहीं है
YTW निवेश का हर संभव सबसे बुरा परिणाम नहीं है। यह आम तौर पर maturity और लागू call वाले तय contractual cash-flow calculations में सबसे कम yield है। इसमें default, restructuring, समय से पहले बिक्री, कीमत का बदलना, tax, fees या भविष्य की reinvestment rate पूरी तरह शामिल नहीं होती। कीमत गिर सकती है और भुगतान रुक सकता है। Price basis, settlement date, accrued interest, day-count और compounding convention भी संख्या बदलते हैं। FINRA भुगतान और reinvestment assumptions की चर्चा करता है; तुलना से पहले calculation basis जाँचें।
ब्याज दर और कीमत कॉल जोखिम को कैसे बदलते हैं?
बाज़ार दरें घटें तो अनुबंध की अनुमति के तहत जारीकर्ता के refinance करने की संभावना बढ़ सकती है। प्रीमियम पर खरीदा बॉन्ड खरीद कीमत से कम पर call हो सकता है और आगे के ऊँचे कूपन बंद हो जाते हैं। दरें बढ़ें तो call कम आकर्षक हो सकती है और बॉन्ड अपेक्षा से अधिक समय तक जारी रह सकता है। इस कारण उसकी कीमत की संवेदनशीलता समान noncallable बॉन्ड से अलग हो सकती है। YTW duration, call probability या दरों पर पूरी price response नहीं मापता। अलग माप के लिए बॉन्ड duration और convexity देखें।
YTW को वादा माने बिना तुलना करें
तुलना से पहले price और settlement basis, coupon और maturity, पहली तथा बाद की सभी call dates और prices, protection period, partial redemption या make-whole शर्त और provider की yield विधि देखें। फिर समान आधार पर YTM, लागू हर YTC और YTW की तुलना करें। ऊँचा coupon या YTW अपने आप बेहतर value, कम credit risk या उपयुक्त holding period नहीं बताता। मूल अवधारणाएँ coupon rate, current yield और YTM में हैं। यह मार्गदर्शिका बॉन्ड की कार्यप्रणाली बताती है, निवेश सलाह या call का अनुमान नहीं।
आम सवाल
Q1क्या YTW बताता है कि बॉन्ड कॉल होगा?
नहीं। यह लागू अनुबंधीय स्थितियों की गणितीय yields की तुलना करता है, कॉल होने की संभावना नहीं बताता।
Q2क्या जारीकर्ता किसी भी दिन बॉन्ड कॉल कर सकता है?
केवल वे तारीखें और शर्तें जो prospectus या आधिकारिक terms में दी गई हैं।
Q3क्या YTW मेरा वास्तविक return होगा?
ज़रूरी नहीं। भुगतान, कॉल, reinvestment, बिक्री का समय और कीमत, शुल्क तथा कर परिणाम बदलते हैं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
बॉन्ड को कॉल करने का अधिकार किसके पास है?
व्याख्या देखने के लिए एक उत्तर चुनें