

बॉन्ड में G-spread, I-spread, Z-spread और OAS
सूत्र, संख्यात्मक उदाहरण और मॉडल की सीमाओं के साथ G, I, Z तथा option-adjusted spread की तुलना करें
इस गाइड मेंबॉन्ड स्प्रेड के कई माप क्यों हैं?
संक्षिप्त सारांश
बॉन्ड स्प्रेड प्रतिफल या मूल्यांकन का अंतर बताते हैं, लेकिन उनका संदर्भ वक्र और नकदी प्रवाह की धारणाएँ अलग होती हैं। G और I एक benchmark yield से तुलना करते हैं; Z पूरी spot curve का उपयोग करता है; OAS embedded option के लिए मॉडल-आधारित समायोजन जोड़ता है।
बॉन्ड स्प्रेड के कई माप क्यों हैं?
बॉन्ड स्प्रेड किसी बॉन्ड की yield या मॉडल में इस्तेमाल discount rate और reference measure के बीच का अंतर है। निवेशक इससे बॉन्ड की तुलना करते हैं, जोखिम के बदले मिलने वाले प्रतिफल का वर्णन करते हैं और ब्याज दर के कुछ प्रभाव को issuer या बाजार के प्रभाव से अलग देखते हैं। परिणाम चुनी गई curve और गणना पर निर्भर करता है; इसलिए दो आंकड़ों का अलग होना अपने-आप में गणितीय गलती नहीं है।
CFA Institute benchmark spread, G-spread, I-spread, Z-spread और option-adjusted spread को अलग-अलग माप मानता है। हर एक के फायदे और सीमाएँ हैं। सवाल यह नहीं कि कौन-सा संक्षिप्त नाम हमेशा सर्वोत्तम है; देखें कि कौन-सी curve संदर्भ है, एक yield इस्तेमाल हुई या हर cash flow, और embedded option को मॉडल किया गया या नहीं।
स्प्रेड सामान्यतः basis point में लिखे जाते हैं। एक basis point, 0.01 percentage point होता है; इसलिए 1.25 percentage point का अंतर 125 basis point है। स्प्रेड coupon, सुनिश्चित अतिरिक्त return या सीधे default probability का नाम नहीं है। यह तय convention के तहत बाजार की तुलना है।
साधारण benchmark spread और G-spread
साधारण या nominal spread निकालने के लिए अधिक जोखिम वाले बॉन्ड की yield to maturity में से चुने गए सरकारी बॉन्ड की yield घटाते हैं। सार्थक तुलना के लिए मुद्रा समान और maturity करीब होनी चाहिए। बहुत अलग maturity से issuer का अंतर और yield curve के अलग हिस्सों का प्रभाव एक संख्या में मिल सकता है।
G-spread या government spread आम तौर पर बॉन्ड की yield to maturity की तुलना समान maturity के लिए interpolated government yield से करता है। यदि सात-वर्षीय corporate bond की yield 5.20% और उपयुक्त सरकारी benchmark 4.55% है, तो G-spread 0.65 percentage point, यानी 65 basis point है। Interpolation देखे गए सरकारी बॉन्डों के बीच curve point का अनुमान लगाता है; benchmark चुनना और curve बनाना बाजार की convention पर निर्भर करता है।
दोनों yield को एक maturity point तक सीमित करने से G-spread समझना आसान होता है। लेकिन यह हर coupon को उसकी तारीख की अलग curve rate से discount नहीं करता और अंतर से liquidity, credit, tax या option प्रभाव नहीं हटाता।
I-spread में swap rate संदर्भ है
I-spread, बॉन्ड की yield to maturity में से तुलनीय अवधि का interest-rate swap rate घटाने पर मिलता है। “I” संबंधित बाजार की interbank या swap-reference convention को दर्शाता है। व्यवहार में मुद्रा, swap curve, tenor, compounding और quote source बताना चाहिए; बाजार और data provider के अनुसार conventions बदल सकती हैं।
यदि उसी बॉन्ड की yield 5.20% और चुना गया सात-वर्षीय swap rate 4.70% है, तो I-spread 50 basis point है। ऊपर के 65 basis point G-spread से यह 15 basis point कम है क्योंकि benchmark rate अलग है। इसका अर्थ यह नहीं कि बॉन्ड का अपना credit risk बदल गया।
Swap curve बाजार का संदर्भ है; यह हर स्थिति में risk-free curve या नकद सरकारी बॉन्ड नहीं होती। Swap rate और funding conditions सरकारी yield से अलग दिशा में चल सकते हैं। I-spread की तुलना से पहले एक ही swap convention और समय सुनिश्चित करें।
Z-spread हर निर्धारित cash flow का उपयोग करता है
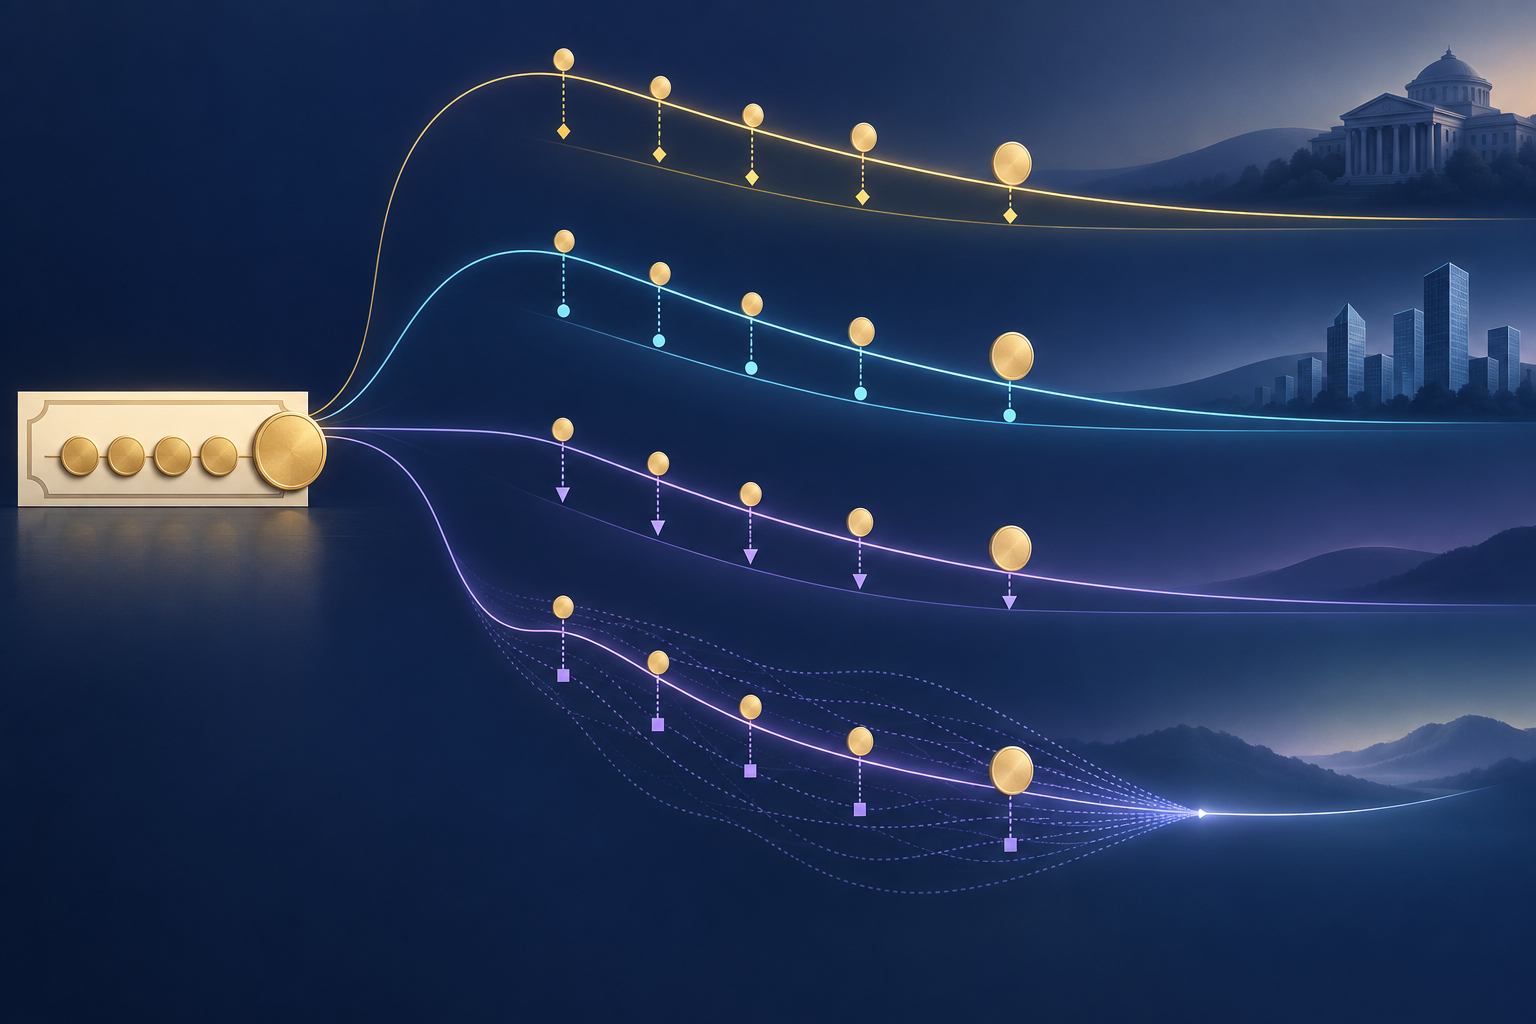
Zero-volatility spread, यानी Z-spread, वह स्थिर spread है जो zero-coupon spot curve के हर बिंदु पर जोड़ने से बॉन्ड के निर्धारित cash flow का वर्तमान मूल्य बाजार मूल्य के बराबर हो जाता है। Spot curve में हर payment date के लिए rate होता है, केवल अंतिम maturity के लिए एक yield नहीं।
वार्षिक compounding और स्थिर वार्षिक cash flow पर सरल pricing equation है: price = CF(t) को (1 + spot rate(t) + Z-spread)^t से भाग देकर सभी t का योग। वास्तविक calculation में payment calendar, settlement date, accrued interest, day-count, compounding, curve construction और price convention भी मिलाने होते हैं।
हर coupon date की spot rate लेने से पहले coupon और अंतिम principal को अलग-अलग अवधि के लिए discount किया जाता है। यही एक सरकारी benchmark yield घटाने वाले G-spread से मुख्य अंतर है। फिर भी Z पूरी curve पर एक समान spread जोड़ता है; भविष्य की कई interest-rate paths मॉडल नहीं करता।
स्थिर cash flow वाले बॉन्ड में यह सीधा रहता है। Call, put या prepayment विकल्प भुगतान का समय अथवा राशि बदल सकता है। सभी भविष्य के cash flow को पहले से तय मानने पर तुलना भ्रामक हो सकती है।
OAS embedded option को मॉडल में शामिल करता है
Option-adjusted spread या OAS ऐसे bond-pricing model से निकाला जाता है जो embedded option का हिसाब रखता है। Callable bond का issuer शर्तों के अनुसार उसे समय से पहले चुका सकता है; mortgage security में borrower principal जल्दी चुका सकता है। इसलिए भविष्य के cash flow, ब्याज दर और अन्य स्थितियों के साथ बदल सकते हैं।
मॉडल संभावित cash flow बनाता है, model किए गए rate paths पर उन्हें discount करता है और ऐसा spread निकालता है जिससे model value देखे गए price के बराबर हो। ICE की प्रकाशित index methodology अपने OAS को government spot curve के shift के रूप में बताती है और embedded-option securities के लिए short-rate model इस्तेमाल करती है। दूसरे provider अलग curve, model, volatility input और cash-flow assumption ले सकते हैं।
OAS option का modelled value अलग करने की कोशिश करता है, पर मॉडल से स्वतंत्र नहीं है। अनुमानित volatility या prepayment behavior बदलने पर, market price स्थिर होने के बावजूद अनुमानित cash flow और OAS बदल सकते हैं। Z-spread और OAS का अंतर model-based option adjustment है, कोई घोषित fee या guaranteed yield नहीं।
बिना embedded option वाले बॉन्ड में, समान curve और cash-flow convention के तहत OAS आम तौर पर Z-spread के करीब या बराबर होता है। इसे callable bond, mortgage-backed security या अलग provider methodology पर स्वतः लागू नहीं करना चाहिए।
एक काल्पनिक बॉन्ड पर तीन spread calculation
एक काल्पनिक तीन-वर्षीय noncallable बॉन्ड मानें: face value $100, सालाना coupon 5% और clean price $98। यह पहले वर्ष के अंत में $5, दूसरे के अंत में $5 और तीसरे के अंत में $105 देता है। वार्षिक compounding मानें और accrued interest तथा transaction cost छोड़ दें।
98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 हल करने पर yield to maturity करीब 5.7447% है। यदि interpolated तीन-वर्षीय government yield 4.30% और चुना गया swap rate 4.45% है, तो G-spread लगभग 144.5 basis point और I-spread लगभग 129.5 basis point है।
अब काल्पनिक government spot rates मानें: पहले वर्ष 4.00%, दूसरे वर्ष 4.20% और तीसरे वर्ष 4.40%। हर भुगतान के लिए संबंधित rate लगाने पर 98 price से मेल खाने वाला Z लगभग 1.3579%, यानी 135.8 basis point है। तीनों परिणाम अलग reference curve और पद्धति के कारण अलग हैं; बॉन्ड नहीं बदला।
ये हिसाब समझाने के लिए चुने गए काल्पनिक inputs हैं, बाजार के भाव नहीं। यह option-free उदाहरण अलग modelled OAS नहीं देता। वास्तविक OAS के लिए बॉन्ड की शर्तें, price और settlement convention, चुनी हुई curve और जहाँ लागू हो option, volatility व cash-flow assumptions चाहिए।
स्प्रेड क्या बताता है और क्या नहीं
बड़ा spread संभावित credit loss, rating downgrade risk, liquidity, uncertainty, tax, market risk premium या supply-demand को दर्शा सकता है। FINRA बताता है कि credit risk, supply-demand और आर्थिक दशाओं के साथ bond spread बदल सकता है। केवल संख्या से कारण नहीं पहचाना जा सकता।
Spread default probability नहीं है। Expected loss, default की संभावना और उसके बाद वसूली दोनों पर निर्भर करता है; market spread में liquidity और risk premium भी हो सकते हैं। Issuer की प्रकाशित वित्तीय स्थिति स्थिर रहने पर भी spread बढ़ सकता है, या अहम जोखिम बने रहने पर घट सकता है।
Index OAS constituent bonds और weighting method का aggregate है, index के हर बॉन्ड का समान spread नहीं। composition या weights बदलने से भी OAS बदल सकता है। Corporate bond और Treasury yield guide बताती है कि benchmark yield और corporate spread विपरीत दिशाओं में क्यों जा सकते हैं।
स्प्रेड की निष्पक्ष तुलना कैसे करें
पहले बॉन्ड और observation बताएं: security, bid या ask price, समय, settlement date, मुद्रा, seniority, maturity और embedded option। Dealer bid, evaluated mid-price और आखिरी trade अलग yield/spread दे सकते हैं, भले curve न बदली हो।
फिर measure और reference curve लिखें। G के लिए government curve और interpolation, I के लिए swap curve व tenor, Z के लिए zero curve, cash-flow schedule और compounding, और OAS के लिए pricing model, rate volatility, prepayment या exercise assumptions तथा reference curve दर्ज करें।
अंत में समान मुद्रा, structure, rating, seniority और liquidity वाले बॉन्डों की तुलना करें। Callable security का 150 basis point OAS, bullet bond के 140 basis point G-spread से अपने-आप सस्ता नहीं है। Bond convexity guide price sensitivity समझाती है; mortgage prepayment guide बताती है कि modelled cash flow क्यों मायने रखते हैं।
आम सवाल
Q1क्या ऊँचा OAS हमेशा बेहतर निवेश अवसर है?
नहीं। यह अधिक credit या liquidity risk, या model के अनुसार अलग valuation दिखा सकता है। निष्कर्ष से पहले समान measure, curve, समय और bond features की तुलना करें।
Q2क्या mortgage-backed security के लिए G-spread उपयोग कर सकते हैं?
स्पष्ट label के साथ साधारण yield difference निकाल सकते हैं, लेकिन यह ब्याज दर से बदलने वाले prepayment को शामिल नहीं करता। OAS बदलते cash flow मॉडल करने के लिए है, फिर भी धारणाओं से प्रभावित होता है।
Q3क्या बॉन्ड स्प्रेड उसकी default probability है?
नहीं। यह yield या pricing difference है। इसमें expected credit loss और risk premium हो सकते हैं, लेकिन यह issuer के default की सीधी संभावना नहीं है।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
G-spread आम तौर पर किन चीजों की तुलना करता है?
व्याख्या देखने के लिए एक उत्तर चुनें
विकल्प शब्दावली
वह स्थिति जिसमें विकल्प का स्ट्राइक मूल्य अंतर्निहित परिसंपत्ति के बाजार मूल्य के बहुत करीब हो। उसमें अभी महत्वपूर्ण आंतरिक मूल्य न हो, फिर भी बचे हुए समय और अनिश्चितता के कारण प्रीमियम हो सकता है।
विस्तृत गाइड पढ़ेंकॉल विकल्पऐसा अनुबंध जो खरीदार को शर्तों के अनुसार स्ट्राइक मूल्य पर अंतर्निहित परिसंपत्ति खरीदने का अधिकार देता है। यदि अधिकार का प्रयोग और असाइनमेंट हो, तो विक्रेता पर संबंधित दायित्व आता है।
विस्तृत गाइड पढ़ें