

अमेरिकी एजेंसी प्रतिभूतियाँ और ट्रेजरी बॉन्ड: गारंटी, प्रतिफल और जोखिम
जारीकर्ता, कानूनी गारंटी, यील्ड स्प्रेड, तरलता, कर और बाजार जोखिम के आधार पर अमेरिकी एजेंसी प्रतिभूतियों की ट्रेजरी बॉन्ड से तुलना करें।
इस गाइड मेंएजेंसी प्रतिभूति क्या होती है?
संक्षिप्त सारांश
“सरकार द्वारा समर्थित” अलग-अलग भुगतान वादों का अर्थ हो सकता है। तुलना करते समय देनदार, गारंटर, कवर किए गए भुगतान और गारंटी के बावजूद बचे जोखिम पहचानें।
एजेंसी प्रतिभूति क्या होती है?
यह अमेरिकी ट्रेजरी के अलावा संघीय एजेंसी या सरकार-प्रायोजित उद्यम (GSE) द्वारा जारी या गारंटीकृत ऋण प्रतिभूति है। यह व्यापक श्रेणी है, एक समान संघीय गारंटी नहीं। Fannie Mae या Freddie Mac का बॉन्ड उसी कंपनी का दायित्व है; Ginnie Mae MBS अलग ढांचे वाला है जिसमें स्वीकृत जारीकर्ता गृह-ऋणों को पूल करते हैं और Ginnie Mae तय भुगतानों की गारंटी देता है। FINRA की गाइड GSE और संघीय एजेंसी में अंतर बताती है।
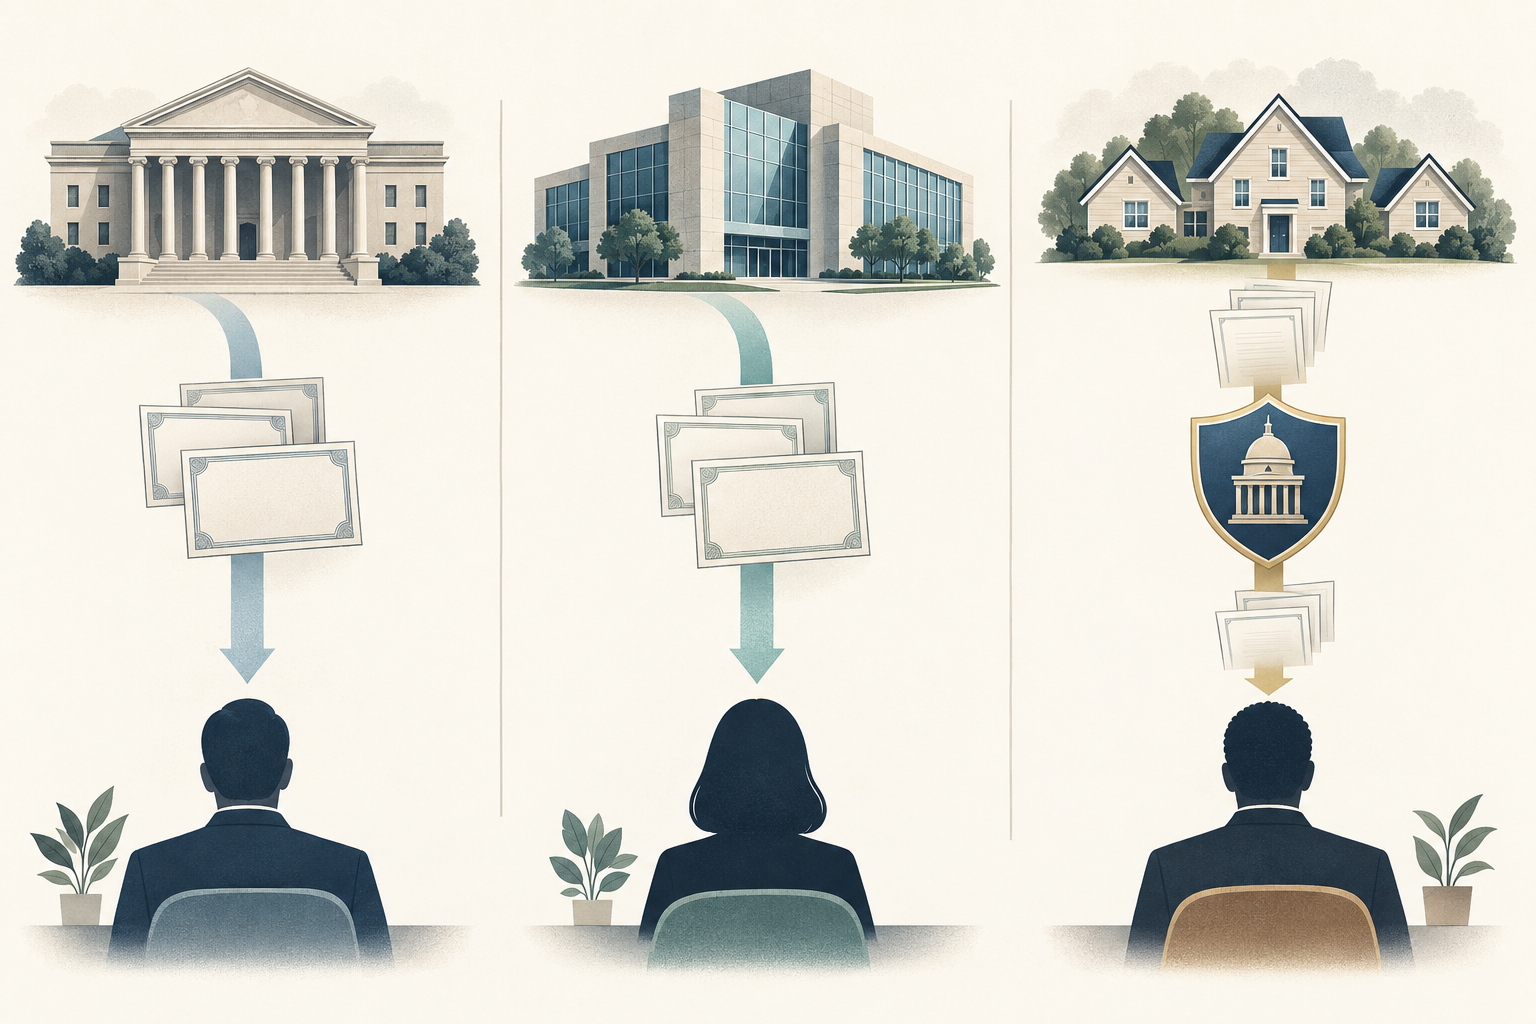
तीन अलग भुगतान वादे
बाजार में बिकने वाला Treasury सीधे अमेरिकी वित्त विभाग जारी करता है और उसे अमेरिका की पूर्ण साख का समर्थन प्राप्त है। पात्र Ginnie Mae MBS में कार्यक्रम के नियमों के अनुसार कुछ मूलधन और ब्याज का समय पर भुगतान गारंटीकृत है। Fannie Mae, Freddie Mac या Federal Home Loan Bank का सामान्य ऋण आम तौर पर उसी संस्था का दायित्व है, Treasury का नहीं; गारंटी बाजार मूल्य या पुनर्विक्रय कीमत स्वतः नहीं ढकती।
Fannie Mae और Freddie Mac के समर्थन का अर्थ
सितंबर 2008 से दोनों FHFA के conservatorship में हैं। FHFA के अनुसार Treasury वरिष्ठ वरीयता शेयर खरीद समझौतों के जरिये वित्तीय सहायता देता है। यह व्यवस्था हर बॉन्ड पर अमेरिका की स्पष्ट पूर्ण-साख गारंटी के समान नहीं है। विशिष्ट निर्गम के दस्तावेज में कानूनी दायित्व देखें।
प्रतिफल अलग क्यों होता है
तुलनीय Treasury से एजेंसी यील्ड का अंतर केवल डिफॉल्ट जोखिम नहीं मापता। गारंटी, भुगतान समय, कॉल विकल्प, तरलता, मांग-आपूर्ति, फंडिंग, कर और गणना पद्धति भी असर डालते हैं। काल्पनिक 4.40% और 4.00% का अंतर 0.40 प्रतिशत-बिंदु या 40 आधार-बिंदु है; यह हर साल 40 बीपी अतिरिक्त आय का वादा नहीं।
नकदी प्रवाह और अंतर्निहित विकल्प
बताई गई परिपक्वता हमेशा पूरे मूलधन की वापसी की तारीख नहीं होती। कुछ एजेंसी ऋण जल्दी कॉल हो सकते हैं; MBS नकदी प्रवाह उधारकर्ताओं के जल्दी भुगतान या पुनर्वित्त से बदलता है। दरें गिरने पर पूर्व-भुगतान तेज हो सकते हैं; दरें बढ़ने पर अवधि बढ़ सकती है। कॉल योग्य बॉन्ड में कॉल यील्ड और यील्ड-टू-वर्स्ट, MBS में प्रभावी अवधि और पूर्व-भुगतान अनुमान देखें। TBA बनाम निर्दिष्ट पूल का विवरण देखें।
गारंटी बाजार मूल्य तय नहीं करती
गारंटी निर्दिष्ट भुगतान को कवर करती है, बाजार मूल्य को नहीं। प्रतिफल बढ़ने पर निश्चित-दर बॉन्ड की कीमत गिर सकती है; परिपक्वता से पहले बिक्री पर नुकसान हो सकता है। अवधि ब्याज-संवेदनशीलता का अनुमान है, गारंटी नहीं; यह सभी विकल्पों और स्प्रेड बदलावों को नहीं पकड़ती।
तरलता और उद्धृत कीमतें
CUSIP, निर्गम आकार, उम्र, संरचना और बाजार के अनुसार तरलता बदलती है। “एजेंसी” नाम संकीर्ण bid-ask या तुरंत खरीदार की गारंटी नहीं देता। पहचान, न्यूनतम राशि, निपटान रकम, अर्जित ब्याज, bid/ask, शुल्क और यील्ड पद्धति की तुलना करें; MBS में पूल, tranche और नकदी प्रवाह मिलाएँ।
कर और फंड
TreasuryDirect कहता है कि बाजार योग्य Treasury की आय संघीय कर के अधीन है, लेकिन राज्य और स्थानीय आयकर से मुक्त है। यह नियम हर एजेंसी बॉन्ड पर लागू न मानें; कर जारीकर्ता, उत्पाद और स्थानीय नियम पर निर्भर हो सकता है। फंड या ETF में निवेशक फंड की इकाइयाँ रखता है, हर जारीकर्ता पर सीधा दावा नहीं।
TreasuryDirect के बाज़ार में खरीदे-बेचे जा सकने वाले प्रतिभूतियों और कर फ़ॉर्म तथा रोक वाले पृष्ठ लागू विवरण देते हैं।
नाम समझने से पहले जांच सूची
जारीकर्ता, गारंटर और कवर भुगतान, उत्पाद प्रकार, परिपक्वता व विकल्प, कीमत और अर्जित ब्याज, यील्ड पद्धति, लागत, अवधि, स्प्रेड, तरलता, पुनर्निवेश जोखिम और कर दर्ज करें। फिर समान प्रतिभूतियों की तुलना करें। Treasury reopening guide, MBS पूर्व-भुगतान और अवधि-विस्तार जोखिम और covered bonds बनाम ABS पढ़ें।
आम सवाल
Q1क्या Fannie Mae और Freddie Mac बॉन्ड अमेरिकी सरकार की पूर्ण साख से गारंटीकृत हैं?
ऐसा न मानें। दस्तावेज़ में लागू गारंटी न हो तो बॉन्ड संबंधित कंपनी का दायित्व है। Conservatorship और Treasury सहायता स्पष्ट गारंटी से अलग हैं।
Q2क्या Ginnie Mae MBS, Treasury जैसा ही है?
नहीं। Ginnie Mae पात्र MBS के निर्दिष्ट भुगतान की गारंटी देता है; गृह-ऋण नकदी प्रवाह और बाजार जोखिम बने रहते हैं तथा यह Treasury निर्गम नहीं है।
Q3क्या एजेंसी बॉन्ड हमेशा Treasury से अधिक प्रतिफल देते हैं?
नहीं। निर्गम, कीमत, विकल्प, नकदी प्रवाह, तरलता, मांग, कर और बाजार पर निर्भर है। स्प्रेड वादा किया हुआ प्रतिफल नहीं।
स्रोत और आगे पढ़ें
समस्या की रिपोर्ट करें
हम इस लेख का लिंक जोड़कर ईमेल तैयार करेंगे। भेजने के बाद ही Mark को आपकी रिपोर्ट मिलेगी
त्वरित जाँच
गाइड पढ़ने के बाद 3 सवालों से खुद को जाँचें
सवाल 01
एजेंसी प्रतिभूति का सही वर्णन कौन-सा है?
व्याख्या देखने के लिए एक उत्तर चुनें