

תשואה שקולה לאחר מס באג״ח מוניציפליות: נוסחה, AMT וסיכונים
השוו אג״ח מוניציפליות ואג״ח חייבות במס בארה״ב בעזרת TEY, ובדקו את השפעת מסי מדינה, AMT, פדיון מוקדם, אשראי ונזילות.
במדריך הזהעל איזו שאלה TEY עונה
תקציר קצר
תשואה שקולה לאחר מס (TEY) מעריכה איזו תשואה לפני מס צריכה אג״ח חייבת במס להציע כדי להשתוות לריבית לאחר מס פדרלי מאג״ח מוניציפלית אמריקאית שעומדת בתנאים. בחישוב הפשוט, שמתייחס למס הפדרלי בלבד: TEY = תשואה פטורה ממס ÷ (1 − שיעור המס הפדרלי השולי החל). זהו סף השוואה המבוסס על הנחות, לא תחזית ולא תשואה מותאמת לסיכון.
על איזו שאלה TEY עונה
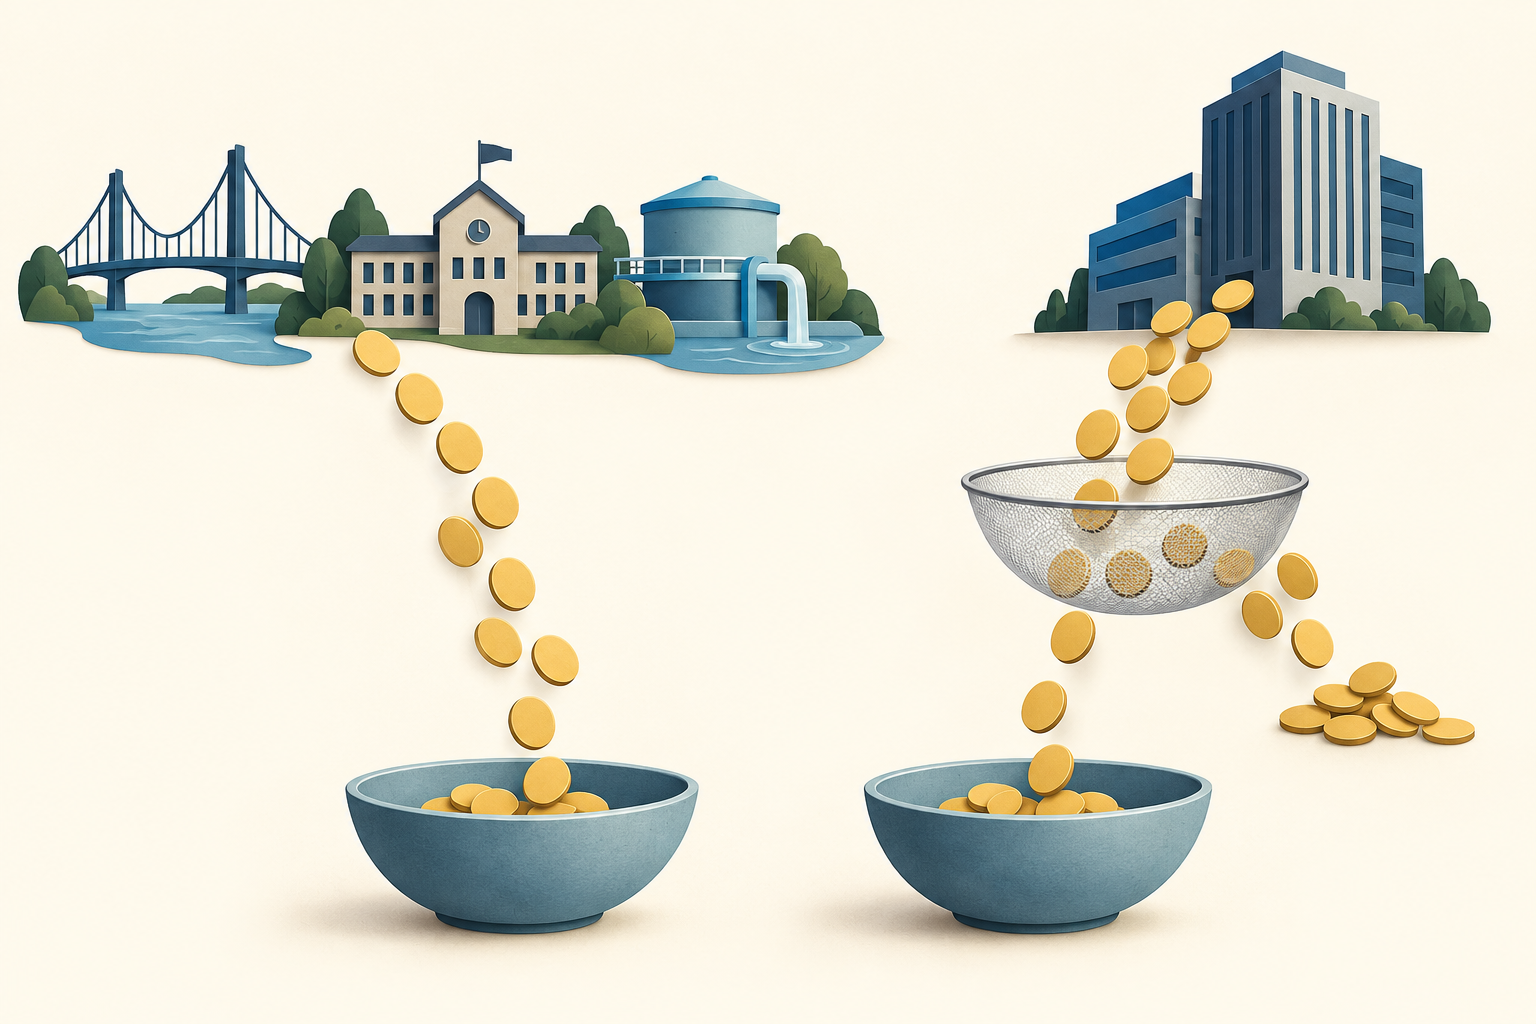
אג״ח מוניציפליות מונפקות בידי מדינות, ערים, מחוזות או גופים המממנים פעילות מטעמם. ריבית מהנפקה שעומדת בתנאי המס אינה נכללת בדרך כלל בהכנסה החייבת במס פדרלי בארה״ב; ריבית מאג״ח חייבת במס בדרך כלל כן נכללת. לכן אג״ח מוניציפלית עם תשואה נקובה נמוכה יותר עשויה לספק ריבית נטו דומה. TEY ממירה את התשואה הפטורה לתשואה החייבת במס הנדרשת, תחת הנחות מפורשות.
הנוסחה עונה רק על השאלה איזו תשואה חייבת במס תותיר ריבית דומה לאחר המס המשוער. היא אינה מדרגת אג״ח לפי תשואה כוללת צפויה, איכות אשראי, יציבות מחיר, נזילות או התאמה למשקיע. TEY של 4% אינה אומרת שהאג״ח משלמת בפועל 4% או שהיא בטוחה כמו אג״ח אוצר אמריקאית. לכל אג״ח קופון, מחיר רכישה, תנאי פדיון מוקדם ומקור החזר משלה.
בדקו קודם את מעמד המס הפדרלי של האג״ח
המונח „מוניציפלית” מתאר את המנפיק או את מבנה המימון, אך אינו קובע את הטיפול במס בכל תשלום. פרסום IRS 550 מציין שריבית על התחייבויות של מדינות ורשויות מקומיות פטורה בדרך כלל, אך מתאר גם התחייבויות חייבות במס וחריגים. מדריך MSRB למעמד המס מבחין בין הנפקות הפטורות ממס פדרלי, חייבות במס וכאלה שרלוונטיות ל־AMT. בדקו את מסמכי ההנפקה הרשמיים ואת גילוי המס של האג״ח הספציפית.
ריבית מסוימת שפטורה ממס הכנסה פדרלי רגיל עדיין עשויה להשפיע על מס מינימום חלופי (AMT) אצל חלק מהנישומים. אג״ח מוניציפלית חייבת במס עשויה להיות חייבת במס פדרלי אך לקבל טיפול שונה במסי מדינה. מסי מדינה ומסים מקומיים תלויים במקום המגורים, במקום ההנפקה ובדין החל. גם לאג״ח כלליות ולאג״ח הכנסה יש מקורות החזר שונים; סיווג המס אינו מוכיח שהמנפיק מסוגל לשלם.
חשבו TEY בהנחה שיש רק מס פדרלי
להשוואה פשוטה בחשבון חייב במס, נסמן m כתשואה הפטורה ממס של האג״ח המוניציפלית, ו־t כשיעור המס הפדרלי השולי החל על ריבית חייבת במס דומה. מתשואה חייבת במס y נותר לאחר המס הפדרלי בערך y × (1 − t). השוואתה ל־m נותנת TEY = m ÷ (1 − t). משתמשים בשיעור השולי הרלוונטי, ולא בשיעור המס הממוצע של המשקיע.
נניח תשואה היפותטית של 3.00% באג״ח מוניציפלית ושיעור מס פדרלי שולי של 24%, בלי השפעת מס מדינה או AMT: TEY = 3.00% ÷ 0.76 = 3.947%, או כ־3.95%. תחת הנחות אלה זו תשואת האיזון לאג״ח חייבת במס. YTW חייב במס של 4.10% תותיר כ־3.116% לאחר מס פדרלי; 3.80% תותיר כ־2.888%. החישוב אינו כולל שינויי מחיר, עלויות, מסי מדינה, AMT או הבדלי סיכון.
דוגמת MSRB משתמשת בתשואה פטורה של 3.00% ובשיעור מס של 37% כדי להגיע ל־4.76%. זו הנחה להמחשה, לא המלצה. בשיעור 22% התוצאה כ־3.85%; בשיעור 32% היא כ־4.41%. אלה דוגמאות לרגישות, לא טענה לגבי שיעורי המס העדכניים או המס של אדם מסוים. כשהריבית עוברת כמה מדרגות מס, הנוסחה עם שיעור יחיד היא קירוב בלבד.
השוו אותו סוג של תשואה
קופון הוא שיעור חוזי על הערך הנקוב, לא תשואת השוק הנוכחית. תשואה לפדיון (YTM) משקפת את המחיר ואת תזרימי המזומנים המתוכננים, אך מבוססת על הנחות לגבי תשלומים והשקעה מחדש. באג״ח מוניציפלית שניתנת לפדיון מוקדם, בדקו גם תשואה לפדיון מוקדם (YTC) לפי מועד ומחיר הפדיון. FINRA מסבירה שתשואה לתרחיש הגרוע ביותר (YTW) משווה תוצאות YTM ו־YTC רלוונטיות, אך נשארת אומדן ולא תשואה כוללת שהתממשה.
השתמשו באותו בסיס תשואה לאג״ח המוניציפלית ולאג״ח החייבת במס. אג״ח בערך נקוב של 1,000 דולר עם קופון 4% משלמת 40 דולר בשנה; בקנייה ב־1,050 דולר, התשואה השוטפת הפשוטה היא 40 ÷ 1,050 ≈ 3.81%. היא אינה כוללת החזר קרן או עיתוי פדיון מוקדם, ולכן אינה YTM או YTW. גם אם משווים תאריך סליקה, שיטת מחיר והנחות פדיון, TEY אינו מתאים את ההבדלים בסיכון אשראי, נזילות, משך או אופציות.
מסי מדינה וסוג החשבון משנים את השיעור הרלוונטי
הדוגמה מתעלמת במכוון ממסי מדינה ומסים מקומיים. מדינות מסוימות פוטרות ריבית מאג״ח שהונפקו במדינת מגורי המשקיע; אחרות ממסות חלק או את כל הריבית מאג״ח מחוץ למדינה. אל תחברו באופן אוטומטי שיעורי מס פדרליים ומדינתיים. השתמשו בדין, בניכויים ובנסיבות המשקיע שחלים בפועל על כל אג״ח. קרן מוניציפלית ארצית עשויה להחזיק אג״ח ממדינות רבות, לכן בדקו את הפילוח השנתי לפי מדינה.
גם סוג החשבון חשוב. בחשבון חייב במס, ריבית שעומדת בתנאים עשויה להיות פטורה מהמס הפדרלי הנוכחי. בחשבון דחוי מס כמו 401(k) מסורתי, גם ריבית חייבת במס אינה ממוסה בדרך כלל מיד בשנת קבלתה; TEY הפשוטה אינה משקפת מס על משיכות עתידיות. השוו את הטיפול במס של החשבון כולו.
AMT, דיווח וקרנות אג״ח מוניציפליות
חלק מהריבית על אג״ח פעילות פרטית מסוימות עשוי להיחשב פריט התאמה ל־AMT. הוראות IRS לטופס 6251 לשנת 2025 מתארות את הריבית והחריגים הרלוונטיים. מידע של המנפיק או הקרן עשוי להציג סכום קשור בתיבה 9 של Form 1099-INT או בתיבה 13 של Form 1099-DIV. אין פירוש הדבר שכל משקיע חייב AMT: החישוב נעשה עבור הנישום כולו וכולל פטורים והתאמות נוספות.
גם ריבית פטורה ממס עשויה להיות חייבת בדיווח, בדרך כלל בשורה 2a של Form 1040. תיבה 9 של 1099-INT כבר כלולה בתיבה 8, ותיבה 13 של 1099-DIV כלולה בתיבה 12; אל תספרו את הסכום פעמיים. הפרידו גם בין ריבית לתוצאת מכירה. הנחת שוק באג״ח מוניציפלית פטורה אינה הופכת אוטומטית לריבית פטורה; הנחת הנפקה מקורית (OID) של הנפקות מתאימות מסוימות עשויה להיחשב ריבית פטורה. קנייה ב־95 דולר ומכירה ב־98 דולר אינן מספיקות לבדן כדי לקבוע את סיווג המס של ההפרש.
בקרן אג״ח מוניציפלית, חלוקות של ריבית פטורה תלויות בהחזקות ובדיווח המס השנתי. מדריך Investor.gov לקרנות אג״ח מציין שלא כל הכנסות הקרן פטורות בהכרח ממס פדרלי או ממס מדינה. בדקו את נספח המס ואת פירוט החלוקות לשנה המתאימה.
יתרון המס אינו מבטל סיכוני אג״ח
מחירי אג״ח מוניציפליות עשויים לרדת כשהתשואות בשוק עולות. פדיון מוקדם משנה את תזרימי המזומנים ואת אפשרויות ההשקעה מחדש. סיכון האשראי תלוי במנפיק ובמקור ההחזר: אג״ח כללית ואג״ח הכנסה המוחזרת מאגרות כביש אינן נשענות על אותו מנגנון. דירוג גבוה אינו מבטיח תשלום. חלק מההנפקות נסחרות לעיתים רחוקות, ולכן מחיר מוצג אינו בהכרח מחיר מכירה שניתן לקבל. Investor.gov מתארת סיכוני פדיון, אשראי, ריבית, אינפלציה ונזילות.
אג״ח בערך נקוב של 100 דולר שנקנתה ב־105 דולר ונמכרה ב־97 דולר לפני הפדיון כבר איבדה 8 דולר במחיר לפני חישוב קופונים ועלויות. השוואת הריבית ב־TEY אינה מונעת או מקזזת אוטומטית את תנועת המחיר. רווחי מכירה, הנחות שוק וחלוקות קרן עשויים להיות כפופים לכללי מס נפרדים.
סדר פעולות מעשי להשוואה
התחילו בסוג החשבון ובשנת המס, ואז זהו את נייר הערך המדויק במקום להסתמך רק על הכינוי „muni”. בדקו במסמכי ההנפקה הרשמיים את מעמד המס הפדרלי, גילוי AMT, מסי מדינה ומסים מקומיים, לוח הפדיון ומקור ההחזר. בקרן השתמשו בנספח המס ובמידע ההחזקות של השנה הרלוונטית.
לאחר מכן בחרו אותה מדידת תשואה לשתי החלופות; באג״ח שניתנת לפדיון, YTW עשויה להיות מועילה יותר מהקופון. התאימו תאריך סליקה ובסיס מחיר. השתמשו בנוסחה הפדרלית רק אם ההנחות שלה מתקיימות, והוסיפו מסי מדינה לאחר בדיקת הטיפול בפועל. אם AMT או כללי החשבון משנים את ההשוואה, הנוסחה הפשוטה אינה מספיקה.
לבסוף השוו את מה ש־TEY אינה כוללת: איכות אשראי, משך, סיכון פדיון, נזילות, מרווח קנייה-מכירה, עלויות והנחות השקעה מחדש. ראו גם סקירת Investor.gov על אג״ח מוניציפליות, מאמר על תשואות אג״ח חברות ו־Treasury ומדריך על SEC yield לעומת תשואת החלוקה של ETF. TEY היא כלי סינון להשוואה, לא מסקנת מס אישית או המלצת אג״ח.
שאלות נפוצות
Q1האם כל הריבית באג״ח מוניציפליות פטורה ממס הכנסה פדרלי?
לא. ריבית מהנפקות מתאימות פטורה בדרך כלל, אך קיימות אג״ח חייבות במס וריבית מסוימת מאג״ח פעילות פרטית עשויה להשפיע על AMT. בדקו את ההנפקה ואת כללי השנה הרלוונטית.
Q2האם TEY של 3.95% אומר שהאג״ח המוניציפלית משלמת 3.95%?
לא. זהו סף השוואה לאג״ח חייבת במס, המחושב מתשואת האג״ח המוניציפלית ומשיעור מס משוער. התשלומים בפועל תלויים בקופון, בתזרימים, במחיר, בתנאי הפדיון ובמס.
Q3האם מכירת אג״ח מוניציפלית עם ריבית פטורה עדיין יכולה ליצור מס?
ייתכן. הפטור לריבית מתאימה אינו פוטר אוטומטית רווח ממכירה או הנחת שוק. מחיר הקנייה והמכירה, תקופת ההחזקה והכללים החלים קובעים את התוצאה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
לאג״ח מוניציפלית מתאימה תשואה היפותטית של 3.00%. בהנחת שיעור מס פדרלי שולי של 24% וללא מס מדינה או AMT, מהו TEY הפשוט?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
קראו את המדריך המעמיקGammaAn estimate of how much delta may change for a small move in the underlying, all else equal; it often becomes more concentrated near expiration and near the money.
קראו את המדריך המעמיק