

ביטוח איגרות חוב מוניציפליות: היקף הכיסוי, אשראי המבטח וסיכון המחיר
מה עשוי ביטוח של איגרות חוב מוניציפליות בארה״ב לכסות, במה נבדל ביטוח בהנפקה מביטוח בשוק המשני, ומדוע יש להעריך בנפרד את האשראי של המנפיק, המבטח ומחיר המכירה.
במדריך הזההביטוח הוא מקור תשלום משני
תקציר קצר
ביטוח אג״ח מוניציפליות הוא מקור תשלום חוזי נוסף לתשלומים מתוכננים ומוגדרים. הוא עשוי לכסות קרן או ריבית שנכללות בפוליסה אם החייב העיקרי אינו משלם, אך אינו מבטיח את יכולת התשלום של המבטח, את מחיר המכירה מחדש או סיכונים שמחוץ לפוליסה.
הביטוח הוא מקור תשלום משני
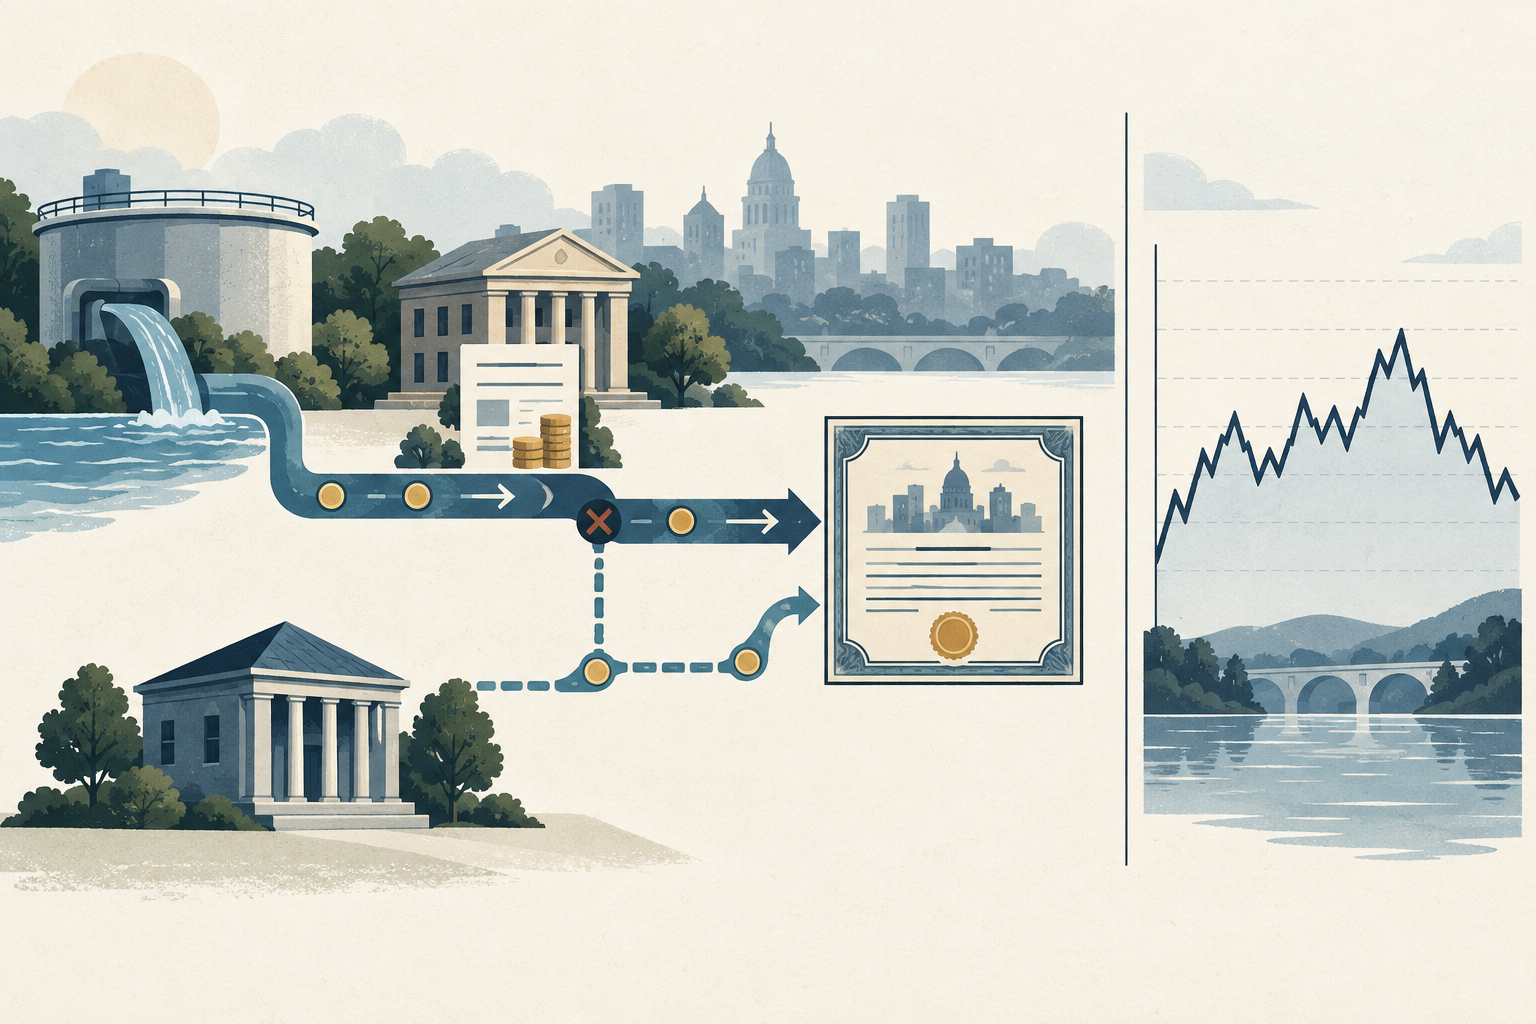
באיגרת חוב מוניציפלית בארה״ב, ביטוח הוא חוזה עם חברת ביטוח חיצונית שעשוי להוסיף מקור תשלום משני לקרן ולריבית המכוסות. המנפיק או הלווה במבנה conduit נשאר אחראי לחוב המקורי; המבטח נותן התחייבות נפרדת בגבולות הפוליסה. MSRB מתאר ביטוח אג״ח כאמצעי לחיזוק האשראי שתומך בהתחייבות התשלום הראשית. ראו את סקירת MSRB על מקורות פירעון.
הביטוח אינו הופך את הרשות המקומית לערבה לכל התחייבות ואינו מקבע את מחיר השוק של האיגרת. מסמכי ההנפקה והפוליסה הספציפית קובעים מי חייב לשלם, אילו תזרימים מכוסים וכיצד מגישים תביעה.
מדריך מקורות הפירעון של MSRB מתייחס לחיזוק אשראי כמקור משני. גם הודעת המשקיעים המשותפת של MSRB ו-FINRA משנת 2009 עוסקת בחוסן המבטח ובסיכון האג״ח.
עקבו אחר זרימת הכסף כשנחסר תשלום מתוכנן
נניח ערך נקוב של 10 מיליון דולר, קופון שנתי של 4% ותשלום ריבית מדי חצי שנה. תשלום ריבית מתוכנן אחד יהיה 10,000,000 × 0.04 ÷ 2 = 200,000 דולר. אם המנפיק מחמיץ את מועד התשלום והפוליסה מכסה את הריבית הזאת, המבטח עשוי לשלם את הסכום המכוסה בהתאם לכללי הודעה, מסמכים ולוחות זמנים. זהו חישוב של תשלום היפותטי, לא תחזית למשך טיפול בתביעה אמיתית.
תשלום המבטח אינו מוחק את חוב המנפיק ואינו אומר שהמבטח רוכש אוטומטית את האיגרת. הפוליסה עשויה לקבוע מי מודיע על אי־תשלום, אילו מסמכים נדרשים, מי מקבל את הכסף ואילו זכויות עוברות לאחר התשלום. לכן אין לפרש את המילה «מבוטחת» ככסף זמין מיד ללא הליך.
ביטוח בהנפקה ובשוק המשני מתחילים בזמנים שונים
ביטוח הנפקה חדשה מסודר בדרך כלל בעת המכירה הראשונה של האיגרת, והפרמיה היא חלק מעלות המימון של המנפיק. ביטוח בשוק המשני נרכש לאחר ההנפקה עבור איגרת שעומדת בתנאים, ולעיתים קרובות חל על יתרת התקופה. מסמך קרן שהוגש ל‑SEC מפריד בין שני הסוגים ומציג דוגמה לביטוח משני. זו דוגמה בגילוי מסוים, ולא נוסח אחיד לכל פוליסה.
בדקו אילו מספרי CUSIP ומועדי פירעון מכוסים, מתי הכיסוי מתחיל, מי שילם את הפרמיה והאם הביטוח נשאר צמוד לאיגרת בעת מכירה חוזרת. אל תניחו שכל מועדי הפירעון בסדרה מכוסים באותה צורה. בביטוח משני השוו את הפרמיה לתקופה שנותרה ולתשלומים המכוסים.
קראו את הפוליסה ולא רק את התווית
הסימון «insured» במסך מסחר אינו מסביר את היקף הכיסוי. בפוליסה המצורפת למסמך ההצעה הרשמי בדקו את האיגרות ומועדי הפירעון המכוסים, הקרן והריבית המתוכננות, מועדי התשלום, הודעות, מסמכים ותהליך התביעה. קראו גם את התנאים לגבי פדיון מוקדם, קרן sinking fund, האצת מועד הקרן, זכויות tender וטעויות של סוכן התשלומים.
מסמך הצעה של BAM המבוטח ב‑EMMA מציג דוגמה לפוליסה המכסה תשלומים מתוכננים מסוימים לפי תנאיה, אך אינה מבטיחה מחיר שוק או נזילות. זו דוגמה להנפקה מסוימת. פוליסות אחרות עשויות להגדיר תשלומים, חריגים והליכים אחרת.
הפרידו בין אשראי המבטח לאשראי המנפיק
לאיגרת מבוטחת עשוי להיות דירוג שמשקף את חוסן המבטח ודירוג בסיסי למנפיק או לחייב ללא הביטוח. לא בכל הנפקה יש שני דירוגים. הסתמכות על הדירוג המבוטח בלבד עלולה לגרום להערכת יתר של מצבה הפיננסי של הרשות המקומית, כאשר הדירוג תלוי בעיקר במבטח. MSRB מציין שבחלק מהאיגרות המבוטחות יש דירוג נפרד למבטח ודירוג בסיסי למנפיק או לחייב.
רשמו מי מדורג, מתי ומהו היקף הדירוג. בדקו את מצבו הפיננסי הנוכחי של המבטח ואת יכולת המנפיק לשלם ללא הפוליסה. דירוג מיום ההנפקה אינו מאשר את המצב כיום. חוסן המבטח עשוי להשתנות במהלך חיי האיגרת ולהשפיע על תפיסת השוק גם אם מצב המנפיק לא השתנה.
המחיר והנזילות נותרים סיכונים נפרדים
ביטוח התשלומים המתוכננים אינו מקבע את מחיר המכירה לפני הפדיון. שיעורי הריבית, תדירות המסחר, האשראי של המנפיק והמבטח, תנאי הפדיון והיצע וביקוש משפיעים על המחיר. ייתכן שקשה למכור איגרת מוניציפלית שנסחרת לעיתים רחוקות במחיר הרצוי בדיוק כשנדרשת מכירה. הסבר MSRB על השוק המשני מונה ריביות, איכות אשראי ותנאי שוק כגורמים המשפיעים על מחיר המכירה.
הביטוח אינו זכות למכור בערך נקוב, הבטחה לקונה מיידי או הגנה מכל הפסד. הורדת דירוג של המבטח עשויה להשפיע על המחיר גם כשחלק מהתשלומים נותר מכוסה; אם יכולתו לשלם תביעות נחלשת, גם ערכה של תמיכת האשראי עשוי לרדת. הפרידו בין הסיכון לקבל תשלום לבין סיכון המחיר והנזילות בעת מכירה.
מדריך השוק המשני של MSRB מסביר שמחירי ציטוט ועסקאות מושפעים מתנאי השוק. תשקיף קרן שהוגש ל-SEC בשנת 2024 הוא דוגמת גילוי אחת, ולא פוליסה אחידה.
בדקו את ההנפקה המדויקת ב‑EMMA
התחילו במספר CUSIP ובמועד הפירעון המדויקים וחפשו ב‑EMMA את מסמך ההצעה, הפוליסה, הדיווחים השוטפים והודעות על אירועים מהותיים. אמתו את השם המשפטי של המבטח, הצדדים לחוזה, מועדי הפירעון והתשלומים המכוסים, מועד ההודעה והחריגים. שם מסחרי של קבוצת חברות אינו בהכרח הישות המשפטית שחייבת לשלם לפי הפוליסה.
לאחר מכן השוו בין הדירוג המבוטח לדירוג הבסיסי, בין התאריכים, ובין המידע העדכני על המנפיק והמבטח. יכולת התשלום של שניהם עשויה להשתנות לאחר ההנפקה. אם יש לסדרה כמה מספרי CUSIP, בדקו כל אחד לפני שמניחים שהכיסוי זהה.
כדוגמה למסמך אפשר לעיין בגילוי הרשמי ב-EMMA להנפקה אחת המבוטחת בידי BAM. נוסח הפוליסה ייחודי לאותה הנפקה ואין להשליך ממנו על אג״ח אחרות.
השוו בין עלות המנפיק לסיכון המשקיע
מבחינת המנפיק, השאלה היא אם החיסכון האפשרי בריבית עולה על הפרמיה והוצאות אחרות. נניח, להמחשה בלבד, הנפקה של 10 מיליון דולר עם פרמיה של 75,000 דולר וירידה היפותטית של 0.15 נקודת אחוז בקופון. אם הקרן אינה משתנה, החיסכון הגולמי השנתי הוא 10,000,000 × 0.0015 = 15,000 דולר; תקופת ההחזר הפשוטה היא 75,000 ÷ 15,000 = חמש שנים.
החישוב אינו כולל ערך זמן של כסף, הפחתת קרן, פדיון מוקדם או מימון מחדש, עמלות ומועד תשלום הפרמיה. זהו חישוב מימון היפותטי של המנפיק, לא תשואת המשקיע ולא הוכחה שכדאי לרכוש ביטוח. על הקונה להשוות מחיר, תשואה עד לתרחיש הפדיון הגרוע ביותר, תנאי call, מס, נזילות, אשראי בסיסי ואשראי המבטח. קראו גם על אג״ח GO לעומת אג״ח הכנסות, תשואה שקולה במס באיגרות מוניציפליות ו‑YTC ו‑YTW.
שאלות נפוצות
Q1האם ביטוח איגרת חוב מוניציפלית מבטיח את מחיר השוק?
לא. הפוליסה עשויה לכסות תשלומים מתוכננים מסוימים, אך ריביות, אשראי, פדיון ותנאי מסחר משנים מחיר ונזילות.
Q2האם דירוג מבוטח גבוה אומר שהמנפיק איתן פיננסית?
לא בהכרח. הדירוג עשוי לשקף את חוסן המבטח. בדקו גם דירוג בסיסי ומצב פיננסי של המנפיק או החייב.
Q3האם לכל איגרות החוב המוניציפליות המבוטחות יש אותו כיסוי?
לא. האיגרות, מועדי הפירעון, התשלומים, ההודעות, התביעות והחריגים נקבעים בכל פוליסה ובמסמכי ההנפקה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה כדאי לבדוק תחילה כשמעריכים איגרת חוב מוניציפלית מבוטחת?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק