

איך עובדת המדיניות המוניטרית: מריבית לאינפלציה
כך החלטות של בנק מרכזי מגיעות לריביות שוק, לאשראי בנקאי, להוצאות, לתעסוקה ולמחירים — ולמה ההשפעות שונות ואורכות זמן.
במדריך הזהמהי תמסורת של מדיניות מוניטרית?
תקציר קצר
**מנגנון התמסורת של המדיניות המוניטרית** הוא מכלול הדרכים שבהן החלטות של בנק מרכזי משפיעות על התנאים הפיננסיים, הפעילות הכלכלית והמחירים. שינוי בריבית המדיניות הוא אות התחלתי, ולא הוראה שמשנה מיד כל ריבית על הלוואה, קנייה של משק בית או מחיר. ציפיות השוק, הבנקים, החוזים, מחירי הנכסים והחלטות ההוצאה מעצבים את מה שקורה בהמשך. ההשפעות עשויות להתעכב ולהיות שונות בין כלכלות ובין אנשים. {source:ecbMonetaryPolicyTransmission}
מהי תמסורת של מדיניות מוניטרית?
בנק מרכזי משנה בדרך כלל כלי מדיניות כדי להשפיע על התנאים הפיננסיים בטווח הקצר, ובסופו של דבר על יעדיו הכלכליים. הכלי עשוי להיות ריבית יעד או ריבית שנקבעת מנהלית, רכישת נכסים, פעולות הלוואה או הכוונה לגבי המדיניות העתידית. הכלים הזמינים ואופן הפעלתם שונים מבנק מרכזי אחד לאחר. לדוגמה, סקירת המדיניות של הפדרל ריזרב בארצות הברית מסבירה כיצד החלטותיו משפיעות על התנאים הפיננסיים ועל הכלכלה הרחבה. המדריך הזה מתמקד בתמסורת של החלטות ריבית, ולא באופן שבו בנק מרכזי בוחר יעד או בכללים המשפטיים של מדינה מסוימת. {source:fedMonetaryPolicyTransmission}
אפשר לתאר את התהליך כשרשרת: החלטות מדיניות והתקשורת עליהן משנות את הציפיות לתנאים הפיננסיים; שווקים ומוסדות פיננסיים מתאימים מחירים או את זמינות האשראי; משקי בית ועסקים בוחנים מחדש חיסכון, הלוואות, הוצאות והשקעות; והבחירות האלה משפיעות על הביקוש הכולל, התעסוקה, השכר והאינפלציה. השרשרת אינה חד־כיוונית לחלוטין. התנאים הפיננסיים והתוצאות הכלכליות משפיעים בחזרה על הציפיות ועל החלטות מדיניות בהמשך.
מנגנון התמסורת אינו נוסחה אחת שמבטיחה תוצאה מסוימת. לאותו צעד מדיניות עשויות להיות השפעות שונות בהתאם לנקודת המוצא, למה שהשווקים כבר ציפו לו, למועד עדכון הריבית בחוזים, למצב הבנקים והלווים ולזעזועים כלכליים אחרים. סקירת הבנק המרכזי האירופי (ECB) על מנגנון התמסורת מתארת ערוצים מריביות רשמיות דרך שוקי הכסף, ריביות הלוואות ופיקדונות, ציפיות, מחירי נכסים, אשראי והוצאות ועד למחירים. {source:ecbMonetaryPolicyTransmission}
מהחלטת מדיניות לתנאים פיננסיים
השלב הראשון הוא בדרך כלל שינוי בריבית קצרת טווח, המעגנת את ריביות שוק הכסף ללילה או משפיעה עליהן במידה רבה. משתמשים בריביות האלה בשווקים הפיננסיים, והן יכולות לסייע בתמחור הלוואות קצרות טווח. בארצות הברית, למשל, הפדרל ריזרב מסביר כיצד שינויים בריבית הקרנות הפדרליות משפיעים על ריביות קצרות אחרות ועל הלוואות בריבית משתנה. זו דוגמה לאופן הפעולה של הפד; בנק מרכזי אחר עשוי להשתמש בכלי או במסגרת יישום שונים. {source:fedMonetaryPolicyTransmission}
גם השווקים הפיננסיים צופים קדימה. החלטה יכולה לשנות את הציפיות למסלול העתידי של ריביות המדיניות, וכך להשפיע על תשואות אג״ח לטווח ארוך, על שערי מטבע ועל מחירי נכסים אחרים. אם המשקיעים צפו את ההחלטה, חלק מההתאמה עשוי להתרחש עוד לפני ההודעה. אם הודעה משנה את הציפיות להחלטות הבאות, הריביות לטווח ארוך יכולות לזוז גם כשהריבית הנוכחית אינה משתנה. לכן ריבית המדיניות הנוכחית היא רק אחד הגורמים לתנאי המימון של לווים ומשקיעים. {source:boeMonetaryPolicyTransmission2024}
בנק מרכזי אינו קובע ישירות כל ריבית. ריבית על הלוואה בנקאית עשויה לשקף מדד ייחוס, את עלות המימון של המלווה, את סיכון האשראי של הלווה, בטוחות, תחרות ותנאי עדכון הריבית בחוזה. תשואת שוק לטווח ארוך עשויה לשקף ריביות קצרות עתידיות צפויות וגם פרמיות טווח וסיכון. רכיבים אלה עשויים להשתנות במידות שונות ואף בכיוונים מנוגדים. ההסבר של הבנק המרכזי של אנגליה מפריד בין השלב הראשון, המהיר יחסית — מריבית הבנק לתנאים הפיננסיים — לבין ההשפעות המאוחרות יותר על הפעילות הריאלית והאינפלציה. זו מסגרת שימושית להבנה, לא הבטחה ללוח זמנים קבוע בכל שוק. {source:boeMonetaryPolicyTransmission2024}
ריבית, ציפיות והעלות הריאלית של הלוואה
ערוץ הריבית פועל בחלקו דרך עלות ההלוואה והתשואה על חיסכון. כשהריביות עולות, הלוואות חדשות עשויות להתייקר וחלק מהחוב הקיים בריבית משתנה עשוי להתעדכן במועד שנקבע מראש. משק בית עשוי לדחות רכישה גדולה; עסק עשוי לדחות השקעה שהתשואה הצפויה עליה כבר אינה מכסה את עלות המימון. כשהריביות יורדות, החישוב עשוי לנטות לכיוון ההפוך. אלה תמריצים, לא תגובות אוטומטיות: גם ההכנסה, הביטחון, הגישה לאשראי, המחירים והתוכניות חשובים.
גם האינפלציה הצפויה חשובה, משום שאנשים ועסקים מתעניינים בכוח הקנייה של תשלומים בעתיד. ריבית נומינלית לבדה אינה מלמדת אם ההלוואה מגבילה יותר במונחים ריאליים. אם הריבית הנומינלית עולה וגם האינפלציה הצפויה משתנה, עלות ההלוואה הריאלית הצפויה עשויה להשתנות בפחות או ביותר מהריבית הנומינלית. לחישוב הנפרד של שתי הריביות ראו ההבדל בין ריבית נומינלית לריאלית; כאן הנקודה היא שציפיות לאינפלציה מעצבות את תמסורת המדיניות.
לכן גם התקשורת של בנק מרכזי עשויה להיות חשובה, לצד שינוי בריבית המיושמת. אם הבנק המרכזי אמין, דבריו עשויים להשפיע על הציפיות לאינפלציה ולריביות בעתיד. עסקים שקובעים מחירים או שכר ומלווים שקובעים תנאים לטווח ארוך עשויים להגיב לתחזית הזאת. ה־ECB מתאר את הציפיות כערוץ שדרכו המדיניות עשויה להשפיע על ריביות לטווח הבינוני והארוך ועל קביעת מחירים, ומדגיש שהפיגורים בתמסורת ארוכים, משתנים ואינם ודאיים. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
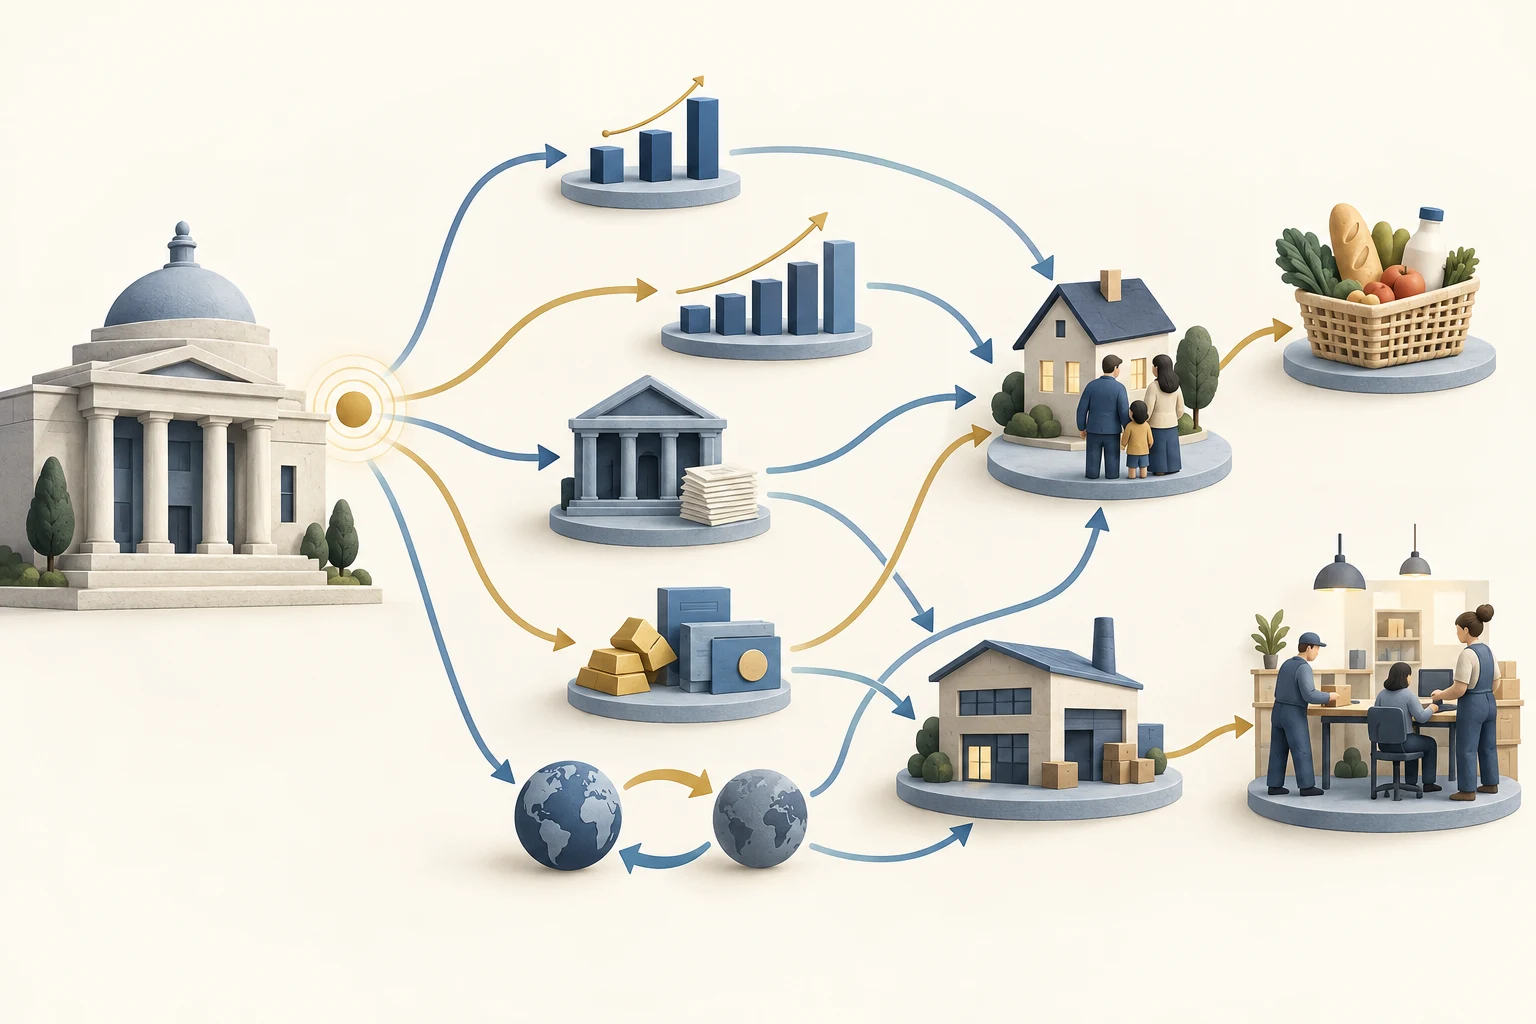
התרשים ממפה אות מדיניות של בנק מרכזי לכמה מסלולים אפשריים דרך ריביות, אשראי בנקאי, מחירי נכסים ושערי חליפין. המסלולים מתחברים להחלטות של משקי בית ועסקים, לביקוש, לתעסוקה ולמחירים; הם עשויים לחפוף או להתפתח במהירויות שונות. זו מפה מושגית, לא אוסף של השפעות שנמדדו או תחזית.
בנקים, אשראי ודוגמה מחושבת
בנקים ומלווים אחרים מסייעים להעביר את השפעת המדיניות כשהם משנים את מחיר האשראי ואת זמינותו. עלות המימון של בנק, המאזן שלו, התחרות והערכת סיכון הלווה עשויים להשפיע על הריביות ועל נכונותו להלוות. מדיניות הדוקה יותר יכולה להשפיע גם על ערך הבטוחות או על יכולת ההחזר של לווים, ולכן המלווים עשויים לשנות סכומי הלוואה, מרווחים או אמות מידה, נוסף על הריבית המוצהרת. מלווים חוץ־בנקאיים ושוקי הון יכולים לחזק חלק מהתגובות של הבנקים או לקזז אותן. מחקרים שסוכמו בידי הפדרל ריזרב מצאו שעלויות המימון של בנקים מגיבות באופן שונה במחזורי מדיניות שונים; אין פירוש הדבר שכל מלווה או לווה מקבלים שינוי זהה בריבית. {source:fedMonetaryPolicyBankFundingCosts2025}
גם משקי בית באותה מדינה עשויים להיות מושפעים אחרת. לווה עם הלוואה בריבית משתנה עשוי לראות את התשלום מתעדכן מוקדם יותר ממי שיש לו הלוואה בריבית קבועה. חוסך עשוי לקבל ריבית גבוהה יותר על פיקדון, אך ריבית הפיקדון אינה חייבת לעלות באותה מידה או באותה מהירות כמו ריביות השוק. סקירת ה־ECB מ־2026 על תמסורת המדיניות למשקי בית בגוש האירו מתארת העברה חלקית והטרוגנית והבדלים הקשורים למאזני משקי הבית, לגישה לאשראי ולמבנה שוק הדיור. הממצאים האלה נוגעים לגוש האירו ואין להתייחס אליהם כאומדנים אוניברסליים למדינות. {source:ecbHouseholdTransmission2026}
נבחן דוגמה היפותטית במכוון בכלכלה דמיונית. למשק בית יש יתרת הלוואה בריבית משתנה של 20,000 יחידות מטבע, והריבית השנתית הנוכחית היא 5.00%. הבנק המרכזי מעלה את ריבית המדיניות בנקודת אחוז אחת. במועד עדכון הריבית הבא של ההלוואה נניח שהמלווה מעלה את הריבית על הלוואה זו ב־0.60 נקודת אחוז, מ־5.00% ל־5.60%. מעבר של 0.60 נקודת אחוז הוא הנחה מומצאת, לא אומדן לתגובה טיפוסית של הלוואה.
בחישוב פשוט לשנה אחת, כשהקרן נשארת קבועה, אין עמלות ואין החזר במהלך השנה, הריבית תעלה מ־20,000 × 5.00% = 1,000 יחידות ל־20,000 × 5.60% = 1,120 יחידות. תוספת הריבית השנתית היא 120 יחידות. החישוב הזה מבודד ערוץ אחד של תזרים מזומנים; תשלום מתוכנן בפועל תלוי גם בהפחתת הקרן, במועד עדכון הריבית, בחוזה ובעמלות אחרות. הלוואה בריבית קבועה לא בהכרח תתעדכן במועד הזה, אף שריביות על הלוואות חדשות או הצעות למחזור חוב עדיין עשויות להשתנות.
הדוגמה אינה מראה את מלוא ההשפעה על משק הבית או על הכלכלה. הלווה עשוי לצמצם הוצאות, להשתמש בחיסכון או לשנות תוכנית אחרת; חוסך עשוי לקבל הכנסות ריבית שונות; ועסקים, שוקי נכסים ושערי חליפין עשויים להגיב באותו זמן. שינוי בריבית עובר דרך מאזנים רבים, ולא מתקבל על ידי הכפלת חשבון הריבית של משק בית אחד. {source:ecbHouseholdTransmission2026}
מחירי נכסים, עושר ובטוחות
שינויים בריבית עשויים להשפיע על ערכם של נכסים כגון אג״ח, מניות ונכסים למגורים. בהינתן שאר התנאים, שיעור היוון גבוה יותר מוריד את הערך הנוכחי של תזרים קבוע בעתיד. בשווקים בפועל גם תזרימי המזומנים הצפויים, פרמיות הסיכון, ההיצע וציפיות המשקיעים עשויים להשתנות, ולכן מחיר נכס אינו חייב לנוע בכיוון צפוי אחד אחרי כל הודעת מדיניות.
מחירי נכסים עשויים להשפיע בחזרה על הוצאות ועל אשראי. משק בית שמרגיש עשיר יותר עשוי להיות מוכן יותר להוציא; עסק עם בטוחות בעלות ערך גבוה יותר עשוי למצוא שקל יותר ללוות. ירידה במחירי נכסים יכולה להחליש את ההשפעות האלה או להפוך מלווים לזהירים יותר. ערוץ העושר והבטוחות מתקשר עם ריביות ועם היצע האשראי, ואינו פועל כמנוף נפרד שאפשר למדוד באופן מושלם. סקירת המדיניות של הפדרל ריזרב מתארת ערוצים דרך ריביות, מחירי נכסים, מאזני משקי בית ועסקים והוצאות. {source:fedMonetaryPolicyTransmission}
שערי חליפין ומחירי יבוא
בכלכלה פתוחה, המדיניות המוניטרית עשויה להשפיע גם על שערי חליפין. שינוי בציפיות לריביות יחסיות עשוי לשנות את האטרקטיביות היחסית של נכסים הנקובים במטבעות שונים, אך שערי חליפין מגיבים גם לסיכון, לצמיחה הצפויה, למסחר ולכוחות רבים אחרים. לכן העלאת ריבית המדיניות אינה מבטיחה שהמטבע יתחזק, וחשיבותו של ערוץ שער החליפין אינה זהה בכל כלכלה.
שינוי במטבע עשוי לשנות את העלות במטבע המקומי של מוצרים ותשומות מיובאים, וכן את המחיר שקונים זרים משלמים על יצוא מקומי. מידת ההעברה למחירי הצרכן תלויה בסוג המוצרים המיובאים, באופן שבו עסקים קובעים מחירים, בחוזים ובתנאי השוק הרחבים. הסקירה של ה־ECB כוללת ערוץ של שער חליפין והשפעות אפשריות על מחירי יבוא. להסבר נוסף על משקולות מסחר ומחירים יחסיים במדד מטבע, ראו [המדריך לשער חליפין אפקטיבי ריאלי](/he/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
מתנאים פיננסיים לביקוש, לתעסוקה ולמחירים
שינויים בעלות ההלוואה, בנגישות לאשראי, בעושר ובשערי חליפין עשויים להשפיע על צריכה ועל השקעות. כאשר החלטות של משקי בית ועסקים רבים משתנות, הביקוש הכולל למוצרים ולשירותים עשוי לעלות או לרדת ביחס ליכולת ההיצע של הכלכלה. עסקים עשויים להגיב בשינוי הייצור, הגיוס, השכר או המחירים. הכיוון והגודל של כל שלב תלויים בתנאי הפתיחה של הכלכלה ובכוחות אחרים שמשפיעים על הביקוש וההיצע.
מסלול מפושט ושימושי הוא: תנאים פיננסיים הדוקים יותר עשויים להפחית חלק מההלוואות, ההוצאות וההשקעות; ביקוש חלש יותר עשוי להפחית לאורך זמן לחץ על קיבולת הייצור ועל המחירים. אבל מדיניות מוניטרית אינה מייצרת מוצרים, מתקנת שרשראות אספקה או מבטלת ישירות זעזוע אנרגיה. אם שיבוש בהיצע מעלה עלויות בזמן שהתפוקה יורדת, המדיניות עשויה להשפיע על הביקוש ועל התמשכות האינפלציה בלי להשיב מיד את ההיצע. הפדרל ריזרב מסביר שמדיניותו משפיעה על תעסוקה ועל אינפלציה דרך התנאים הפיננסיים ועלויות האשראי, אך הקשרים אינם ישירים או מיידיים וגורמים רבים נוספים חשובים. {source:fedMonetaryPolicyTransmission}
חלק מההשפעות יכולות להגיע למחירים גם בלי להמתין לשרשרת ארוכה של ביקוש מקומי. שינויים בשערי חליפין יכולים לשנות מחירי יבוא, וציפיות אינפלציה המעוגנות היטב או משתנות עשויות להשפיע על קביעת מחירים ושכר. המסלולים יכולים לחפוף: הוצאות חלשות יותר עשויות להשפיע על גיוס עובדים ועל שכר, ואילו שינוי בשער חליפין או במרווחי אשראי עשוי להשפיע על עלויות של עסקים. התוצאה הכוללת היא התגובה המשולבת, לא סכום של מכפילים קבועים ונפרדים. {source:ecbMonetaryPolicyTransmission}
למה ההשפעות שונות ואיך לקרוא החלטת ריבית
אין פרק זמן אוניברסלי בין החלטת מדיניות לאינפלציה, ואין שיעור קבוע משינוי ריבית המדיניות שכל הבנקים מעבירים הלאה. מחירי שוק עשויים להתעדכן במהירות כשהציפיות משתנות; ריביות הלוואות ופיקדונות עשויות להגיב לאט יותר; תקציבי משקי בית, תוכניות השקעה, תעסוקה ומחירים עשויים להגיב לאורך זמן רב יותר ובתקופות חופפות. ה־ECB מתאר את הפיגורים האלה כארוכים, משתנים ולא ודאיים. גם הבנק המרכזי של אנגליה מדגיש את תפקיד היציבות הפיננסית בשאלה אם התמסורת מריבית המדיניות לתנאים הפיננסיים פועלת ביעילות. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
המסלול תלוי במאפיינים כגון חלקן של הלוואות בריבית משתנה לעומת קבועה, חובות של משקי בית ועסקים, מימון והון של בנקים, מבנה השווקים הפיננסיים, תחרות, הסדרי מטבע ומקור הזעזוע. סקירת ה־ECB על משקי הבית מתעדת הבדלים בין לווים, חוסכים ותנאי מדינות בגוש האירו; הממצאים האלה מסבירים למה דוגמה של משק בית אחד אינה יכולה לייצג כלכלה. אל תהפכו ממוצע היסטורי או תוצאה של מודל לתגובה מובטחת לצעד מדיניות חדש. {source:ecbHouseholdTransmission2026}
כשבוחנים טענה על החלטת ריבית, כדאי לשאול איזה כלי מדיניות השתנה ומה השווקים כבר ציפו; איזו ריבית שוק, הלוואה או פיקדון השתנתה בפועל; האם מדובר בריבית נומינלית או בריבית המותאמת לאינפלציה הצפויה; אילו תנאי חוזה, עדכון ריבית ואשראי חלים; ובאיזה טווח זמן משווים תפוקה, תעסוקה או מחירים. יש להפריד שינוי במדיניות מזעזועים אחרים ולציין אם הטענה היא תיאור, אומדן סיבתי או תחזית. ציר זמן לבדו אינו מוכיח שצעד מדיניות גרם לכל שינוי שבא אחריו.
לנושאים קרובים, ראו איך כלל טיילור מסייע למסגר החלטת ריבית, ההבדל בין ריבית הקרנות הפדרליות לריבית פריים, למה ריביות הפיקדונות אינן זזות באותו יחס כמו ריבית הפד, ולמה תשואות אג״ח האוצר לטווח ארוך עשויות לעלות אחרי הורדת ריבית של הפד. המדריכים האלה בוחנים לעומק את נוסחת קביעת הריבית ומקרים מסוימים של תמסורת ריבית בארצות הברית.
שאלות נפוצות
Q1האם בנק מרכזי קובע ישירות כל ריבית על הלוואות?
לא. בנק מרכזי קובע את כלי המדיניות שלו או משפיע עליו ועל תנאי השוק לטווח קצר. ריביות שוק לטווח ארוך וריביות של הלוואות ופיקדונות מסוימים תלויות גם בציפיות לריביות עתידיות, בסיכון, במימון של המלווים, בתחרות, במחירי נכסים ובתנאי החוזה.
Q2כמה זמן לוקח למדיניות מוניטרית להשפיע על האינפלציה?
אין פרק זמן אחד שמתאים לכל כלכלה או לכל צעד מדיניות. שווקים פיננסיים עשויים להגיב במהירות למידע חדש, ואילו עדכון ריבית של הלוואות, החלטות הוצאות, גיוס עובדים וקביעת מחירים עשויים לארוך זמן רב יותר. זעזועים אחרים יכולים לשנות את המסלול, ולכן ממוצע העבר אינו שעון מדויק להחלטה חדשה.
Q3האם העלאת ריבית תמיד מפחיתה אינפלציה?
לא. מדיניות הדוקה יותר עשויה לרסן ביקוש לאורך זמן, אך האינפלציה עשויה לשקף גם שיבושים בהיצע, שערי חליפין, ציפיות וכוחות אחרים. שינוי ריבית אינו מייצר מיד היצע נוסף, והמסלול שנצפה לבדו אינו מראה כיצד האינפלציה הייתה מתפתחת אלמלא שינוי המדיניות.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה מתאר מנגנון התמסורת של המדיניות המוניטרית?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
הגדרות ברורות למונחי אופציות חשובים, מקריאות ופוטים ועד IV, יוונים, עניין פתוח ו-max pain
עיינו במילון המונחים של האופציות