

היטלים מקומיים: כיצד לאמוד תגובות להלם
למדו כיצד היטל מקומי אומד תגובות להלם בכל אופק, כיצד לקרוא רווחי סמך ומדוע הזיהוי ובחירות המודל עדיין חשובים.
במדריך הזהפונקציית תגובה לזעזוע מתארת מה קורה אחריו
תקציר קצר
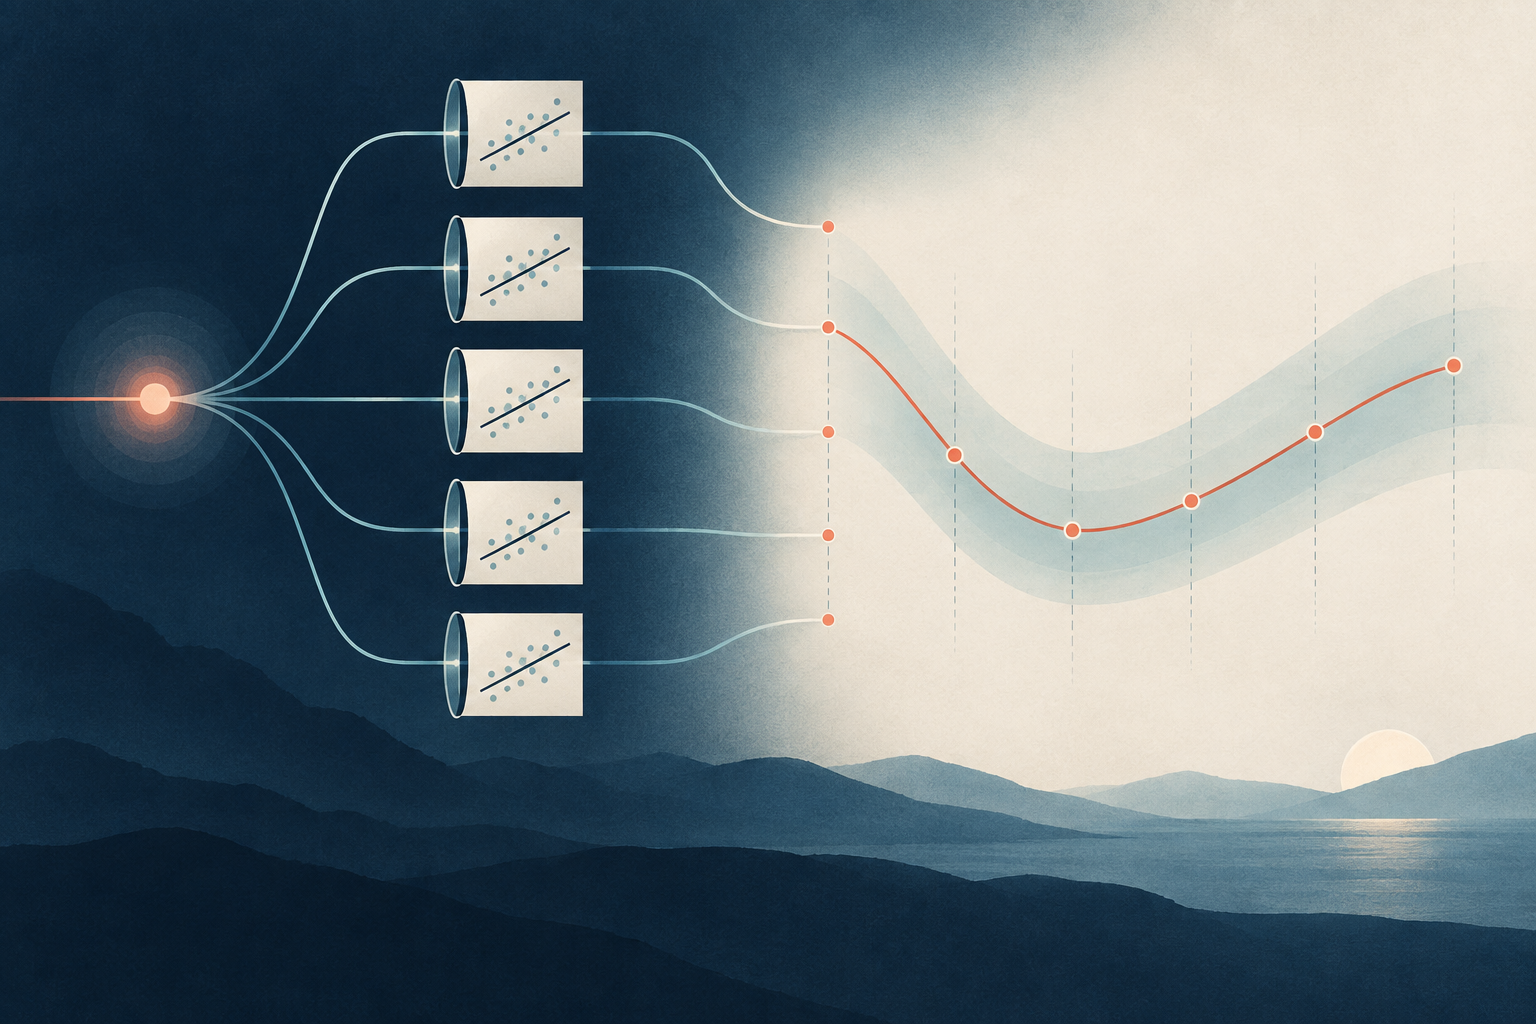
היטל מקומי (LP) אומד את התגובה בכל אופק עתידי באמצעות רגרסיה נפרדת. המקדמים המתקבלים יוצרים מסלול תגובה לזעזוע, אך הרגרסיה לבדה אינה מראה שהזעזוע סיבתי. הזיהוי, המשתנים המבקרים וחישוב אי־הוודאות קובעים כולם מה משמעות המסלול.
פונקציית תגובה לזעזוע מתארת מה קורה אחריו
פונקציית תגובה לזעזוע (IRF) מתארת כיצד תוצאה מתפתחת אחרי שינוי או זעזוע מוגדרים. חוקר עשוי לשאול כיצד התוצר מגיב לעלייה בלתי צפויה בריבית, כיצד נייר ערך מגיב להודעה במועד מסוים, או כיצד תיק מגיב לזעזוע סיכון שזוהה. המסלול לאורך האופקים יכול להראות מתי ההשפעה מופיעה, מתי היא מגיעה לשיאה וכמה זמן היא נמשכת.
צריך להגדיר מהו ״זעזוע״. תנועה נצפית בריבית מדיניות, במחיר שוק או באות מסחר אינה בהכרח זעזוע מבני בלתי צפוי. היא עשויה לשקף בחלקה מידע על התוצאה עצמה. בלי אסטרטגיית זיהוי אמינה, מקדם LP הוא קשר מותנה או היטל ליניארי, ולא תגובה סיבתית.
לכל אופק יש רגרסיה משלו
נסמן את התוצאה ב־\(y_t\) ואת מדד הזעזוע ב־\(s_t\). מפרט LP נפוץ לאופק \(h\) הוא
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
כאן \(h\) הוא מספר התקופות מאז הזעזוע, \(W_{t-j}\) כולל משתנים מבקרים מושהים שנבחרו, ו־\(\beta_h\) הוא המקדם שמעניין אותנו. החוקר אומד רגרסיה נפרדת לכל \(h=0,1,2,\ldots\). הצגת האומדנים \(\hat\beta_h\) מול \(h\) יוצרת את מסלול התגובה. אם הזעזוע המבני זוהה כראוי, המסלול יכול לאמוד IRF מבנית; אחרת הוא מתאר היטל תחזיתי מותנה.
העיקרון בשיטה המקורית של Jordà הוא לאמוד את הרגרסיה לכל תקופה רצויה, במקום לחזות שוב ושוב רחוק יותר ממערכת דינמית אחת שנאמדה. האומדנים הנפרדים מאפשרים גמישות, אך הם אינם חולקים באופן אוטומטי את הדינמיקה החלקה שמטילה מערכת יחידה.
הגדירו את התוצאה, הזעזוע והיחידות לפני האמידה
אפשר לפרש את \(\beta_h\) רק לאחר שמציינים את המשתנים ואת סולמות המדידה שלהם. אם \(s_t=1\) מייצג עלייה בלתי צפויה של 25 נקודות בסיס בריבית, אז \(\beta_h\) הוא התגובה הנאמדת לזעזוע בגודל זה. אם \(s_t\) נמדד בנקודות אחוז, המקדם מתאר תגובה לכל נקודת אחוז. שינוי יחידות הזעזוע משנה את כל המקדמים בהתאם.
המשתנה התלוי קובע גם אם המסלול מצטבר או מתייחס לכל תקופה בנפרד. לדוגמה, אם \(Y_t\) הוא מדד חיובי של התוצר, נגדיר
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
אז \(r_{t,h}\) הוא השינוי המצטבר המשוער באחוזים במדד, מרמתו לפני הזעזוע ועד אופק \(h\). משתנה תוצאה אחר, כגון השינוי החודשי בתוצר, עונה על שאלה אחרת. אל תתארו תגובה מצטברת של הרמה כשינוי שהתרחש רק בחודש \(h\).
דוגמת ריבית היפותטית מראה כיצד לקרוא את המסלול
נניח שמחקר חודשי מגדיר \(s_t=1\) כעלייה בלתי צפויה של 25 נקודות בסיס בריבית ומשתמש במדד התוצר המצטבר שלמעלה. המספרים הבאים הם ערכים היפותטיים להמחשה, ולא אומדנים מנתונים אמיתיים. רווחי הסמך משתמשים ב־\(1.96\) כפול כל שגיאת תקן נתונה לצורך הדגמת חישוב נקודתי בלבד.
| אופק | תגובה נאמדת | שגיאת תקן | רווח סמך נקודתי של 95% |
|---|---|---|---|
| 0 חודשים | 0.00% | 0.050 | [−0.10%, 0.10%] |
| חודש אחד | −0.10% | 0.061 | [−0.22%, 0.02%] |
| 3 חודשים | −0.35% | 0.117 | [−0.58%, −0.12%] |
| 6 חודשים | −0.60% | 0.163 | [−0.92%, −0.28%] |
| 12 חודשים | −0.25% | 0.230 | [−0.70%, 0.20%] |
בדוגמה זו, האומדן לחודש השישי נמוך ב־0.60% מהרמה שלפני הזעזוע, ורווח הסמך הנקודתי שלו אינו כולל אפס. אומדן החודש השנים עשר שלילי פחות, אך רווח הסמך שלו כולל אפס. הדבר אינו מוכיח כשלעצמו התאוששות בין החודשים השישי לשנים עשר: האומדנים אינם ודאיים ומתואמים בין האופקים, וחפיפה בין רווחי סמך אינה בודקת את ההפרש בין שני אופקים. טענה על צורת המסלול כולו מחייבת הסקה ייעודית למסלול. המספרים אינם תחזית למדיניות או תוצאה של כלכלה אמיתית.
הזיהוי והמשתנים המבקרים קובעים מה המקדם אומר
LP היא שיטת אמידה; היא אינה מספקת בעצמה את השונות הדרושה לזיהוי. חוקר עשוי להגדיר זעזוע על סמך מודל מבני, מדד הפתעה בתדירות גבוהה, משתנה עזר חיצוני תקף או מערך מחקר עם הנחות שניתן להגן עליהן. כל גישה דורשת ראיות שמפרידות בין הזעזוע לבין חדשות אחרות ומשוב מהתוצאה.
המשתנים המבקרים צריכים להתאים לתזמון השאלה. משתנים מושהים מלפני הזעזוע יכולים להביא בחשבון תנאים קודמים. משתנה שנמדד לאחר הזעזוע עשוי בעצמו להגיב לזעזוע. בקרה על משתנה מתווך כזה עלולה להסיר חלק מהתגובה הכוללת או ליצור הטיה חדשה. כתבו איזה מידע היה זמין ממש לפני הזעזוע והסבירו מדוע כל משתנה מבקר נכלל ברגרסיה.
מובהקות סטטיסטית של \(\hat\beta_h\) אינה הופכת אירוע שנראה בלתי צפוי לזעזוע אקסוגני. בדקו ציפייה מוקדמת, הודעות בו־זמניות, שגיאת מדידה, שינויי מדיניות ובחירת מדגם. במימון, חדשות חופפות או זעזועים משותפים יכולים לגרום לתוצאות לנוע יחד גם כשהאירוע הנבדק אינו הסיבה.
היטל מקומי ו־VAR יכולים לחלוק יעד אוכלוסייה בתנאים משותפים
היטלים מקומיים ומודלים של וקטור אוטורגרסיבי (VAR) מוצגים לעיתים כשתי דרכים מתחרות לאמידת IRF. Plagborg-Møller ו־Wolf מראים שכאשר משתמשים באותו מידע ובאותה שיטת זיהוי, בנרמול תואם של גודל הזעזוע ובמבני השהיות בלתי מוגבלים, שתי הגישות יכולות לאמוד את אותה תגובה באוכלוסייה. התוצאה עוסקת ביעד משותף; היא אינה אומרת שאומדנים במדגם סופי חייבים להיות זהים או שכל יישום LP ו־VAR משתמש באותן מגבלות.
עם מספר קבוע \(p\) של השהיות, אומדני התגובה של שתי השיטות עשויים להיות דומים בקירוב עד אופקים \(h\le p\), אך באופקים ארוכים יותר עלולים להופיע הבדלים. במדגמים סופיים LP אומד כל אופק ישירות וייתכן שיהיה תנודתי יותר, בעוד VAR משתמש במודל דינמי משותף שעשוי להחליק את המסלול. מבנה זה מועיל כשהוא מתאים ועלול להטעות כשהמגבלות שלו אינן מתאימות. אין שיטה שמנצחת תמיד רק בזכות שמה.
רווחי הסמך תלויים באופק ובשיטת ההסקה
הרגרסיה לכל \(h\) מניבה אומדן ומדד אי־ודאות. ככל ש־\(h\) גדל, ייתכן שיישארו פחות תצפיות, כי \(y_{t+h}\) אינו זמין סמוך לסוף המדגם. גם התוצאות הרב־שלביות חופפות, ולכן השאריות והאומדנים באופקים שונים עשויים להיות תלויים זה בזה. שגיאת התקן או שיטת הדגימה מחדש צריכות להתאים לתכנון וליעד ההסקה.
רווח סמך נקודתי של 95% נבנה לאופק אחד בכל פעם. הוא אינו מבטיח כיסוי של עקומת התגובה כולה בשיעור 95%. רצועת סמך סימולטנית היא אובייקט אחר ויש לדווח עליה כאשר הטענה נוגעת למסלול כולו. Montiel Olea ו־Plagborg-Møller מבססים תוצאות מועילות עבור סוגים מוגדרים של היטלים מקומיים עם השהיות נוספות ובהנחותיהם; אין בכך היתר להשמיט אבחונים או להעתיק מתכון לשגיאות תקן לכל רגרסיה. במקרה שורש היחידה שנבחן, התוצאות המוצגות אינן מכסות אופקים שגדלים ביחס ישר לגודל המדגם. ציינו את המשתנים המבקרים, טווח האופקים, שיטת הקווריאנציה או הדגימה מחדש, והאם רווחי הסמך נקודתיים או סימולטניים.
תגובות גמישות מוסיפות שאלות ובחירות אמידה
חוקרים יכולים ליצור אינטראקציה בין הזעזוע למצב נצפה, כמו אינדיקטור למיתון, כדי לבדוק אם התגובות שונות בין משטרים. אפשר גם לבחון כמה תוצאות, גדלי זעזוע או תתי־מדגמים. כל הרחבה משנה את היעד הנאמד ומשתמשת בתצפיות הזמינות באופן אחר; פיצול המדגם עלול להרחיב את אי־הוודאות, במיוחד באופקים ארוכים.
ככל שניתן, קבעו מראש אילו אופקים ומצבים חשובים. אם בודקים תוצאות, השהיות, מדגמים או הגדרות זעזוע רבות, דווחו על החיפוש במקום להציג את המסלול שנבחר כאילו היה הניתוח היחיד. החלקה לאורך האופקים יכולה להקל על קריאת התרשים, אך היא מוסיפה מגבלות או בחירות כוונון; הציגו את האומדנים הלא־מוחלקים ותעדו את השיטה אם מוצגת גם עקומה מוחלקת.
דווחו מספיק פרטים כדי לשחזר את מסלול התגובה
ציינו את התוצאה, התדירות, הטרנספורמציה, הגדרת הזעזוע והיחידות, טווח האופקים, תאריכי המדגם, קבוצת המשתנים המבקרים והטיפול בתצפיות חסרות. הסבירו את הנחות הזיהוי בנפרד מנוסחת הרגרסיה. דווחו על המקדם ואי־הוודאות בכל אופק, או הציגו תרשים עם יחידות והגדרות רווח ברורות.
ציינו את הליך האמידה וההסקה, לרבות מספר ההשהיות, אומד הקווריאנציה או הדגימה מחדש, והאם רווחי הסמך נקודתיים או סימולטניים. הציגו רגישות רלוונטית למדד זעזוע חלופי שניתן להצדיק, לבחירת השהיות או לחלון מדגם. IRF היא סיכום מבוסס־מודל של זעזוע מזוהה ותוצאה מסוימים; היא אינה אות מסחר או הבטחה לתשואות עתידיות.
המאמר המקורי של Jordà על היטלים מקומיים מציג אמידה אופק אחר אופק. תוצאת השקילות בין LP ל־VAR של Plagborg-Møller ו־Wolf מבהירה את יעד האוכלוסייה המשותף ואת ההבדל כשמשתמשים במספר סופי של השהיות. ניתוח ההסקה של Montiel Olea ו־Plagborg-Møller בוחן רווחי סמך להיטלים מקומיים עם השהיות נוספות בתנאים מוגדרים. מדריכים קשורים עוסקים במחקרי אירוע פיננסיים, בשגיאות תקן עמידות ו־HAC, ובתכנוני הפרש־הפרשים לפי זמן האירוע.
שאלות נפוצות
Q1האם היטל מקומי הוא סיבתי באופן אוטומטי?
לא. הוא אומד קשרים לכל אופק. פרשנות כ־IRF סיבתית דורשת אסטרטגיה אמינה לזיהוי הזעזוע ואת ההנחות הנלוות לה.
Q2האם היטלים מקומיים תמיד עדיפים על VAR?
לא. בתנאים משותפים הם יכולים לאמוד אותה תגובה באוכלוסייה, אך התנהגותם במדגם סופי תלויה במספר ההשהיות, במגבלות, בגודל המדגם ובנתונים. אף שיטה אינה עדיפה בכל יישום.
Q3האם רווחי סמך נקודתיים מספיקים לתרשים תגובה לזעזוע?
הם מספיקים רק לטענות על כל אופק בנפרד. אם הטענה עוסקת בעקומה כולה, השתמשו ברצועת סמך סימולטנית מתאימה ודווחו עליה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה הופך רגרסיה להיטל מקומי?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
קראו את המדריך המעמיקDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
קראו את המדריך המעמיק