

אג״ח בודדות לעומת קרנות אג״ח: תזרים, מועד פירעון וסיכון
השוו מה מחזיקים, מתי עשוי להגיע כסף, וכיצד שונים מועדי הפירעון, הפיזור, הסיכונים והעלויות.
במדריך הזהמה שבבעלותכם שונה
תקציר קצר
אג״ח בודדת היא תביעת חוב כלפי מנפיק אחד, עם תנאי תשלום מוגדרים ובדרך כלל מועד פירעון. יחידה בקרן אג״ח היא חלק מתיק נכסים, ואינה הבטחה להחזיר את הערך הנקוב של אג״ח מסוימת במועד שתבחרו. הדוגמאות מתייחסות לאג״ח ולקרנות בארצות הברית. מוצרים, מסים והגנות משתנים ממדינה למדינה. המספרים היפותטיים ואינם תחזית או המלצה.
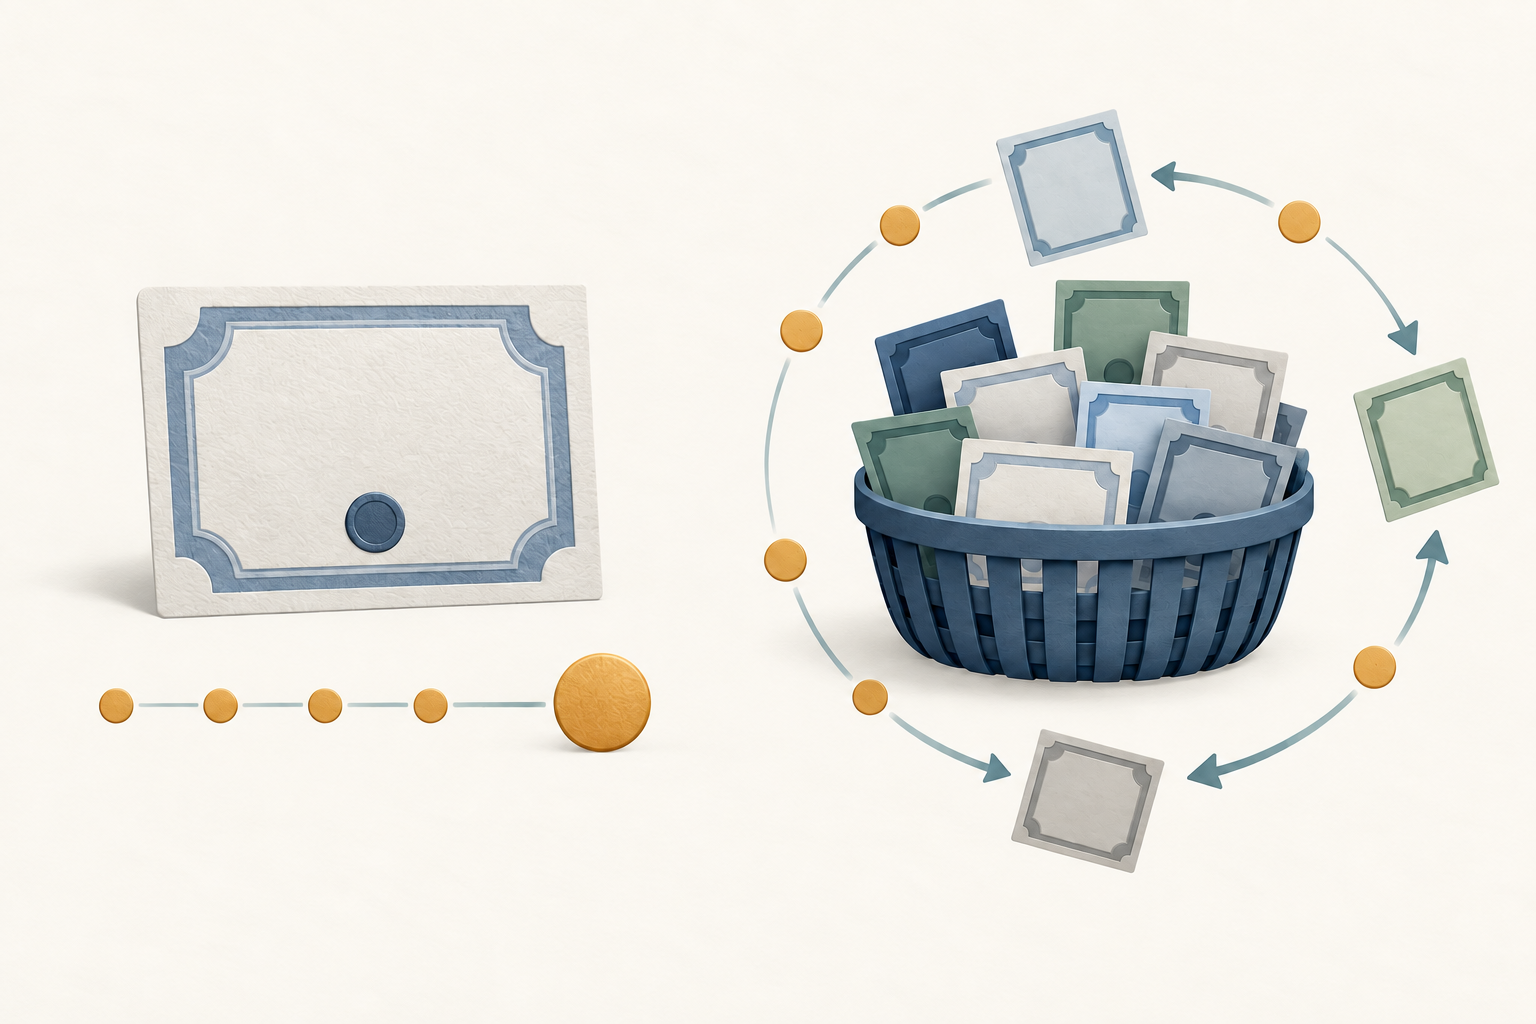
מה שבבעלותכם שונה
כשקונים אג״ח בודדת, מלווים כסף לממשלה, לרשות מקומית או לחברה לפי תנאי ההנפקה. המסמכים מציינים ערך נקוב, קופון, מועד פירעון וזכויות אפשריות לפדיון מוקדם. אם המנפיק עומד בהתחייבויותיו ואינו פודה את האג״ח לפני הזמן, הערך הנקוב אמור להיפרע במועד. זו תביעה חוזית, לא הבטחה שהמנפיק יוכל לשלם תמיד.
קניית קרן פירושה בעלות ביחידות שהקרן הנפיקה. הקרן מחזיקה אג״ח ונכסים מותרים לפי מטרתה. היחידה מעניקה חלק יחסי כלכלי בנכסי הקרן, ולא תביעה ישירה לקופון או לערך הנקוב של אג״ח מסוימת בתיק. הקרן עשויה לקבל ריבית, למכור אג״ח או לקבל את הקרן כשהן נפרעות. FINRA מסבירה זאת במדריך האג״ח. קרן יכולה להיות קרן נאמנות, ETF או קרן סגורה; התשקיף והאחזקות העדכניות מראים את החשיפה בפועל.
תזרימי מזומנים ומועדי פירעון מתנהלים אחרת
אג״ח רגילה בריבית קבועה משלמת בדרך כלל קופונים במועדים שנקבעו ומחזירה את הערך הנקוב בפירעון, בכפוף ליכולת המנפיק ולתנאי פדיון מוקדם. קופון שנתי של 4% על ערך נקוב של 10,000 דולר הוא 400 דולר בשנה; באג״ח אמריקאיות רבות התשלום הוא פעמיים בשנה, 200 דולר בכל פעם. הקופון מחושב לפי הערך הנקוב. התשואה בפועל תלויה גם במחיר הקנייה, בלוח הזמנים, בפדיון ובמיחזור הקופונים.
לקרן אג״ח מסורתית אין מועד פירעון אישי אחיד לכל משקיע. האג״ח שבתיק נפרעות בזמנים שונים, נמכרות או מוחלפות לפי יעד הקרן. החלוקות תלויות באחזקות, בתזרימים, בהוצאות ובמדיניות ולכן עשויות להשתנות. תשואת חלוקה אינה קופון חוזי או תשואה כוללת מובטחת.
ETF עם מועד יעד עשוי לתכנן סגירה סביב שנה מסוימת, אך החלוקה הסופית תלויה בנכסים הנקיים שנותרו ובתנאי הקרן. אין הבטחה למחיר הקנייה או לערך נקוב מסוים. ראו כיצד ETF אג״ח ו־ETF עם מועד יעד מגיעים לסיום.
פיזור ובחירה ישירה כרוכים ביתרונות שונים
קרן יכולה לפזר השקעה בין מנפיקים וסדרות רבות וכך לצמצם את ההשפעה של בעיה אצל מנפיק אחד. מידת הפיזור תלויה במטרה ובאחזקות בפועל. קרן בתשואה גבוהה, מגזר יחיד או מדינה אחת יכולה להישאר מרוכזת, וניירות רבים עשויים להגיב לאותו זעזוע כלכלי. הקרן אינה מבטלת סיכון אשראי, ריבית, נזילות או אינפלציה.
אג״ח בודדות מאפשרות לבחור מנפיק, קדימות תביעה, מבנה קופון ומועד פירעון. כך אפשר לעתים להתאים תשלומים חוזיים להוצאות עתידיות. מנגד, צריך לבדוק מסמכי אשראי, תנאי פדיון, מחיר, נזילות וריכוזיות אצל מנפיק. פיזור רחב עשוי לדרוש הון רב או רכישות רבות. שמות שונים אינם מבטיחים מקורות סיכון שונים.
מחירי מסחר ונזילות פועלים אחרת
מחיר השוק של אג״ח בודדת עשוי להשתנות לפני הפירעון. מכירה מוקדמת יכולה להניב יותר או פחות מהערך הנקוב, בהתאם לתשואות השוק, לאשראי, לנזילות ולתנאים. ה־SEC מסבירה שמכירה לפני מועד הפירעון עשויה להניב סכום שונה מהערך הנקוב ולכלול עמלה או הפחתת מחיר מצד הברוקר. בדקו אם הצעת המחיר כוללת מרווח, עמלה וריבית שנצברה.
ETF אג״ח נסחר בבורסה במהלך היום. מחיר השוק יכול לסטות משווי הנכסים הנקי (NAV), ויש מרווח בין מחיר קנייה למכירה. קרן נאמנות פתוחה מעבדת בדרך כלל קניות ופדיונות פעם ביום עסקים לפי NAV מחושב. FINRA מסבירה זאת במדריכי ETF וקרנות נאמנות.
אופן המסחר אינו מבטיח נזילות. יחידות ETF עשויות להיסחר בקלות בעוד שחלק מהאג״ח שבתיק כמעט אינן נסחרות. בזמן לחץ מרווחים ופרמיות או הנחות מול NAV עשויים להתרחב. גם אג״ח שמועד פירעונה ידוע יכולה להיות יקרה למכירה מוקדמת.
שתי החלופות יכולות לאבד ערך מכמה סיבות
כאשר תשואות השוק עולות, מחיר אג״ח קיימת בריבית קבועה יורד בדרך כלל משום שהתשלומים שלה פחות אטרקטיביים לעומת הנפקות חדשות. תמחור מחדש עשוי להוריד את NAV של הקרן, ומחיר ETF עשוי לסטות ממנו. ההשפעה תלויה במח״מ, במועדי הפירעון, בעקום התשואות ובמרווחי האשראי. מח״מ של ETF אג״ח הוא אומדן לרגישות, לא תחזית מדויקת.
סיכון אשראי קיים בשני המקרים. אג״ח בודדת מרכזת חשיפה במנפיק אחד ובקדימות התביעה; קרן מפזרת או מרכזת לפי מטרתה. אג״ח ניתנת לפדיון עשויה להיפרע מוקדם, וניירות מגובי משכנתאות עשויים להחזיר קרן מוקדם או מאוחר מהצפוי. אינפלציה מפחיתה את כוח הקנייה של תשלומים קבועים, ויש להשקיע מחדש קופונים וקרן שנפרעה בריבית עתידית.
החזקה עד לפירעון עשויה למנוע מכירה מתחת לערך הנקוב, אך אינה מבטלת חדלות פירעון, פדיון מוקדם, אינפלציה או סיכון השקעה מחדש. קרן מספקת חשיפה מתמשכת אך אינה מפצה על הפסד בתאריך אישי. אף מבנה אינו בטוח יותר אוטומטית; השוו את המנפיק או מטרת הקרן, מועד הצורך בכסף והיכולת לספוג תנודת מחיר.
השוו עלויות מלאות ומסים
עסקה ישירה עשויה לכלול עמלה או מרווח של הסוחר שכבר נכלל במחיר. קנייה בין מועדי קופון עשויה לחייב את הקונה לשלם למוכר ריבית שנצברה. השוו מחיר כולל ותזרימים צפויים, לא רק את הקופון.
בקרן יכולים להיות דמי תפעול, עלויות למחלקת יחידות ועלויות מסחר בתוך התיק. במשקיע ETF עלויות נוספות עשויות להיות מרווח מסחר ועמלת ברוקר. יחס הוצאות נמוך אינו מתאר כל עלות. בדקו את התשקיף ואת גילויי הברוקר.
מיסוי תלוי במדינה, בחשבון ובסוג האג״ח או הקרן. בארצות הברית ריבית, רווחי הון, מאפיינים של אג״ח מוניציפליות וחלוקות קרן עשויים לקבל טיפול שונה. הקרן יכולה לחלק הכנסה או רווח ממומש גם אם לא מכרתם יחידות. אין להניח שכל חלוקה מקרן אג״ח מוניציפליות פטורה. הדוגמאות האמריקאיות אינן כללי מס למדינות אחרות.
דוגמה היפותטית לתזרים של 10,000 דולר
נניח רכישה בשווי נקוב של אג״ח לחמש שנים, ערך נקוב 10,000 דולר, קופון שנתי של 4% ותשלום כל חצי שנה. קופון יחיד הוא 10,000 × 0.04 ÷ 2 = 200 דולר. עשר תשלומים מסתכמים ב־2,000 דולר. אם המנפיק משלם ואינו פודה מוקדם, 10,000 דולר נוספים משולמים בפירעון.
זו חשבונאות של התשלומים החוזיים, לא תשואה כוללת או תוצאה מובטחת. החישוב אינו כולל עמלות, מסים, אינפלציה, השקעה מחדש, חדלות פירעון או פדיון מוקדם. קנייה מעל או מתחת לשווי הנקוב משנה תשואה ותוצאה. מכירה לפני הפירעון יכולה להסתיים במחיר גבוה או נמוך מ־10,000 דולר.
השקעת 10,000 דולר בקרן מעניקה יחידות, לא תביעה לערך נקוב שתיפרע בעוד חמש שנים. החלוקות עשויות להשתנות כאשר אג״ח נפרעות, מוחלפות, מתומחרות מחדש והוצאות מנוכות. אחרי חמש שנים שווי היחידות עשוי להיות גבוה או נמוך מההשקעה המקורית. השקעה מחדש מגדילה את מספר היחידות אך אינה יוצרת הבטחה להחזר קרן בתאריך שתבחרו.
התאימו את המבנה לשאלה
שאלו תחילה אם אתם צריכים תשלום חוזי במועד מסוים או מעדיפים תיק משותף שההכנסה והערך בו עשויים להשתנות. באג״ח בודדת בדקו מנפיק וקדימות; בקרן בדקו מטרה, מבנה מועדים, מח״מ, הרכב אשראי, ריכוזיות ועלויות. חשבו גם על מכירה מוקדמת, פדיון, שינוי חלוקה או ירידת מחיר.
מועד פירעון של אג״ח אינו זהה למועד הממוצע או למח״מ של קרן. סולם אג״ח מפזר מועדי פירעון אישיים, בעוד קרן מסורתית מחליפה בדרך כלל אחזקות. קראו על סולם, ברבל ובולט באג״ח ועל תשואת SEC, תשואת חלוקה ותשואה לפדיון.
השוואה טובה מראה אם התשלומים, הפיזור, מחיר השוק, העלויות, המסים ומסמכי המוצר מתאימים לשאלה שלכם. היא אינה קובעת שמבנה אחד עדיף לכולם. בדקו מסמכי הנפקה או תשקיף, אחזקות עדכניות והדוח האחרון לבעלי היחידות.
שאלות נפוצות
Q1האם קרן אג״ח מחזירה את ההשקעה הראשונית שלי במועד קבוע?
בדרך כלל לא. ליחידת קרן מסורתית אין מועד אישי או הבטחה להחזר מחיר הקנייה. קרן עם מועד יעד עשויה לתכנן סיום, אך הסכום הסופי תלוי בנכסים ובתנאים שנותרו.
Q2אם אחזיק אג״ח עד הפירעון, אפשר להתעלם מסיכון המחיר?
לא. אפשר להימנע ממכירה לפי מחיר ביניים, אך המנפיק עלול לא לשלם, אג״ח ניתנת לפדיון יכולה להיפרע מוקדם, ואינפלציה או ריבית השקעה מחדש משנות את ערך התזרימים. ייתכן שתצטרכו למכור קודם.
Q3האם אג״ח בודדות בטוחות יותר מקרנות?
לא לפי הקטגוריה בלבד. אג״ח אחת יכולה לרכז חשיפה במנפיק יחיד; קרן יכולה לפזר או לרכז לפי מטרתה. השוו אחזקות, איכות אשראי, מועד, מח״מ, נזילות ועלויות.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה מחזיק משקיע שרכש יחידה בקרן אג״ח?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
הגדרות ברורות למונחי אופציות חשובים, מקריאות ופוטים ועד IV, יוונים, עניין פתוח ו-max pain
עיינו במילון המונחים של האופציות