

האם קרנות סל לאג״ח מגיעות לפדיון? קרנות רגילות מול קרנות עם מועד יעד
הסבר מדוע רוב קרנות הסל לאג״ח ממשיכות לפעול כשניירות מוחזקים מגיעים לפדיון, כיצד קרנות עם מועד יעד עוברות למזומן ומחלקות נכסים נטו, ומדוע שנת היעד אינה מבטיחה החזר קרן.
במדריך הזההאם לקרן סל לאג״ח יש תאריך פדיון?
תקציר קצר
לאג״ח עשוי להיות מועד פדיון חוזי. בדרך כלל יחידה בקרן סל אינה מגיעה לפדיון רק מפני שאג״ח בתיק הקרן הגיעו לפדיון. רוב קרנות הסל לאג״ח ממשיכות לשמור על החשיפה באמצעות החלפה או התאמה של החזקות. קרנות מסוימות עם מועד יעד מתוכננות לסיים פעילות בשנה מוגדרת, להעביר תקבולים למזומן או לשווי מזומן ולחלק את הנכסים נטו שנותרו. שנת היעד מתארת את מחזור החיים המתוכנן של הקרן, ולא הבטחה להחזיר את ההשקעה המקורית. המדריך מתמקד בקרנות סל לאג״ח הרשומות למסחר בארה״ב; התשקיף של כל קרן קובע את התאריכים והתנאים.
האם לקרן סל לאג״ח יש תאריך פדיון?
בדרך כלל לאג״ח שבתיק יש מועדי פדיון, אך ליחידת הקרן עצמה אין. סקירת ה-ETF של FINRA מציינת שרוב קרנות הסל לאג״ח מספקות חשיפה מתמשכת, בעוד שחלקן מחזיקות תיק שמכוון לשנת פדיון מסוימת. מועד פירעון של אג״ח ותאריך סיום מתוכנן של קרן הם דברים שונים.
באחזקה ישירה באג״ח, המנפיק חייב לבצע את התשלומים לפי התנאים. אם הוא עומד בהתחייבות, הוא משלם את הריבית האחרונה ואת הערך הנקוב במועד הפדיון. מכירה לפני כן מתבצעת לפי מחיר השוק המשני באותו זמן, שעשוי להיות נמוך או גבוה מהסכום לתשלום; ראו את סקירת האג״ח של FINRA.
משקיע בקרן סל מחזיק יחידות בקרן, ולא תביעה ישירה על החזר הקרן של כל אג״ח. כשהחזקה מגיעה לפדיון, המזומן שייך לקרן. ההמשך תלוי באסטרטגיה ובמסמכי הקרן.
מה קורה כשאג״ח בקרן סל רגילה לאג״ח מגיעה לפדיון?
קרן סל רגילה לאג״ח בדרך כלל שואפת להמשיך את החשיפה, ולא להיסגר כשאג״ח אחת בתיק מגיעה לפדיון. הקרן מקבלת תקבולים מפדיונות, מכירות, קופונים או פירעון מוקדם; היא עשויה לקנות אג״ח אחרות או להתאים את התיק כדי להמשיך לעקוב אחר מדד או מנדט. פרופיל הפדיונות משתנה לאורך זמן, אך היחידות נשארות קיימות אלא אם הקרן נוקטת פעולה נפרדת לסגירה או לארגון מחדש.
לכן הפדיון הממוצע של קרן אג״ח אינו תאריך שבו כל בעלי היחידות מקבלים את הקרן בחזרה. בתיק עשויות להיות אג״ח רבות עם לוחות תשלומים שונים, וההחזקות יכולות להשתנות. FINRA מתארת את רוב קרנות הסל לאג״ח ככאלה שמציעות חשיפה מתמשכת, לעומת קרנות מסוימות שנבנו סביב שנת פדיון מסוימת.
בקרן אג״ח רגילה, תוצאת המשקיע נובעת מהחלוקות ומהשינוי בשווי השוק של היחידה. פדיון אג״ח עשוי להכניס מזומן לקרן, אך אינו מפעיל החזר יחסי של מחיר הרכישה המקורי לכל משקיע.
מה פירוש מועד יעד בקרן סל?
קרן סל לאג״ח עם מועד יעד, מועד מוגדר או מבנה bullet נבנית סביב אג״ח שאמורות להגיע לפדיון בשנה קלנדרית מסוימת וסיום מתוכנן של הקרן. השנה בשם בדרך כלל מציינת את חלון הפדיון המיועד, אך כללי הזכאות של האג״ח, תאריך הסיום ותהליך החלוקה משתנים מקרן לקרן. יש לקרוא את התשקיף ולא לראות בסימול או בשנת היעד תאריך תשלום חוזי.
אין לבלבל קרן סל עם מועד פדיון יעד עם קרן target-date לפרישה. קרן target-date בדרך כלל משנה את הקצאת הנכסים עם הזמן בהתאם לאופק פרישה. בתשקיף שהוגש ל-SEC עבור Vanguard Target Maturity 2027 Corporate Bond ETF, ואנגארד מבחינה במפורש בין קרן ETF עם מועד מוגדר לבין קרן target-date. המסמך מתאר קרן שמחזיקה אג״ח הקשורות לשנת יעד ומתוכננת להתפרק סביב תאריך מוגדר.
אפשר להשתמש במבנה כשלב אחד בסולם אג״ח, עם קרנות לשנים שונות. כך ניתן לאגד קבוצת אג״ח מגוונת ביחידה סחירה, אך הקרן אינה שקולה לאג״ח בודדת ואינה מבטיחה תשלום קבוע בשנה המוצגת.
מה קורה כשהקרן מתקרבת לשנת היעד?
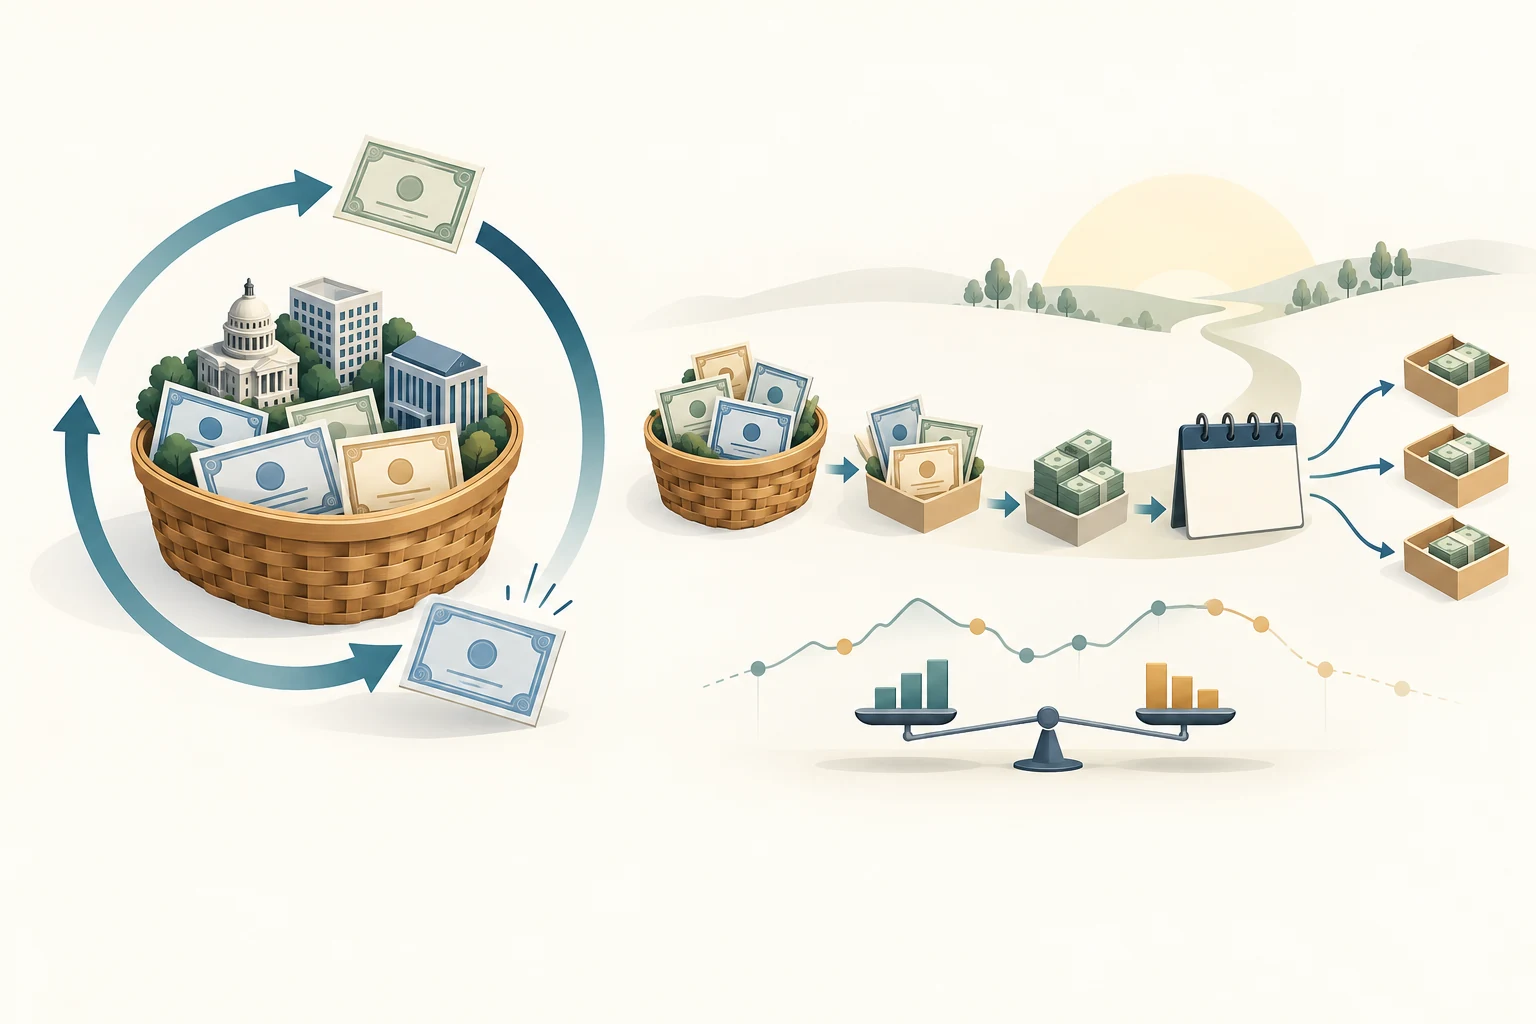
כאשר אג״ח בתיק מגיעות לפדיון או נפרעות מוקדם, הקרן עשויה להעביר את התקבולים למזומן או לשווי מזומן במקום לרכוש אג״ח חדשות עם מועדי פדיון מאוחרים יותר. רגישות התיק לריבית יכולה לרדת לקראת מועד הסיום, וההכנסה עשויה להשתנות כאשר נכסים דמויי מזומן מחליפים אג״ח. הפרטים תלויים בתשקיף ובניירות שהקרן מחזיקה.
מדריך המשקיעים של iShares iBonds מתאר מעבר למזומן ולשווי מזומן ככל שהאג״ח מגיעות לפדיון, ולאחר מכן מחיקה ממסחר וחלוקת הנכסים נטו שנותרו. לפי המדריך, קרנות iBonds מסתיימות באוקטובר או בדצמבר של השנה שבשם הקרן, בהתאם למוצר. Invesco מתארת את קרנות BulletShares ככאלה שמתוכננות להסתיים בדצמבר של השנה המיועדת; תקבולים מאג״ח שנפדו או נקראו לפירעון בששת החודשים האחרונים עשויים להישאר במזומן או בשווי מזומן. אלה דוגמאות ספציפיות למנפיקים, לא לוח זמנים אחיד.
תאריך הסיום המתוכנן ותאריכי יום המסחר האחרון, ה-NAV האחרון, יום הקובע והתשלום עשויים להיות שונים. התשקיף של ואנגארד מתאר פירוק מתוכנן בתאריך המוגדר או סביבו וחלוקת הנכסים נטו שנותרו לאחר התחייבויות. יש לבדוק את התשקיף והודעות הקרן העדכניים לרצף המדויק.
האם החלוקה הסופית מחזירה את ההשקעה המקורית?
לא. בעת סיום הקרן היא מחלקת את הנכסים נטו שנותרו לפי הליך הפירוק שלה. הסכום מבוסס על שווי הקרן לאחר הוצאות והתחייבויות, ואינו הבטחה להחזיר לכל משקיע את מחיר הרכישה או סכום קבוע מראש. ייתכן גם שמחיר השוק של היחידה היה שונה מה-NAV בעת הקנייה או המכירה.
התשקיף של ואנגארד שהוגש ל-SEC אומר שלא ניתן לחזות מראש את החלוקה ואת סכום הפירוק. התקבולים עשויים להיות גבוהים או נמוכים מההשקעה הראשונית וליצור רווח או הפסד לצורכי מס. iShares מציינת שגם קרנות iBonds אינן מובטחות ואינן שואפות להחזיר סכום שנקבע מראש. Invesco מציינת שחלוקת BulletShares ותקבולי הפירוק אינם ניתנים לחיזוי בזמן הקנייה, ושהמשקיע עשוי לקבל יותר או פחות מההשקעה המקורית.
כדי להעריך את התוצאה, יש להביא בחשבון את כל תזרימי המזומנים: מחיר הרכישה, החלוקות שהתקבלו, תקבולי הפירוק, עלויות העסקה והמיסים החלים על החשבון. חלוקה סופית לבדה אינה התשואה הכוללת. הקרן עשויה להסתיים מעל או מתחת ל-NAV ההתחלתי, והתוצאה תלויה גם במחיר ובמועד הרכישה.
מה עלול לשנות את שווי הקרן או את התשלום הסופי?
קרנות סל עם מועד יעד נושאות סיכוני אג״ח לאורך תקופת פעילותן. שינויים בריבית ובהערכת יכולת ההחזר של מנפיק יכולים לשנות את שווי ההחזקות. מנפיק עלול לחדול מלשלם; אג״ח callable עלולה להיפרע מוקדם מהצפוי, ואז יש להשקיע מחדש בתשואה אחרת. הקרן עלולה להתמודד גם עם מגבלות נזילות, הוצאות, עלויות מסחר והבדלי עקיבה או דגימה. תאריך סיום מתוכנן אינו מסיר את הסיכונים האלה.
התשקיף של ואנגארד מפרט סיכוני ריבית, אשראי, נזילות, פירעון מוקדם ועקיבה של הקרן המסוימת. הוא מציין גם שיחידות ETF נסחרות במחיר שוק שעשוי להיות מעל או מתחת ל-NAV. גילוי הסיכונים של Invesco ל-BulletShares מציין אף הוא הוצאות, אפשרות להפסד, חלוקות משתנות ואי-ודאות לגבי תקבולי הפירוק. אלה גילויים ספציפיים למוצרים; יש לקרוא את מסמכי הקרן שבוחנים.
גם שנת היעד אינה מקבעת את שווי הקרן. מכירת אג״ח לפני פדיון, פירעון מוקדם או הוצאות שנצברות יכולים לשנות את המזומן ואת הנכסים נטו שיישארו. להסבר על רגישות לריבית, ראו duration וסיכון ריבית בקרנות סל לאג״ח. למדדי הכנסה שאינם תשלומים מובטחים, ראו תשואת SEC, תשואת חלוקה ו-YTM של ETF.
איך חלוקות, מס ותאריכי הברוקר קשורים?
חלוקות תקופתיות של הקרן אינן זהות להחזר הקרן הסופי של אג״ח. סכום החלוקה וסיווג המס שלה עשויים להשתנות. מדריך iShares והתשקיף של ואנגארד מזהירים שחלוקות ותקבולי פירוק עשויים להשפיע על סיווג התשואה לצורכי מס. רווח או הפסד חייב במס עשויים להיות תלויים במחיר הבסיס של המשקיע ובסוג החשבון. בדקו את מסמכי המס הסופיים וקבלו ייעוץ מקצועי לשאלות אישיות.
תאריך הסיום המתוכנן של הקרן אינו אומר מתי המזומן יופיע בחשבון הברוקראז׳. יש לבדוק בהודעה את יום המסחר האחרון, תאריך השווי, פרטי בעלי היחידות ביום הקובע ותאריך הפירוק או החלוקה הצפוי. שאלו את הברוקר כיצד יעבד את החלוקה הסופית והאם הוראה פתוחה או רכישה סמוך למועד הקובע עשויות להשפיע על הזכאות. אל תניחו שכל פלטפורמה מזכה באותו יום.
אם מוכרים לפני הסיום, מקבלים את מחיר השוק של היחידות, שעשוי להיות שונה מה-NAV, בניכוי עלויות מסחר רלוונטיות. אם מחזיקים עד הפירוק, התקבול עובר דרך הקרן והברוקר ולא כהחזר הערך הנקוב של אג״ח שמוחזקת ישירות. לשלבי סגירה או מיזוג רגילים של ETF, ראו מה קורה כשקרן סל נסגרת.
האם קרנות סל עם מועד יעד יכולות לשמש שלבים בסולם אג״ח?
הן יכולות להיות מתוכננות לכך. סולם אג״ח מפזר מועדי פדיון על פני שנים, כך שאג״ח או החזקות קרנות יגיעו לפדיון בזמנים שונים. קרן עם מועד יעד מרכזת כמה אג״ח בקרן סחירה אחת ומכוונת לשנת סיום; לאחר מכן ניתן להוציא את התקבולים או להשקיע אותם מחדש בשלב אחר. Invesco מציגה את BulletShares ככלים לבניית סולמות אג״ח, ו-iShares מציגה את iBonds כקרנות לשנים שונות.
הפשרה היא שהתשלום בסיום משתנה. פיזור בין אג״ח אינו מבטל סיכון שוק או אשראי, והוצאות, חלוקות, מעבר למזומן וסכום הפירוק שונים מהחזקה ישירה באג״ח אחת. סולם ETF יכול לסייע בארגון אופקי זמן, אך אינו מבטיח סכום מסוים ביום מסוים.
מה כדאי לבדוק לפני שמתאימים שנת יעד לצורך במזומן?
התחילו בתשקיף העדכני ובהודעת הסיום, לא רק בשם הקרן. בדקו את שנת היעד, תאריך הסיום המתוכנן, כללי הזכאות של האג״ח, האם יש אפשרות לפירעון מוקדם, מתי התקבולים עוברים למזומן וכיצד מחושבת חלוקת הנכסים נטו הסופית. בדקו את תאריכי הנתונים של ההחזקות, ה-NAV, ה-duration והתשואה. השוו יחס הוצאות ועלויות אחרות, איכות אשראי, מדדי תשואה, NAV ומחיר שוק עדכניים, ושיטת העקיבה או הדגימה.
אחר כך בדקו את הפרטים האישיים: מחיר הרכישה ובסיס העלות, אופן המס של החלוקות, סוג החשבון, השלכות מס אפשריות, יום המסחר האחרון, היום הקובע והערכת הברוקר למועד זיכוי החלוקה הסופית. אם הכסף נדרש ביום קבוע, קחו בחשבון את לוח הזמנים של הקרן והברוקר ואת אי-הוודאות בסכום.
ההשוואה החשובה אינה רק ״קרן סל לאג״ח או אג״ח בודדת״. שאלו אם אתם רוצים חשיפה מתמשכת לשוק האג״ח או תיק שנבנה סביב שנת סיום מתוכננת, והשוו את תזרימי המזומנים, הסיכונים, העלויות והגילויים של המוצר המסוים. התייחסו לשנת היעד כמאפיין תכנון מותנה, ולא כהבטחה לקרן או לתאריך תשלום מדויק.
שאלות נפוצות
Q1האם קרן סל לאג״ח מחזירה לי את הקרן כשההחזקות מגיעות לפדיון?
לא כהחזר ישיר לכל משקיע. קרן רגילה מקבלת את התקבולים בתוך הקרן ובדרך כלל ממשיכה לנהל את התיק. קרן עם מועד יעד עשויה לחלק את נכסיה בעת סיום מתוכנן, אך הסכום אינו מובטח כשווה למחיר הרכישה.
Q2האם קרן סל עם מועד יעד זהה לקרן target-date?
לא. קרן עם מועד יעד בנויה סביב אג״ח שמגיעות לפדיון בשנה מסוימת וסיום מתוכנן של הקרן. קרן target-date משנה בדרך כלל את הקצאת הנכסים לאורך זמן עבור יעד כמו פרישה. התשקיף יעזור להבחין בין מבנים בעלי שמות דומים.
Q3מתי הברוקר יזכה את החלוקה הסופית?
הדבר תלוי בלוח הפירוק של הקרן ובעיבוד הברוקר. בדקו בהודעה העדכנית את יום המסחר האחרון, תאריך השווי, היום הקובע ותאריך החלוקה הצפוי, ואז אשרו את המועד מול הברוקר. שנת היעד לבדה אינה תאריך מדויק לזמינות המזומן.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה קורה בדרך כלל כשאג״ח בקרן סל רגילה לאג״ח מגיעה לפדיון?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק