

מודל HAR-RV: חיזוי תנודתיות יומית, שבועית וחודשית
למדו כיצד HAR-RV משלב תנודתיות ממומשת יומית, שבועית וחודשית כדי לחזות תקופה עתידית, ומהם גבולות הפרשנות של זיכרון ארוך ושל התחזית
במדריך הזהמה HAR-RV חוזה
תקציר קצר
HAR-RV חוזה תנודתיות ממומשת לפי מדדים קודמים שסוכמו על פני אופקי זמן שונים. הרגרסיה התמציתית עשויה לשחזר דפוסים הדומים לזיכרון ארוך, אך למודל עצמו אין זיכרון ארוך אמיתי; התוצאה תלויה בהגדרת התנודתיות והתקופה החזויה
מה HAR-RV חוזה
מודל הרגרסיה האוטורגרסיבית ההטרוגנית של התנודתיות הממומשת נקרא בדרך כלל HAR-RV. הוא חוזה מדד תנודתיות עתידי מתוך מדדים אחרונים של תנודתיות ממומשת, המסוכמים לחלונות באורכים שונים. מפרט יומי נפוץ כולל את יום המסחר המלא האחרון, ממוצע של חמישה ימי מסחר וממוצע של 22 ימי מסחר. אלה משתני הקלט לרגרסיה; אם היעד הוא מחר, תחזית HAR-RV היא עדיין תחזית למחר.
המודל משמש קו בסיס שקוף לבחינת ההתמדה בתנודתיות ממומשת. המבנה החיבורי שלו מאפשר לאמוד אותו ברגרסיה ליניארית ולהשוותו למודל המבוסס על תשואות, כגון GARCH. זו משוואת תחזית, לא כלל שמורה מתי להיכנס לעסקה, כמה להקצות או אם נכס מסוים אטרקטיבי.
Corsi מתאר את המודל המקורי כמפל חיבורי של רכיבי תנודתיות מתקופות שונות. הרעיון של משתתפי שוק בעלי אופקי פעילות שונים סיפק את ההשראה, אך הרגרסיה אינה מזהה סוחרים מסוימים ואינה מוכיחה שקבוצות מסוימות גרמו להתמדה שנצפתה. יש לראות ברכיבים היומי, השבועי והחודשי סיכומים סטטיסטיים של תנודתיות בעבר.
הגדירו את מדד התנודתיות הממומשת
למושב מסחר שהסתיים \(t\), אפשר לחשב שונות ממומשת כסכום ריבועי התשואות התוך־יומיות:
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
כאן \(r_{t,i}\) היא התשואה במרווח התוך־יומי \(i\), ו-\(M\) הוא מספר המרווחים שנכללו. לסכום יחידות של תשואה בריבוע. מדריך זה משתמש במכוון בשונות ממומשת בסולם הזה בכל רכיבי HAR ובדוגמאות החיזוי. ה-HAR-RV המקורי של Corsi (2009) משתמש במקום זאת במדדי תנודתיות ממומשת בסולם השורש הריבועי. המוסכמות קשורות זו לזו, אך אין לערבב ביניהן באותה רגרסיה. יש לשמור את הקלטים היומיים, השבועיים והחודשיים ואת יעד החיזוי באותו סולם. המדריך לחישוב תנודתיות ממומשת מסביר את בחירות המדידה.
מרווח הדגימה, מקור המחיר, מושב המסחר והטיפול בתשואות לילה קובעים מה \(RV_t\) מודד. סכום שמבוסס רק על תשואות תוך־יומיות במושב הרגיל אינו כולל אוטומטית את התנועה מהסגירה לפתיחה. גם רעש בציטוטים ומאפייני מיקרו־מבנה אחרים עשויים להשפיע על דגימה בתדירות גבוהה. Hansen ו-Lunde (2006) בחנו כיצד רעש מיקרו־מבני משפיע על מדידת שונות ממומשת. Andersen, Bollerslev, Diebold ו-Labys קושרים בין תצפיות בתדירות גבוהה, תנודתיות ממומשת ותנודות בתשואות בתדירות נמוכה יותר, אך המסגרת שלהם אינה הופכת את כל כללי הדגימה לשקולים.
השתמשו בהגדרה עקבית להיסטוריה, למשתני ההסבר וליעד התחזית. מעבר מתשואות של חמש דקות לתשואות של דקה, או ממושב רגיל למדידה מסגירה לסגירה, עשוי לשנות את הסדרה, את המקדמים ואת התחזית שמעריכים.
סכמו מדדים יומיים, שבועיים וחודשיים
נסמן \(RV_t^{(d)}=RV_t\) כמדד היומי. בבנייה נפוצה, הרכיב השבועי הוא ממוצע של חמשת המדדים היומיים המלאים האחרונים, והרכיב החודשי הוא ממוצע של 22 האחרונים:
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
החלוקה ב־5 וב־22 נותנת את השונות הממומשת היומית הממוצעת בכל חלון. סכום היה מייצג את השונות המצטברת לאורך החלון כולו. אפשר להשתמש בכל אחת מההגדרות במודל מוגדר היטב, כל עוד הנוסחה, היעד והיחידות תואמים.
החלונות חופפים. המדד היומי האחרון נכלל גם בממוצעים השבועי והחודשי, והמדדים השבועיים נמצאים בחלון החודשי. המשתנים מסכמים אפוא בחלקם אותה היסטוריה באורכים שונים; הם אינם מדידות עצמאיות, והמקדמים אינם השפעות סיבתיות נפרדות של שלושה אופקים.
חלונות של חמש ו־22 תצפיות מתייחסים בדרך כלל למושבי מסחר, ולא בהכרח לשבועות ולחודשים קלנדריים. חגים, מושבים חסרים או לוח מסחר שונה בחוזים עתידיים מחייבים כלל מפורש. תעדו את לוח התצפיות ואת הטיפול בחלונות לא מלאים לפני השוואת אומדנים בין נכסים.
כתבו את רגרסיית HAR-RV
רגרסיית HAR-RV יומית בסיסית לצעד אחד נראית כך:
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
הצד השמאלי הוא השונות הממומשת של מושב המסחר הבא שיסתיים. כל המשתנים המסבירים ידועים בסוף המושב \(t\). האיבר הקבוע \(\beta_0\) והמקדמים \(\beta_d,\beta_w,\beta_m\) נאמדים מתצפיות היסטוריות; \(\varepsilon_{t+1}\) הוא שגיאת הרגרסיה שנותרה.
בריבועים פחותים רגילים בוחרים מקדמים שמצמצמים את סכום ריבועי שגיאות התחזית בתוך המדגם עבור היעד שהוגדר. כך מתקבל קו בסיס ליניארי תמציתי בלי לאמוד מקדם נפרד לכל השהיה יומית. Corsi (2009) מפתח את HAR-RV ומדווח תוצאות תחזית עבור הנתונים והמפרטים במחקרו; אין בכך הבטחה לאותם מקדמים או לאותה דיוק עבור נכס, תקופה או מדד תנודתיות אחרים.
הסימונים משתנים בין מאמרים. גרסאות HAR מסוימות משתמשות בלוגריתמים, באומדני תנודתיות ממומשת אחרים, בהשהיות נוספות או בחלונות שונים. אל תניחו שכל משוואה בשם HAR היא אותה משוואה.
הפיקו תחזית מהמשוואה שנאמדה
לאחר האמידה, מציבים את המדדים היומיים, השבועיים והחודשיים העדכניים ביותר כדי לחשב תחזית נקודתית למושב הבא. שגיאת הרגרסיה העתידית אינה ידועה במועד התחזית ולכן אינה נכללת בערך:
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
נניח לצורך דוגמה היפותטית שהאיבר הקבוע שנאמד הוא \(0.10\ \mathrm{bp}^2\), והמקדמים הם \(0.50\), \(0.30\) ו־\(0.15\). אם המדד היומי האחרון הוא \(4\ \mathrm{bp}^2\), ממוצע חמשת הימים הוא \(3\ \mathrm{bp}^2\), וממוצע 22 הימים הוא \(2\ \mathrm{bp}^2\), החישוב הוא:
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
אלה מספרים מומצאים להדגמת החשבון, לא נתוני שוק, תוצאה שנאמדה או טענת ביצועים. זו תחזית למושב הבא לפי היעד והיחידות שצוינו. הוצאת שורש ריבועי נותנת תנודתיות בנקודות בסיס לאותו מושב; שנתון מחייב מוסכמה נפרדת ומוצהרת.
אל תהפכו תחזית ליום הבא לתחזית שבועית באמצעות שינוי השם בלבד. אפשר לאמוד מודל ישיר שהיעד שלו הוא השונות הממומשת המצטברת או הממוצעת בשבוע העתידי. לחלופין, אפשר לחזור על תחזיות צעד אחד תוך קביעת כלל לעדכון המשתנים העתידיים. קבעו את האופק לפני הערכת התחזיות. <!-- learn:illustration -->
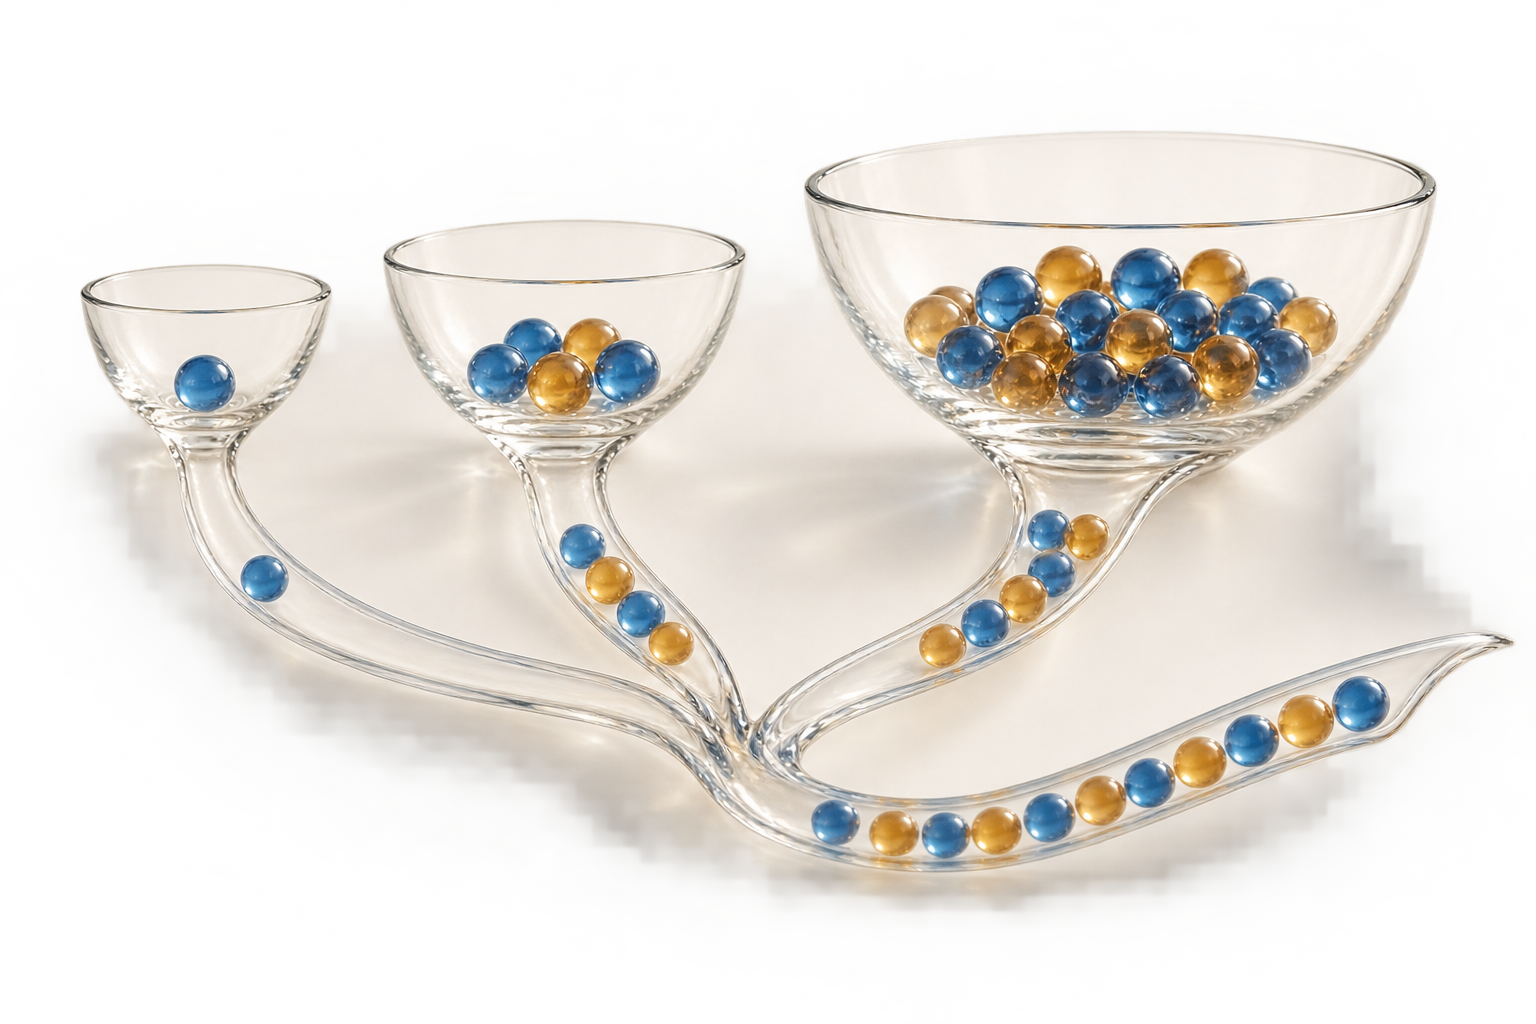
משמעות הכינוי «קירוב לזיכרון ארוך»
תנודתיות מציגה לעיתים קרובות התמדה לאורך השהיות רבות. רגרסיה אוטורגרסיבית ארוכה יכולה לתאר תלות כזאת, אך דורשת הרבה פרמטרים. HAR-RV מצמצם את ההיסטוריה לכמה ממוצעים חופפים ויכול לשחזר בעזרת מעט מקדמים דפוסים אמפיריים שנראים כמו זיכרון ארוך.
המילה «קירוב» חשובה. Corsi מציין במפורש שלמודל HAR-RV אין תכונות אמיתיות של זיכרון ארוך, ובמקביל מראה שסימולציות יכולות לשחזר מאפיינים אמפיריים הקשורים לתשואות פיננסיות בעלות זיכרון ארוך. לכן HAR-RV הוא קירוב נוח לדפוסים נבחרים, ולא תהליך משולב חלקית רק מפני שהתלות בנתונים דועכת לאט.
הרכיבים היומי, השבועי והחודשי אינם גם מפקד ישיר של משקיעים שפועלים בדיוק בתדירויות האלה. רעיון האופקים ההטרוגניים נותן השראה למבנה, אבל הרגרסיה אינה מזהה קבוצות משקיעים, כוונות או מנגנון סיבתי.
קפיצות עשויות להצדיק הרחבת HAR
קפיצת מחיר גדולה עשויה להכיל מידע על תנודתיות עתידית שמדד שונות כולל יחיד מסתיר. Corsi, Pirino ו-Reno (2010) מפרידים תנועה רציפה וקפיצות בשיטות ביפאואר עם סף, ובוחנים את תרומת מידע הקפיצות לתחזיות תנודתיות. השיפורים שדווחו, בייחוד בתקופות שלאחר קפיצה, מתייחסים לאומדים, לנתונים ולמערך האמפירי שלהם.
מפרט HAR שמביא קפיצות בחשבון עשוי לכלול מדדים נפרדים לרכיבים הרציף והקפיצתי או את הצבירות המפגרות שלהם. כך מתווספות החלטות: איך לזהות קפיצה, איך לאמוד את הרכיב הרציף והאם מדד הקפיצה זמין במועד התחזית. «רציף» ו«קפיצה» הם רכיבים שהוגדרו על ידי האומד והמודל, לא פירוק נטול שגיאות.
משתנים מסבירים נוספים יכולים לשפר תחזית במדגם אחד ולהגדיל רעש אמידה במדגם אחר. השוו הרחבת קפיצות לקו הבסיס HAR-RV באותם מועדי תחזית, יעדים, אופקים ומידע זמין. אל תסיקו שכל קפיצה מנבאת תנודתיות גבוהה יותר או שההרחבה תנצח בכל שוק.
המדידה ואופק התחזית משנים את התוצאה
מקדמי HAR-RV תלויים בסדרת התנודתיות הממומשת ששימשה לאמידה. מרווח הדגימה, גבולות המושב, ניקוי המחירים והטיפול בתצפיות חסרות יכולים לשנות את הסדרה. המשתנים השבועי והחודשי יורשים את ההחלטות האלה משום שהם ממוצעים של מדדים יומיים.
הפרידו בין מועד התחזית לבין תקופת היעד. אם התחזית נוצרת בסגירת מושב, יעד המושב הבא צריך להשתמש באותו נכס, אותה הגדרת תשואה, אותו כיסוי מושב ואותן יחידות כמו היעדים ההיסטוריים. אם המדד משמיט תשואות לילה, אל תתארו אותו כשונות מלאה מסגירה לסגירה בלי התאמה. חלונות קלנדריים, תקופות רב־יומיות חופפות וכללי חגים דורשים הגדרה משלהם.
אותו עניין חשוב בהשוואת מודלים. תחזית שונות מותנית יומית של GARCH ותחזית שונות ממומשת של HAR-RV ניתנות להשוואה רק לאחר התאמת תקופות היעד והיחידות. רגרסיית MIDAS מחברת תצפיות בתדירויות שונות בדרך אחרת; גם בה יש לקבוע איזה מידע זמין בכל מועד תחזית.
בדקו את תקפות התחזית והשוו מודלים בהגינות
שונות ממומשת אינה שלילית, אך רגרסיה ליניארית בלתי מוגבלת אינה כופה מקדמים או תחזיות לא־שליליים. לכן אומדן רגיל בריבועים פחותים עלול להפיק תחזית שלילית מחוץ למדגם. מפרט לוגריתמי או אמידה עם אילוצים מטפלים בחיוביות בדרך אחרת, אך משנים את המודל ואת פירוש המקדמים. רצפת תחזית היא גם בחירה במידול; קבעו אותה מראש ולא אחרי שראיתם איזה מודל נראה כמנצח.
העריכו תחזיות מחוץ למדגם האמידה ושמרו את הערכים שהיו זמינים בכל מועד. התאימו את המשתנה המקורב, היעד, האופק, כיסוי המושב, היחידות ותאריכי ההערכה המשותפים. תעדו את כללי האמידה מחדש והעדכון, והשוו לקו בסיס מוגדר. כאשר המדד הממומש הוא מקורב לא מושלם, דירוג צפוי תלוי בקשר שלו ליעד ובפונקציית ההפסד. Patton (2011) מסביר מדוע רעש במדד המקורב אינו הופך כל השוואה לאמינה מאליה. המדריך ל-QLIKE ולשגיאה ריבועית מפרט את הנחות ההערכה.
הפסד נמוך יותר פירושו שהמודל קיבל ציון טוב יותר לפי היעד, המדד המקורב, המדגם ופונקציית ההפסד שנבחרו. אין בכך הוכחה שהמודל גורם לתנודתיות, שתחזית יומית היא אות מסחר, או שאסטרטגיה המבוססת עליה תרוויח אחרי עלויות ביצוע ומגבלות סיכון.
שאלות נפוצות
Q1האם HAR-RV הוא אותו מודל כמו GARCH?
לא. HAR-RV בסיסי משתמש במדדי תנודתיות ממומשת מן העבר שמצטברים על אופקים שונים. GARCH ממדל שונות מותנית באמצעות רקורסיה משלו המבוססת על תשואות, אף שהרחבות עשויות להוסיף משתנים אחרים.
Q2האם HAR-RV מוכיח שמשקיעים פועלים במחזורים יומיים, שבועיים וחודשיים?
לא. השמות מתארים חלונות צבירה סטטיסטיים. הרגרסיה אינה מזהה קבוצות משקיעים אמיתיות ואינה מוכיחה שהן גרמו להתמדת התנודתיות.
Q3האם תחזית HAR-RV רגילה יכולה להיות שלילית?
כן. ריבועים פחותים רגילים אינם כופים ערכים מותאמים לא־שליליים. שינוי משתנים או אמידה עם אילוצים יכולים למנוע תחזיות שליליות, אך יש לציין במפורש את המפרט ואת שיטת ההערכה.
Q4האם תחזית HAR-RV למחר שווה לתחזית תנודתיות לשבוע?
לא. צריך להגדיר את היעד השבועי כמדד מצטבר או ממוצע של השבוע העתידי, או לבנות אותו בהליך רקורסיבי מוגדר. האופק והכיסוי של התקופה צריכים להתאים לשימוש. מחקר ראשוני - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה מייצגים הרכיבים השבועי והחודשי במודל HAR-RV יומי בסיסי?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
קראו את המדריך המעמיקRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
קראו את המדריך המעמיקIV rankThe current IV's position between a lookback-period low and high; one outlier can distort it, so it should not be read as a standalone signal.
קראו את המדריך המעמיק