

תפוקה גולמית לעומת תמ״ג: היכן נכללת הייצור הביניים?
למדו מדוע התפוקה הגולמית של BEA כוללת מכירות בין ענפים, כיצד התמ״ג מונע ספירה כפולה של תשומות ביניים, ואיך הערך המוסף מחבר בין המדדים.
במדריך הזהמה מודדים תפוקה גולמית ותמ״ג?
תקציר קצר
התפוקה הגולמית עוקבת אחר ערך הייצור לאורך שלבי הענפים, לרבות מכירות מעסק אחד לעסק אחר. התמ״ג אינו סופר שוב את מוצרי הביניים בכל שלב: הוא מודד את התפוקה הסופית, או באופן שקול את סכום הערך המוסף. כל מדד משיב על שאלה אחרת. העובדה שסך התפוקה הגולמית גדול מהתמ״ג אינה אומרת שהמשק גדול יותר לפי הגדרה חלופית; הסכום כולל עסקאות ביניים בין עסקים שהתמ״ג משמיט במכוון מהסכום הסופי.
מה מודדים תפוקה גולמית ותמ״ג?
הלשכה האמריקאית לניתוח כלכלי (BEA) מתארת תפוקה גולמית לפי ענף בעיקר כמדד למכירות או לתקבולים של ענף. היא כוללת מוצרים ושירותים שנמכרים למשתמשי קצה וגם כאלה שנמכרים לענפים אחרים כתשומות ביניים. הרכישות בין עסקים הן חלק משרשרת הייצור, אך אינן מתווספות שוב לתפוקה הסופית בתמ״ג. [הסקירה של BEA על תפוקה גולמית לפי ענף]({source:beaGrossOutputByIndustry}) וה[שאלות הנפוצות על תפוקה גולמית]({source:beaGrossOutputVsGdpFaq}) מסבירות את ההבדל.
התמ״ג מודד את ערכם של מוצרים ושירותים סופיים שיוצרו בתוך המשק בתקופה מסוימת. בחשבונות הענפיים של BEA, תמ״ג לפי ענף נקרא גם ערך מוסף ענפי. סכום הערכים המוספים של כל הענפים שווה לתמ״ג. כך נמנעת ספירת ערך של רכיב פעם אחת כשנמכר ליצרן אחר ופעם נוספת במלואו כשהיצרן מוכר את המוצר המוגמר. [המדריך של BEA לחשבונות התמ״ג לפי ענף]({source:beaGdpIndustryAccountsGuide}) מסביר כיצד התפוקה הגולמית, תשומות הביניים והערך המוסף קשורים.
המונח ״תפוקה גולמית״ עשוי להישמע כמו סכום של כל מה שהמשק מייצר. ההבחנה החשובה היא שלב הייצור שהחשבון מתעד: התפוקה הגולמית מתעדת שלבים ענפיים; התמ״ג מתעד תפוקה סופית לאחר ניכוי תשומות הביניים. אף אחד מהמדדים לבדו אינו מצביע על רווחיות ענף, רווחת משקי הבית או צמיחה בהיקף התפוקה הריאלית.
מדוע התפוקה הגולמית כוללת מכירות בין עסקים?
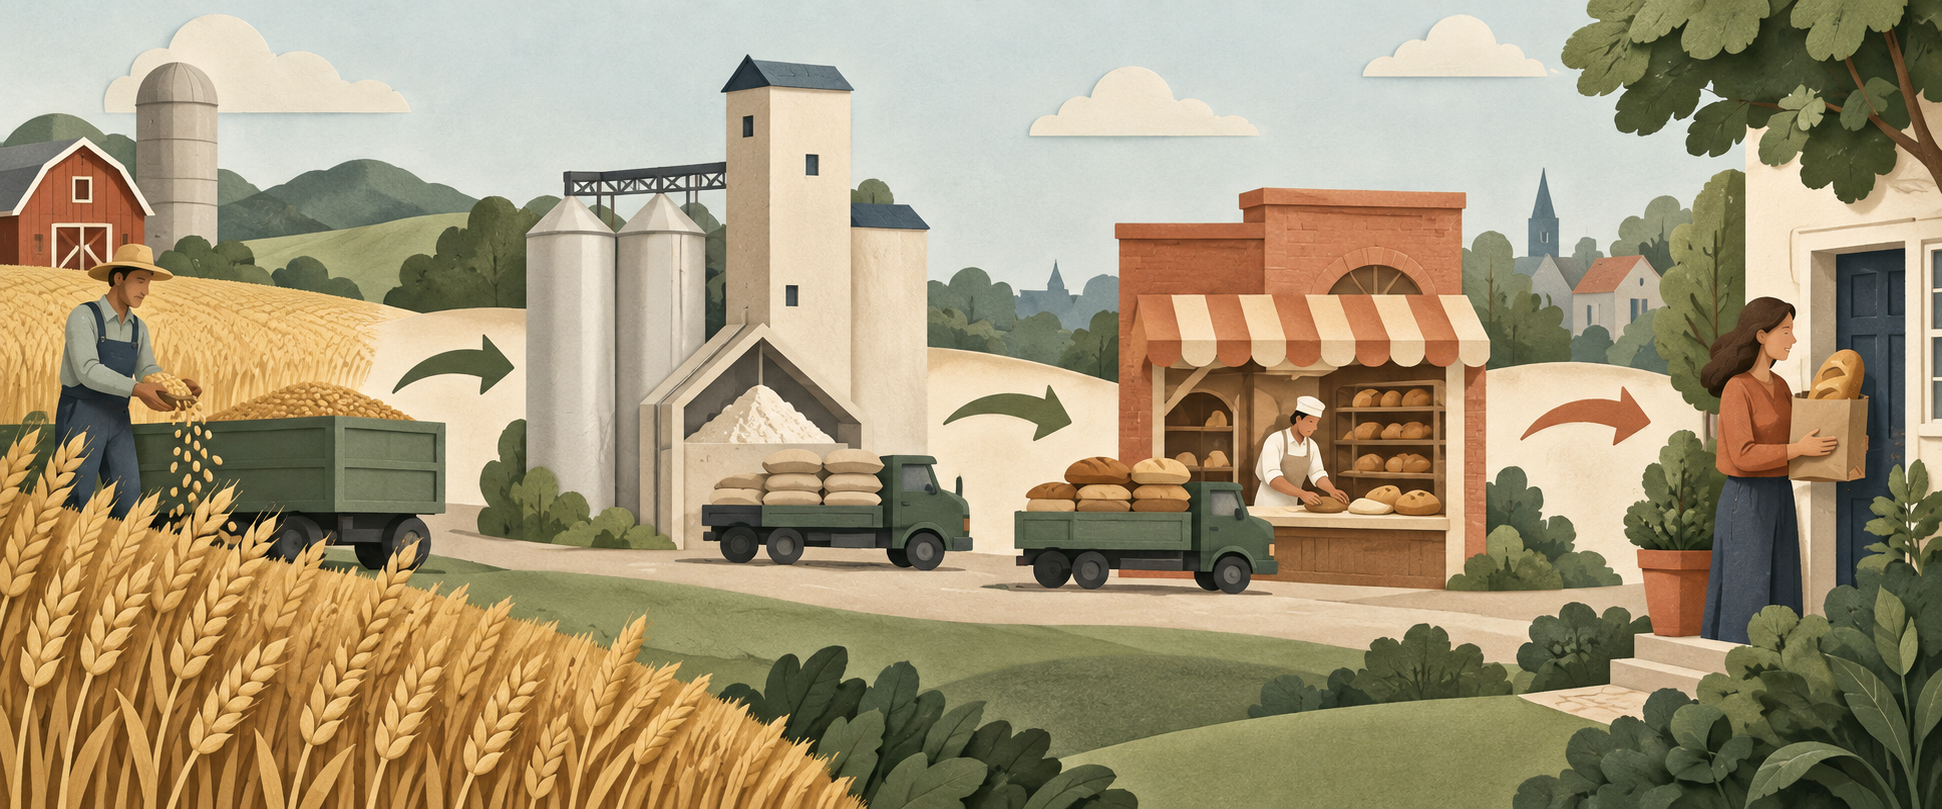
הייצור מתרחש בדרך כלל בכמה שלבים. חווה מוכרת דגן לטחנה, הטחנה מוכרת קמח למאפייה, והמאפייה מוכרת לחם למשקי בית. כל מכירה חשובה ליצרן ולספקיו. לכן התפוקה הגולמית יכולה להציג את ערך הייצור בכל שלב ענפי, לרבות מכירות ביניים. [סקירת BEA על תפוקה גולמית]({source:beaGrossOutputByIndustry}) מתייחסת למכירות למשתמשי קצה ולענפים אחרים.
התמ״ג שואל שאלה אחרת: אילו מוצרים ושירותים סופיים יוצרו בתקופה לצריכה, להשקעה, לממשלה או ליצוא? ערך הדגן והקמח ששימשו לייצור הלחם כבר מגולם במכירת הלחם הסופית. אם התמ״ג היה מחבר את מכירת הדגן, מכירת הקמח ואת מלוא מחיר הלחם, חלק מהייצור היה נספר כמה פעמים. אפשר לחשב תמ״ג כסכום ההוצאות הסופיות או כסכום הערך המוסף שנוצר בכל שלב ייצור מקומי.
אין פירוש הדבר שמכירות ביניים אינן חשובות או שהתמ״ג ״מפספס״ אותן. הערך המוסף שנוצר בחווה, בטחנה ובמאפייה נכלל בתמ״ג. עסקאות הביניים עוזרות להבין באילו ספקים תלוי הייצור הסופי; פשוט לא מוסיפים אותן מעל הערך שכבר כלול במוצר הסופי כאילו כל מכירה היא מוצר סופי נפרד.
כיצד מתחברים תפוקה גולמית, תשומות ביניים וערך מוסף?
הקשר המרכזי של BEA ברמת ענף הוא:
ערך מוסף = תפוקה גולמית − תשומות ביניים
תשומות ביניים הן מוצרים ושירותים שענף משתמש בהם כדי לייצר את תפוקתו. הן עשויות לכלול אנרגיה, חומרים, מוצרים מוגמרים למחצה ושירותים שנרכשו, ויכולות להגיע מענפים בארה״ב או מחו״ל. במשק כולו סכום הערכים המוספים הענפיים שווה לתמ״ג בחשבונות הענפיים. [המדריך של BEA לחשבונות ענפיים]({source:beaGdpIndustryAccountsGuide}) מתאר את היקף תשומות הביניים ומבדיל אותן מהכנסות עבודה והון.
ערך מוסף אינו זהה לרווח בדוחות החשבונאיים של חברה. בחשבונות הענפיים של BEA הוא מתחלק, בין היתר, בתגמול עובדים, במסים על ייצור ויבוא בניכוי סובסידיות, ובעודף תפעולי גולמי. הוא מבטא את הערך שנוצר באותו שלב לאחר הפחתת רכישות הביניים. [מרכז הלמידה של BEA על ענפים]({source:beaIndustriesLearningCenter}) מציג דוגמאות של יצרנים.
גם מוסכמות המדידה חשובות. ברוב הענפים התפוקה הגולמית נמדדת בעיקר באמצעות מכירות או תקבולים. בענפי מרווח כמו סיטונאות וקמעונאות, BEA מודדת בדרך כלל תפוקה כהכנסות ממכירות בניכוי עלות הסחורה שנמכרה. כך נמדד שירות המסחר במקום לספור את מלוא מחיר המכירה החוזרת כייצור קמעונאי חדש. בהשוואה בין ענפים, בדקו את הגדרת הסדרה ואת בסיס הערכתה.
חישוב היפותטי של שרשרת אספקה
נניח שרשרת אספקה מקומית מומצאת בת שלושה שלבים. חווה מוכרת דגן ב־$100, טחנה מעבדת אותו לקמח ומוכרת אותו ב־$160, ומאפייה משתמשת בקמח למכירת לחם סופי ללקוחות ב־$300. רק לשם פישוט, נניח שאין תשומות ביניים נוספות, יבוא, מסים, שינויי מלאי או הבדלי מחירים.
| שלב היפותטי | תפוקה גולמית | תשומת ביניים ששימשה | ערך מוסף |
|---|---|---|---|
| חווה | $100 | $0 | $100 |
| טחנה | $160 | $100 | $60 |
| מאפייה | $300 | $160 | $140 |
| סך הענפים | $560 | $260 | $300 |
סך התפוקה הגולמית של שלושת הענפים הוא $100 + $160 + $300 = $560. הוא כולל שוב את מכירות הדגן והקמח במהלך המעבר בשרשרת. סכום הערך המוסף הוא $100 + $60 + $140 = $300, השווה למחיר המכירה הסופית של הלחם בהנחות הפשוטות האלה. התמ״ג הוא $300 — לא משום שהמכירות הקודמות לא התרחשו, אלא משום שערכן כבר מגולם במוצר הסופי.
כל המספרים הם הנחות היפותטיות לצורכי הסבר. הם אינם נתוני BEA, אומדן לייצור מזון או תחזית. חשבונות הייצור בפועל מכסים ענפים רבים, תשומות מקומיות ומיובאות, מלאי, מסים, מרווחים ושינויי מחירים. האומדנים המתפרסמים נשענים על נתוני מקור מפורטים ושיטות סטטיסטיות, לא על הדוגמה הלימודית בת שלושת השלבים.
מה מוסיפה התפוקה הגולמית לניתוח שרשראות אספקה?
התפוקה הגולמית יכולה להראות את היקף הפעילות העסקית בכל שלב ואת הרכישות בין ענפים. היא שימושית בשאלות על קשרי ספקים, תלות בתשומות ביניים או שינוי בהרכב הייצור. טבלאות הענפים של BEA מפרידות בין תפוקה גולמית לערך מוסף ומציגות קטגוריות של תשומות ביניים כמו אנרגיה, חומרים ושירותים שנרכשו ב[מדריך לחשבונות הענפיים]({source:beaGdpIndustryAccountsGuide}).
שני ענפים עשויים לתרום אותו ערך מוסף לתמ״ג אך לרכוש כמויות שונות מאוד של תשומות ביניים. ענף אחד עשוי להיות תלוי באנרגיה, בחומרים ובשירותים מקצועיים; אחר עשוי לייצר חלק גדול יותר מתפוקתו באמצעות עבודה והון בתוך הענף. נתוני התפוקה והתשומות יכולים להבהיר את המבנים האלה. הם עשויים גם לסייע בניתוח מעבר של שיבושי אספקה או שינוי בביקוש הסופי בין ענפים, בהתאם למודל ולנתונים.
התפוקה הגולמית לבדה אינה מזהה את סיבת השינוי. ערך שוטף גבוה יותר עשוי לנבוע מעליית מחירים, מתפוקה רבה יותר, משינוי בתמהיל המוצרים, ממלאי או מרכיבים אחרים במדד הענפי. מספר גדול אינו אומר שהענף יצר סכום זהה של ערך מקומי חדש. לשם כך בדקו גם את הערך המוסף ורכיביו.
<!-- learn:illustration -->
כיצד להשוות מדדים במחירים שוטפים ובמונחים ריאליים?
תפוקה גולמית במחירים שוטפים מעריכה את הייצור במחירי התקופה הנמדדת. היא יכולה להשתנות בגלל כמויות, מחירים או שניהם. מדד תפוקה גולמית ריאלי משתמש במדדי מחירים כדי להפריד בין שינוי בהיקף הייצור לשינויי המחירים. BEA מפרסמת מדדי כמות משורשרים לתפוקה גולמית לפי ענף ומסבירה אותם ב[מדריך לחשבונות הענפיים]({source:beaGdpIndustryAccountsGuide}).
לפני השוואת צמיחה, התאימו בין המושגים. אין להשוות ישירות רמה נומינלית של תפוקה גולמית לתמ״ג ריאלי, ואין לתאר את צמיחת התפוקה הגולמית כצמיחת תמ״ג. במדדים ריאליים התאימו את כיסוי הענפים, התקופה, הטיפול העונתי וגרסת הנתונים. רכיבי דולרים משורשרים בדרך כלל אינם מתחברים מחוץ לשנת הייחוס; השתמשו במדדים או בתרומות לצמיחה שפורסמו במקום לחבר רכיבים בעצמכם.
חשוב גם להבחין ממכירות סופיות. התפוקה הגולמית כוללת מכירות לעסקים אחרים, ואילו מדדי מכירות סופיות מתמקדים ברכישות של משתמשי קצה. השקעה במלאי עשויה להשפיע על התמ״ג כאשר מוצר יוצר אך עדיין לא נמכר. המדריך על השקעה במלאי ומכירות סופיות עוסק בשאלת מלאי־וזרם נפרדת; אין לבלבל אותה עם הפחתת תשומות הביניים לצורך חישוב ערך מוסף.
מה התפוקה הגולמית אינה יכולה לומר לבדה?
התפוקה הגולמית אינה סכום חלופי לתמ״ג של הייצור הסופי. חיבור התפוקות של כל הענפים כולל כמה מוצרים ושירותים ביניים ביותר משלב ייצור אחד. BEA מציינת ב[מדריך לחשבונות הענפיים]({source:beaGdpIndustryAccountsGuide}) שהצבירה כוללת ספירה כפולה ועולה על התמ״ג. החזרה מכוונת לצורך בחינת שרשראות אספקה ואינה טעות חשבונאית.
הסכום אינו מראה ישירות כמה ערך הוסיף כל ענף, כיצד הוא התחלק לשכר, מסים או עודף תפעולי, או כמה תפוקה סופית צרכו משקי הבית. הוא גם אינו מדד ישיר לפריון, תעסוקה, רווחיות או רמת חיים. ענף עשוי להשתמש בתשומות ביניים מיובאות, ולכן כל דולר בתפוקה הגולמית אינו בהכרח ערך חדש שנוצר מקומית. [השאלות הנפוצות של BEA על תשומות ביניים]({source:beaIntermediateInputsFaq}) מסבירות שהן יכולות להגיע מתוך המדינה או מחו״ל.
אל תפרשו את היחס בין תפוקה גולמית לתמ״ג כמכפיל קבוע או כהוכחה לפעילות ״מוסתרת״. היחס משתנה לפי הרכב הענפים, עומק שרשרת האספקה, מיקור חוץ, מחירים וגבולות המדידה. לפני פרשנות של מגמה, ציינו באיזה מדד תפוקה השתמשתם ומדוע.
איזה מדד מתאים לשאלה שלכם?
השתמשו בתמ״ג או בערך מוסף לתיאור ייצור מקומי סופי, להשוואת תפוקת המשק לאורך זמן או למדידת תרומת ענף לתמ״ג. השתמשו בתפוקה גולמית לבחינת שלבי ייצור, מכירות בין עסקים או הקשרים בין ספקים ליצרנים סופיים. אלה נקודות מבט משלימות על הייצור, לא תשובות מתחרות לאותה שאלה.
לפני ציטוט מספר, זהו אם הוא ענפי או כלל־משקי, במחירים שוטפים או במונחים ריאליים, ואם הוא מתייחס לתפוקה גולמית, לתשומות ביניים, לערך מוסף או למכירות סופיות. בדקו אם בענפי סיטונאות או קמעונאות חלה מוסכמת מרווח. השוו תקופות וגרסאות נתונים תואמות כאשר בוחנים תיקונים או שיעורי צמיחה.
לעניין התאמת מחירים ראו תמ״ג נומינלי לעומת ריאלי. הקשר בין הביקוש הסופי להשקעה במלאי מוסבר בהשקעה במלאי לעומת מכירות סופיות. ההבדל בין ייצור מקומי להכנסה המגיעה לתושבים מוסבר בתמ״ג, הכנסה לאומית גולמית ותוצר לאומי גולמי. כל מדריך עוסק בשאלה אחרת בחשבונאות הלאומית.
המאמר עוסק בחשבונות הענפיים של BEA בארה״ב. הגדרות של תפוקה גולמית וערך מוסף ענפי עשויות להשתנות במדינות אחרות; בדקו את ההגדרות וההערות בטבלאות של רשות הסטטיסטיקה המקומית.
שאלות נפוצות
Q1האם התמ״ג מוציא את ייצור הביניים מהמשק?
לא. הערך המוסף שנוצר בכל שלב ייצור מקומי נכלל בתמ״ג. התמ״ג אינו מוסיף את מלוא מכירת הביניים מעל המוצר הסופי, משום שערכה כבר כלול בתפוקת השלב הבא.
Q2האם תפוקה גולמית היא פשוט סך המכירות של חברה?
זהו בעיקר מדד ענפי למכירות או לתקבולים, אך מוסכמות BEA חשובות. בענפי קמעונאות וסיטונאות התפוקה נמדדת בדרך כלל כהכנסות ממכירות פחות עלות הסחורה שנמכרה. בדקו את הגדרת הענף והסדרה שבה אתם משתמשים.
Q3האם תפוקה גולמית גבוהה יותר אומרת שהמשק מייצר יותר ערך סופי?
לא בהכרח. שינוי עשוי לשקף מחירים, עסקאות ביניים, הרכב ענפי או שינוי במלאי. כדי להעריך ייצור מקומי סופי, בדקו גם תמ״ג ריאלי או ערך מוסף והתאימו את התקופה ובסיס המחירים.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מדוע סכום התפוקה הגולמית לפי ענפים עשוי להיות גבוה מהתמ״ג?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק