

איך הפד מיישם את הריבית: IORB, ON RRP וחלון הניכיון
כך טווח היעד של ריבית הפדרל פאנדס, הריבית על יתרות רזרבה, ON RRP והאשראי בחלון הניכיון פועלים יחד בלי לקבוע ישירות כל ריבית בשוק.
במדריך הזהמה מתאר טווח היעד של ריבית הפדרל פאנדס?
תקציר קצר
ועדת השוק הפתוח הפדרלית (FOMC) קובעת טווח יעד לריבית הפדרל פאנדס, אך עסקאות בין מוסדות הן שקובעות את ריבית השוק ללילה. הפדרל ריזרב מסייע להשאיר את ריבית השוק בתוך הטווח בעיקר באמצעות קביעת ריבית על יתרות רזרבה (IORB), הצעת השקעת ON RRP ללילה לצדדים נגדיים מאושרים והפעלת מתקנים נוספים למטרות מסוימות. אשראי ראשוני בחלון הניכיון הוא מקור נזילות מגובה בביטחונות לבנקים זכאים, ולא ריבית אשראי לצרכנים או שם אחר ליעד המדיניות.
מה מתאר טווח היעד של ריבית הפדרל פאנדס?
ריבית הפדרל פאנדס היא הריבית על הלוואות לא מובטחות ללילה של יתרות רזרבה בין מוסדות זכאים. ה־FOMC מכריזה על טווח יעד כדי להעביר את הרמה הרצויה של ריבית שוק זו כחלק מהמדיניות המוניטרית של ארה״ב. היא אינה קובעת את הריבית על כל הלוואה ללילה, פיקדון בנקאי, כרטיס אשראי, משכנתה או נייר ערך של משרד האוצר. מסגרת המדיניות משפיעה על מחירים אלה, לצד סיכון אשראי, ביטחונות, תקופה, נזילות, תחרות וציפיות.
[סקירת הריביות של הפדרל ריזרב]({source:fedPolicyRateOverview}) מציגה את טווח היעד כריבית המדיניות של ה־FOMC. דסק השווקים של הפד של ניו יורק מסייע ליישם את הוראות הוועדה, ואילו מועצת הנגידים קובעת ריביות מנהליות כגון IORB. ההפרדה בין התפקידים עוזרת להבין מדוע הודעת מדיניות יכולה לשנות כמה ריביות מפורסמות באותו מועד תחילה, בעוד שריביות השוק הפרטיות עדיין משתנות בין מכשירים וצדדים נגדיים.
טווח היעד הוא הנחיית מדיניות, לא הבטחה שכל עסקה תתבצע בדיוק בין שני גבולות. ריבית הפדרל פאנדס האפקטיבית (EFFR) היא מדד שוק שמחושב מעסקאות ללילה. פער בין יעד לבין נתון שנצפה אינו מעיד כשלעצמו שהמדיניות נכשלה; יש לקרוא אותו יחד עם כלי קביעת הריבית, תשתית השוק והעסקאות שנכללות במדד.
איך פועלת הריבית על יתרות רזרבה (IORB)?
בנקים ומוסדות פיקדונות זכאים אחרים מחזיקים יתרות רזרבה בחשבונות בבנקי הפדרל ריזרב. מועצת הנגידים קובעת את IORB, הריבית המשולמת על יתרות זכאיות. כשבנק מחליט אם להלוות כספים ללילה למוסד אחר, הוא משווה בין התשואה האפשרית לבין הבטיחות והנוחות שבהחזקת הכספים בחשבון שלו בפד. עלות ההזדמנות הזו מסייעת להפעיל לחץ כלפי מעלה על הריביות שבהן בנקים מוכנים להלוות.
IORB אינה ריבית שמשק בית יכול לקבל באמצעות פתיחת חשבון בפדרל ריזרב. בנק עשוי לקבוע את ריביות הפיקדונות ללקוחותיו בהתחשב בצורכי המימון שלו, בתחרות, בעלויות התפעול ובסיכונים אחרים. IORB עשויה להשפיע על החלופות של הבנקים ועל תנאי המימון לטווח קצר, אך היא אינה עוברת ביחס קבוע של אחד לאחד לריבית החיסכון או ההלוואה של משק בית. [השאלות הנפוצות של הפד על IORB]({source:fedIorbFaq}) מסבירות מי מקבל את הריבית ומדוע היא מרכזית לשליטה בריבית במסגרת של יתרות רזרבה בשפע.
IORB גם אינה אומרת שבנקים יכולים להלוות את יתרות הרזרבה שלהם ישירות למשקי בית. רזרבות הן יתרות של מוסדות זכאים שמשמשות לסליקה בתוך המערכת הבנקאית. הלוואה בנקאית והעברת רזרבות הן אירועים שונים במאזן. הריבית משמשת להכוונת תנאי השוק ללילה, ואילו החלטות אשראי עדיין תלויות בלווים, במאזני הבנקים ובביקוש.
מה מוסיף מתקן ON RRP?
לא כל משקיע חשוב בשוק הכסף יכול לקבל IORB. מתקן ON RRP של הפד של ניו יורק מציע לצדדים נגדיים מאושרים, ובהם קרנות כספיות ותאגידים בחסות ממשלתית, אפשרות להשקעה ללילה בפדרל ריזרב. בעסקת ריפו הפוכה, דסק השווקים מעביר לצד הנגדי ניירות ערך של משרד האוצר ומתחייב לרכוש אותם בחזרה ביום העסקים הבא במחיר שמשקף את הריבית המוצעת. הפעולה סופגת באופן זמני מזומן מאותו צד נגדי.
מכיוון שהמתקן זמין גם למשקיעים חוץ־בנקאיים זכאים, הוא עשוי לצמצם את הלחץ עליהם להלוות מזומן במקום אחר בריבית נמוכה יותר ללילה. כך ON RRP פועל לצד IORB ומסייע לתמוך ברף תחתון לריביות בשוק הכסף ללילה. זהו מתקן ליישום מדיניות עם צדדים נגדיים וביטחונות מוגדרים; הוא אינו חשבון קמעונאי, ערבות כללית לקרנות כספיות או אותה עסקה כמו כל עסקת ריפו פרטית. [סקירת הפד של ניו יורק על עסקאות ריפו וריפו הפוך]({source:nyFedRepoReverseRepo}) מתארת את ON RRP ואת מתקן הריפו הקבוע הנפרד.
אין לבלבל בין ON RRP למתקן הריפו הקבוע (SRF). ב־ON RRP, צדדים נגדיים מאושרים מפקידים מזומן בפד כנגד ביטחונות של משרד האוצר, וכך המזומן נספג ללילה. ב־SRF, צדדים נגדיים זכאים מוסרים ניירות ערך כשירים ומקבלים מזומן מהפד, שמספק כך נזילות. שתי הפעולות פועלות בכיוונים הפוכים ותומכות בחלקים שונים של יישום המדיניות המוניטרית ותפקוד השוק.
מה מקומו של חלון הניכיון?
חלון הניכיון מאפשר למוסדות פיקדונות זכאים ללוות מבנק הפדרל ריזרב האזורי שלהם, בכפוף לתנאי התוכנית ולדרישות הביטחונות. התוכנית העיקרית היא אשראי ראשוני, שבדרך כלל זמין למוסדות שמצבם הפיננסי איתן. הריבית על אשראי ראשוני נקראת לעיתים קרובות ריבית האשראי הראשוני או ריבית הניכיון הראשונית. לתוכניות אחרות, ובהן אשראי משני ועונתי, יש תנאי זכאות ותמחור שונים, ולכן הביטוי ״ריבית הניכיון״ מחייב הקשר.
חלון הניכיון הוא מקור נזילות ישיר לבנק שהסדיר גישה אליו והעמיד ביטחונות זכאים. הוא שונה מהלוואת פדרל פאנדס לא מובטחת בין מוסדות, וגם מ־IORB, שמשלמת ריבית על רזרבות שכבר מוחזקות בחשבון זכאי. [העמוד של הפדרל ריזרב על חלון הניכיון]({source:fedDiscountWindowRate}) מסביר על התוכניות ועל קביעת האשראי הראשוני. היחס המפורסם בינו לבין טווח היעד של ה־FOMC עשוי להשתנות, לכן יש לבדוק את העמוד הנוכחי ולא להניח שמרווח היסטורי קבוע לעד.
הפד של ניו יורק מפעיל גם את מתקן הריפו הקבוע, שמלווה מזומן לצדדים נגדיים מאושרים כנגד ניירות ערך כשירים. זו אינה הלוואה מחלון הניכיון: המוסדות, העסקה המשפטית, הביטחונות ותנאי ההפעלה שונים. התייחסות לריבית מצוטטת בלי לזהות את המתקן עלולה לאחד שני ערוצי נזילות שונים תחת הכינוי המטעה ״ריבית הפד״.
מדוע ריבית הפדרל פאנדס האפקטיבית עשויה להיות שונה מ־IORB?
EFFR מחושבת מעסקאות פדרל פאנדס ללילה; זו אינה ריבית שמועצת הנגידים מפרסמת לכל העסקאות. הפד של ניו יורק מפרסם אותה כחציון משוקלל לפי היקף של עסקאות יום העסקים הקודם. חציון משוקלל אינו ממוצע פשוט, ריבית בנקאית מצוטטת או נקודת האמצע של טווח היעד של ה־FOMC. כשמשווים אותה להודעת מדיניות, יש לבדוק את הגדרת המדד ואת תאריך הייחוס שלו.
IORB זמינה למוסדות פיקדונות זכאים, אך חלק מהמלווים בשוק הפדרל פאנדס אינם יכולים לקבל אותה. בנק עשוי ללוות מאחד המלווים האלה בריבית נמוכה מ־IORB ועדיין להיות בעל תמריץ להחזיק את התקבולים כרזרבות, בכפוף לעלות המאזן ולמגבלות אחרות. ON RRP מספק אפשרות אחרת לחלק מהמוסדות החוץ־בנקאיים. הבדלים בגישה, בקיבולת המאזן, בעיתוי התשלומים ובהשקעות מתחרות עוזרים להסביר כיצד ריביות מנהליות מכוונות את ריביות השוק בלי להצמיד אותן באופן מכני למספר אחד.
[סקירת הפד של ניו יורק על יישום המדיניות המוניטרית]({source:nyFedMonetaryPolicyImplementation}) מסבירה כיצד IORB, ON RRP ופעולות השוק תומכים בשליטה על ריבית הפדרל פאנדס. הכלים האלה משפיעים על תמריצים ועל החלופות בשוק, אך אינם מחייבים כל משתתף לסחור עם הפד ואינם מבטיחים עלויות אשראי זהות בין מכשירים.
<!-- learn:illustration -->
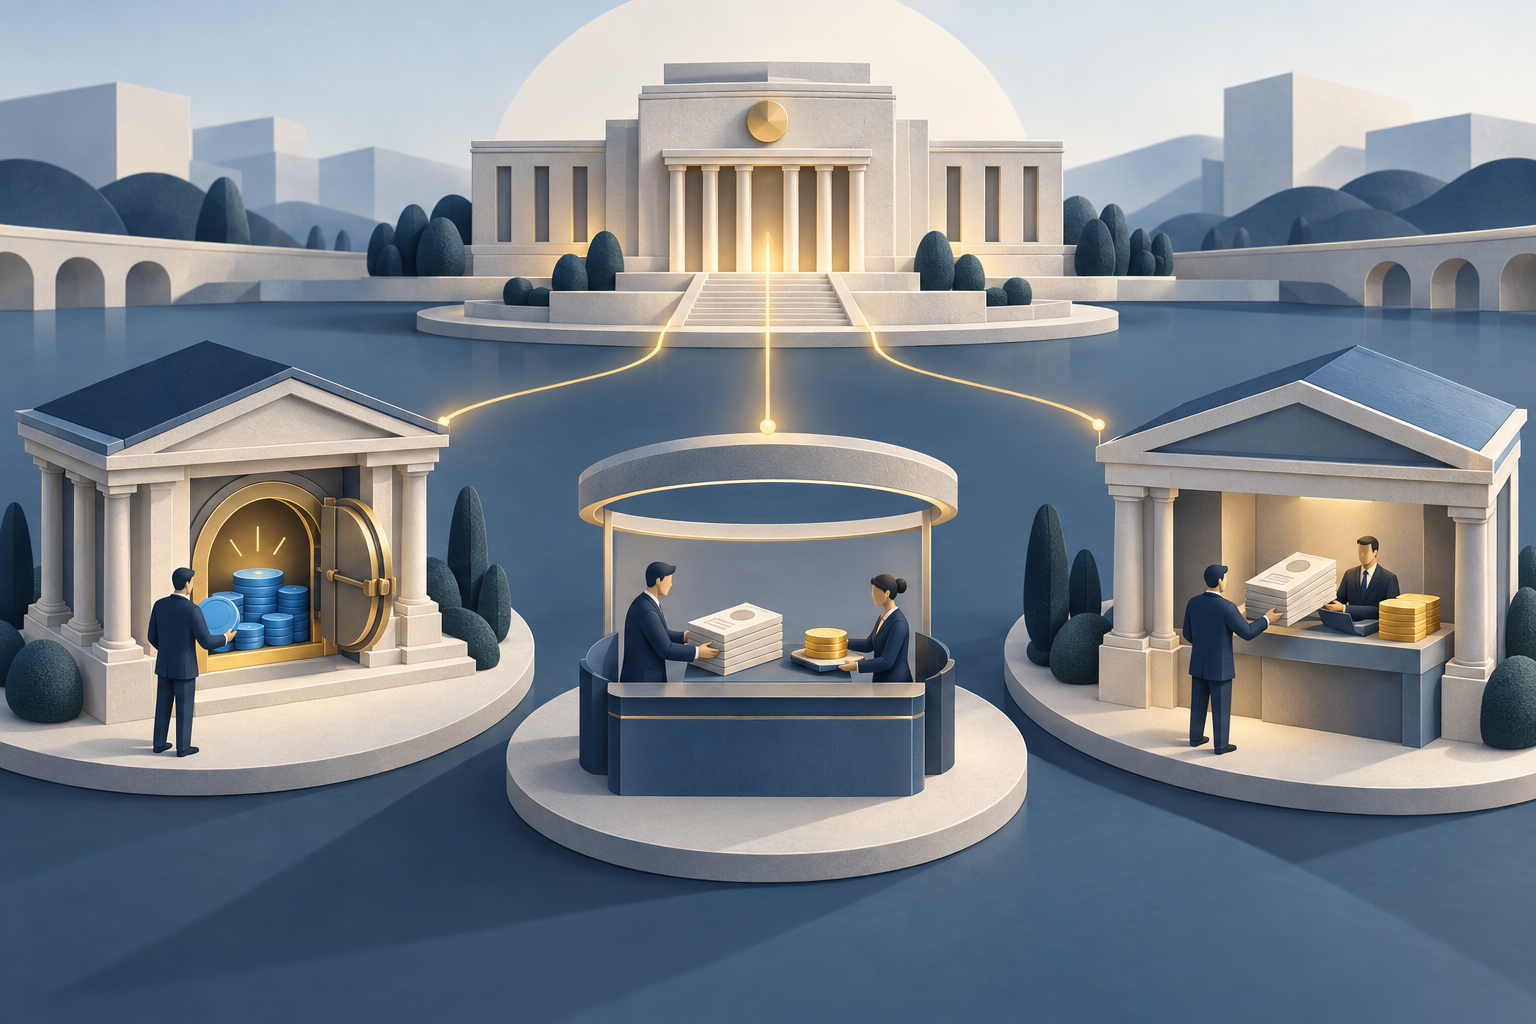
דוגמה היפותטית מפרידה בין הריביות
נניח שה־FOMC מכריזה על טווח יעד היפותטי של 4.00% עד 4.25%. לצורך המחשה בלבד, נניח שמועצת הנגידים קובעת IORB של 4.15%, ריבית ההצעה של ON RRP היא 4.00%, האשראי הראשוני הוא 4.25% וה־EFFR הבא שיפורסם הוא 4.12%. כל נתון עונה על שאלה אחרת:
| נתון היפותטי | מה הוא מייצג |
|---|---|
| 4.00%–4.25% | טווח היעד של ה־FOMC לריבית השוק של הפדרל פאנדס |
| IORB של 4.15% | ריבית המשולמת על יתרות רזרבה זכאיות |
| ON RRP של 4.00% | ריבית הצעה ללילה לצדדים מאושרים שמפקידים מזומן בפד |
| אשראי ראשוני של 4.25% | ריבית הלוואה לבנקים זכאים שמשתמשים באשראי ראשוני לפי ההנחות שצוינו |
| EFFR של 4.12% | מדד שוק המבוסס על עסקאות מיום עסקים קודם |
בדוגמה זו, EFFR נמצאת בתוך טווח היעד ונמוכה מ־IORB. אין בכך סתירה חשבונית: IORB חלה על יתרות רזרבה זכאיות, בעוד ש־EFFR מסכמת עסקאות של קבוצה רחבה יותר של משתתפי שוק. הדוגמה אינה קובעת שהמרווחים הללו חייבים להישאר זהים או שאחד הערכים עדכני. הריביות בפועל, ההשתתפות והעסקאות משתנות לאורך זמן.
אל תשתמשו בריביות המדיניות ללילה כתחליף לתשואת חיסכון שמפרסם בנק, לריבית שנתית בכרטיס אשראי, להצעת משכנתה או לתשואת נייר ערך של משרד האוצר. ריביות ארוכות יותר וריביות ללקוחות משקפות שווקים, תקופות, סיכונים ותמחור ספציפי למוסד נוספים. ריביות המדיניות עשויות להשפיע עליהן דרך התנאים הפיננסיים, אך ההשפעה יכולה להיות חלקית ומאוחרת.
איך ריביות המדיניות ללילה מגיעות למשקי בית ולעסקים?
טווח היעד והריביות המנהליות משפיעים תחילה על חלופות המימון ללילה של מוסדות פיננסיים. לאחר מכן משתתפי השוק מתמחרים מכשירים קצרי טווח אחרים לפי הריביות האלה, הציפיות למדיניות עתידית, הביטחונות ותנאי המימון שלהם. שינוי עשוי לעבור לחוזה בריבית משתנה כאשר מדד הייחוס שלו מתעדכן, אך המדד, המרווח, מועד העדכון וכל תקרה או רצפה בחוזה קובעים את השינוי בפועל ללקוח. שינוי מדיניות של 25 נקודות בסיס אינו מבטיח שינוי של 25 נקודות בסיס בריבית השנתית של כרטיס אשראי, בריבית פיקדון בנקאי או בכל הלוואה עסקית.
בנקים עשויים להתאים את ריביות הפיקדונות בשיעור קטן יותר, גדול יותר או באיחור, לפי צורכי המימון והתחרות. כלכלנים חוקרים התנהגות זו באמצעות מדדים כגון בטא של פיקדונות. משכנתאות בריבית קבועה והלוואות עסקיות לטווח ארוך יותר מגיבות לתשואות שוק ארוכות ולמרווחי אשראי, שיכולים להשתנות עוד לפני החלטת FOMC כאשר הציפיות משתנות. על ערוץ הפיקדונות אפשר לקרוא באופן שבו שינויים של הפד מגיעים לריביות הפיקדונות בבנקים. כדי להעריך הלוואה מסוימת, בדקו את מדד הייחוס ואת תנאי העדכון בחוזה, במקום להשתמש ב־IORB או בטווח היעד כהצעת ריבית אישית.
איך לקרוא הודעה על ריבית?
ראשית, זהו איזה מוסד פעל ואיזו ריבית השתנתה. ה־FOMC קובעת את טווח היעד; מועצת הנגידים קובעת את IORB; הפד של ניו יורק מפרסם ריביות לפעולות השוק שלו; ומועצות המנהלים של בנקי הרזרבה קובעות ריביות ניכיון בכפוף לבדיקת מועצת הנגידים. ייתכן שההודעות מתואמות, אך הריביות אינן ניתנות להחלפה. דיווח שלפיו ״הפד העלה ריבית״ מתייחס לרוב לשינוי בטווח היעד ולעיתים גם לריביות מנהליות קשורות, אבל רק ההודעה הספציפית קובעת מה השתנה.
לאחר מכן בדקו את תאריך התחילה, ולא רק את שעת הפרסום. השוו את ריבית המדיניות לנתון EFFR של יום העסקים המתאים. במתקני ON RRP וריפו בדקו את ריבית ההצעה או את הצעת המינימום, את כללי הצדדים הנגדיים, הביטחונות והתוצאות. בנתוני חלון הניכיון הבחינו בין אשראי ראשוני, משני ועונתי. הקשר הזה מונע בלבול בין תוצאת שוק לבין תנאים מפורסמים של מתקן.
לבסוף, הפרידו בין יישום המדיניות לבין ההשפעות הכלכליות. ריביות מנהליות מסייעות לכוון ריביות בשוק הכסף ללילה. ריביות השוק משפיעות בהמשך על תנאי מימון אחרים, אך שינויים בריביות משכנתאות, עסקים ופיקדונות תלויים גם בגורמים נוספים. לקריאה נוספת: מה ההבדל בין SOFR ל־EFFR, ריבית הפדרל פאנדס לעומת ריבית פריים ואיך פועל מאזן הפד.
שאלות נפוצות
Q1האם הפדרל ריזרב קובע את הריבית בחשבון החיסכון שלי?
לא. הפד קובע מדיניות וריביות מנהליות לשווקים ולמוסדות זכאים מסוימים. הבנק קובע את ריביות הפיקדונות ללקוחות לפי צורכי המימון שלו, התחרות וגורמים נוספים.
Q2האם ריבית חלון הניכיון זהה לריבית הפדרל פאנדס?
לא. הלוואות פדרל פאנדס הן עסקאות לא מובטחות ללילה בין מוסדות. אשראי ראשוני בחלון הניכיון הוא הלוואה מבנק רזרבה לפי תנאי התוכנית ונגד ביטחונות זכאים.
Q3האם ON RRP מבטיח שכל ריבית ללילה תישאר מעל ריבית ההצעה שלו?
לא. ON RRP מציע אפשרות השקעה ללילה לצדדים נגדיים מאושרים ועשוי לצמצם לחץ כלפי מטה על ריביות שוק הכסף. תנאי הזכאות, הגישה לשוק, תנאי העסקה והחיכוכים אומרים שהוא אינו רצפה כללית לכל ריבית. ---
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
איזו ריבית ה־FOMC מכריזה עליה כיעד המדיניות שלה?
בחר תשובה כדי לראות את ההסבר