

ETF לפי שווי שוק לעומת משקל שווה: מה משתנה?
השוו כיצד ETF לפי שווי שוק ו-ETF במשקל שווה מקצים לאותן מניות, וכיצד מתקבלים ריכוז, איזון מחדש, מחזור, עלויות ותשואות שונים.
במדריך הזהמה משתנה כשמשנים את המשקולות?
תקציר קצר
שני ETF-ים יכולים להחזיק אותן חברות ולהתנהג אחרת אם אחד משקלל לפי גודל השוק והשני נותן לכל חברה חלק התחלתי שווה. משקל לפי שווי שוק מעניק לחברות הגדולות השפעה רבה יותר. משקל שווה נותן לכל רכיב יעד משקל זהה במועד איזון מוגדר, ואז המשקלים נסחפים עם שינויי המחירים. המדריך מסביר שיטות מדדי מניות בארה״ב בעזרת דוגמה היפותטית של ארבע מניות. הוא משווה חשיפה, איזון, ריכוז, עלויות ומקורות תשואה; אין בו טענה שמשקל שווה תמיד בטוח או רווחי יותר.
מה משתנה כשמשנים את המשקולות?
מדד הוא מערכת כללים לבחירת ניירות ערך ולמדידת הביצועים המשולבים שלהם. שיטת המשקולות קובעת כמה כל רכיב תורם לתשואת המדד. ETF שעוקב אחר המדד מנסה בדרך כלל להחזיק ניירות ביחסים התואמים לכללים, אך עמלות, מזומן, דגימה, מסחר ותזמון עלולים ליצור הבדלים.
אותה קבוצת מניות יכולה לקבל משקלים שונים. מדד לפי שווי שוק מקצה חלק גדול יותר לחברות עם שווי שוק כשיר גדול יותר. מדד במשקל שווה מקצה לכל חברה אותו משקל יעד במועד האיזון, בלי קשר לגודל החברה.
המשקל נפרד ממבנה הקרן: ETF יכול להיות משוקלל לפי שווי שוק, משקל שווה או שיטה אחרת; גם קרן נאמנות יכולה לעקוב אחר כל אחת מהן. השוו תחילה את יקום המדד וכלליו, ואחר כך את הקרן שעוקבת אחריהם. מדריך Investor.gov לקרנות מדד מסביר גם כיצד משקל שווי שוק פועל.
איך פועל משקל לפי שווי שוק?
במדד פשוט לפי שווי שוק, משקל החברה הוא שווי השוק שלה חלקי השווי הכולל של כל החברות במדד. מדדי מניות רבים בארה״ב משתמשים בשווי שוק מתואם לציבור (float-adjusted): חלק מהמניות המוחזקות בצמידות ואינן זמינות בדרך כלל למסחר ציבורי אינן נכללות. כללי המניות וה-float המדויקים תלויים במתודולוגיית ספק המדד.
אם שווי השוק הכשיר של חברה הוא 10% מסך המדד, משקל תיק של כ-10% מעניק לה בערך עשירית מהחשיפה לפני עלויות והבדלי יישום. שווי כשיר גדול יותר מוביל למשקל גדול יותר, ולכן תנועת המניות הגדולות משפיעה יותר על תוצאת המדד.
S&P 500 הוא דוגמה למדד משוקלל לפי שווי שוק מתואם לציבור. המשקלים אינם סכומי דולרים קבועים: הם משתנים עם שווי השוק, וכללי המדד עשויים להתאים גם לצירופים, הסרות, מספר מניות ואירועים תאגידיים. ראו את מתודולוגיית המדדים האמריקאיים של S&P DJI ואת מתודולוגיית מתמטיקת המדדים.
איך פועל משקל שווה?
אם יש במדד N רכיבים, משקל היעד לכל רכיב במועד האיזון הוא 1 ÷ N. ב-500 חברות, מדובר בכ-0.20% לחברה בעת האיפוס; בדוגמה של ארבע חברות מדובר ב-25% לכל אחת.
יעד המשקל חל בנקודת זמן ואינו מבטיח שוויון מדי יום. המחירים ממשיכים לנוע אחרי האיזון, ולכן מניה שעולה מהר יותר הופכת לחלק גדול יותר עד האיפוס הבא. ספקי המדדים קובעים מועדים, מחירי ייחוס, מרווחים וכללי אירועים תאגידיים שונים; כללי מדד אחד אינם חלים על כולם.
בדוגמה אמריקאית מסוימת, S&P 500 Equal Weight משתמש באותן חברות כמו S&P 500 ומאפס למשקלים שווים מדי רבעון, לפי שאלות ותשובות של S&P DJI. זה לוח הזמנים של המדד הזה, לא כלל לכל ETF.
דוגמה של ארבע מניות מראה את ההבדל
נניח ארבע חברות היפותטיות ביחסי שווי שוק מתואם לציבור של 40:30:20:10. תיק לפי שווי שוק של $10,000 יקצה $4,000, $3,000, $2,000 ו-$1,000. תיק במשקל שווה יקצה $2,500 לכל אחת.
לכן המשקל השווה מקצה יותר לחברה הקטנה ופחות לגדולה. בדוגמה שתי הקרנות מחזיקות אותן ארבע מניות, אך החשיפה שונה. המשקל משנה את השפעת כל החזקה, לא את פעילות החברה עצמה.
כעת נתבונן רק בתיק השווה, עם ערך פתיחה פשוט של $100 לכל חברה: סך הכול $400 וכל אחת 25%. אם חברה A מכפילה את ערכה ושלוש האחרות אינן משתנות, התיק נעשה $200+$100+$100+$100=$500. לפני איזון, A היא 40% וכל אחת מהאחרות 20%.
להחזרת המשקלים לשוויון, מעבירים כל החזקה ל-$125: מוכרים $75 מ-A וקונים $25 מכל אחת מהאחרות. אלה חישובים להמחשה, לא תחזית, עסקה בפועל או טענה על מסים ועמלות.
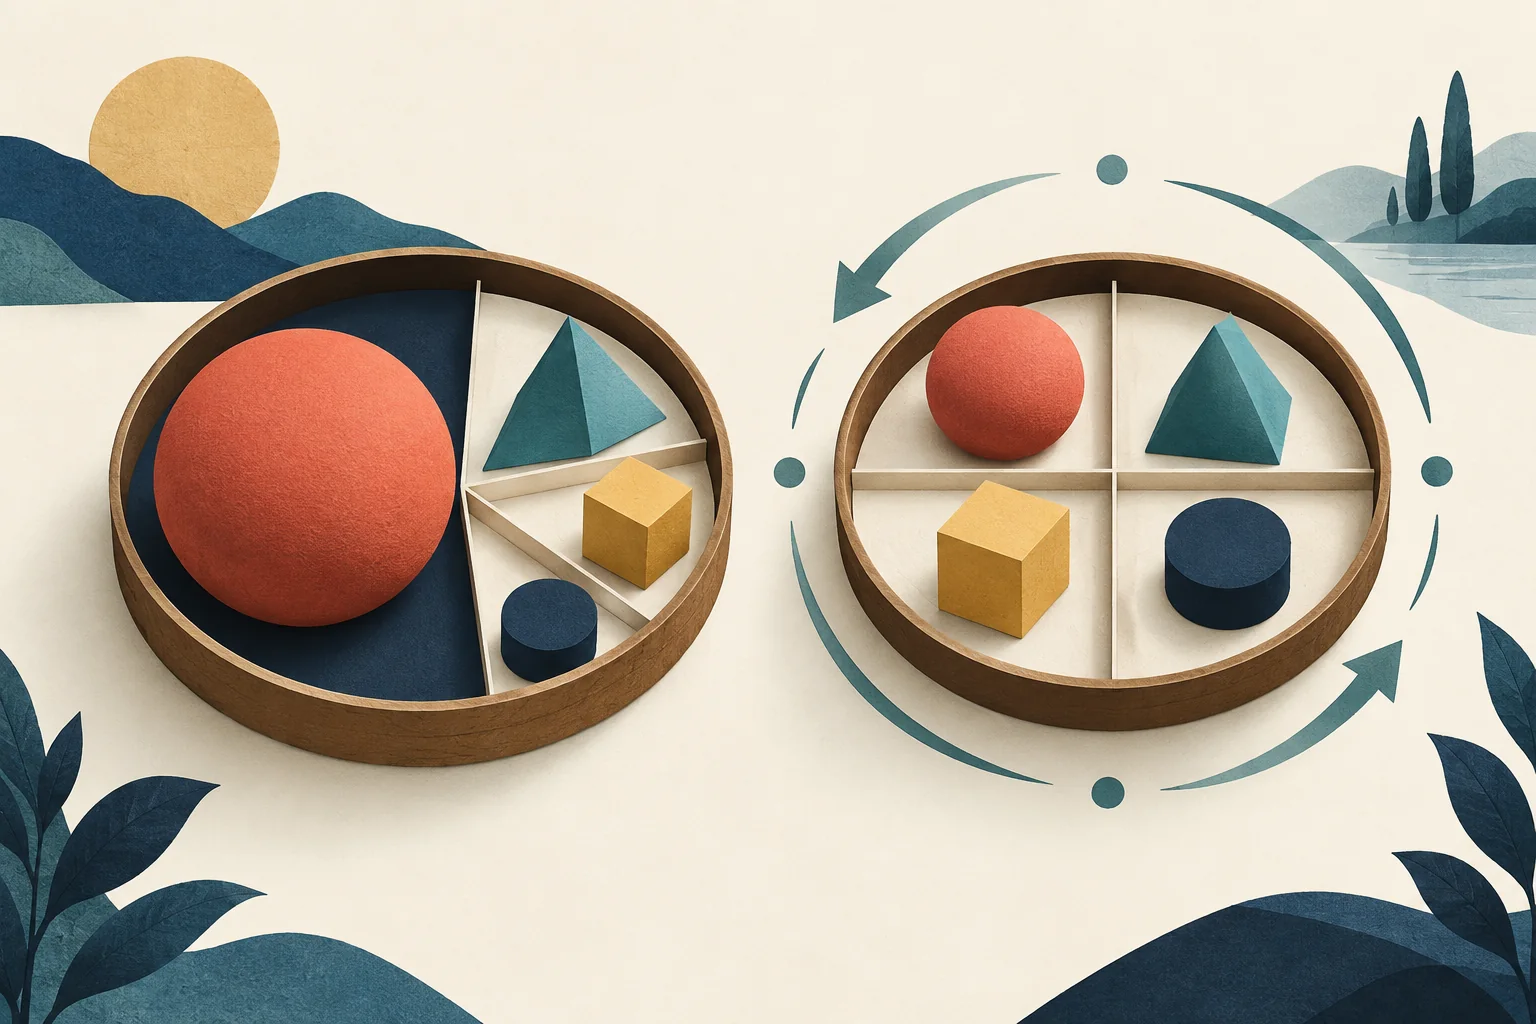
מדוע המשקלים השווים נסחפים ומחייבים עסקאות?
משקלי היעד נסחפים כי מחירי החברות משתנים בקצבים שונים. איפוס מתוכנן מקרב את התיק שוב ליעד. במדד S&P 500 Equal Weight, האיזון הרבעוני מקטין את משקל החברות שצמחו יחסית ומוסיף לאלה שנחלשו ביחס ליעד. מדדים אחרים עשויים להשתמש בתדירות וכללים שונים.
התהליך יוצר עסקאות. הוא יכול להפחית את השפעת המנצחות היחסיות האחרונות ולהגדיל את השפעת המפגרות בעת האיפוס, אך אינו יודע אם המפגרת תתאושש או שהמנצחת תמשיך לעלות. העסקה נובעת מכנית מיעד המשקל, לא מתחזית לחזרת המחירים.
גם קרן לפי שווי שוק סוחרת כשהמדד מוסיף או גורע חברה, מתאים מניות זמינות לציבור או מגיב לאירוע תאגידי. אך אין צורך לאפס כל החזקה לאותו אחוז רק משום שמניה עלתה יותר מאחרת. המחזור תלוי בכללי המדד וביישום הקרן הספציפית, לא בשם בלבד.
האם משקל שווה פירושו יותר פיזור?
משקל שווה יכול להפחית ריכוז של חברה יחידה בעת האיזון לעומת גרסה לפי שווי שוק של אותו יקום. בדוגמת ארבע החברות אף אחת אינה מתחילה מעל 25% בתיק השווה, בעוד שהגדולה מתחילה ב-40% בגרסה לפי שווי שוק.
זהו סוג אחד של ריכוזיות, לא ציון סיכון מלא. עדיין אפשר להיות מרוכז במדינה, בענף, במגזר או בסיכון כלכלי משותף. במדד שוק רחב המשקל השווה גם מגדיל יחסית את החשיפה לרכיבים הקטנים. אם המדד צר או נושאי, השוואת משקל של מעט חברות אינה הופכת אותו לתיק שוק רחב.
Investor.gov על הקצאת נכסים ופיזור מסביר שפיזור מפזר השקעה אך אינו מבטל סיכון שוק או מבטיח מניעת הפסד. בדקו החזקות וחשיפות בפועל, ולא רק את המילים «משקל שווה».
מדוע התשואות שונות בלי ששיטה אחת בהכרח עדיפה?
כלל המשקל משנה אילו חברות מניעות את התשואה. כשהחברות הגדולות מובילות, גרסה לפי שווי שוק של אותו מדד מקבלת בדרך כלל תרומה גדולה יותר מהן. כשהרכיבים הקטנים מובילים, גרסה במשקל שווה עשויה ליהנות יותר, כי המשקל היחסי ההתחלתי שלהם היה גבוה יותר.
S&P DJI מתאר את S&P 500 Equal Weight כבעל נטייה לחברות קטנות יותר וככזה שמאזן מכנית הרחק מהמנצחות היחסיות אל המפגרות. חשיפות אלה יכולות לעזור בתקופות מסוימות ולהזיק באחרות. הן אינן פרמיה מובטחת, אות תזמון או תחזית למי יוביל בעתיד.
בהשוואת ביצועים היסטוריים, התאימו את יקום המדד, התאריכים, הטיפול בדיבידנדים והעמלות. מדד תשואת מחיר ומדד תשואה כוללת עונים על שאלות שונות. ביצועי עבר אינם מראים איזו שיטה תוביל בתקופת ההחזקה שלכם.
אילו עלויות ופרטי קרן כדאי להשוות?
התחילו ביחס ההוצאות, אך המשיכו מעבר אליו. איזונים ושינויים במדד עלולים ליצור עלויות מסחר בתיק. משקיע ETF עשוי לשלם spread, עמלות, השפעת שוק ופרמיה או הנחה ל-NAV. היקף העלות תלוי בקרן, בהוראה, בברוקר ובתנאי השוק; משקל שווה אינו הופך כל קרן ליקרה יותר מעצם הגדרתה.
עלון Investor.gov על עמלות קרנות ו-ETF מסביר שחלק מעלויות העסקה נמצאות מחוץ ליחס ההוצאות בתשקיף. השוו תשקיף, דוחות בעלי יחידות, מתודולוגיית מדד, מחזור מדווח, מרווחי מסחר ו-tracking difference של הקרן הספציפית. ראו גם יחס הוצאות ETF לעומת העלות הכוללת והפרש עקיבה לעומת שגיאת עקיבה.
בדקו אם הקרנות באמת עוקבות אחר אותו יקום ואותו יעד. שתי קרנות «משקל שווה» עשויות להיות שונות ברכיבים, בכללי מגזר, בתדירות האיזון וביישום. שתי קרנות לפי שווי שוק עשויות להשתמש בתיקון float או כללי הכללה אחרים. השם הוא רק התחלה; המתודולוגיה וההחזקות מראות מה בבעלותכם.
איך להחליט אילו כללי מדד מתאימים להשוואה שלכם?
התחילו בחשיפה שברצונכם לבחון, לא בטבלת דירוג תשואות עבר. בדקו את יקום המדד, נוסחת המשקל, לוח האיזון, משקלי החברות והמגזרים הנוכחיים, המחזור, יחס ההוצאות והיסטוריית העקיבה. לאחר מכן חשבו אם חשיפה גדולה יותר לחברות קטנות, משקל פתיחה נמוך יותר לגדולות או יותר עסקאות איזון מתאימים לתיק ולסובלנות שלכם למסלולי תשואה שונים.
קרן לפי שווי שוק עשויה להיות בחירה ישירה יותר אם רוצים שהמשקלים ילכו אחר גודל החברה בתוך המדד. קרן במשקל שווה עשויה להתאים למי שרוצה במכוון שכל רכיב יתחיל במשקל דומה. אף גישה אינה מבטיחה הפסדים נמוכים יותר, פיזור טוב יותר בין סוגי נכסים או תשואה עתידית גבוהה יותר.
לדוגמה לאופן שבו כללי מדד מעצבים סל ETF, השוו חפיפת ההחזקות של QQQ ו-VOO. ודאו שהתאריכים והגדרות התשואה זהים ושההבדל שאתם בוחנים נובע מהמשקל ולא מהחזקות או עלויות אחרות.
שאלות נפוצות
Q1האם ETF במשקל שווה בטוח יותר מ-ETF לפי שווי שוק?
לא בהכרח. הוא עשוי להפחית את משקל הפתיחה של המניה הגדולה ביקום מסוים, אך להגדיל חשיפה לחברות קטנות ועדיין לכלול סיכוני מגזר ושוק. בדקו את ההחזקות וכללי המדד.
Q2האם ETF במשקל שווה מאזן מחדש בכל יום?
לא בהכרח. לכל מדד לוח וכללים משלו. S&P 500 Equal Weight מתאפס רבעונית, אך מוצרים אחרים עשויים להשתמש בתדירות או בשיטה אחרת. בדקו את התשקיף והמתודולוגיה העדכניים.
Q3האם ETF במשקל שווה תמיד מוביל כשמניות הענק יורדות?
לא. החשיפות שונות והוא עשוי ליהנות כאשר רכיבים קטנים יותר מצליחים, אך לפגר כשהחברות הגדולות מובילות. תקופה קודמת אינה מנבאת איזו שיטה תוביל בהמשך.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
איך מדד במשקל שווה של ארבע מניות קובע בדרך כלל את משקלי היעד באיזון?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק