

חוזים תמידיים ליניאריים והפוכים בקריפטו: רווח והפסד, סליקה ובטוחות
השוו בין חוזים תמידיים ליניאריים והפוכים באמצעות דוגמאות באותו ערך נקוב התחלתי, סליקה במטבע קריפטו וסיכוני בטוחות.
במדריך הזהמה פירוש ליניארי והפוך
תקציר קצר
חוזה תמידי ליניארי מחשב בדרך כלל רווח או הפסד במטבע הציטוט לפי כמות המטבע הקריפטוגרפי ושינוי המחיר. בחוזה הפוך עם ערך נקוב קבוע במטבע הציטוט, התוצאה מחושבת לרוב במטבע הבסיס באמצעות הפרש מחירים הפוכים. השם לבדו אינו מגלה את סוג הבטוחה, העמלות, מחיר הייחוס או כללי הפירוק; בדקו את מפרט החוזה המדויק ואת תנאי החשבון.
מה פירוש ליניארי והפוך
המונחים מתארים כיצד החוזה מציג חשיפה ומחשב רווח והפסד עקב שינוי במחיר. במוצר ליניארי נפוץ, הפוזיציה מייצגת כמות של מטבע הבסיס. שינוי במחיר שלו גורם לשינוי יחסי ברווח והפסד, שמשולמים בדרך כלל במטבע הציטוט כמו USDT. אם חוזה BTCUSDT היפותטי מייצג 0.2 BTC, כל תנועה של 1,000 דולר במחיר BTC משנה את הרווח וההפסד הגולמיים ב-200 דולר לפני עמלות ומימון.
מוצר הפוך נפוץ קובע ערך נקוב קבוע במטבע הציטוט, כגון סכום דולר לכל חוזה, אך מחשב ומסלק את הרווח וההפסד במטבע הבסיס. הנוסחה משתמשת בהפרש בין מחירים הפוכים. פוזיציית BTCUSD בערך נקוב של 10,000 דולר אינה התחייבות למסור 10,000 דולר או 0.2 BTC; התוצאה במטבע תלויה במחיר הכניסה, במחיר היציאה, בכיוון ובמכפיל החוזה.
השמות אינם מבטיחים מפרט זהה בכל פלטפורמה. "מרווח במטבע" מתאר לעיתים קרובות חוזים הפוכים, אך שם הבטוחה אינו קובע את נוסחת התשלום. בדקו יחד את הסימול, את ערך ומכפיל החוזה, את מטבע הציטוט, את מטבע הרווח וההפסד ואת כללי המרווח.
רווח והפסד ליניאריים הם הכמות כפול שינוי המחיר
במודל ליניארי פשוט, q הוא כמות בסיס עם סימן: חיובית ללונג ושלילית לשורט. P₀ הוא מחיר הכניסה ו-P₁ הוא מחיר היציאה או ההערכה. הרווח וההפסד הגולמיים במטבע הציטוט הם:
רווח והפסד = q × (P₁ − P₀)
נניח שלונג BTCUSDT היפותטי מייצג 0.20 BTC ונפתח במחיר 50,000 דולר. אם מניחים יציאה ב-55,000 דולר, התוצאה הגולמית היא 0.20 × (55,000 − 50,000) = 1,000 USDT. ביציאה ב-45,000 דולר היא 0.20 × (45,000 − 50,000) = −1,000 USDT. הכמות אינה משתנה; כיוון ועוצמת תנועת המחיר משנים את התוצאה.
לשורט אפשר להשתמש ב-q שלילי או להפוך את סדר החיסור: כמות × (כניסה − יציאה). שורט היפותטי של 0.20 BTC מ-50,000 עד 45,000 דולר מניב במודל הזה רווח גולמי של 1,000 דולר; ב-55,000 דולר הוא מניב הפסד גולמי של 1,000 דולר.
זו המחשה, לא מחשבון אוניברסלי. יחידות ומכפיל החוזה, מחיר כניסה ממוצע, סגירות חלקיות, מחיר סימון, עיגול וכללי סליקה יכולים לשנות את התוצאה המוצגת. מדריך הרווח וההפסד בחוזי USDT של Bybit מציג בדוגמה שלו נוסחה של כמות כפול הפרש מחיר. מפרט המוצר קובע מה מייצגת יחידת כמות.
רווח והפסד הפוכים משתמשים במחירים הופכיים ומשולמים במטבע
במודל הפוך פשוט, N הוא הערך הנקוב הכולל במטבע הציטוט, כולל מכפיל החוזה. d שווה ל-+1 ללונג ול-−1 לשורט. P₀ ו-P₁ הם מחירי הכניסה והיציאה לכל מטבע. הרווח וההפסד הגולמיים במטבע הבסיס הם:
רווח והפסד במטבע = d × N × (1/P₀ − 1/P₁)
נניח שלונג BTCUSD בערך נקוב של 10,000 דולר נפתח ב-50,000 דולר ונסגר ב-55,000 דולר. התוצאה במטבע היא 10,000 × (1/50,000 − 1/55,000) ≈ 0.0181818 BTC. הנוסחה מחזירה BTC, לא דולרים. במחיר היציאה המשוער של 55,000 דולר, הסכום שווה בערך ל-1,000 דולר. ההמרה מעריכה את ה-BTC במחיר הזה ואינה משנה את כמות ה-BTC שסולקה.
אם אותה פוזיציה נסגרת ב-45,000 דולר, התוצאה היא 10,000 × (1/50,000 − 1/45,000) ≈ −0.0222222 BTC, ששווים בערך −1,000 דולר במחיר הזה. הערכים בדולר נראים סימטריים, אבל כמויות ה-BTC שונות: רווח של 1,000 דולר במחיר גבוה יותר דורש פחות BTC מהפסד באותו ערך במחיר נמוך יותר.
את הערך הנקוב ואת המכפיל יש לקחת מהחוזה המדויק. מדריך הרווח וההפסד של Binance משתמש בדוגמת BTC COIN-M בערך דולר קבוע לכל חוזה ומחשב רווח והפסד הפוכים ב-BTC. מדריך הרווח וההפסד בחוזים הפוכים של Bybit מציג גם הוא מחירים הופכיים ותוצאה במטבע. אלו דוגמאות למוצרים שלהם, לא כללים אוניברסליים.
השוו אותו ערך נקוב בכניסה, לא רק את הכמות המוצגת
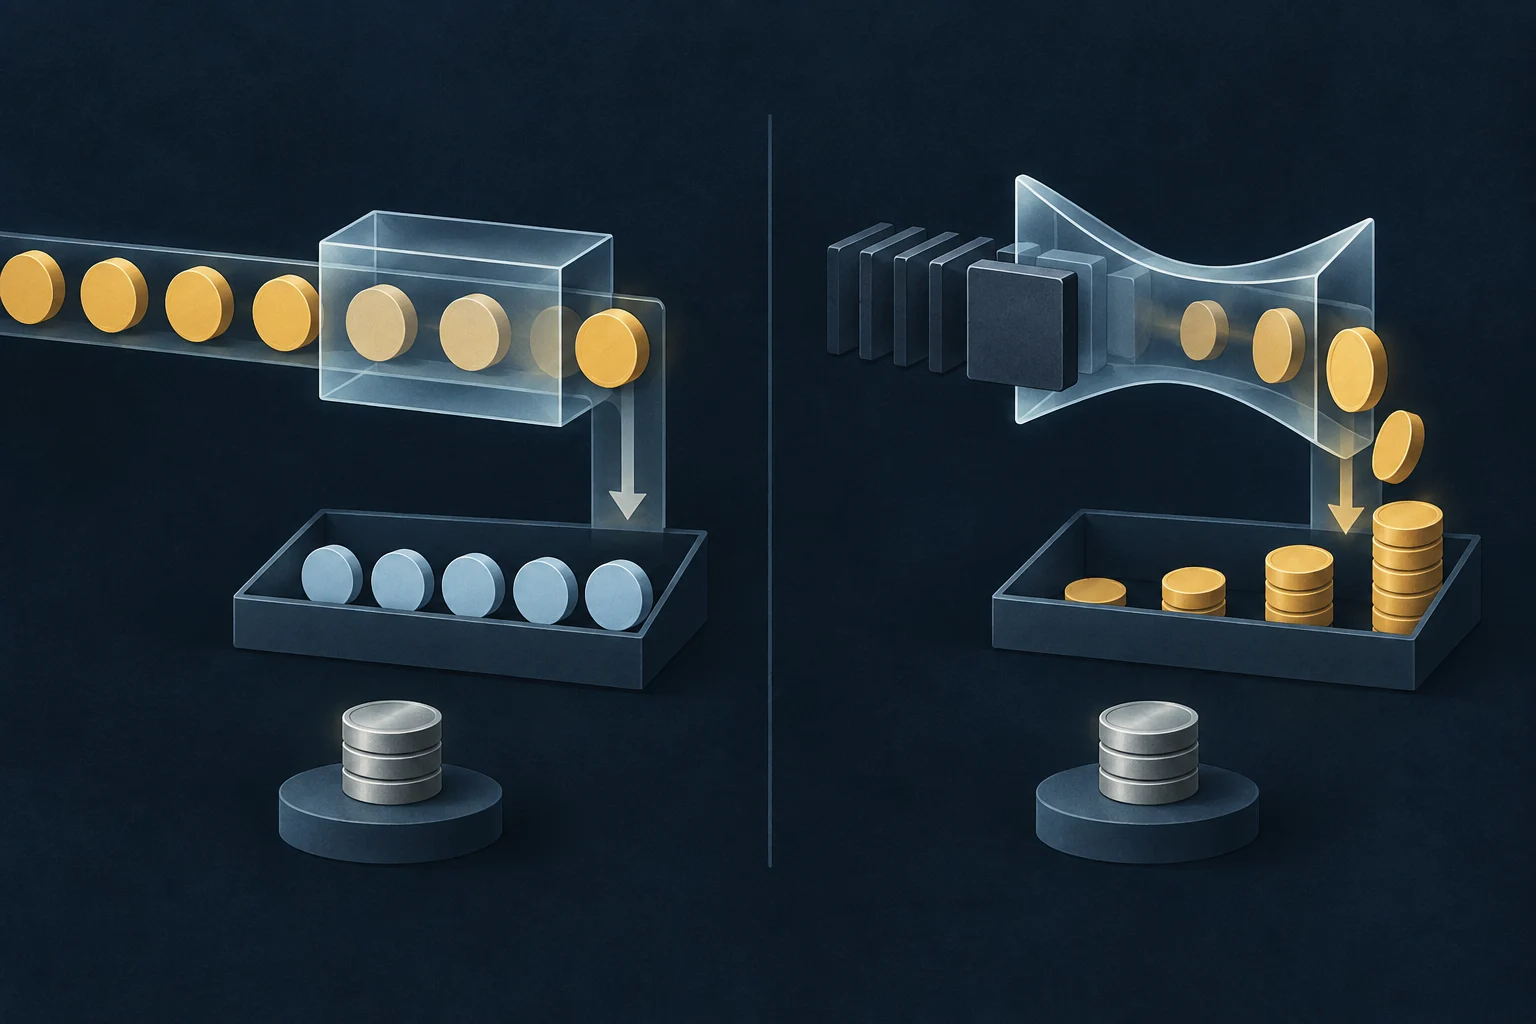
שתי הדוגמאות מתחילות בחשיפה פשוטה של 10,000 דולר כאשר BTC נסחר ב-50,000 דולר. הפוזיציה הליניארית היא 0.20 BTC × 50,000 דולר; לפוזיציה ההפוכה ערך נקוב של 10,000 דולר. בסיס זה מקל על השוואת החישובים, אך הכמויות נמדדות ביחידות שונות.
| מחיר BTC משוער | לונג ליניארי: 0.20 BTC | לונג הפוך: ערך נקוב של 10,000 דולר |
|---|---|---|
| כניסה ב-50,000 דולר | ערך נקוב להשוואה: 10,000 דולר | ערך נקוב: 10,000 דולר |
| יציאה ב-55,000 דולר | +1,000 USDT גולמיים | +0.0181818 BTC, בערך +1,000 דולר ב-55,000 |
| יציאה ב-45,000 דולר | −1,000 USDT גולמיים | −0.0222222 BTC, בערך −1,000 דולר ב-45,000 |
הטבלה מציגה רווח והפסד גולמיים היפותטיים לפני עמלות, מימון, מרווח קנייה-מכירה, החלקה או חיובים אחרים. ההמרה למטבע הציטוט משתמשת במחיר היציאה המשוער בכל שורה. כשמשווים חוזים אחרים, השוו את הערך הנקוב בכניסה וציינו את מחיר ההמרה. אם המכפילים שונים, "חוזה אחד" או "מטבע אחד" אינם בסיס שימושי להשוואה.
אפשר לבדוק גם באלגברה. המרת התוצאה ההפוכה למטבע הציטוט ב-P₁ נותנת d × N × (P₁/P₀ − 1). אם הכמות הליניארית נבחרת בכניסה כ-N/P₀, הרווח וההפסד הפשוטים במטבע הציטוט תואמים באותם מחירים. ההבדל המעשי הוא היחידה שבה התוצאה מסולקת ונשמרת, יחד עם כללי הבטוחות והמרווח; אין פירוש הדבר שכל עסקה הפוכה מניבה רווח או הפסד גבוה או נמוך יותר בדולרים.
סליקה במטבע משאירה חשיפת מחיר גם אחרי חישוב הרווח וההפסד
נניח שהלונג ההפוך לעיל מממש רווח של 0.0181818 BTC והחשבון שומר את ה-BTC. במחיר ייחוס עתידי של 50,000 דולר הסכום שווה כ-909.09 דולר; ב-60,000 דולר הוא שווה כ-1,090.91 דולר. הרווח שמומש נשאר 0.0181818 BTC; ערכו העתידי בדולר משתנה עם מחיר נכס הסליקה.
ההבחנה חשובה כאשר הפלטפורמה מציגה רווח במטבע קריפטוגרפי, אבל הוצאות, יעדים פיננסיים או גבולות סיכון מנוהלים בדולר או במטבע אחר. נוסחת הרווח וההפסד עונה על השאלה "כמה מטבע סליקה יצרה הפוזיציה לפי כלל החוזה?" ההמרה המאוחרת עונה על "כמה שווה יתרת המטבע במחיר מאוחר יותר?" בלי לתעד את מחיר ההמרה, חשיפת שוק נפרדת נעלמת מהתמונה.
כך גם בהפסד. ערך ההפסד של −0.0222222 BTC במטבע הציטוט תלוי במחיר ההמרה. גם ערך המטבע שמוחזק כבטוחה עשוי להשתנות באותו זמן. רשמו בנפרד את רווח והפסד הפוזיציה, יתרת המטבע, שווי הבטוחות וכל המרה ל-stablecoin.
מבנה התשלום והבטוחות הם שני צירים נפרדים
אל תניחו שכל חוזה ליניארי מקבל רק stablecoin כבטוחה ושכל חוזה הפוך משתמש רק במטבע הבסיס. נוסחת התשלום, מטבע הסליקה של הרווח וההפסד והנכסים שהחשבון מקבל כבטוחה הם מאפיינים נפרדים.
Bybit מציינת שחוזי USDT תמידיים שלה מסלקים את הרווח וההפסד ב-USDT. כללי החשבון המאוחד שלה גם מאפשרים, במצבי מרווח צולב או מרווח תיק מסוימים, להשתמש בנכסים נתמכים אחרים כבטוחה. לכן סליקה ב-USDT אינה מבודדת בהכרח את שווי הבטוחות מתנועת BTC. בחוזה הפוך, הסליקה במטבע הבסיס קובעת את יחידת הרווח וההפסד, אך מאגר המרווח, הנחות ערך, אשראי ותהליך הפירוק עדיין תלויים במוצר ובחשבון. לפרטי המוצר ראו את המבוא של Bybit לחוזים תמידיים ב-USDT.
דמיינו סוחר שמפקיד 0.10 BTC כבטוחה ללונג הפוך. ב-50,000 דולר הערך הייחוס הפשוט הוא 5,000 דולר; ב-45,000 דולר אותם 0.10 BTC שווים 4,500 דולר לפני הנחות או השפעות חשבון אחרות. אם הפוזיציה גם מפסידה מטבע לפי נוסחת החוזה, תוצאת הפוזיציה ושווי הבטוחה משפיעים יחד על נכסי החשבון. זו המחשה פשוטה, לא חישוב מחיר פירוק. גם פוזיציה ליניארית במרווח צולב המשתמשת ב-BTC כבטוחה יכולה להיפגע מירידת שווי הבטוחה אף שהרווח וההפסד מסולקים ב-USDT.
אין להסיק מכך שמבנה אחד בטוח יותר מעצם טבעו. חשיפה לנכס הבסיס יכולה להגיע מהפוזיציה, מהבטוחה, מנכס הסליקה שנשאר לאחר הסגירה או מכמה מקורות יחד. מרווח מבודד או צולב, נכסים זכאים, הנחות, מדרגות סיכון וכללי סגירה משנים את התוצאה.
מינוף אינו מכפיל את הרווח וההפסד הגולמיים
כאשר הכמות, מחיר הכניסה והיציאה זהים, הגדלת המינוף אינה מכפילה את הרווח וההפסד הגולמיים באף אחת מהנוסחאות. המינוף משנה את המרווח ההתחלתי שהפלטפורמה דורשת ולכן עשוי להקטין את המכנה בתשואה על מרווח. אחוז גבוה יותר בגלל מכנה קטן אינו מעיד שהפוזיציה הפיקה יותר רווח או הפסד גולמיים.
התוצאה בפועל בחשבון עשויה לכלול עמלות פתיחה וסגירה, מימון, מרווח קנייה-מכירה, החלקה, דמי סליקה והתאמות מוצר. רווח והפסד לא ממומשים עשויים להשתמש במחיר mark; תוצאה ממומשת עשויה להתבסס על ביצועים או על מחיר סליקה אחר שהפלטפורמה קבעה. בדקו את שדה המחיר המתאים: אומדן לפי mark אינו מבטיח שניתן לסגור במחיר הזה.
סגירה חלקית משנה גם את הרישום. פלטפורמה עשויה להקצות חלק מעמלת הפתיחה או מהמימון לכמות שנסגרה ולעדכן את מחיר הכניסה הממוצע של הפוזיציה שנותרה. השוו את היסטוריית העסקאות לדוח הרווח וההפסד של המוצר במקום להתייחס לנוסחה כללית כרישום הסופי בחשבון.
רשימת בדיקה להשוואת חוזים
לפני שמשווים או משתמשים בחוזה תמידי ליניארי או הפוך, תעדו את החוזה המדויק ובדקו:
- מה מייצגת יחידת כמות: כמות מטבע הבסיס, ערך נקוב במטבע הציטוט או מספר חוזים עם מכפיל.
- נוסחת התשלום: כמות × שינוי מחיר, מחירים הופכיים או חישוב אחר של המוצר.
- מטבע הסליקה של הרווח וההפסד: אל תסיקו אותו מהסימול או מסימן הבטוחה.
- הבטוחות שמתקבלות: הנחות, מחירי המרה, אשראי, מצב מרווח ומאגר משותף.
- המחיר שכל מסך משתמש בו: mark, מדד, עסקה אחרונה, ביצוע בפועל או מחיר הסליקה שהוגדר.
- העלויות שיש לכלול: עמלות בשני הביצועים, אירועי מימון רלוונטיים, מרווח והחלקה בלי לספור פעמיים.
- בסיס ההשוואה: אותו ערך נקוב בכניסה, כיוון, הנחת יציאה, בטוחה ומועד המרה.
השוואה מועילה מתחילה במטבע שבו מודדים את החשיפה ובשימוש המתוכנן בנכס הסליקה. מי שצריך למדוד תוצאות ב-stablecoin יכול לבדוק P&L במטבע הציטוט וכללי סליקה; מי שמנהל התחייבויות במטבע קריפטוגרפי עשוי להעדיף תשלום באותו מטבע. אף העדפה אינה מסירה סיכוני מחיר, פלטפורמה, נזילות, בטוחות או פירוק. המדריך מסביר את מנגנוני החוזה ואינו ממליץ על פלטפורמה, מינוף או עסקה.
להמשך, ראו את המדריך לחוזים תמידיים בקריפטו, המדריך למרווח, המדריך לעלויות מסחר והמדריך למחיר mark.
שאלות נפוצות
Q1האם מינוף גבוה יותר מגדיל את הרווח וההפסד הגולמיים?
לא. באותה כמות ובאותו מסלול מחיר, התוצאה הגולמית הפשוטה אינה משתנה. מינוף משפיע על המרווח, התשואה על מרווח וסיכון הפירוק.
Q2האם כל חוזה תמידי ליניארי מקבל רק USDT כבטוחה?
לא. חשבון במרווח צולב או מרווח תיק עשוי לקבל נכסים נתמכים אחרים גם כאשר ה-P&L מסולק ב-USDT. בדקו את כללי החשבון.
Q3מדוע ערך הדולר של P&L הפוך משתנה מאוחר יותר?
התוצאה עשויה להתממש במטבע הבסיס. אם הוא נשאר בחשבון, ערכו בדולר משתנה עם מחיר המטבע אף שכמותו אינה משתנה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מהו הבדל היחידות העיקרי בחוזה הפוך נפוץ?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
הגדרות ברורות למונחי אופציות חשובים, מקריאות ופוטים ועד IV, יוונים, עניין פתוח ו-max pain
עיינו במילון המונחים של האופציות