

האם יתרות בנקאיות יוצרות כסף? הלוואות, פיקדונות ומכפיל הכסף
הבינו מהן יתרות בנקאיות, כיצד הלוואות יוצרות פיקדונות ומה מניח מכפיל הכסף. הרחבה כמותית אינה מבטיחה גידול קבוע בכמות הכסף או באינפלציה.
במדריך הזהמהי יתרה בנקאית?
תקציר קצר
יתרות בנקאיות הן יתרות שבנקים מורשים מחזיקים בבנק המרכזי. הלוואה בנקאית יוצרת בדרך כלל פיקדון תואם ללווה; היא אינה מעבירה אליו יתרות של הבנק המרכזי. מכפיל הכסף שבספרי הלימוד הוא מודל לימודי מותנה, ולא תחזית קבועה ואמינה להלוואות, לפיקדונות או לאינפלציה בכלכלה מודרנית.
מהי יתרה בנקאית?
בארצות הברית, יתרת רזרבה היא פיקדון שמוסד המקבל פיקדונות מחזיק בחשבונו באחד מבנקי הפדרל ריזרב. היא נכס של המוסד והתחייבות של הפדרל ריזרב. אפשר להשתמש בה כדי להסדיר תשלומים בין בנקים, לנהל נזילות ולעמוד בדרישות פיקוח רלוונטיות. חשבון העו״ש של משק בית הוא תביעה כלפי הבנק המסחרי שלו, ולא חשבון יתרות בפד. [השאלות והתשובות של הפדרל ריזרב על יתרות רזרבה]({source:fedIorbFaq}) מסבירות מי מחזיק ביתרות ומדוע.
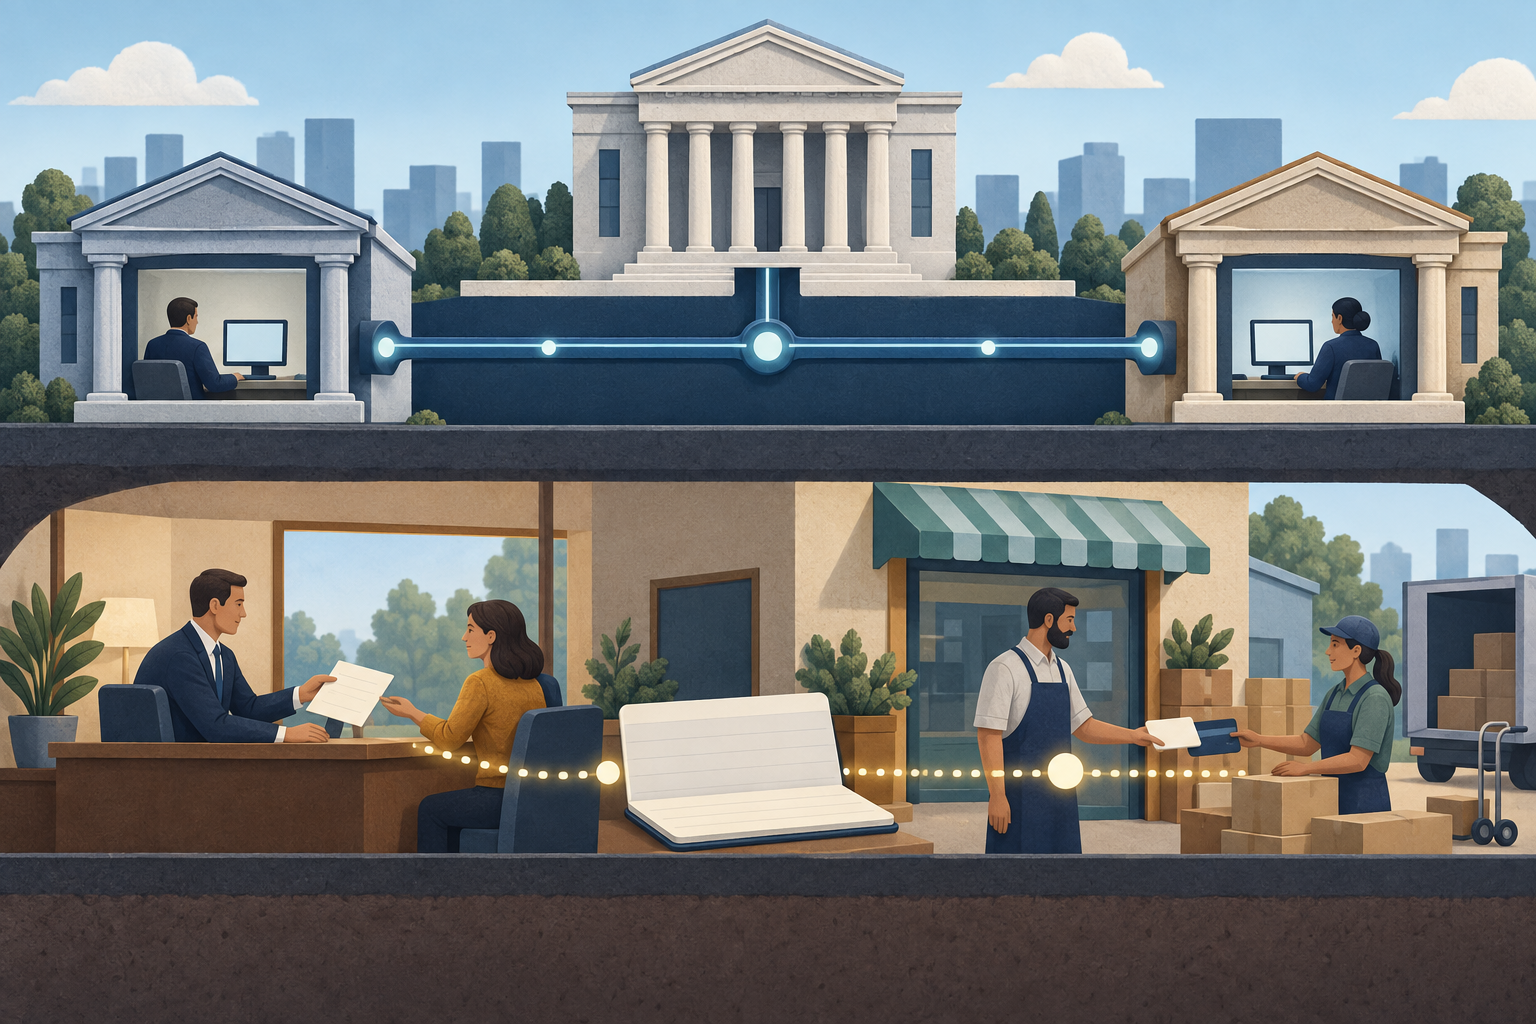
כאשר לקוח בבנק A משלם לאדם שמחזיק חשבון בבנק B, הבנקים מסדירים את התשלום באמצעות התאמת יתרות הרזרבה שלהם. הפיקדון של לקוח בנק A קטן, ובנק A מעביר יתרות; בנק B מקבל יתרות ומזכה את חשבון הלקוח שלו בפיקדון. היתרות עוברות בין מוסדות מורשים, ואילו המקבל מקבל פיקדון בבנק מסחרי. הבנק אינו מעביר למשק בית יתרת רזרבה כתשלום.
יתרות, בסיס הכסף, M1 ו־M2
המונחים האלה מודדים דברים שונים. בנתונים העדכניים של הפדרל ריזרב האמריקאי, בסיס הכסף הוא מזומן במחזור בתוספת יתרות הרזרבה שמחזיקים מוסדות המקבלים פיקדונות. לעומת זאת, M1 ו־M2 מתארים נכסים מסוימים דמויי כסף שהציבור מחזיק. M1 העדכני בארצות הברית כולל מזומן שבידי הציבור, פיקדונות עו״ש, פיקדונות אחרים הניתנים לשימוש בצ׳קים ופיקדונות חיסכון, בכפוף להחרגות ולהתאמות שמפורטות בפרסום H.6. M2 מוסיף פיקדונות לזמן בסכומים קטנים ויתרות בקרנות כספיות קמעונאיות, לצד התאמות מוגדרות ליתרות בחשבונות פרישה. הקטגוריות וההתאמות המדויקות הן הגדרות סטטיסטיות, לא שמות אחידים בכל העולם. [פרסום H.6 העדכני]({source:fedH6Current}) מציג את הרכיבים בארצות הברית, ו[השאלות והתשובות של הפד על היצע הכסף]({source:fedMoneySupplyFaq}) מסכמות את המדדים.
לכן עלייה ביתרות הרזרבה עשויה להגדיל את בסיס הכסף בארצות הברית בלי להוסיף אוטומטית את אותו סכום ל־M1 או ל־M2. מוסדות מורשים מחזיקים יתרות בבנק המרכזי; הן אינן פיקדונות העו״ש והחיסכון שנחשבים לכסף של הציבור. מדינות אחרות משתמשות במצרפים מוניטריים ובמערכות סליקה משלהן, ולכן לפני השוואת סדרות בין מדינות יש לבדוק את הגדרות הבנק המרכזי המקומי.
ההבחנה הזאת מונעת גם טעות נפוצה בקריאת תרשימים: יתרות רזרבה, פיקדונות בנקאיים ובסיס הכסף הם מלאים שנמדדים בתאריך מסוים, ואילו הלוואות ותשלומים הם זרמים לאורך תקופה. כדי להשוות שיעורי שינוי, התאריכים, היחידות, ההתאמה העונתית וההגדרה צריכים להיות זהים. לפירוט רכיבי M1 ו־M2 בארצות הברית, ראו את המדריך על M1 לעומת M2; ליחס נפרד הכולל תוצר מקומי גולמי נומינלי, ראו את המדריך על מהירות M2.
מה קורה כשבנק נותן הלוואה?
נניח שבנק מאשר הלוואה עסקית היפותטית בסך $10,000. בעת העמדת ההלוואה, הוא רושם נכס הלוואה בסך $10,000 ומזכה את חשבון הפיקדון של הלווה ב־$10,000, וכך נרשמת התחייבות פיקדון תואמת. הלווה יכול להשתמש בפיקדון כדי לשלם לספק. הבנק לא הוציא $10,000 של יתרות מכספת והעביר אותן ללווה; הלווה מקבל פיקדון בנקאי שאפשר להוציא.
זוהי הנהלת חשבונות כפולה, ולא יצירת עושר בחינם. הלווה חייב $10,000 וצריך להחזירם לפי החוזה; הבנק מחזיק תביעת הלוואה וחייב את הפיקדון. אם קרן ההלוואה מוחזרת מפיקדון בבנק המלווה, הבנק מקטין יחד את נכס ההלוואה ואת התחייבות הפיקדון. אם התשלום מגיע מפיקדון בבנק אחר, הבנק של המשלם מקטין את פיקדון הלווה; הבנק המלווה מקבל יתרות לסליקה ומקטין את נכס ההלוואה. בשני המקרים, סך כספי הפיקדונות במערכת הבנקאית קטן בסכום הקרן. תשלומי ריבית שונים: הם הכנסה לבנק, לא החזר של קרן ההלוואה.
לתשלומים עדיין יש חשיבות ליתרות. אם הלווה משלם לספק בבנק אחר, הפיקדון עובר מהבנק של הלווה לבנק של הספק, ויתרות הרזרבה מסדירות את התשלום בין הבנקים. הדבר עשוי ליצור צורך במימון או בנזילות לבנק שהעמיד את ההלוואה. אבל אין פירושו שהבנק הלווה תחילה יתרות לציבור. [ההסבר של בנק אנגליה ליצירת כסף בכלכלה מודרנית]({source:boeMoneyCreation}) מציג את הרישומים של הלוואה ופיקדון ואת התפקיד הנפרד של הסליקה.
איך פועל מכפיל הכסף שבספרי הלימוד?
מודל פשוט בספרי לימוד מתחיל ביחס קבוע של יתרות נדרשות. אם היחס הוא 10%, נוסחת מכפיל הפיקדונות הבסיסית היא 1 ÷ 0.10 = 10. בשרשרת סכמטית, חלק מפיקדון ראשון בסך $100 נשמר כיתרות נדרשות; השאר ניתן כהלוואה ומופקד שוב בבנק אחר. חזרה על התהליך עשויה לייצר במודל עד $1,000 בסך הפיקדונות. הסכום הכולל כולל את הפיקדון הראשוני של $100; אין מדובר ב־$1,000 של הלוואות חדשות בנוסף לו.
התוצאה תלויה בהנחות מחמירות: יחס היתרות מחייב בפועל, הבנקים אינם מחזיקים יתרות עודפות, הציבור אינו מחזיק מזומן מחוץ לבנקים, כל הלוואה ניתנת ומופקדת מחדש, והלווים מעוניינים באשראי ועומדים בתנאי הזכאות. המודל גם דורש הזרקה התחלתית מוגדרת היטב והגדרה עקבית של פיקדונות. שינוי בהנחות משנה את התוצאה. היחס מועיל ללימוד מודל מוגבל של הפקדות חוזרות; הוא לא מבטיח שכל דולר נוסף של יתרות ייצור עשרה דולרים של הלוואות חדשות.
למה אין מכפיל מודרני קבוע?
בפועל, בנק משווה בין התשואה הצפויה מהלוואה לבין עלות המימון, סיכון האשראי, מצב ההון, צורכי הנזילות והדרישות הרגולטוריות. הוא זקוק גם ללווה שמעוניין בהלוואה וזכאי לה. ההחלטות האלה משפיעות על היקף ההלוואות. לאחר רישום ההלוואה, הבנק צריך להיות מסוגל לממן תשלומים ולנהל נזילות. יתרות מסייעות בסליקה, אבל הן אינן מלאי שהבנקים מעבירים למשקי בית באופן מכני.
הדוגמה האמריקאית ממחישה במיוחד את הנחת ספרי הלימוד: הפדרל ריזרב הוריד את שיעורי דרישות הרזרבה לאפס החל מ־26 במרץ 2020. השינוי לא ביטל מגבלות אחרות של הון, נזילות, פיקוח או ניהול סיכונים, והוא אינו מתאר כל מדינה. [העמוד של הפדרל ריזרב על דרישות הרזרבה]({source:fedReserveRequirements}) מתעד את השינוי בארצות הברית. גם מחקר של הפדרל ריזרב וגם ההסבר של בנק אנגליה מזהירים מפני הצגת המכפיל הפשוט כתיאור מכני של יצירת כסף מודרנית ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
בנקים מרכזיים עדיין משפיעים על האשראי באמצעות המדיניות המוניטרית. ריביות המדיניות משפיעות על עלויות ההלוואה ועל הביקוש; מסגרות נזילות והסדרי תשלום משפיעים על אופן ניהול הסליקה בבנקים. בנק שמצפה ליציאת כספים עשוי לבקש מימון או יתרות ממוסדות אחרים או מהבנק המרכזי, בהתאם למסגרת החלה. זו מגבלה תפעולית אמיתית, אך אין פירושה שכל הלוואה ממתינה תחילה לערמת יתרות קבועה שתוכפל.
מה משתנה בהרחבה כמותית?
כאשר בנק מרכזי קונה נייר ערך, הוא משלם באמצעות זיכוי חשבון הרזרבה של בנק. אם הבנק הוא המוכר, השינוי המפושט במאזן הוא החלפה: לבנק יש יותר יתרות ופחות ניירות ערך. העסקה לבדה אינה מוסיפה פיקדון לקוח להתחייבויות הבנק. הפדרל ריזרב מתאר רכישת ניירות ערך של האוצר כתוספת יתרות למערכת הבנקאית ({source:fedIorbFaq}).
אם המוכר אינו בנק אלא, למשל, קרן פנסיה, הסליקה שונה בצד הפרטי. המוכר מוותר על נייר ערך ומקבל פיקדון בבנק שלו; הבנק מקבל יתרות ורושם את הפיקדון החדש של הלקוח כהתחייבות. בדוגמה המפושטת הזאת, גם יתרות הרזרבה וגם הפיקדון של המוכר שאינו בנק גדלים. השרשרת המדויקת תלויה בזהות המוכר ובאופן הסליקה. לכן האמירה "הרחבה כמותית מגדילה יתרות" לבדה אינה אומרת כיצד השתנה כל מדד של כסף רחב ({source:boeMoneyCreation}).
הרחבה כמותית היא צעד מדיניות שנועד להקל את התנאים הפיננסיים באמצעות רכישת נכסים. ההשפעה תלויה בין היתר בנכסים שנרכשו, במוכרים, בבחירות התיק, בריביות, בביקוש לאשראי ובכלכלה הרחבה. יתרות גדולות יותר אינן מבטיחות מכפיל קבוע של הלוואות בנקאיות, גידול שווה ב־M2 או עלייה מובטחת במחירי הצרכן. המדריך על ריביות הפדרל ריזרב וריבית הפריים עוסק בחלק אחר של העברת המדיניות.
מה תפקיד היתרות במדיניות הריבית?
לרזרבות יש חשיבות מפני שבנקים משתמשים בהן לתשלומים ומפני שבנקים מרכזיים מיישמים מדיניות מוניטרית באמצעות התנאים להחזקתן. בארצות הברית, הפדרל ריזרב משלם ריבית על יתרות רזרבה של מוסדות מורשים. הוא משתמש בריבית IORB ככלי שמסייע לשמור על ריביות השוק לטווח קצר בקו אחד עם עמדת ועדת השוק הפתוח הפדרלית. זהו מסגרת ההפעלה האמריקאית, לא תבנית אוניברסלית ({source:fedIorbFaq}).
ריבית היעד, הריבית על יתרות רזרבה וריבית ההלוואות שהבנק גובה מלקוחותיו קשורות זו בזו דרך השווקים והמוסדות, אבל אינן אותה ריבית. שינוי בריבית המדיניות עשוי להשפיע על ריביות ההלוואה ועל הביקוש לאשראי בלי לקבוע מכנית כמות קבועה של הלוואות חדשות. בנקים מרכזיים אחרים עשויים להשתמש בכלים אחרים, בצדדים נגדיים מורשים אחרים ובכללים שונים לחשבונות יתרות.
רשימת בדיקה לטענות על יתרות ועל צמיחת הכסף
כאשר כותרת אומרת שהיתרות "זינקו" או שהרחבה כמותית "הדפיסה כסף", זהו תחילה את הסדרה ואת היחידה: יתרות רזרבה, בסיס הכסף, M1, M2 או מדד של מדינה אחרת. בדקו אם מדובר במלאי בתאריך מסוים או בזרם לאורך תקופה, וציינו אם הנתונים נומינליים, מנוכי עונתיות או מתוקנים. פרסום H.6 האמריקאי העדכני מציג את יתרות הרזרבה ואת בסיס הכסף בנפרד מ־M1 ומ־M2.
לאחר מכן שאלו איזו עסקה שינתה את המאזן ומי מכר את הנכס. הלוואה בנקאית עשויה ליצור פיקדון; תשלום בין בנקים משנה היכן רשומים הפיקדונות והיתרות; ורכישת נייר ערך עשויה להחליף נכסים ביתרות או להוסיף פיקדון לגוף שאינו בנק, לפי זהות המוכר. אף אחת מהפקודות החשבונאיות האלה לבדה אינה קובעת הלוואות, הוצאות או אינפלציה בעתיד. כדי לבחון תוצאות כאלה, בדקו תנאי אשראי, ריביות מדיניות, ביקוש מצד לווים, הון ונזילות בבנקים, תפוקה ומחירים באותה תקופה.
השתמשו במכפיל הכסף כמודל עם הנחות מפורשות, לא כתחזית המנותקת מהן. טענה מדויקת מציינת מדינה, מצרף כספי, תקופה, יתרת פתיחה ומנגנון. בלעדיהם, "יותר יתרות פירושו פי עשרה יותר כסף" דוחס כמה מאזנים שונים לטענה אחת.
שאלות נפוצות
Q1האם יתרות בנקאיות כלולות ב־M2?
לא לפי הגדרת H.6 האמריקאית העדכנית. מוסדות המקבלים פיקדונות מחזיקים יתרות רזרבה בבנקי הפדרל ריזרב, והן כלולות בבסיס הכסף. M2 האמריקאי מודד נכסים נבחרים דמויי כסף שבידי הציבור. מדינות אחרות מגדירות את המצרפים שלהן בנפרד.
Q2האם בנקים יכולים להלוות יתרות רזרבה למשקי בית?
לא. משק בית מקבל פיקדון בבנק מסחרי כאשר הבנק מעניק לו הלוואה. יתרות רזרבה נמצאות בחשבונות בבנק המרכזי ואפשר להעבירן בין מוסדות מורשים כדי להסדיר תשלומים. בנקים עשויים להלוות וללוות בדרכים שמשפיעות על המימון ועל מצב היתרות שלהם, אך משק בית אינו מקבל יתרה בחשבון רזרבה.
Q3האם הרחבה כמותית מבטיחה אינפלציה?
לא. הרחבה כמותית משנה את הנכסים שמחזיק הבנק המרכזי ואת יתרות הרזרבה, ורכישות ממוכרים שאינם בנקים עשויות להגדיל גם פיקדונות בבנקים. ההשפעה בהמשך על הוצאות ומחירים תלויה בתנאים המוניטריים, בבחירות תיק ההשקעות, בביקוש לאשראי, בהיצע ובגורמים נוספים. גידול ביתרות לבדו אינו תחזית לאינפלציה.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
כאשר בנק מסחרי רושם הלוואה חדשה בסך $10,000, איזו פקודת יומן תואמת נרשמת בדרך כלל בעת העמדתה?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
קראו את המדריך המעמיקCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
קראו את המדריך המעמיק