

Comment fonctionne la politique monétaire : des taux à l’inflation
Suivez comment les décisions des banques centrales influencent les taux de marché, le crédit, les dépenses, l’emploi et les prix, et pourquoi leurs effets varient et prennent du temps.
Dans ce guideQue signifie la transmission de la politique monétaire ?
Bref résumé
Le **mécanisme de transmission de la politique monétaire** désigne l’ensemble des voies par lesquelles les décisions d’une banque centrale influencent les conditions financières, l’activité économique et les prix. Une variation du taux directeur est une impulsion initiale, pas un ordre qui modifie immédiatement tous les taux des prêts, les achats des ménages ou les prix. Les anticipations des marchés, les banques, les contrats, les prix des actifs et les décisions de dépenses déterminent la suite. Les effets peuvent prendre du temps et varier selon les économies et les personnes. {source:ecbMonetaryPolicyTransmission}
Que signifie la transmission de la politique monétaire ?
Une banque centrale modifie généralement un instrument de politique monétaire pour agir sur les conditions financières à court terme et, en fin de compte, sur ses objectifs économiques. Cet instrument peut être un taux cible ou administré, des achats d’actifs, des opérations de prêt ou des indications sur l’orientation future de la politique. Les outils disponibles et leur mise en œuvre varient d’une banque centrale à l’autre. Par exemple, la présentation de la politique monétaire de la Réserve fédérale explique comment ses décisions influencent les conditions financières et l’économie dans son ensemble. Ce guide porte sur la transmission des décisions de taux, et non sur la manière dont une banque centrale choisit son taux cible ni sur la réglementation d’un pays en particulier. {source:fedMonetaryPolicyTransmission}
On peut représenter le processus comme une chaîne : les décisions et la communication de la banque centrale modifient les conditions financières attendues ; les marchés et les institutions financières ajustent les prix ou la disponibilité du crédit ; les ménages et les entreprises revoient leurs décisions d’épargne, d’emprunt, de dépenses et d’investissement ; ces décisions influencent la demande globale, l’emploi, les salaires et l’inflation. La chaîne ne fonctionne pas dans un seul sens. Les conditions financières et les résultats économiques influencent aussi les anticipations et les décisions de politique ultérieures.
Le mécanisme de transmission n’est pas une formule unique qui garantit un résultat. Une même décision peut produire des effets différents selon la situation de départ, ce que les marchés anticipaient déjà, les modalités de révision des contrats, la santé des banques et des emprunteurs ainsi que les autres chocs économiques. La présentation de la Banque centrale européenne sur le mécanisme de transmission décrit les voies qui relient les taux directeurs aux marchés monétaires, aux taux des prêts et des dépôts, aux anticipations, aux prix des actifs, au crédit, aux dépenses et aux prix. {source:ecbMonetaryPolicyTransmission}
De la décision de politique monétaire aux conditions financières
La première étape est généralement une variation d’un taux à court terme qui ancre ou influence fortement les taux du marché monétaire au jour le jour. Ces taux sont utilisés sur les marchés financiers et peuvent contribuer à fixer le prix des emprunts à court terme. Aux États-Unis, par exemple, la Réserve fédérale explique comment les variations de son taux des fonds fédéraux influencent d’autres taux d’emprunt à court terme et les prêts à taux variable. Cet exemple de mise en œuvre est propre à la Fed ; une autre banque centrale peut utiliser un instrument ou un cadre opérationnel différent. {source:fedMonetaryPolicyTransmission}
Les marchés financiers regardent aussi vers l’avenir. Une décision peut modifier les anticipations concernant la trajectoire future des taux directeurs et faire bouger les rendements obligataires à plus long terme, les taux de change et d’autres prix d’actifs. Si les investisseurs anticipaient déjà une décision, une partie de l’ajustement peut avoir lieu avant son annonce. Si une communication modifie les anticipations concernant les décisions ultérieures, les taux à long terme peuvent changer même si le taux directeur actuel reste inchangé. Le taux directeur en vigueur n’est donc qu’un facteur parmi d’autres des conditions de financement des emprunteurs et des investisseurs. {source:boeMonetaryPolicyTransmission2024}
La politique monétaire ne fixe pas directement tous les taux d’intérêt. Le taux d’un prêt bancaire peut dépendre d’un indice de référence, du coût de financement du prêteur, du risque de crédit de l’emprunteur, des garanties, de la concurrence et des modalités de révision du contrat. Un rendement de marché à long terme peut refléter les anticipations de taux à court terme futurs ainsi que des primes de terme et de risque. Ces composantes peuvent varier dans des proportions différentes, voire en sens opposés. La présentation de la Banque d’Angleterre distingue une première étape relativement rapide — du Bank Rate aux conditions financières — des effets ultérieurs sur l’économie réelle et l’inflation. C’est un cadre utile, pas la promesse d’un calendrier fixe pour tous les marchés. {source:boeMonetaryPolicyTransmission2024}
Taux d’intérêt, anticipations et coût réel de l’emprunt
Le canal des taux d’intérêt agit en partie par le coût de l’emprunt et la rémunération de l’épargne. Lorsque les taux montent, les nouveaux emprunts peuvent devenir plus coûteux et certains encours à taux variable peuvent être révisés à la date prévue. Un ménage peut reporter un achat important ; une entreprise, un investissement dont le rendement attendu ne couvre plus le coût de financement. Quand les taux baissent, le calcul peut évoluer dans l’autre sens. Ce sont des incitations, pas des réactions automatiques : les revenus, la confiance, l’accès au crédit, les prix et les projets comptent aussi.
Les anticipations d’inflation sont importantes, car les ménages et les entreprises tiennent compte du pouvoir d’achat des paiements futurs. Le taux nominal ne permet pas, à lui seul, de savoir si l’emprunt devient plus contraignant en termes réels. Si le taux nominal augmente alors que l’inflation attendue évolue aussi, le coût réel anticipé du crédit peut varier moins ou davantage que le taux nominal. Pour le calcul proprement dit, consultez la comparaison entre taux d’intérêt réels et nominaux ; ici, l’essentiel est que les anticipations d’inflation contribuent à la transmission de la politique monétaire.
La communication peut donc compter autant qu’une variation effective des taux. Si une banque centrale est crédible, ses déclarations peuvent influencer les anticipations d’inflation et de taux futurs. Les entreprises qui fixent leurs prix ou leurs salaires ainsi que les prêteurs qui définissent des conditions à plus long terme peuvent réagir à ces perspectives. La BCE présente les anticipations comme un canal par lequel la politique peut agir sur les taux à moyen et long terme et sur la fixation des prix. Elle souligne aussi que la transmission comporte des délais longs, variables et incertains. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
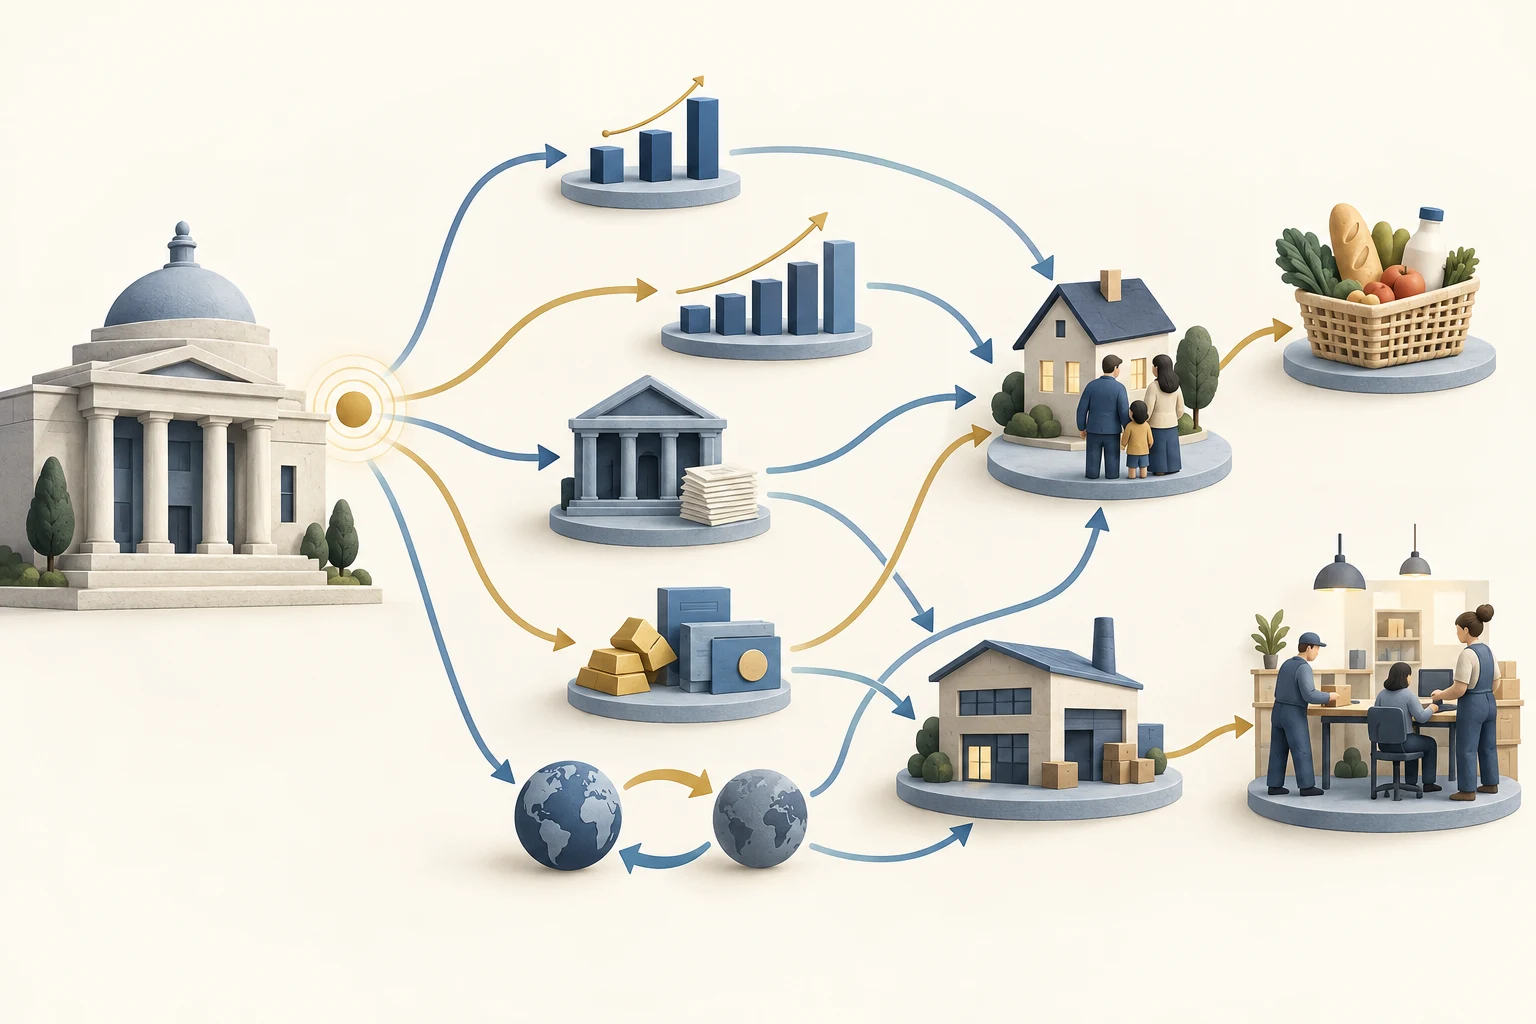
Le schéma relie un signal de politique monétaire de la banque centrale à plusieurs voies possibles passant par les taux d’intérêt, le crédit bancaire, les prix des actifs et les taux de change. Ces voies rejoignent les décisions des ménages et des entreprises, la demande, l’emploi et les prix ; elles peuvent se chevaucher et agir à des rythmes différents. Il s’agit d’une carte conceptuelle, pas d’effets mesurés ni d’une prévision.
Banques, crédit et exemple chiffré
Les banques et les autres prêteurs transmettent une partie de la politique monétaire en modifiant le prix et la disponibilité du crédit. Le coût de financement, le bilan et la concurrence d’une banque, ainsi que son évaluation du risque de l’emprunteur, peuvent influencer ses taux et sa volonté de prêter. Une politique plus restrictive peut aussi modifier la valeur des garanties ou la capacité de remboursement des emprunteurs. Les prêteurs peuvent donc ajuster les montants, les marges ou les critères d’octroi, en plus du taux affiché. Les prêteurs non bancaires et les marchés de capitaux peuvent amplifier ou compenser certaines réactions des banques. Une étude résumée par la Réserve fédérale montre que les coûts de financement des banques varient selon les cycles de politique monétaire ; cela ne signifie pas que chaque prêteur ou emprunteur reçoit la même variation de taux. {source:fedMonetaryPolicyBankFundingCosts2025}
Les ménages d’un même pays peuvent eux aussi être touchés différemment. Le taux d’un prêt variable peut être révisé plus tôt que celui d’un prêt à taux fixe. Un épargnant peut recevoir une rémunération plus élevée sur ses dépôts, mais celle-ci n’augmente pas nécessairement autant ni aussi vite que les taux de marché. Une étude de la BCE publiée en 2026 sur la transmission aux ménages de la zone euro décrit une répercussion incomplète et hétérogène, avec des différences liées aux bilans des ménages, à l’accès au crédit et aux structures du marché immobilier. Ces résultats concernent la zone euro et ne constituent pas des estimations universelles pour chaque pays. {source:ecbHouseholdTransmission2026}
Prenons un exemple délibérément hypothétique dans une économie fictive. Un ménage doit 20 000 unités monétaires au titre d’un prêt à taux variable dont le taux annuel actuel est de 5,00 %. La banque centrale relève son taux directeur d’un point de pourcentage. À la prochaine révision du prêt, supposons que le prêteur augmente le taux de ce prêt de 0,60 point de pourcentage, de 5,00 % à 5,60 %. Cette répercussion de 0,60 point est une hypothèse inventée, pas une estimation de la réaction habituelle d’un prêt.
Dans un calcul simple sur un an, avec un capital constant, sans frais et sans remboursement du principal pendant l’année, les intérêts passeraient de 20 000 × 5,00 % = 1 000 unités à 20 000 × 5,60 % = 1 120 unités. Les intérêts annuels supplémentaires sont de 120 unités. Ce calcul isole un canal de trésorerie ; une échéance réelle dépend aussi de l’amortissement, de la date de révision, du contrat et d’autres frais. Un prêt à taux fixe ne serait pas nécessairement révisé à cette date, même si les taux des nouveaux prêts ou des refinancements peuvent évoluer.
L’exemple ne montre pas l’effet total sur le ménage ni sur l’économie. L’emprunteur peut réduire ses dépenses, utiliser son épargne ou changer un autre projet ; un épargnant peut percevoir des intérêts différents ; les entreprises, les marchés d’actifs et les taux de change peuvent réagir en même temps. La transmission passe par de nombreux bilans, elle ne consiste pas à multiplier simplement la facture d’intérêts d’un seul ménage. {source:ecbHouseholdTransmission2026}
Prix des actifs, patrimoine et garanties
Les variations de taux peuvent influencer la valeur d’actifs tels que les obligations, les actions et les biens immobiliers. Toutes choses égales par ailleurs, un taux d’actualisation plus élevé réduit la valeur actuelle d’un flux fixe de paiements futurs. Sur les marchés réels, les flux de trésorerie attendus, les primes de risque, l’offre et les anticipations des investisseurs peuvent aussi changer. Le prix d’un actif ne suit donc pas nécessairement une direction unique et prévisible après chaque annonce de politique monétaire.
Les prix des actifs peuvent ensuite agir sur les dépenses et le crédit. Un ménage qui se sent plus riche peut être davantage disposé à dépenser ; une entreprise disposant de garanties de plus grande valeur peut obtenir un prêt plus facilement. Une baisse des prix d’actifs peut affaiblir ces effets ou rendre les prêteurs plus prudents. Le canal du patrimoine et des garanties interagit avec les taux d’intérêt et l’offre de crédit ; ce n’est pas un levier distinct que l’on peut mesurer parfaitement. La présentation de la politique monétaire de la Réserve fédérale décrit les canaux passant par les taux, les prix des actifs, les bilans des ménages et des entreprises et les dépenses. {source:fedMonetaryPolicyTransmission}
Taux de change et prix des importations
Dans une économie ouverte, la politique monétaire peut aussi influencer les taux de change. Une variation des anticipations relatives de taux peut modifier l’attrait relatif d’actifs libellés dans différentes monnaies. Mais les taux de change réagissent aussi au risque, aux perspectives de croissance, au commerce et à de nombreux autres facteurs. Une hausse du taux directeur ne garantit donc pas l’appréciation de la monnaie, et l’importance du canal du taux de change diffère selon les économies.
Un mouvement de change peut modifier le coût, en monnaie nationale, des biens et intrants importés, ainsi que le prix auquel les acheteurs étrangers peuvent acquérir les exportations nationales. La répercussion sur les prix à la consommation dépend des produits importés, de la façon dont les entreprises fixent leurs prix, des contrats et de la situation générale du marché. La présentation de la BCE inclut à la fois un canal de taux de change et de possibles effets sur les prix des importations. Pour voir comment les pondérations commerciales et les prix relatifs entrent dans une mesure de change, consultez le guide sur le [taux de change effectif réel](/fr/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
Des conditions financières à la demande, à l’emploi et aux prix
Les changements des coûts et de l’accès au crédit, du patrimoine et des taux de change peuvent affecter la consommation et l’investissement. Lorsque les décisions de nombreux ménages et entreprises changent, la demande globale de biens et de services peut augmenter ou diminuer par rapport à la capacité d’offre de l’économie. Les entreprises peuvent réagir en ajustant la production, les embauches, les salaires ou les prix. Le sens et l’ampleur de chaque étape dépendent de la situation initiale et des autres facteurs qui influencent l’offre et la demande.
Une séquence simplifiée serait la suivante : un resserrement des conditions financières peut réduire une partie des emprunts, des dépenses et des investissements ; avec le temps, une demande plus faible peut atténuer la pression sur les capacités des entreprises et les prix. Mais la politique monétaire ne produit pas de biens, ne répare pas les chaînes d’approvisionnement et n’annule pas directement un choc énergétique. Si une perturbation de l’offre fait monter les coûts tandis que la production baisse, la politique peut influencer la demande et la persistance de l’inflation sans rétablir immédiatement l’offre. La Réserve fédérale explique que sa politique agit sur l’emploi et l’inflation par les conditions financières et le coût du crédit, mais que ces liens ne sont ni directs ni immédiats et que beaucoup d’autres facteurs comptent. {source:fedMonetaryPolicyTransmission}
Certains effets peuvent aussi atteindre les prix sans attendre le déroulement d’une longue chaîne de demande intérieure. Les variations de change peuvent modifier les prix des importations ; des anticipations d’inflation bien ancrées ou changeantes peuvent influencer la fixation des prix et des salaires. Ces voies peuvent se chevaucher : une demande plus faible peut affecter les embauches et les salaires, tandis qu’un mouvement de change ou des marges de crédit peuvent modifier les coûts des entreprises. Le résultat global correspond à la réaction combinée, et non à la somme de multiplicateurs indépendants et constants. {source:ecbMonetaryPolicyTransmission}
Pourquoi les effets varient et comment interpréter une décision de taux
Il n’existe pas de délai universel entre une décision de politique monétaire et l’inflation, ni de fraction fixe de la variation du taux directeur que toutes les banques répercutent. Les prix de marché peuvent s’ajuster rapidement quand les anticipations changent ; les taux des prêts et des dépôts peuvent s’ajuster plus lentement ; les budgets des ménages, les projets d’investissement, l’emploi et les prix peuvent réagir sur des périodes plus longues et qui se chevauchent. La BCE décrit ces délais comme longs, variables et incertains. La Banque d’Angleterre souligne aussi le rôle de la stabilité financière dans l’efficacité de la transmission des taux directeurs aux conditions financières. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
La trajectoire dépend notamment de la part des emprunts à taux variable ou fixe, de l’endettement des ménages et des entreprises, du financement et des fonds propres des banques, de la structure des marchés financiers, de la concurrence, des régimes de change et de la nature du choc. L’étude de la BCE sur les ménages documente des différences entre emprunteurs et épargnants, ainsi qu’entre pays de la zone euro ; ces résultats expliquent pourquoi l’exemple d’un ménage ne peut pas représenter une économie entière. Ne transformez pas une moyenne historique ou un résultat de modèle en réaction garantie à une nouvelle décision. {source:ecbHouseholdTransmission2026}
Pour évaluer une affirmation sur une décision de taux, demandez-vous quel instrument de politique monétaire a changé et ce que les marchés anticipaient déjà ; quel taux de marché, de prêt ou de dépôt a effectivement bougé ; si le taux est nominal ou corrigé de l’inflation attendue ; quelles modalités de révision du contrat et de crédit s’appliquent ; et sur quelle période la production, l’emploi ou les prix sont comparés. Distinguez aussi la décision des autres chocs et précisez si l’affirmation est une description, une estimation causale ou une prévision. Une simple chronologie ne prouve pas qu’une décision de politique monétaire a causé chaque changement ultérieur.
Pour approfondir des sujets voisins, consultez la règle de Taylor comme repère pour une décision de taux directeur, les différences entre le taux des fonds fédéraux et le taux préférentiel, les raisons pour lesquelles les taux des dépôts ne suivent pas les décisions de la Fed point pour point et les raisons pour lesquelles les rendements des bons du Trésor à long terme peuvent monter après une baisse de taux de la Fed. Ces guides expliquent plus en détail la règle de taux et des cas particuliers de transmission aux États-Unis.
Questions fréquentes
Q1Une banque centrale fixe-t-elle directement tous les taux d’emprunt ?
Non. Une banque centrale fixe ou influence son instrument de politique et les conditions à court terme du marché. Les taux à plus long terme et les taux appliqués aux prêts ou dépôts dépendent aussi des anticipations concernant les taux futurs, des risques, du financement des prêteurs, de la concurrence, des prix des actifs et des clauses contractuelles.
Q2Combien de temps faut-il à la politique monétaire pour agir sur l’inflation ?
Il n’existe pas de délai unique qui s’applique à toutes les économies ou à toutes les décisions. Les marchés financiers peuvent réagir rapidement aux nouvelles informations, tandis que la révision des prêts, les décisions de dépenses, les embauches et la fixation des prix peuvent prendre plus de temps. D’autres chocs peuvent modifier la trajectoire ; une moyenne historique n’est donc pas un chronomètre précis pour une nouvelle décision.
Q3Une hausse des taux réduit-elle toujours l’inflation ?
Non. Un resserrement monétaire peut freiner la demande avec le temps, mais l’inflation peut aussi refléter des perturbations de l’offre, les taux de change, les anticipations et d’autres facteurs. Une hausse des taux ne crée pas immédiatement une offre supplémentaire, et la trajectoire observée ne montre pas, à elle seule, ce qui se serait passé sans cette décision.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que décrit le mécanisme de transmission de la politique monétaire ?
Choisissez une réponse pour voir l'explication